


騰訊Q3盈利料降約5%!資本開支卻還要大增?八家華爾街大行齊聲唱多,當前股價是否已“跌過頭”?


決定中概股情緒的關鍵財報來了!據悉,騰訊控股將於11月18日(下週三)公佈26財年Q3財報,投資者或時隔16個季度後再度見到騰訊盈利下滑。
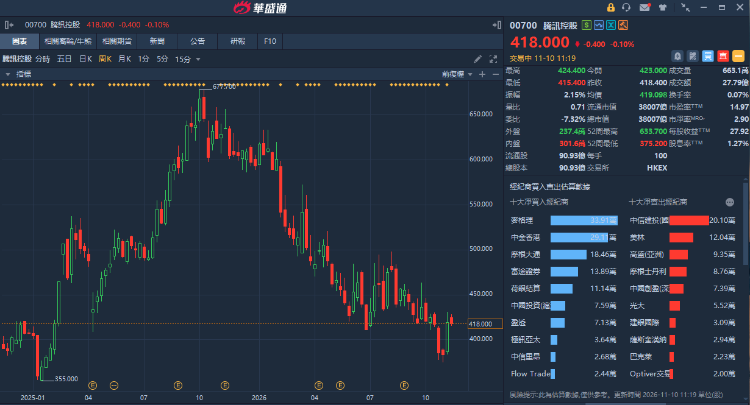
財報發佈前夕,騰訊股價較低位有所反彈,但全年累計跌幅仍接近30%。騰訊當下的困境在於,投入鉅額AI Capex後,卻未見AI收入跟上;同時,AI Capex還持續影響自由現金流,令公司在股價低迷之際縮減回購,失去關鍵的承接資金。
騰訊Q3財報能否釋放積極信號,逆轉此前悲觀敘事?財報有哪些關鍵指標需留意?一文讀懂。
Q3財務數據預測:收入+9%延續增長;利潤開始讓路!經調整淨利預估-5%
騰訊Q3核心經營數據,各大行預測的結論指向同一個方向:營收延續增長,但盈利在多個季度強勁增長後首次增速轉負。
彭博彙總數據顯示,機構料騰訊Q3營收增速同比增9%至2105.5億元。拆開來看各大行的預測,會發現外資大行偏保守,內資機構更樂觀;例如小摩、瑞銀預測Q3營收僅增長7%,花旗給出8.3%,大摩最高也只有8.9%;相比之下,內資機構如海通國際、國信、廣發、國海等均給出9%的增長預測。
結合歷史表現,騰訊實際營收數據通常會略超預期。投資者可關注營收的實際增速,若超出9%這一機構普遍預期,甚至實現10%以上的雙位數增長,或能顯著提振市場信心。反之,若營收增速不及9%的一致預期,很可能提示遊戲、廣告等傳統業務增速放緩,需格外留意核心主業的下滑風險。
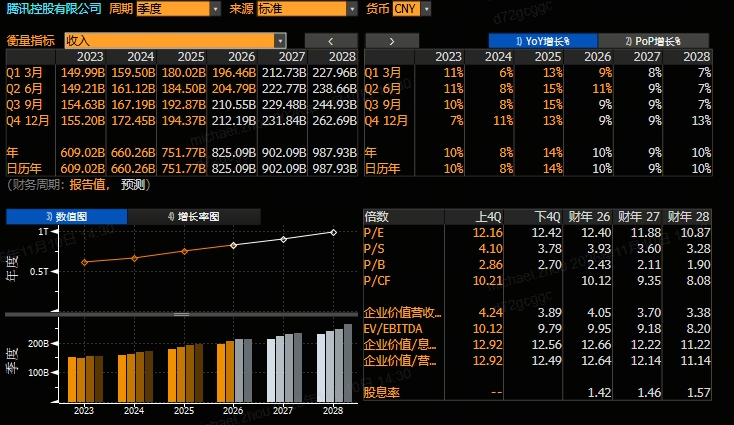
據彭博,騰訊Q3經調整淨利預計同比降5%至667.6億元,終結此前連續16個季度的增長趨勢。不過,Q3經調整淨利增速轉負已是多數機構的預期共識,市場或已“有所準備”。
導致經調整淨利增速轉負的原因,是AI資本開支折舊與算力租賃帶來的投入。大摩預計騰訊Q3剔除AI產品後核心盈利仍然達到853億元,同比增速達到10%,但Workbuddy、Hy模型、元寶等AI投入將帶來150億元淨拖累,致使經調整淨利承壓。
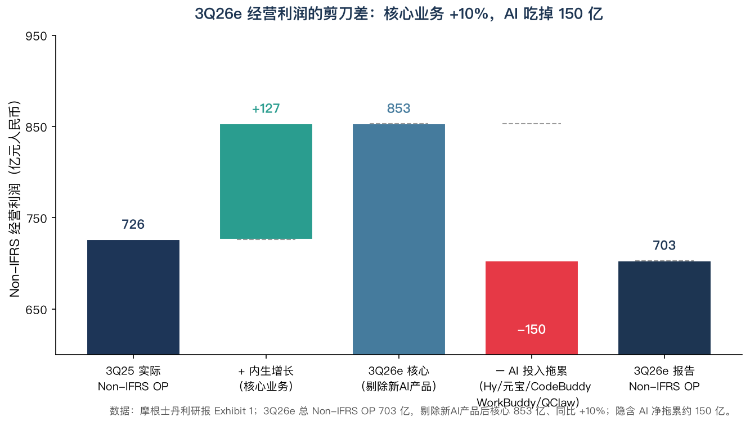
對投資者來看,可重點關注Q3經調整淨利的實際降幅是否好於預期(低於5%)。例如野村和高盛預測經調整淨利僅下降3%,但花旗卻悲觀預估將下降9%。若經調整淨利同比降幅如花旗預測那樣悲觀,市場可能進一步定價AI投入帶來的利潤損失,或對股價形成負面影響。
業績會焦點:AI資本開支會否加碼?高盛指Q3資本開支環比或再增25%!
營收和利潤基本上是明牌,市場更關心的是業績會議上管理層給出的資本開支及後續指引——這將影響未來幾個季度的折舊和現金流。
回顧此前歷史,騰訊在22Q1至24Q4間一直將資本開支維持在低水位,這給了公司更多空間用於股東回報。24Q4是一個關鍵轉折,當季度騰訊資本開支達到366億元,其中80%投向AI服務器和算力中心;2025年,因爲美國轉向半導體監管限制以及管理層戰略偏保守,騰訊將資本開支控制在較低水平。
直到時間線進入26Q1,公司資本開支重新躍升,並在26Q2創下528億元的階段新高,佔收入比重已接近26%,這是此前任何一個季度都未出現過的資本開支規模。
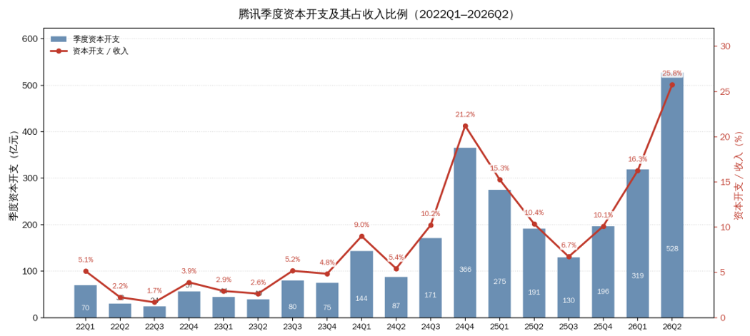
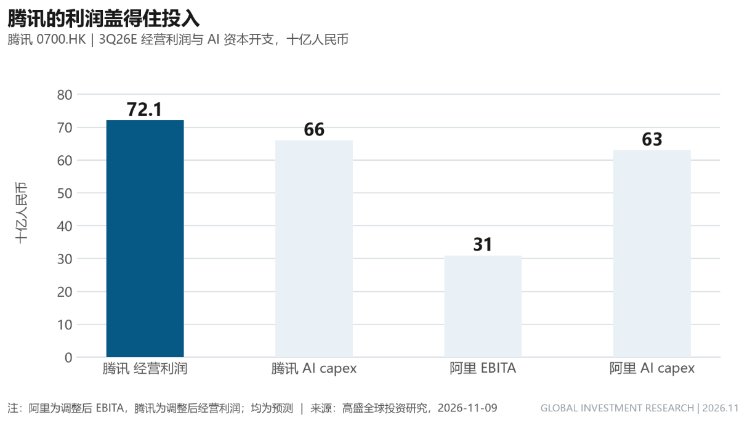
騰訊Q3資本開支還會進一步增長嗎?從機構預估來看,Q3資本開支或超過Q2,再創歷史新高。以高盛觀點爲例,該行預估騰訊Q3資本開支將達到660億元,較Q2提升幅度達到25%;大摩、美銀等大行則預估騰訊2026全年資本開支將超過2000億,這也印證Q3、Q4的資本開支大概率進一步提升。
美股科技巨頭如谷歌、亞馬遜等都因爲超預期的資本開支、接近“失控”的現金流引發市場擔憂,並在公佈業績後大跌。若騰訊Q3資本開支進一步擴大,同時Q4開支指引也較爲激進的話,現金流情況或同樣不容樂觀,市場有可能繼續維持較爲悲觀的定價。不過,與谷歌、亞馬遜以及阿里巴巴的情況不同,即使現金流緊張,騰訊大概率不需要進行股權融資。高盛認爲,基於強勁的核心主業,騰訊可以依靠經營利潤覆蓋資本開支,這是公司的一大優勢。
華爾街大行予騰訊目標價遠超400港元現價,釋放什麼信號?
騰訊股價持續回調之際,大行仍然多數予以買入或增持評級,且遭下調後的目標價仍遠高於400港元的現價。
華盛資訊統計了高盛、大摩、小摩、瑞銀、野村、花旗等九家機構觀點,發現大行給出的目標價中位數高達659港元、均值也有654港元。其中,八家機構均給予買入或增持評級,僅麥格理一家給予中性評級,沒有一家機構給出賣出評級。有分析人士指出,大行集體維持積極評級、且目標價仍遠高於現價,關鍵在於認可騰訊作爲核心資產的價值。
摩根大通予騰訊目標價625港元指出騰訊是“處於估值低谷(trough multiple)的高質量盈利複合型企業”,當前AI定價偏低,預計未來6–12個月內因盈利預期上修與AI風險溢價收窄而實現估值重評。摩通還表示,微信智能體“小微”被視作長期機遇,但其經濟效益尚不明確,目前完全沒有納入盈利預測,但未來或有巨大空間。
花旗給予騰訊的目標價高達755港元,並維持公司買入評級。花旗同樣重視騰訊在智能體上的機遇,指出微信小微有潛力成爲中國領先的智能體個人助理;並提示Meta在發佈 Muse之後,消費端智能 AI的關注度正在上升。。
高盛給予騰訊650港元目標價,繼續維持買入評級。值得注意的是,高盛更多是基於板塊前景看多騰訊,該行將遊戲及娛樂提升爲防禦性增長首選,其後是雲與數據中心、垂直與教育,電商仍受宏觀拖累。同時,高盛還在最新研報中指出騰訊的現金流足以覆蓋AI投入,因此有望在人工智能競爭中佔據優勢。
除了外資機構外,近期知名投資人段永平也發聲看好騰訊。11月2日,當段永平被問到“當前價格下茅臺和騰訊誰更有性價比時”,他表示“都有吸引力。茅臺生意更穩,騰訊的生意成長空間更大,但面臨的不確定性也更大。”此前,段永平多次通過賣出看跌期權的方式表達對騰訊的看好。
各位聰明投資者
是否看好騰訊本季度財報表現呢?
歡迎留言討論~
點擊前往財報站,速覽更多業績要點>> |
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閱相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。








