


Coherent:垂直整合最徹底,毛利率爲何拉垮?


在上篇《Coherent:市值腰斬,光模塊 “全能王” 被錯殺了嗎?》中,海豚君梳理了 Coherent 從材料公司成長爲光通信巨頭的歷程、業務結構,以及賣芯片與賣模塊在財務和產業鏈上的差異。$Coherent Corp.(COHR.US)
下篇將繼續回答:光芯片、光模塊的高毛利率能否持續?行業爲何走向垂直整合?垂直一體化最深的 Coherent,賣模塊的 Alpha 在哪裏,毛利率又爲何落後於國內龍頭?
一、小結:光芯片、光模塊高毛利率難長久,行業或將走向垂直整合
激光芯片廠商離緊缺的上游最近,EML 又因二次外延工藝存在較高的技術壁壘,因此享受了極高的毛利率。
模塊廠的高毛利率則不在"組裝"本身,而在上下游:上游,龍頭靠規模和預付鎖定緊缺的光芯片與 DSP,在供不應求時保證交付;下游,龍頭提前一到兩代參與客戶的規格定義,再用大產能接住多 SKU、大批量的訂單,享受溢價。
海豚君認爲,短期而言,供給緊缺爲兩種廠商帶來的毛利率爬升確定性是很強的。但技術路線快速演進帶來了諸多不確定性,高毛利率能否維持需要打個問號:
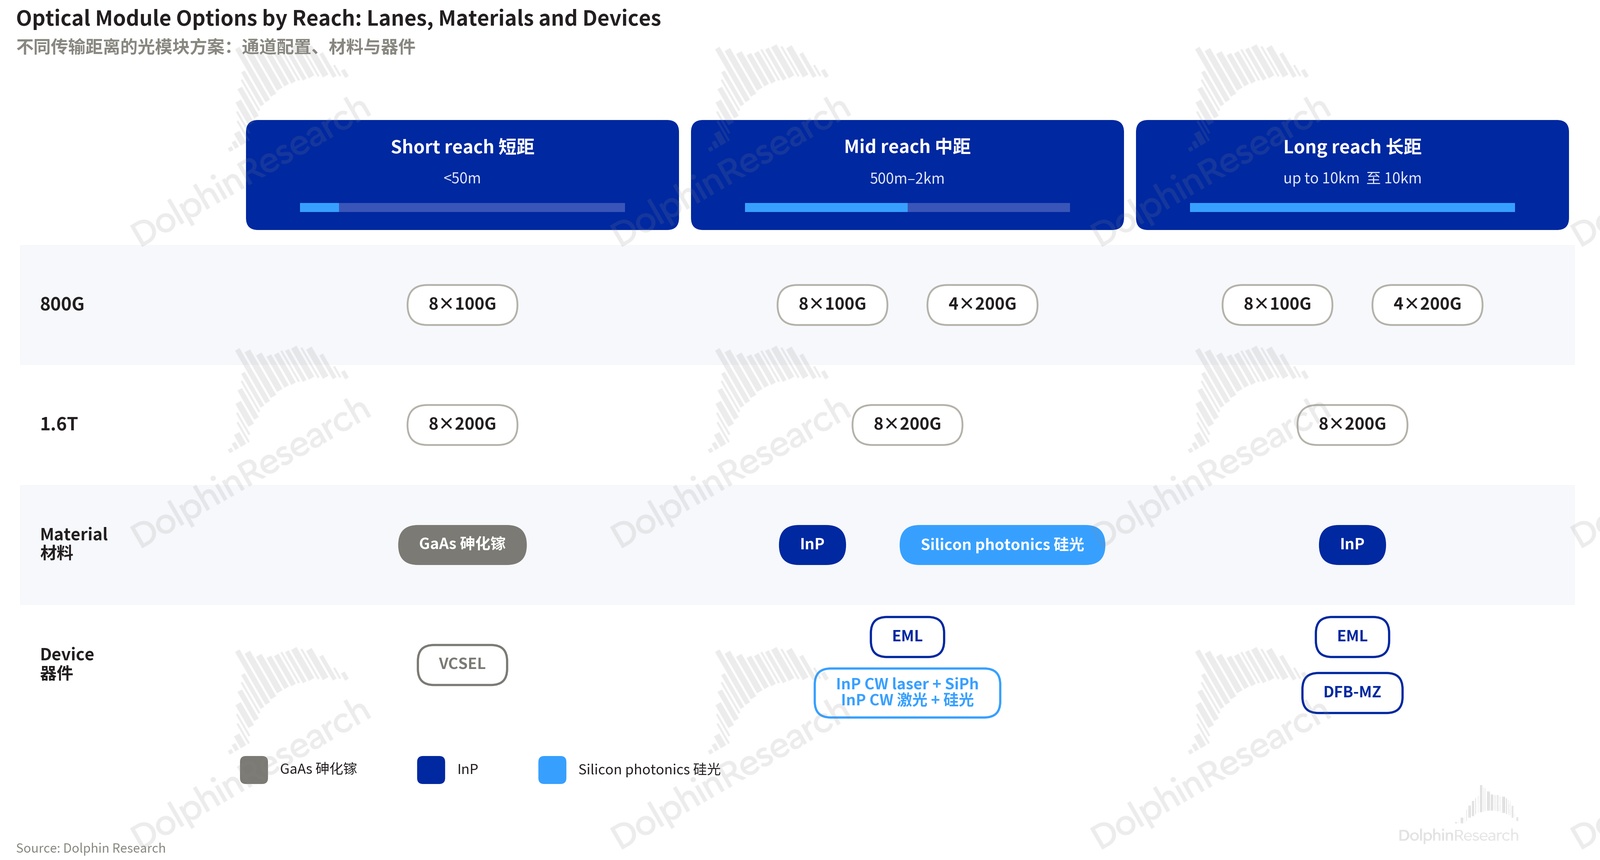
激光芯片廠商:技術上,1.6T 的路線正轉向 CW 加硅光,光源技術門檻下降,國產廠商得以進入供應鏈;更遠期的 3.2T/6.4T 採用哪種方案仍有爭議,EML 的工藝壁壘能否延續到下一代並不確定。
供給上,龍頭持續擴產,上游材料也在尋求替代方案,激光芯片的供給釋放後,成本隨之走低。而光源降本,反而利好下游的模塊廠商。
模塊廠商:長線來看,由於製造工藝本身不是瓶頸,市場擔心進入 CPO 架構後,光引擎被封裝到交換芯片基板上,模塊廠的價值只剩組裝。
我們將在後續報告中深入分析技術路線演進對芯片/模塊廠的價值變化。
總體壁壘不高的行業,通常傾向於垂直一體化:光通信行業這一特徵非常明顯:
a. 芯片廠向下做模塊,例如Lumentum 收購 Cloud Light 增收的同時爲 NPO/CPO 下游驗證做準備;
b. 模塊廠向上做芯片,但主要是硅光芯片,激光器芯片仍以外採爲主,例如中際旭創自研硅光芯片、新易盛收購 Alpine。
c. 光、電通訊整合:Marvell 收購 LITE,就是在光通信已垂直一體化,電通信與光通信進一步整合。
二、Coherent 賣模塊有何 Alpha?
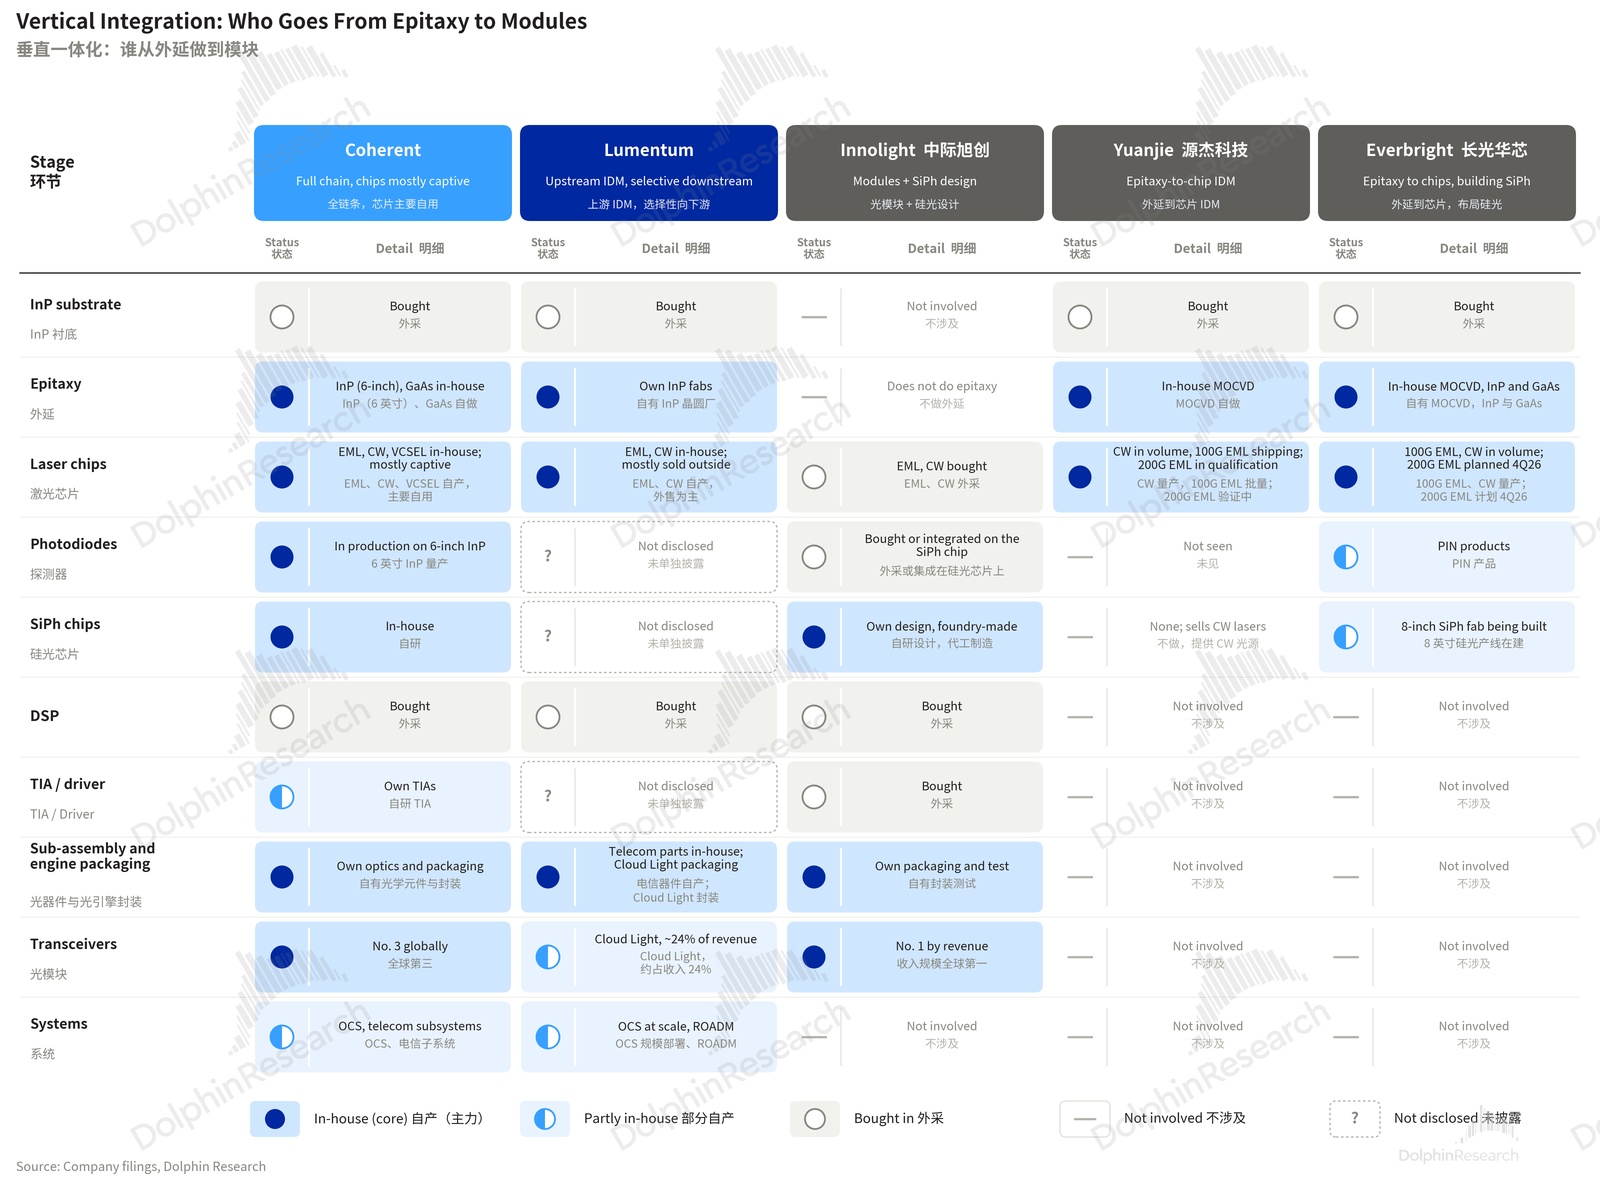
從下圖可以看到,Coherent 目前垂直一體化最深,覆蓋了外延、芯片、組件、模塊、系統的各個環節,這延續了其材料起家,一直向下延伸的思路。
而 Lumentum 正從上游切入模塊業務,垂直一體化同樣較深。國產廠商則上下游分工更爲明確,一體化程度顯然不及。
在技術准入門檻本身不算高的情況下,垂直整合能先把規模做大、技術能力、硬件環節補齊,降低在某一環節被卡住或被邊緣化的可能性。
另一方面,長期來看,在供給逐漸熨平缺口後,垂直一體化程度高能夠帶來降本的槓桿優勢。
1、技術:多路線佈局,儲備厚實
激光器又有一定壁壘,因此自上而下的垂直整合更順暢:外延(尤其是 EML 所需的二次外延)與激光芯片工藝是產業鏈中最難補齊的能力,Know-How、良率爬坡和客戶認證需要多年積累。
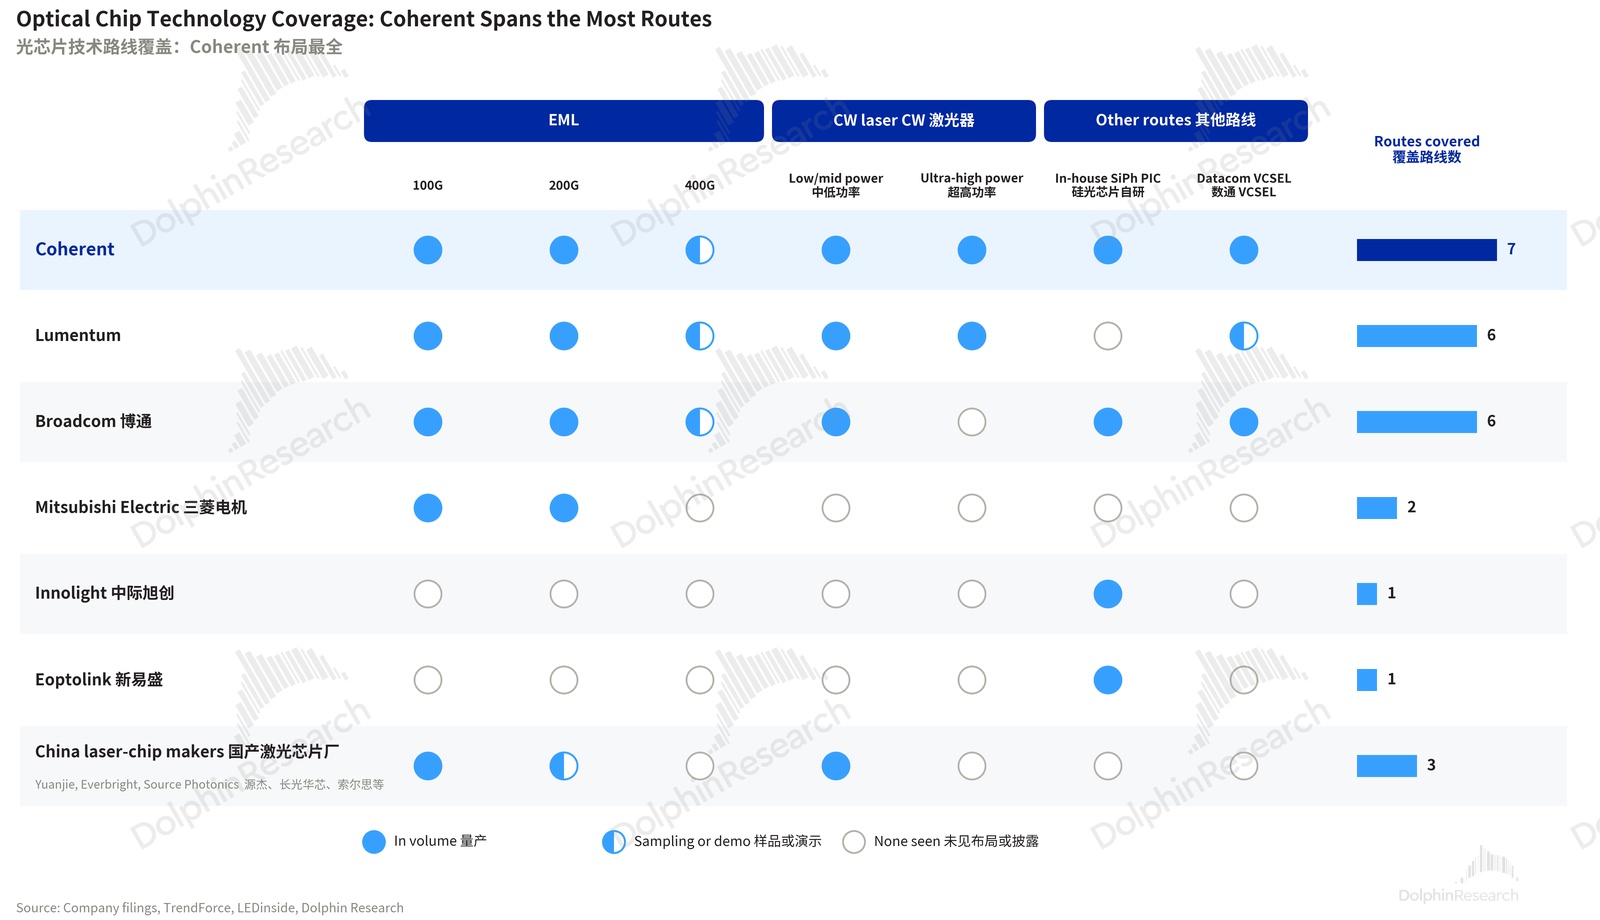
Coherent 具備二次外延能力,深耕自研激光器芯片多年,技術儲備覆蓋了幾乎所有主流路線:
EML:LITE 覆蓋中,海豚君說過 EML 技術路線更爲困難,國產廠商受制於二次外延的工藝卡點,100G EML 已經突破,但 200G EML 的自給率仍不足 5%。
而 Coherent 早在 2022 年 9 月就推出了 200G EML,400G EML 也已在儲備中。
CW:用於 CPO 外置光源(ELS)的超高功率 CW(UHP CW)市場,基本呈 LITE(~60%)與 Coherent(~40%)雙寡頭格局。
Coherent 在 OFC 2026 上展示了 400mW 的 CW 激光器,面向 CPO 與硅光可插拔兩類場景。
即便市場存在進入 CPO 後模塊廠價值縮水的擔憂,Coherent 作爲外置光源的兩大供應商之一,仍是 CPO 的受益方,這是它相對純模塊廠最核心的差異。
其他路線:公司多技術並行,同時佈局硅光電路與 200G 砷化鎵 VCSEL。管理層指引,1.6T 初期的放量由 EML 與硅光平臺主導,VCSEL 版預計在 2026 年下半年爬坡。
不過,在當下的緊缺期,技術讓位於供給,速率達標的前提下,下游基本照單全收;技術儲備的價值,更多體現在下一代產品的競爭上。
海豚君認爲,技術領先可以看作是向終端客戶遞交的"投名狀"。下游 AIDC 對更高互連速率的需求是確定的,不確定的只是技術路線。
因此在更遠期 3.2T/6.4T/12.8T 光模塊上量時,無論最終哪條路線勝出,在多條路線上同時具備領先能力的廠商,都更可能率先通過客戶驗證、放量出貨,享受技術紅利帶來的溢價。
總之,較強的技術儲備意味着 COHR 不太可能因爲技術路線的切換而陷入被動。
2、供給:緊缺期率先將 InP 晶圓升級至 6 英寸
Coherent 在緊缺期最核心的動作,是率先把 InP 晶圓從 3 英寸升級到 6 英寸。
2025 年 8 月起,公司位於美國德州 Sherman 和瑞典 Järfälla 的 6 英寸 InP 產線開始量產(全球首條 6 英寸 InP 晶圓平臺),目前已在生產 EML、CW 激光器和光電二極管,良率持續高於原有的 3 英寸線。
6 英寸平臺的核心收益在成本:同樣一片晶圓,芯片產出約爲 3 英寸的 4 倍,單顆成本降至一半以下。
產能上,公司雖未披露激光芯片的具體產能,但披露了 InP 產能的擴張節奏:FY24–FY25 約增長至原來的 3 倍,原計劃 2026 年底再翻倍,實際提前一個季度達成,並計劃在 2027 年底再翻一倍以上。
海豚君認爲,隨着德州超大晶圓廠 6 英寸 InP 產能的爬坡,COHR 的內部供應能力將進一步擴大,緩解公司自身業務的上游約束。
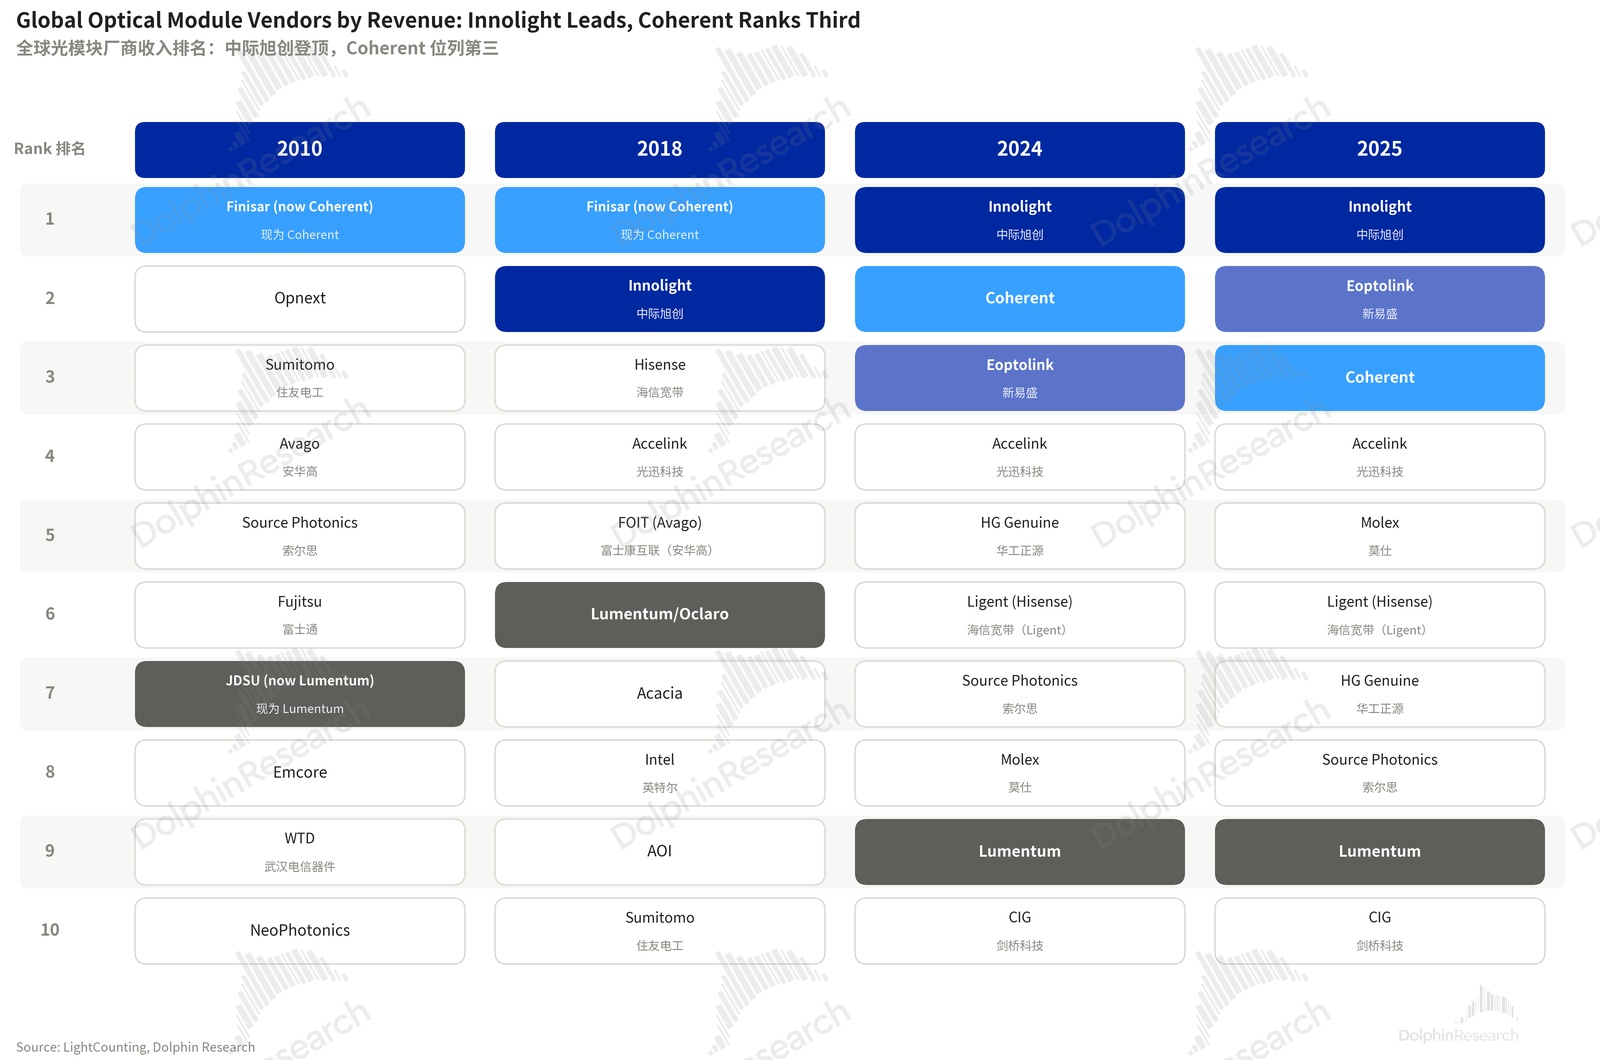
從結果看,Coherent 的光模塊收入規模穩居全球前三,見下圖。
3、下游:客戶以股權鎖產能
COHR 的客戶綁定較爲深入,其中最關鍵的是英偉達於 2026 年 3 月向它投資 20 億美元,並附帶數十億美元的採購承諾和未來產能使用權;公司長協已籤至本十年末,FY2027 訂單已基本排滿。
4、堅定垂直整合,爲什麼毛利率還是拉垮?
儘管 COHR 在一體化、技術和供給上的諸多優勢,但這些優勢似乎並沒有反映在報表端。外採激光器芯片的中際旭創、新易盛毛利率反而高於 Coherent。
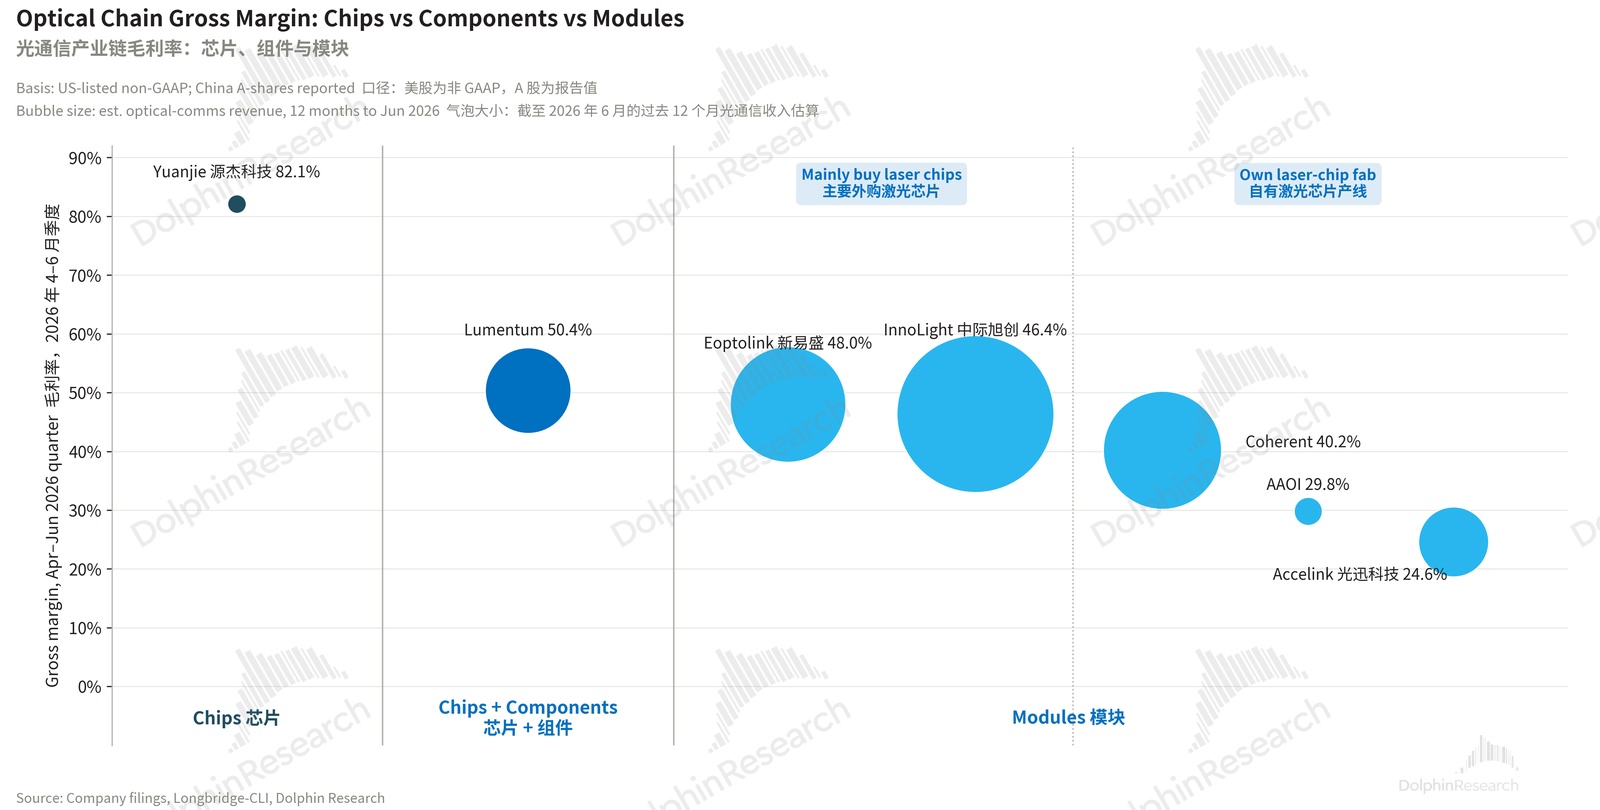
由於工業業務的毛利率高於公司整體,因此,Coherent 光通信業務(數據中心與通信分部)的毛利率低於整體毛利率,與兩家中國龍頭的實際差距更大。
結合管理層的表述,海豚君推測原因主要有三點:
- 光模塊的良率和產品成本仍有改善空間;
- 定價優化起步較晚,供應趨緊後纔在光通信業務上明顯見效,效果尚未完全體現在毛利率上;
- 歷次併購留下的廠區和低毛利產品線仍在清理,六個季度內公司已累計出售或關閉 30+ 個廠區。
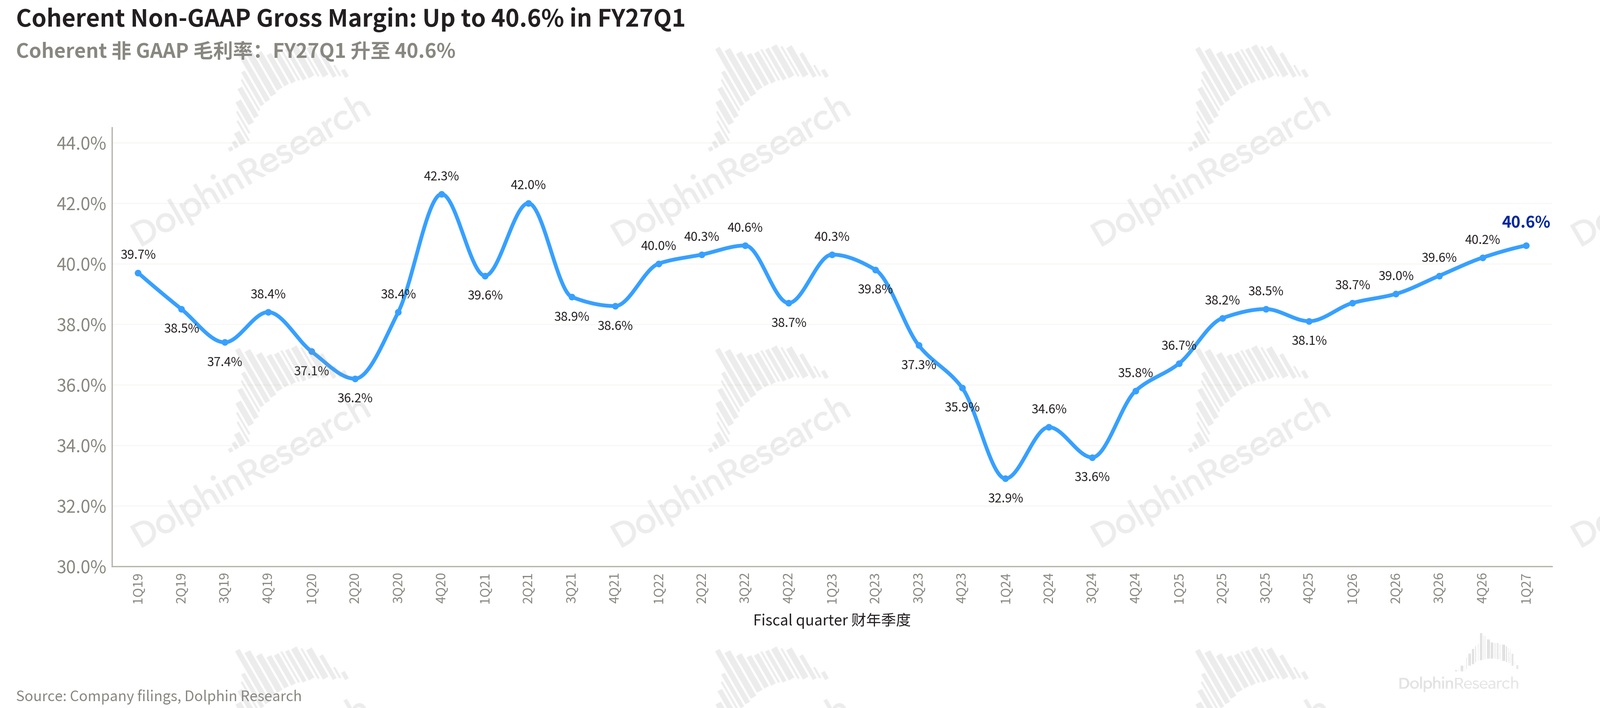
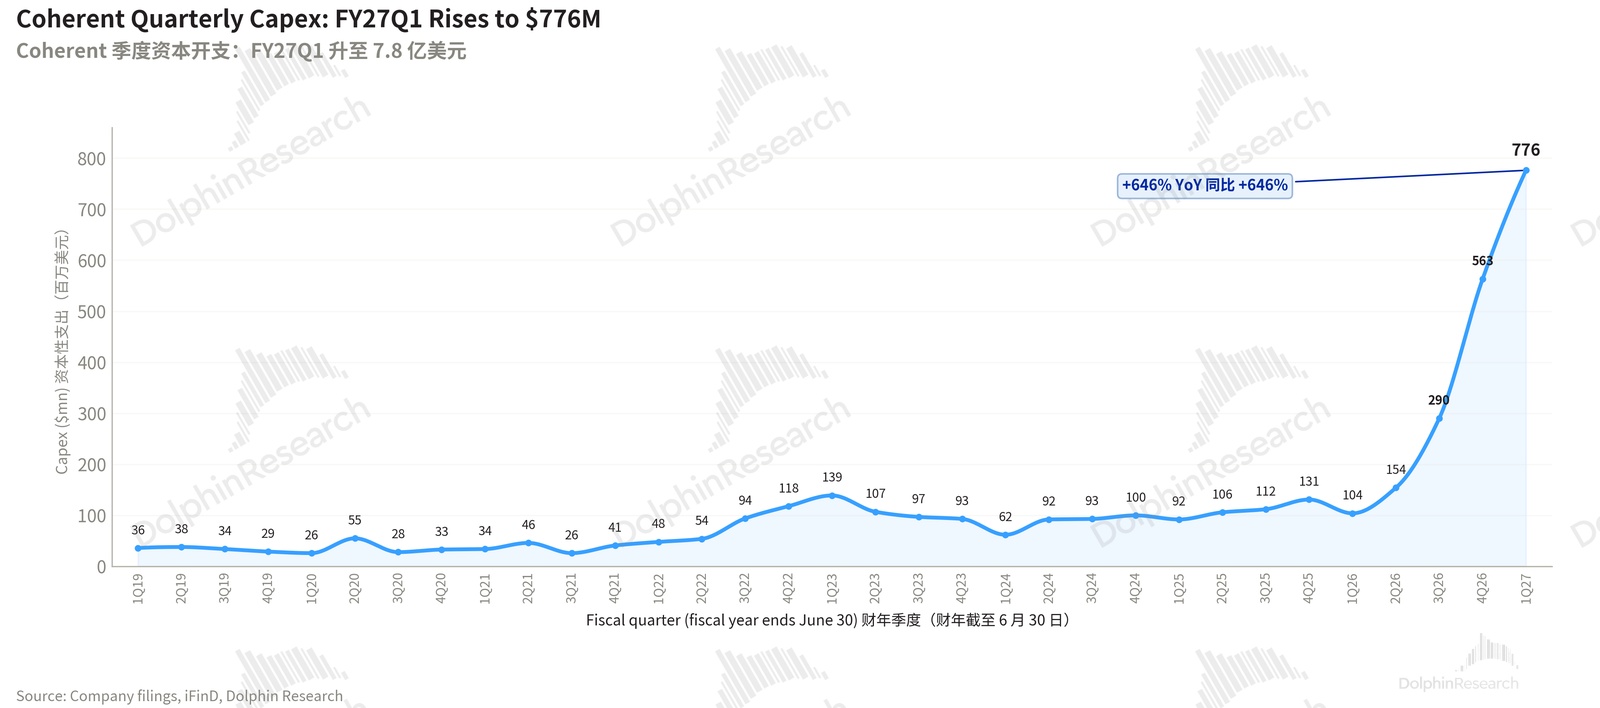
隨着工業業務佔比繼續下降,公司整體毛利率將越來越接近光通信業務本身的水平。因此,海豚君將重點跟蹤 6 英寸平臺爬坡對光通信業務毛利率的貢獻,以及資本開支的節奏(新增產能的折舊先於收入體現,爬坡期會壓低毛利率)。
長期而言,公司能否邁向 42% 以上的毛利率目標,取決於垂直整合能否轉化爲光通信業務的成本優勢。
後續報告中,我們將重點分析技術路線演進對芯片廠、模塊廠價值的影響,並覆蓋 Coherent 的 NPO/CPO 前景,敬請關注!
<此處結束>
風險披露與聲明:海豚研究免責聲明及一般披露







