


Coherent:市值腰斬,光模塊 “全能王” 被錯殺了嗎?


光通信雙雄,一個 Lumentum,一個 Coherent。業務相似,但也有差異: Lumentum 以外售激光器芯片爲主,Coherent 雖量產激光器芯片,卻自用爲主,通過光模塊交付客戶,垂直一體化更早、更徹底。$Coherent Corp.(COHR.US)
那麼,賣模塊的 Coherent 優勢在哪裏?本篇將聚焦在其光模塊業務,回答以下四個問題:
一、光通信巨頭是如何煉成的?
二、Coherent 涉及哪些業務產品?
三、賣芯片 vs 賣模塊,有何差異?
四、Coherent 賣模塊有何 Alpha?
以下是正文:
一、光通信巨頭是如何煉成的?
1、從材料公司到光通信巨頭
Coherent(下稱 COHR)出身複雜。Lumentum(下稱 LITE)是由光網絡明星公司 JDSU 拆分上市而來,承接的是面向通信和數據中心的光器件業務,是"純血"通信背景。
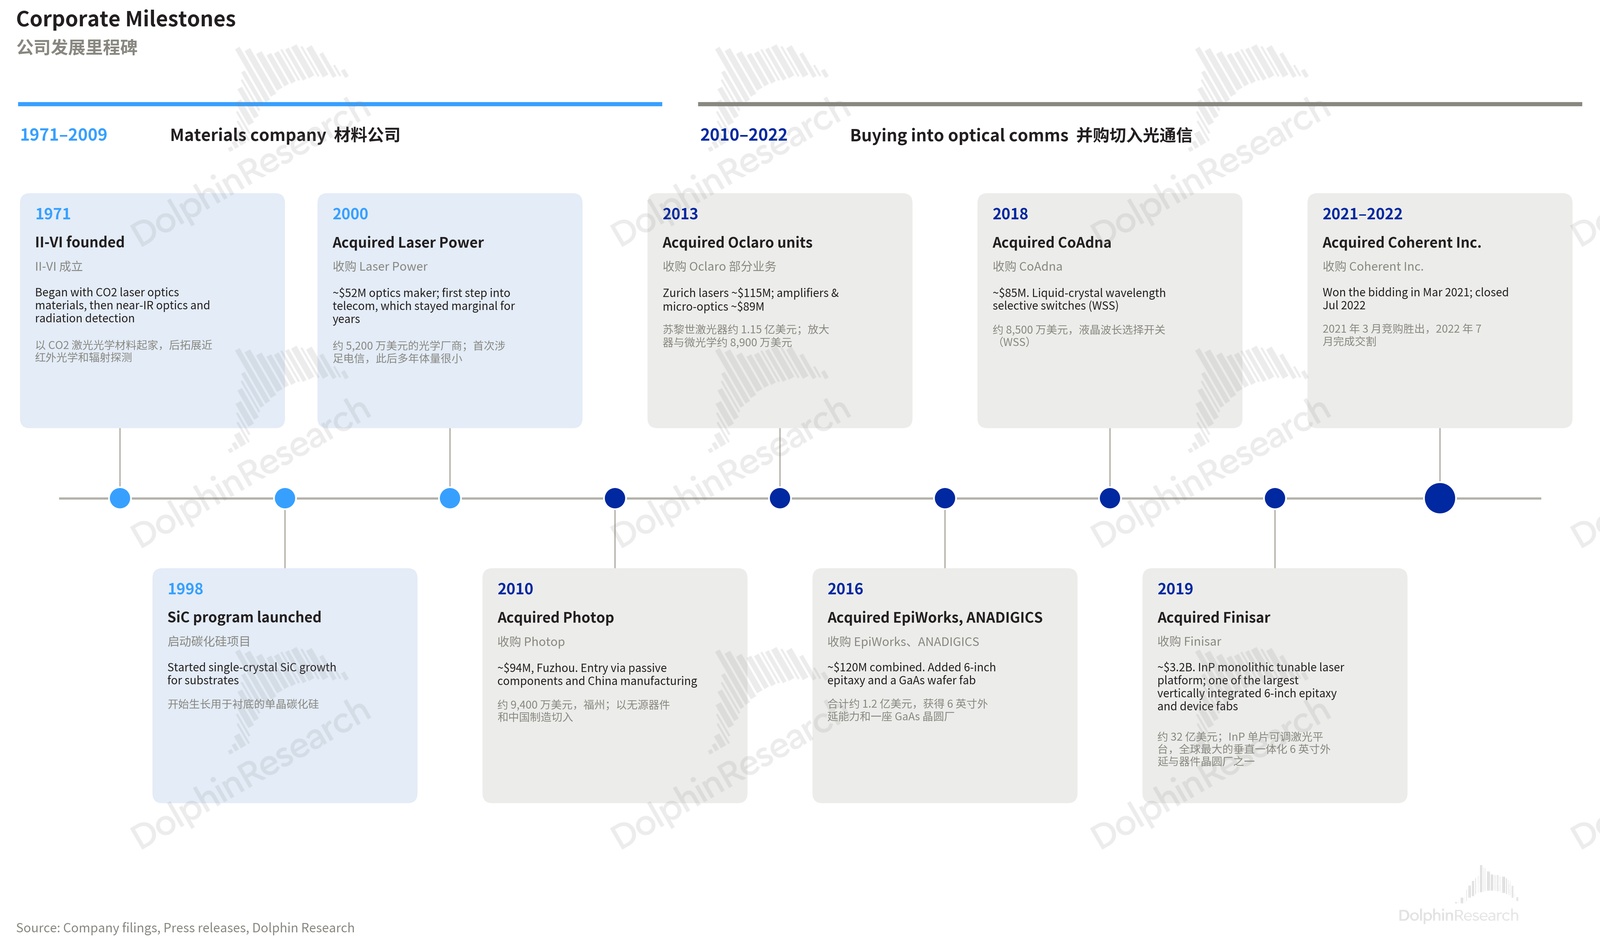
而 COHR 主體是以光學材料起家的 II-VI 公司,2019 年收購光模塊廠Finisar、2022 年收購激光器Coherent,並沿用了後者的名字和股票代碼。
那麼,做光學材料出身的 II-VI 公司,是如何一步步向光通信巨頭邁進的呢?
公司的發展基本可以劃分爲兩個階段:
a. 1971–2009 年,安守本分
II-VI 的主業始終是光學材料及其延伸。它以 CO2激光光學材料起家,期間啓動了單晶碳化硅生長項目,並收購同行 Laser Power,擴大了激光光學和軍用紅外業務;同期也接觸過一些通信器件,但通信始終是邊緣業務。
b. 2010 年起,轉向光通信,靠併購補齊全棧
老本行天花板低,給工業激光器做光學件,市場小、需求週期性強,II-VI 通過密集併購轉向光通信。而光通信基本沿用同一套底層能力(晶體生長、化合物半導體等),市場大得多。
此後十年,II-VI 先後併入 Photop、Oclaro 的激光器和放大器業務、CoAdna 和 Finisar 等一系列公司(見下圖),覆蓋了從材料、晶圓、器件到模塊、子系統的全棧產品。
理論上,II-VI 在併入 Finisar 後,光通信產業上的整合已基本完成。那爲何要繼續買入主營工業激光器的 Coherent 呢?
2、與 Lumentum 搶購 Coherent
核心是分散週期。正如海豚君在 LITE 覆蓋中所說,傳統光器件是週期性比較強的,供需大體均衡、競爭充分,價格年年往下走。專注激光器的 Coherent 因此同時被 II-VI 和 Lumentum 看中。兩家都想借此分散週期,但目的不同:
- LITE 想發展業務的第二曲線,切入光通信之外的激光市場,對沖傳統通信週期;
- II-VI 想把產業鏈縱向延伸,提升材料加工、顯示加工、儀器等各條激光產品線的競爭力,同時獲取 Coherent 的服務網絡當作 II-VI 高毛利售後耗材的分銷渠道。
2021 年 II-VI 勝出,成功以 70 億美元拿下 Coherent。
二、Coherent 涉及哪些業務產品?
1、業務結構:通信佔比約八成
買買買後,COHR 現在主要是網絡連接、工業材料以及激光器三塊業務。FY2026 公司重新劃分了業務部門,將原先的三個部門重新劃分爲 a. 數據中心和通信;b. 工業。
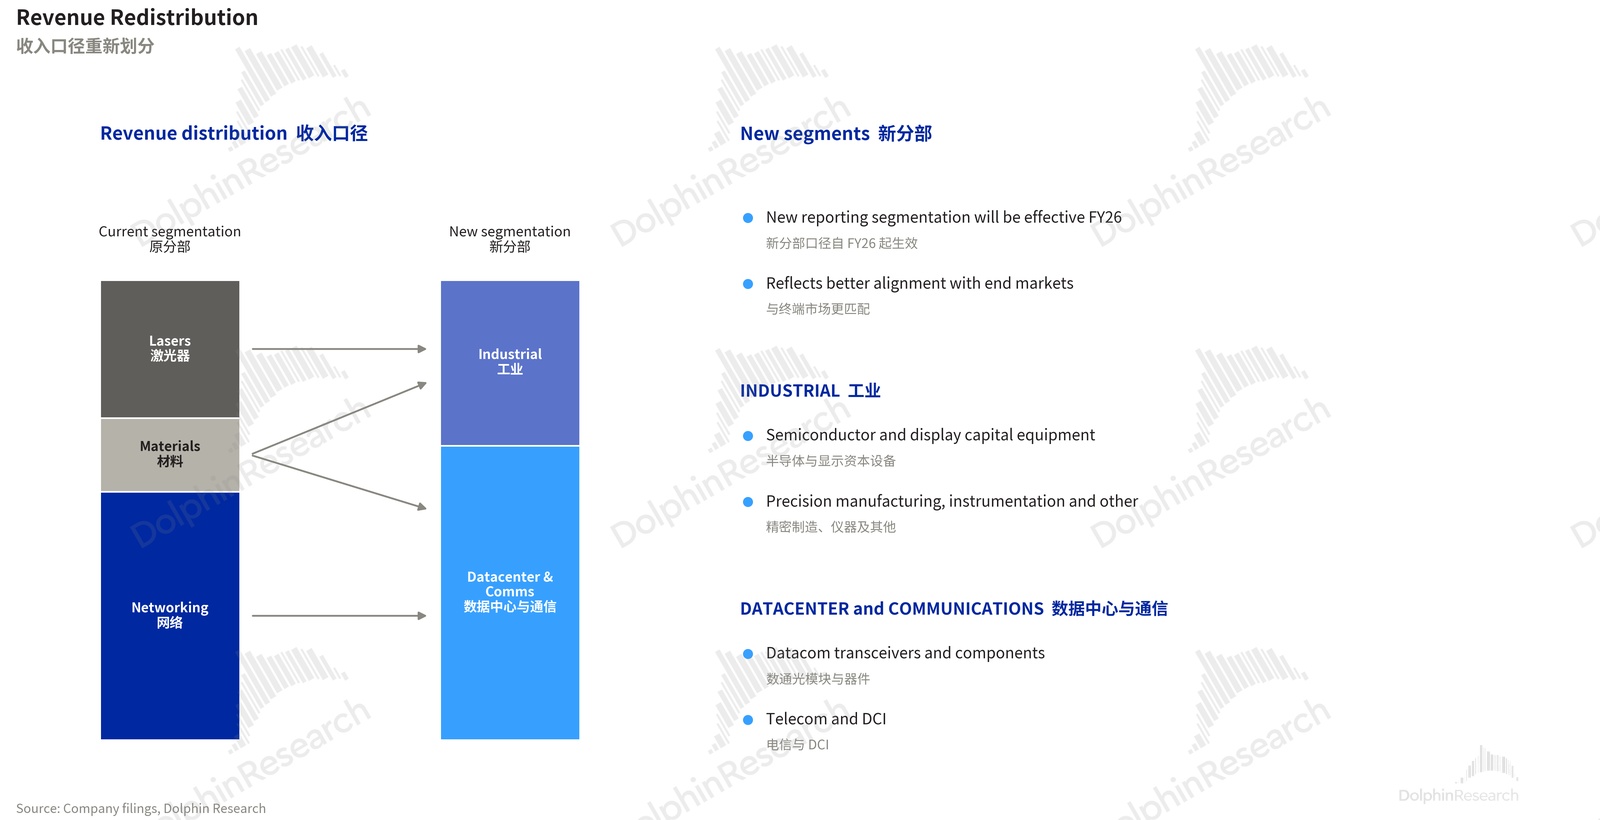
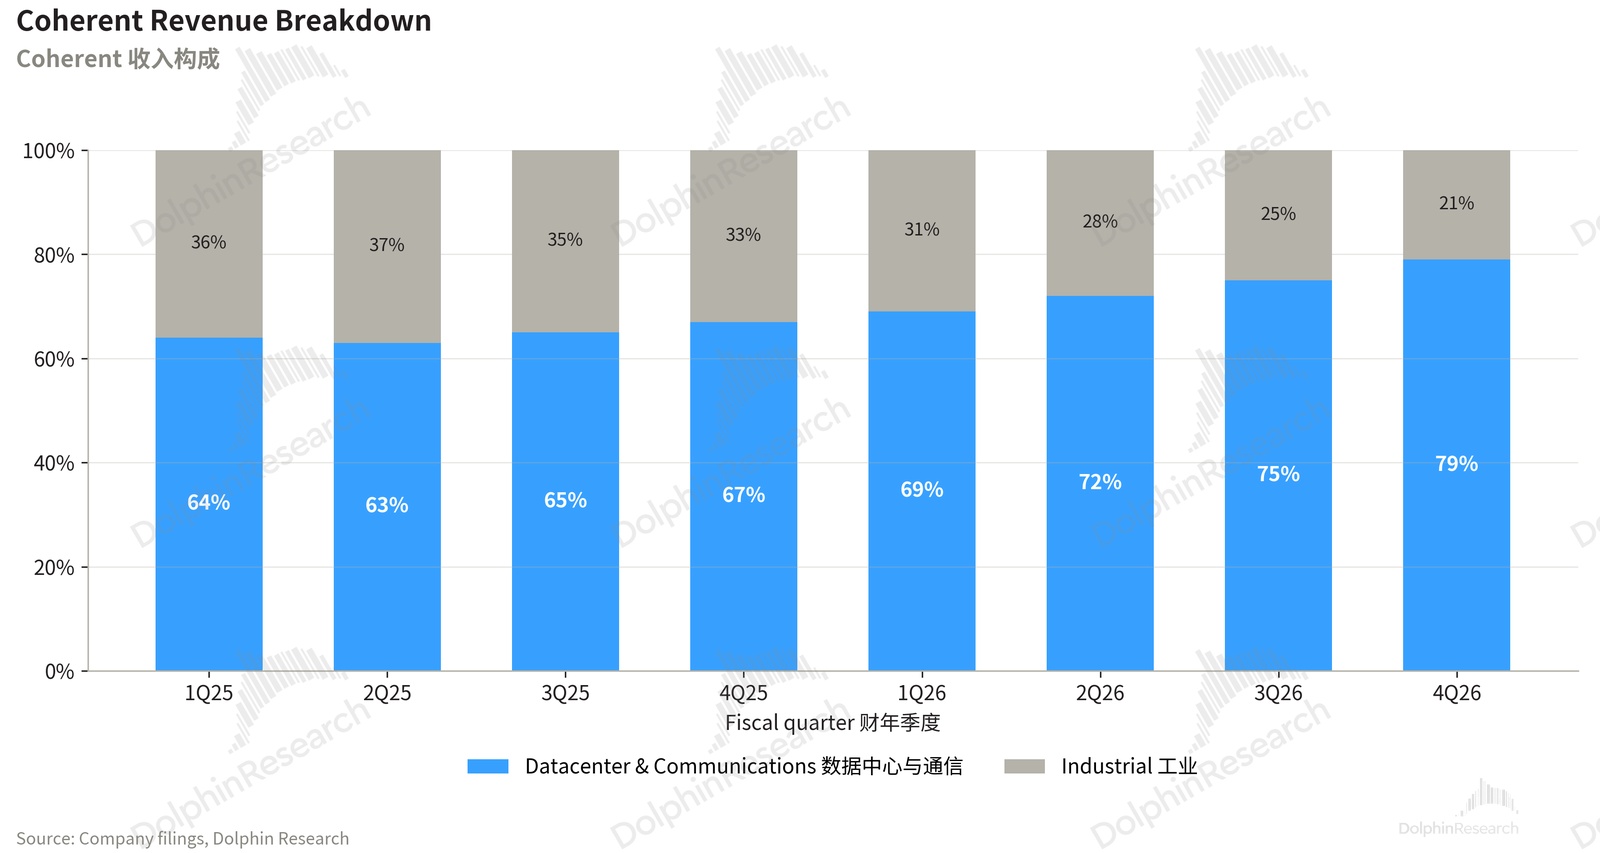
新口徑下數據中心和通信業務成爲主要收入來源,FY26Q4 佔比約 80%。而經海豚君測算,在可比口徑下,LITE 通信類收入高達 95%,是純度更高的光通信廠商。
工業上,公司做減法,剝離部分非通信資產。航空航天與國防業務(光學和激光系統)、慕尼黑事業部(激光加工設備)已分別於 2025 年 9 月和 2026 年 1 月出售。工業不是本篇重點。
2、通信業務:四大核心產品
數據中心和通信業務中核心產品的收入佔比由大到小依次爲:光模塊、通信/DCI 相關(ROADM/WSS/可調諧模塊等)、OCS 光路交換機以及 CPO 四類(CPO 相關可參考技術原理、產業鏈)。
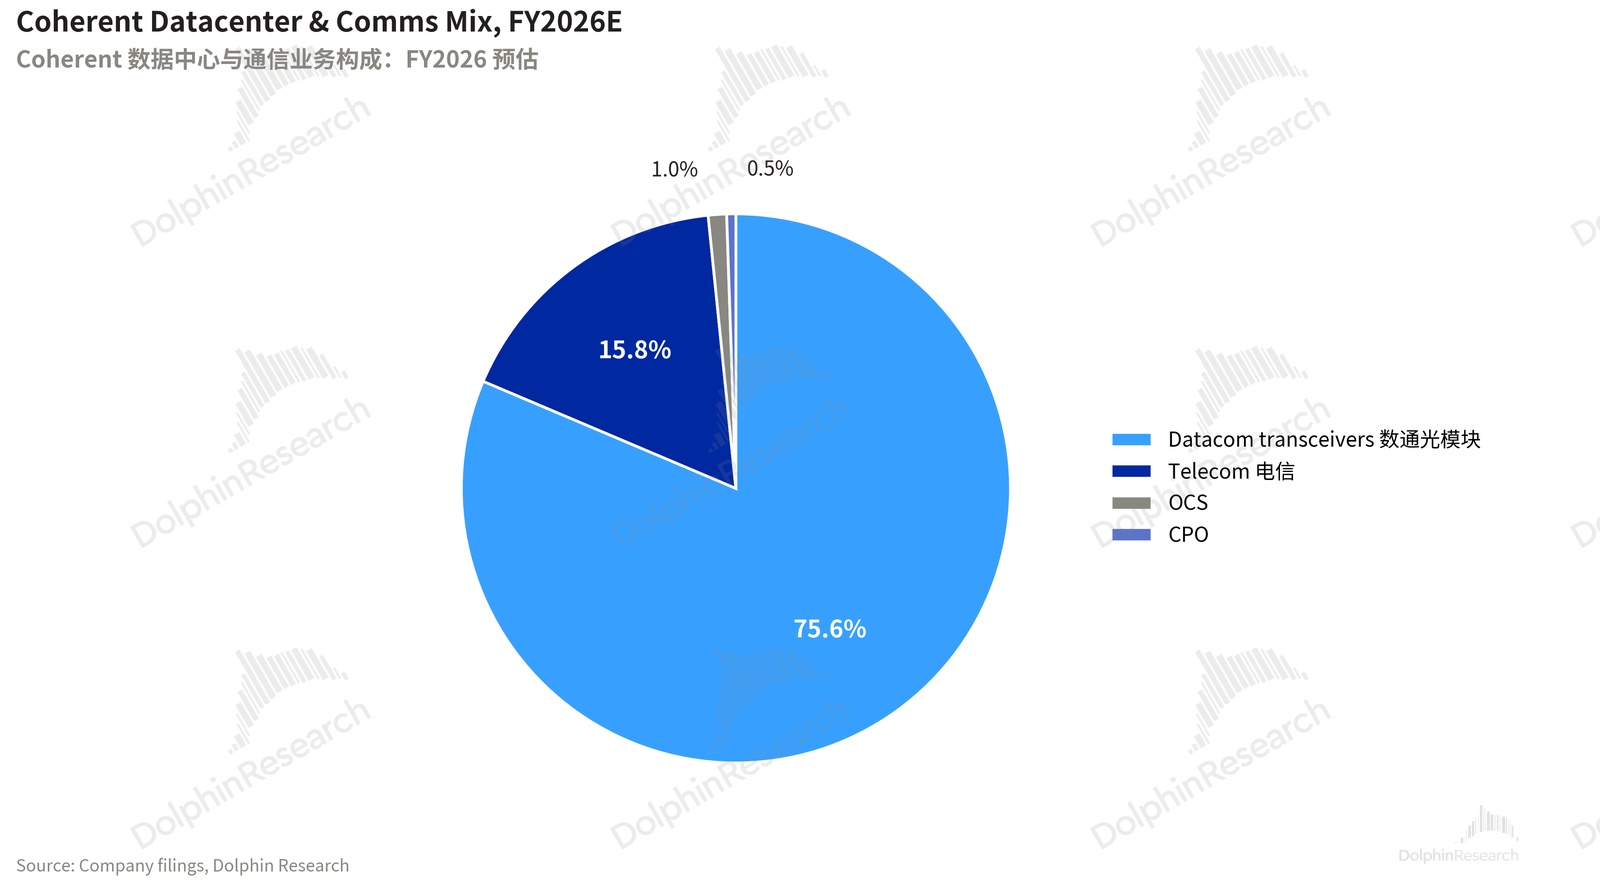
接下來重點看與 LITE 差異最大的光模塊業務:
三、賣芯片 vs 賣模塊,有何差異?
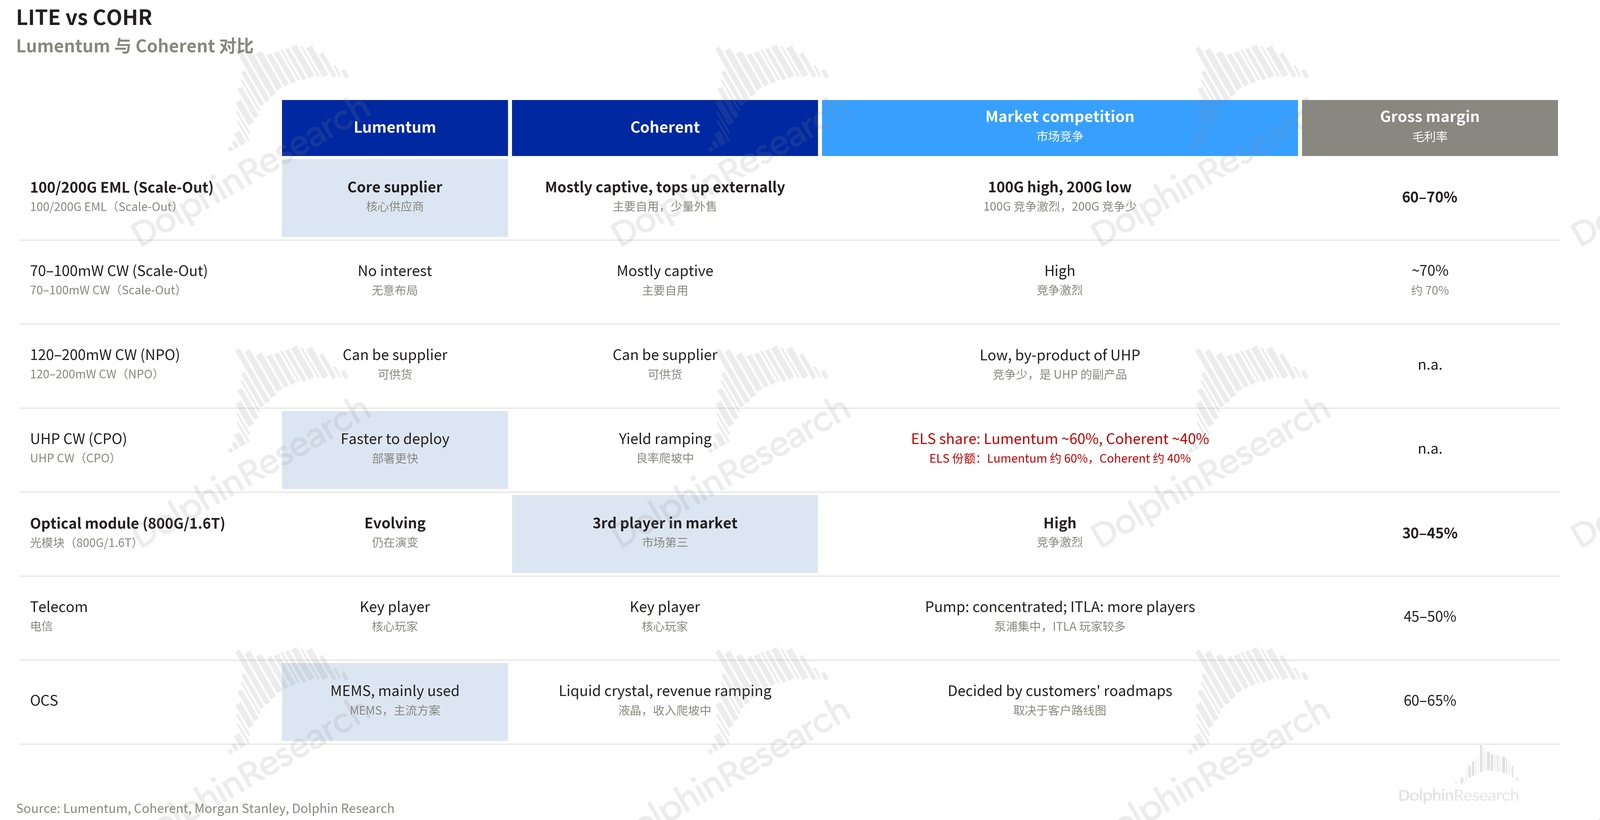
相較 Lumentum,最爲核心的區別是:Coherent 有能力量產激光器芯片,但不以外售高速激光器芯片(InP 激光器芯片)爲主要業務,而是以自用爲主,通過模塊直接交付終端客戶。那麼,該如何理解賣芯片與賣模塊這兩種生意呢?
簡單來說,賣芯片距離緊缺的上游近,且該環節本身存在二次外延的製造壁壘,毛利率高但池子小;賣模塊池子大、毛利率低,龍頭廠商的高毛利來自上下游環節,而非組裝本身。
1、財務:用較低的毛利率做大池子
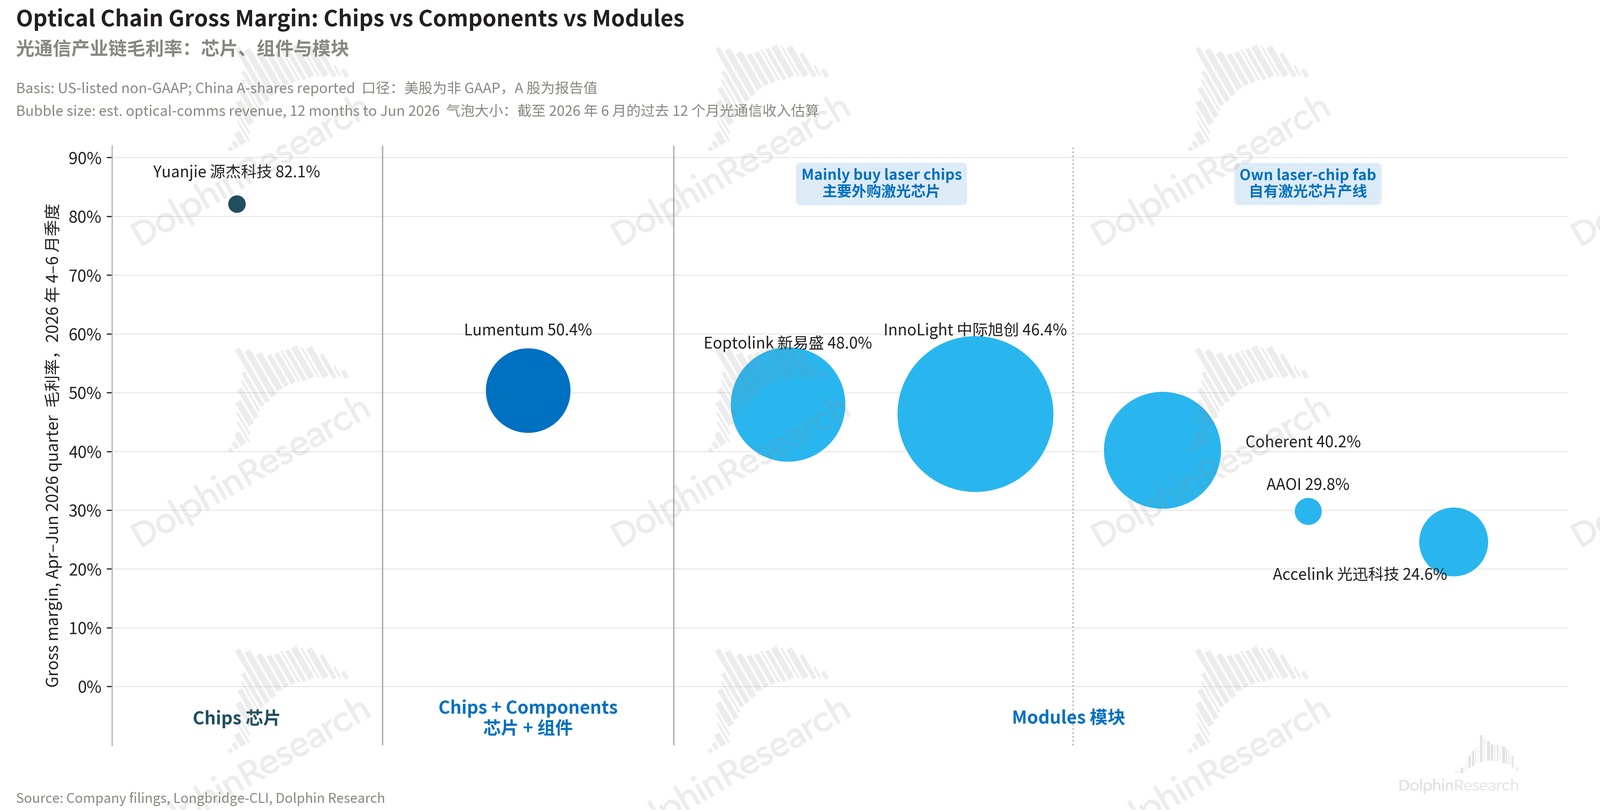
光通信玩家,可簡單劃分爲賣芯片、賣芯片 + 賣組件、賣模塊三類,如圖所示。
絕對金額上,由於激光器芯片是模塊的組成部分,模塊的收入體量理應更高,對應圖中更大的氣泡。
毛利率方面,僅涉及芯片業務的毛利率是相當高的,市場普遍預期 Lumentum 的 EML 芯片業務毛利達 60%+,而模塊業務的毛利率較低。差異從何而來?
2、產業鏈:越往上游越集中
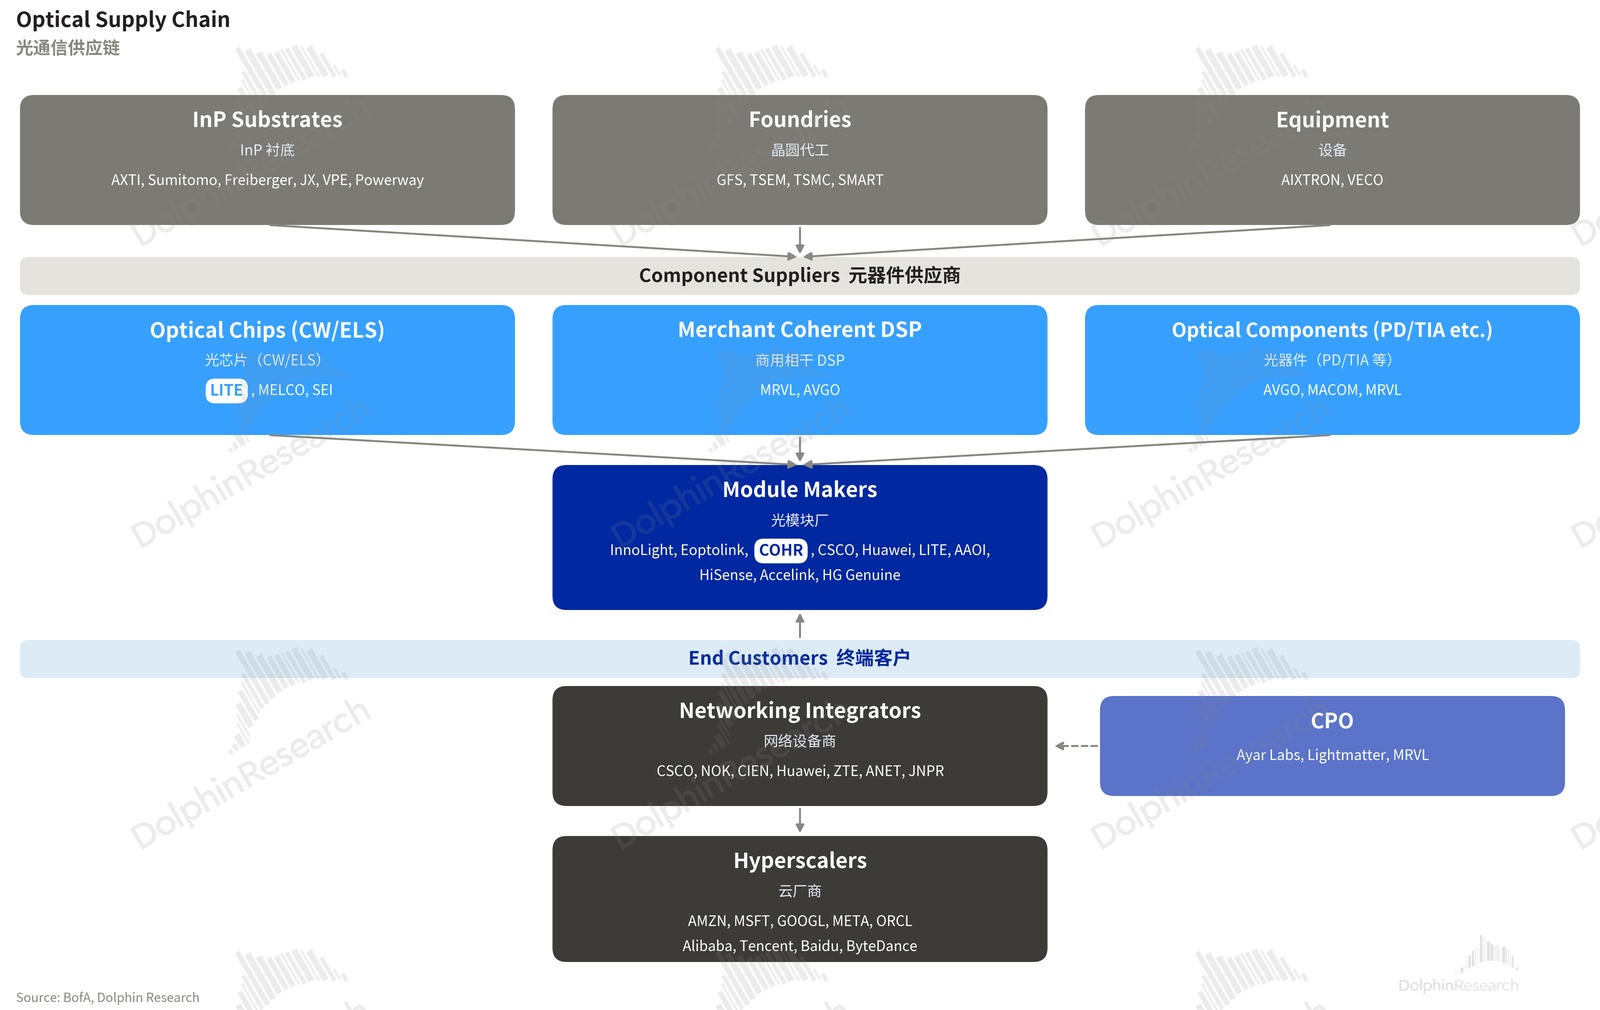
可插拔光模塊的產業鏈環節(下圖)上,最上游環節包括襯底/晶圓、晶圓代工、設備等;上游環節是組成光模塊的激光器芯片、DSP 以及光學組件等元器件;下游是網絡整合廠商以及 CSP 等。顯然,產業鏈環節中,上游玩家集中;中游模塊商衆多,競爭激烈。
InP 激光芯片:貼近上游緊缺環節,本身具備工藝壁壘,享受高毛利
對於 LITE 這種激光器芯片廠商而言,目前該環節處於上升週期,享受高溢價主要來自於兩點:
一是 EML 路線下二次外延具備工藝壁壘(參考Lumentum深度)。
二是其離緊缺的上游更近,下游光模塊廠的需求仍然遠超供給。
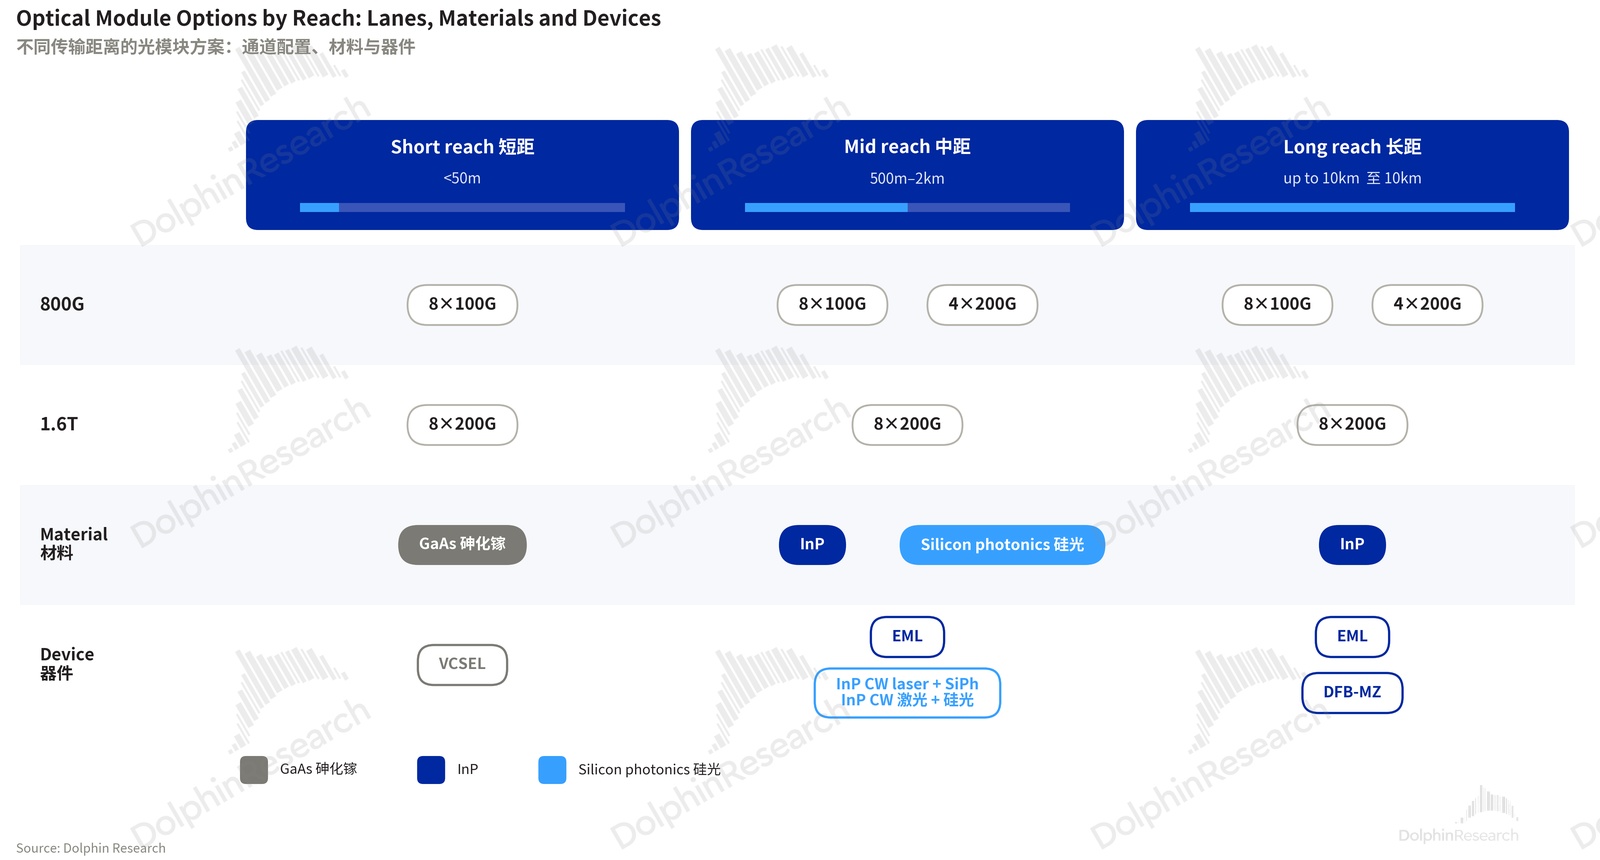
- 需求側而言,目前行業的光模塊部署從 800G(8 x 100G)向 1.6T(8 x 200G)轉移,因此在最上游緊缺的情形下,無論採用哪條技術路線,速率能夠滿足 200G 是首要因素,下游基本會照單全收。
- 供給側而言,核心卡點仍在最上游的 InP 襯底環節,海豚君認爲 2028 年之前供給偏緊的格局很難扭轉。
因此,對於激光器芯片廠商而言,當前的競爭在於兩點 a. 技術能力上能夠滿足下游需求;b. 上游襯底/晶圓的產能。
3、模塊:組裝環節壁壘有限,價值在上下游
對於模塊廠商而言,在產業鏈中涉及上游諸多環節、更貼近終端用戶,競爭非常激烈。要有上游供應的整合能力,也考察產品的交付、驗證能力。從常見的上下游關係中,它的定位類似 “組裝廠”。
1)模塊廠的 “組裝” 本身在產業鏈中提供多少價值?
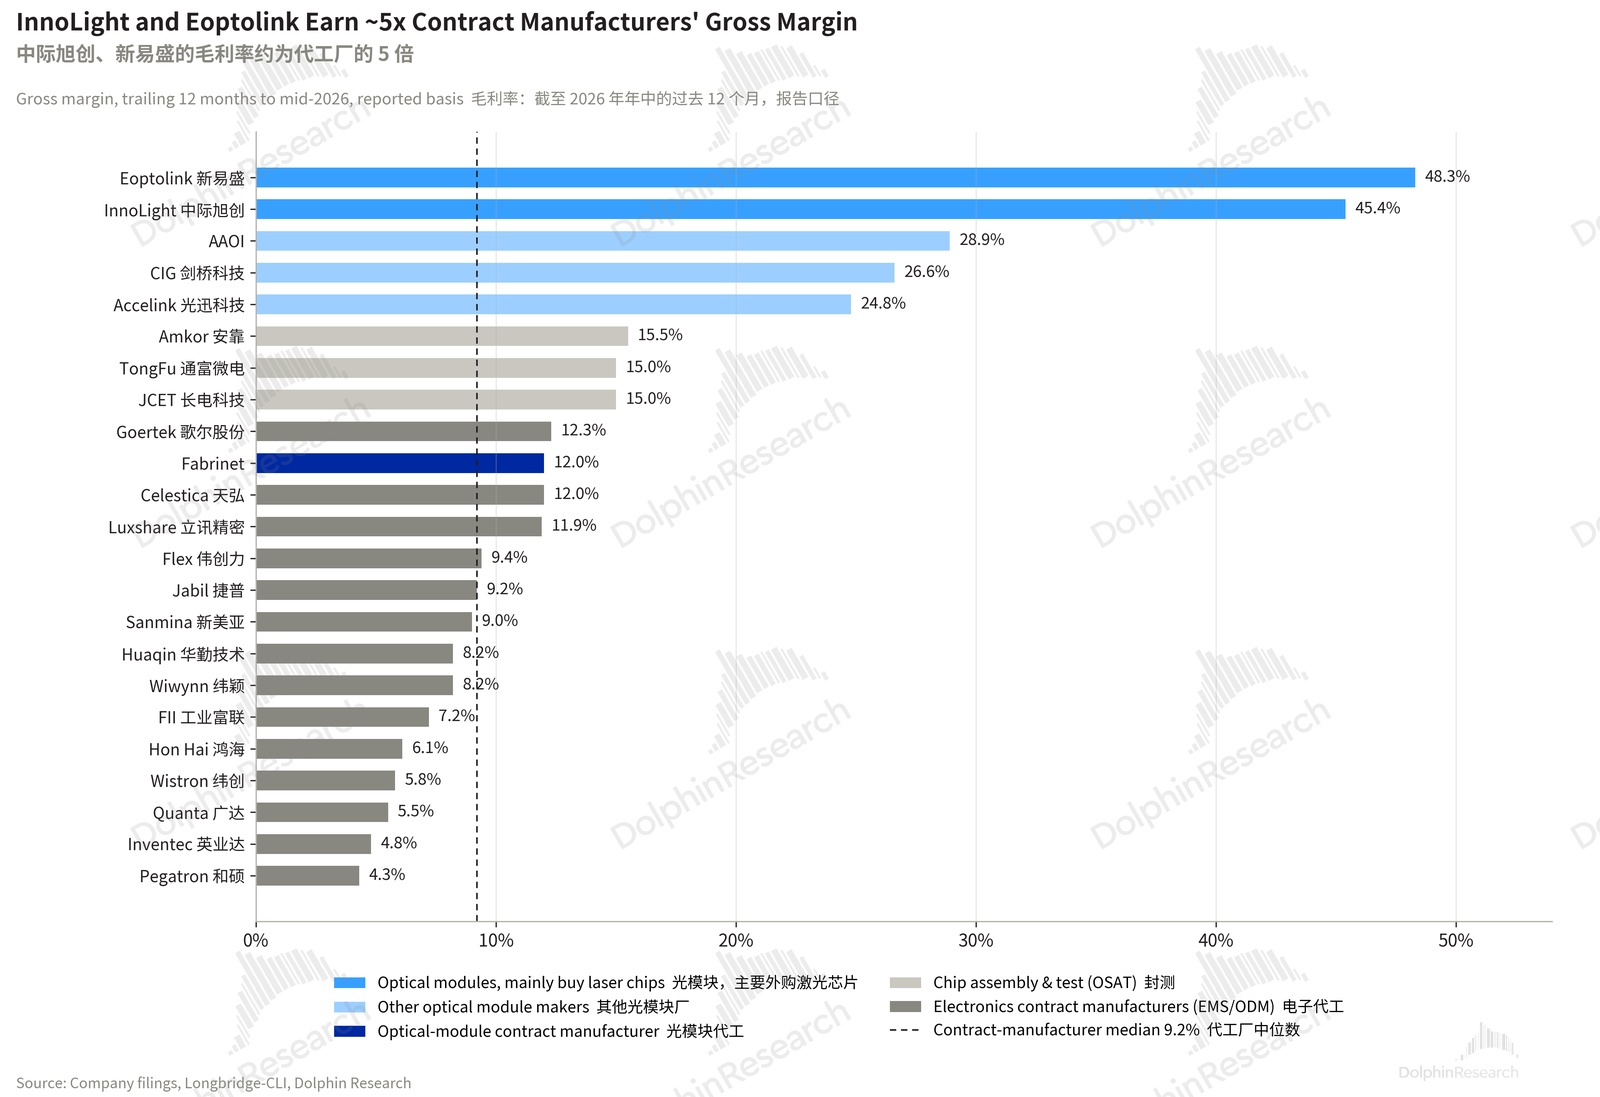
組裝環節通常在製造業的產業鏈中是很難喫到肉的,毛利率通常在 5%-20%;以組裝代工爲主的 Fabrinet 毛利率僅 12%。
但同行中際旭創、新易盛等龍頭毛利率 45%+。該環節在產業鏈中提供了什麼價值呢?
結論是:儘管組裝工藝具備一定難度,但並非像芯片廠商的二次外延那樣高壁壘,海豚君不認爲能夠撐起龍頭的高毛利率。
我們先來看看模塊廠商是如何將上游各環節加工組裝成可插拔光模塊的。以 1.6T EML 方案爲例,模塊廠拿到上游環節的元器件後,要經過四個階段:貼片打線上板、光學耦合、總裝、測試出貨。如下所示:
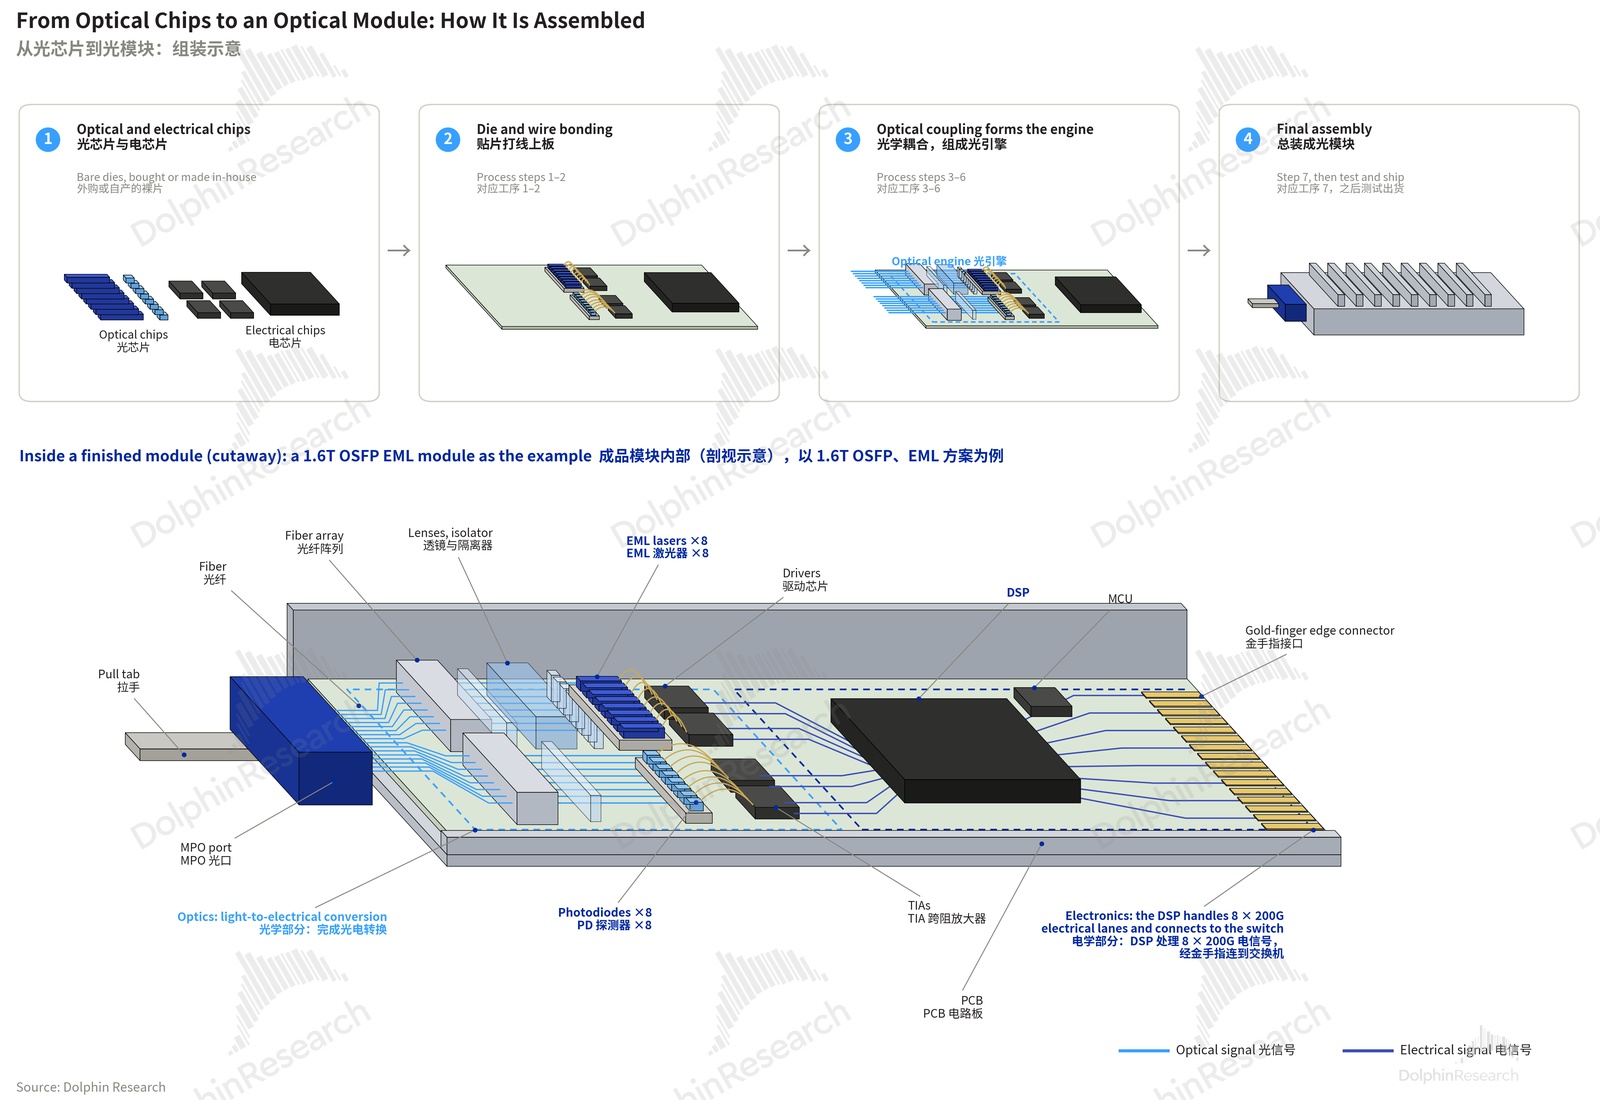
信號的發送路徑參見上圖的光模塊示意圖:交換機的電信號經金手指進入 DSP,由 Driver 放大後驅動 EML 發光,光依次經過透鏡、隔離器,進入光纖陣列,再從 MPO 光口出去。
接收路徑則相反,經 PD 轉回電信號,由 TIA 放大,交給 DSP 處理後送回交換機。
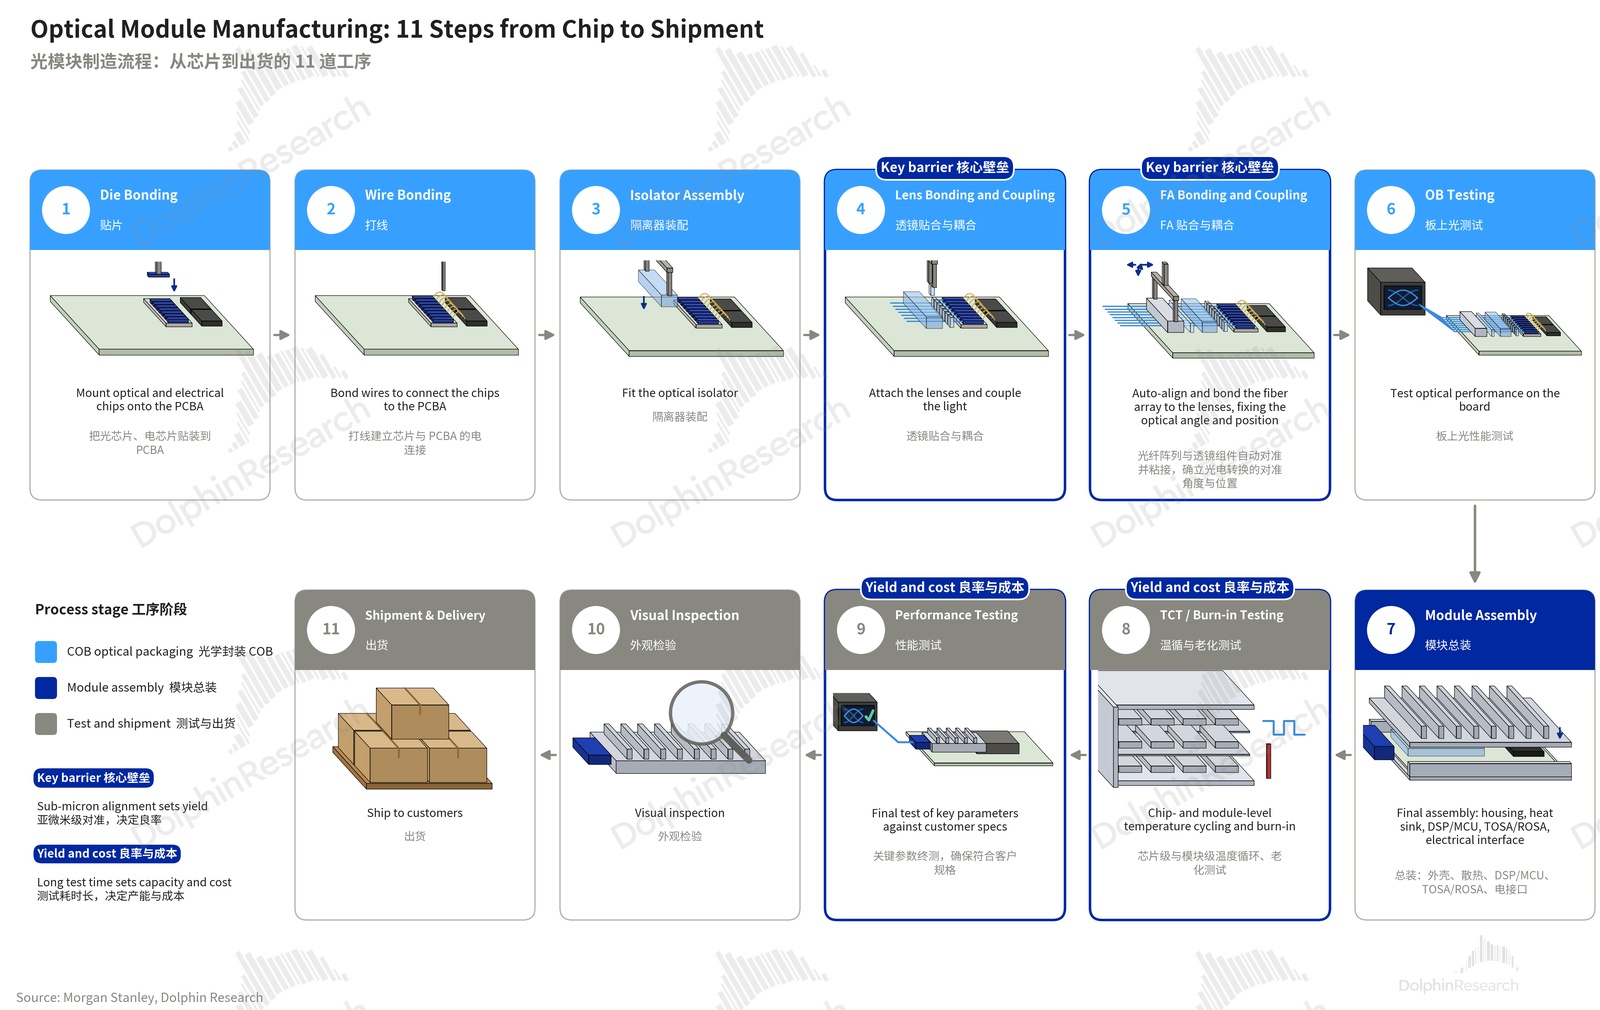
EML 路線下具體工序如上圖所示。其中核心環節是第 4、5 步的透鏡貼合與耦合、光纖陣列(FA)對準與粘接,業內統稱"光路耦合"。
由於激光器發出的光又細又散,光纖只接收粗細合適、方向筆直的光;光學耦合就是用透鏡把激光整形,再精確地送進纖芯。光路耦合被業內普遍認爲是最耗時、最影響良率的工序。
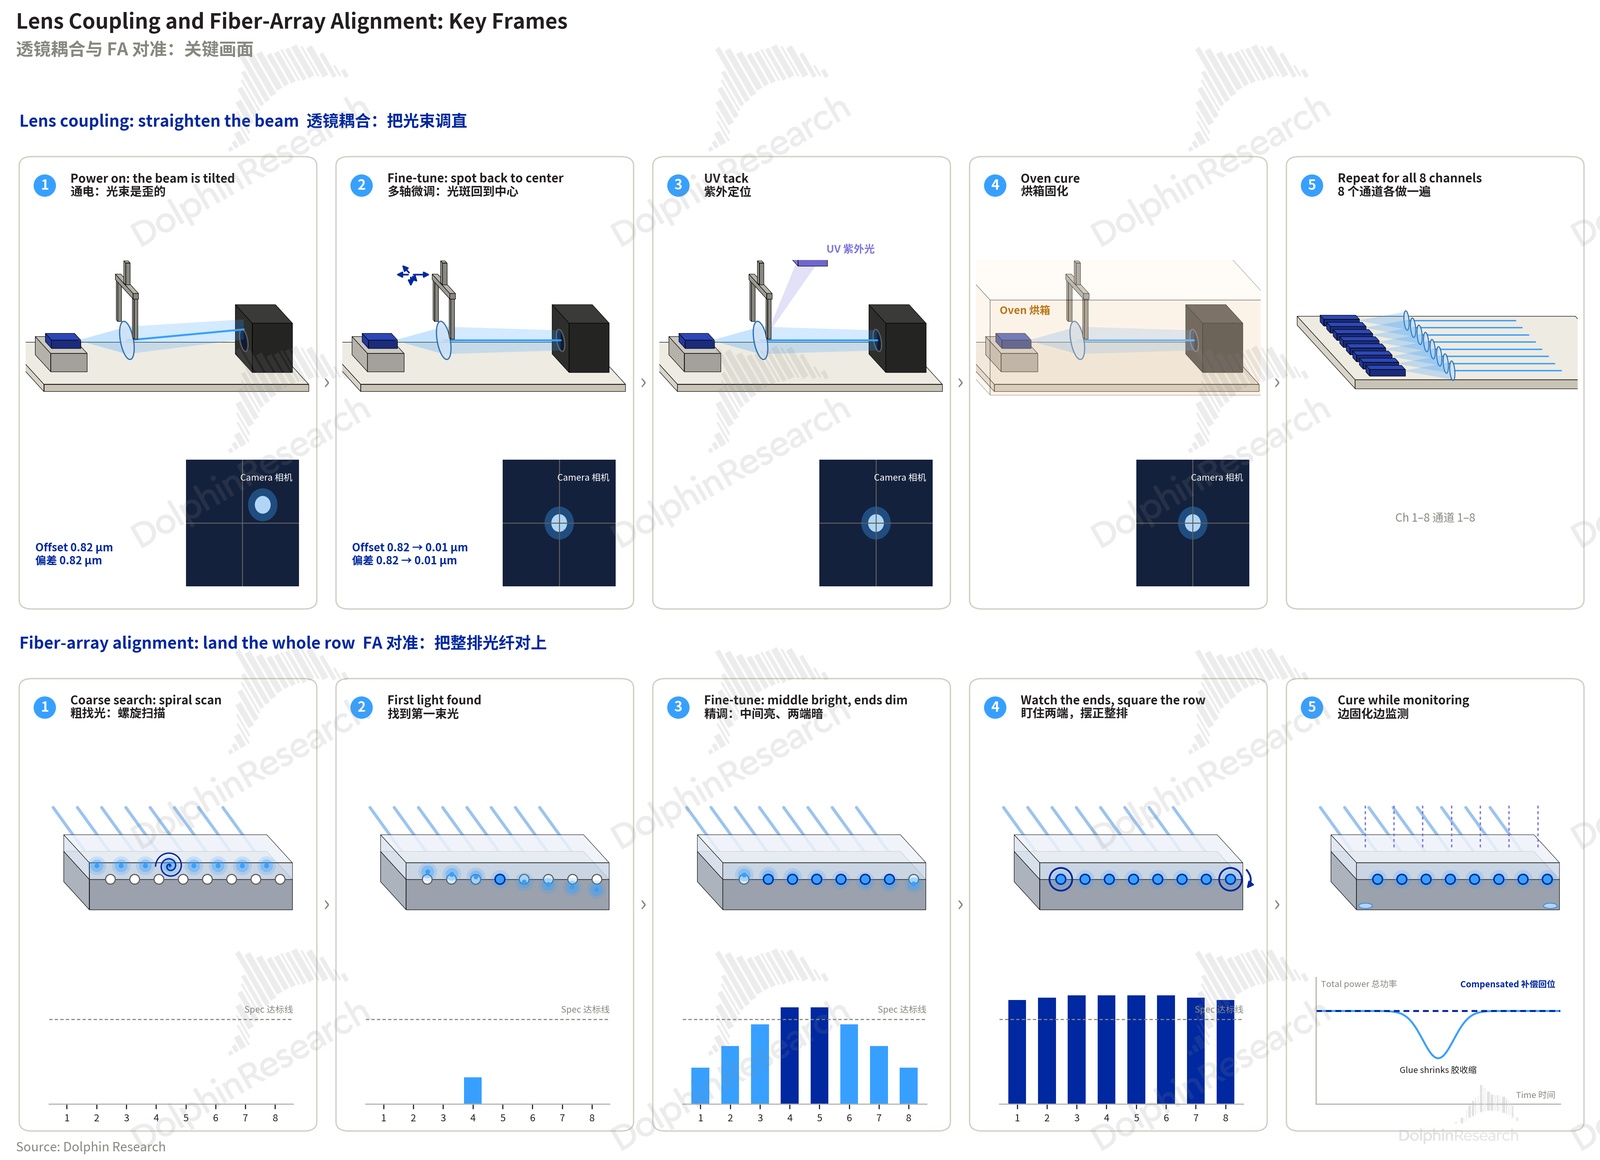
我們具體解釋一下工藝流程:
透鏡耦合(上排):作用是把激光器發出的發散光整形爲平行光。透鏡位置偏差零點幾微米,光束即發生偏折,在光斑相機中表現爲光點偏離十字中心(①)。
生產中,激光器通電工作,夾爪夾着透鏡在精密平臺上多軸微調,直至光點回到中心(②);隨後用紫外光照射數秒完成初步定位(③),再送入烘箱徹底固化(④)。8 個通道需逐一重複上述流程(⑤)。
FA 對準(下排):作用是將 8 束光同時耦合進 8 根光纖。 光纖中的光無法直接觀測,對準精度只能通過各通道的進光量判斷,進光量越高,耦合效率越高。
工藝上先以螺旋掃描尋找初始光信號(①②),再微調至進光量最大(③);此時整排光纖往往仍有傾斜,表現爲中間通道強、兩端通道弱,需要調整角度,使 8 個通道同時達標(④)。最後在固化過程中持續監測進光量,實時補償膠水收縮造成的位移(⑤)。
膠水一旦固化便無法返工,因此這一步對一次良率的要求最高。
通道數越多、速率越高,耦合良率的要求越苛刻,因爲各通道的良率會層層相乘。
但海豚君認爲,儘管組裝工藝本身存在較難的環節,卻不足以撐起中際旭創、新易盛的高毛利率。畢竟以模塊代工業務爲主的 Fabrinet 同樣在爲英偉達量產 1.6T 光模塊,意味着其工藝能力足以進入核心客戶的供應鏈,毛利率卻只有約 12%。
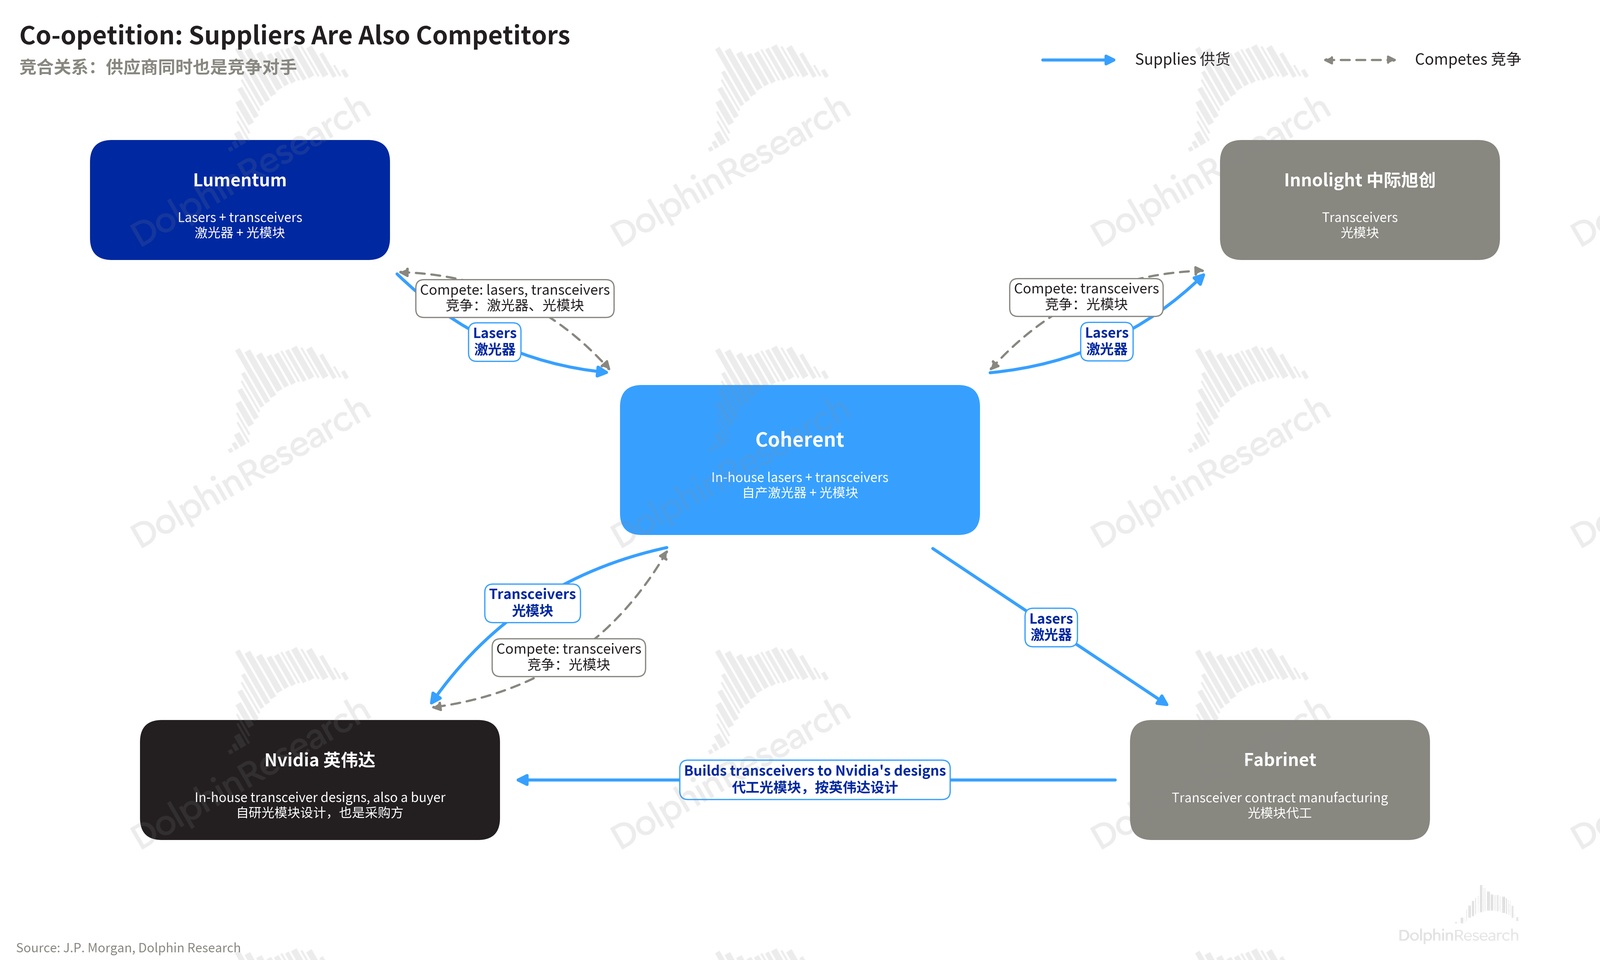
事實上,光通信的產業鏈上的企業既是上下游的合作方,也是同環節的競爭方。因此模塊環節的競爭是非常充分的。
那麼,龍頭的高毛利從哪裏來?我們沿着產業鏈向上下游找答案。
2)上游:光芯片與 DSP 是核心卡點
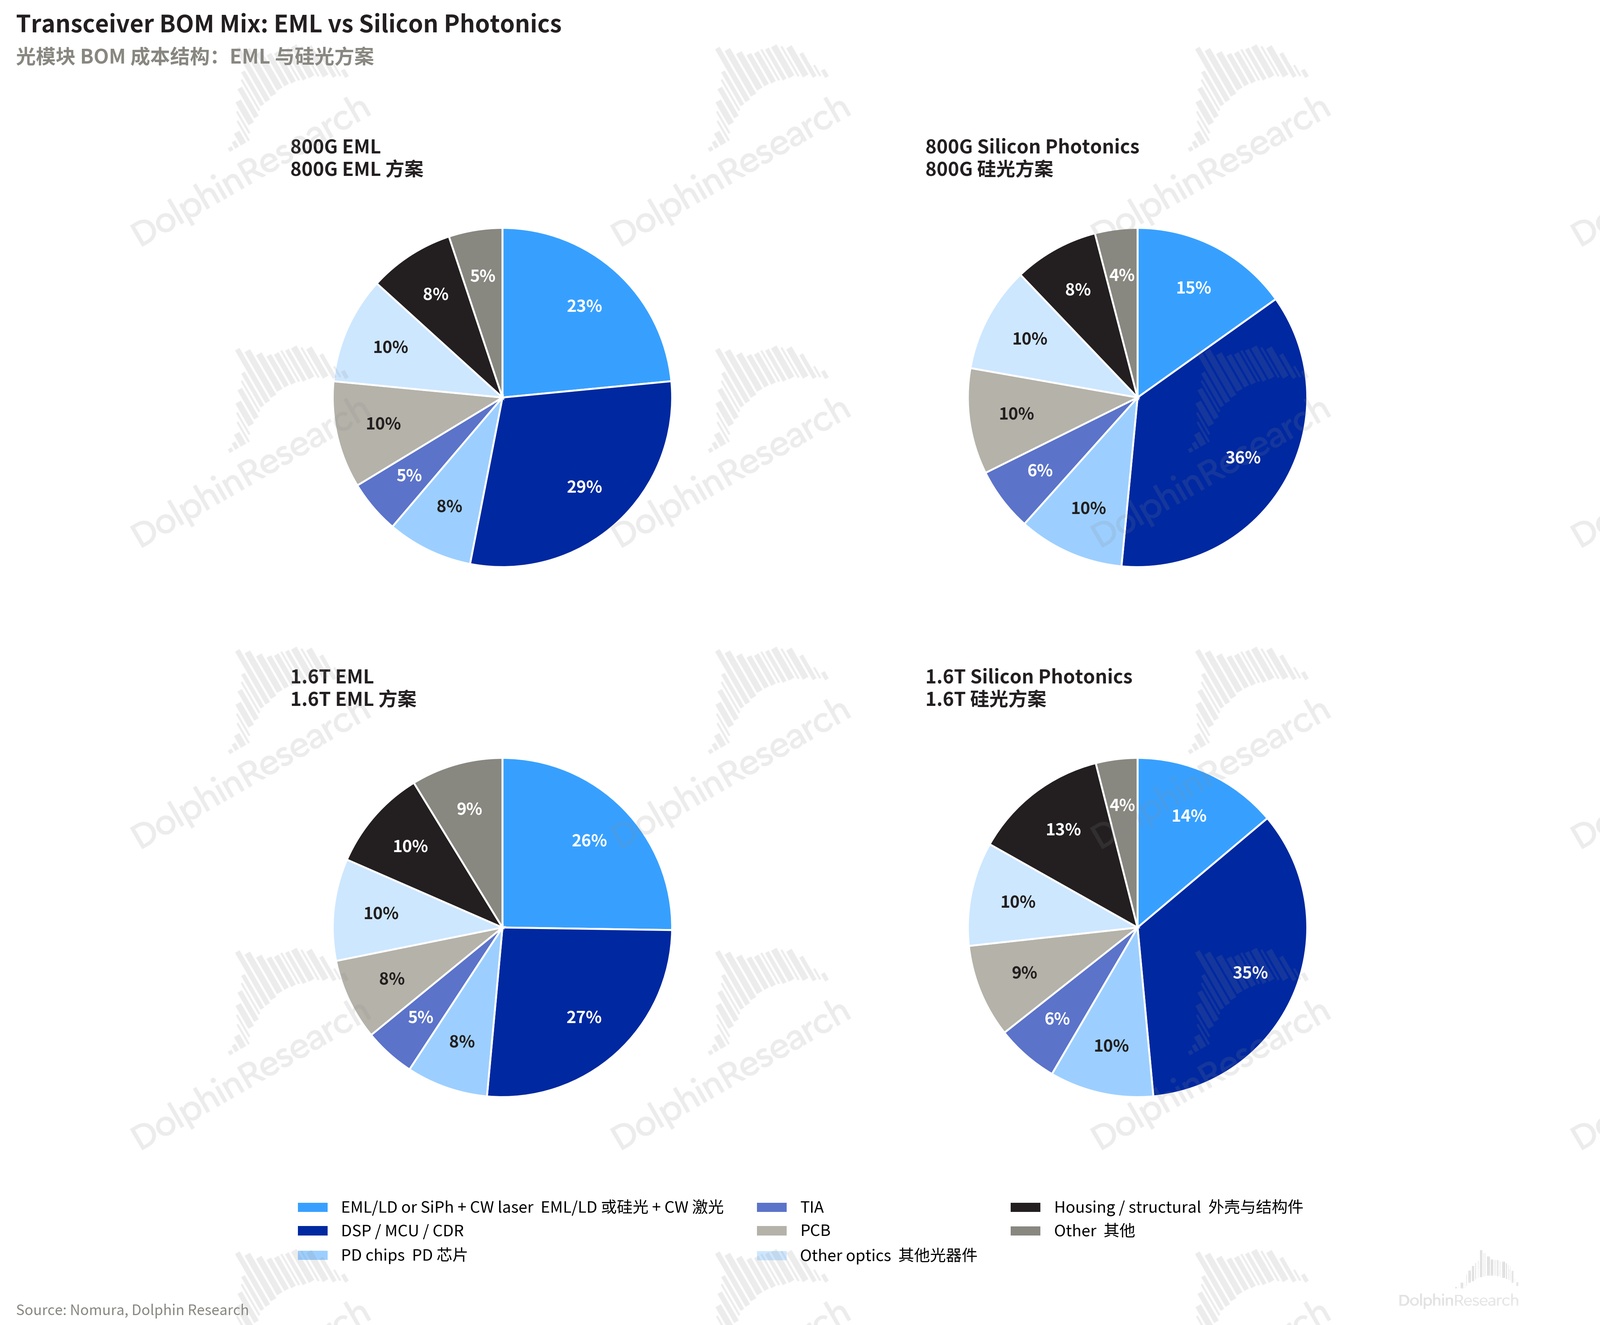
在 800G&1.6T 的光模塊中,集成式 EML & 分離式 CW+ 硅光路線的 BOM 來看(下圖):激光器芯片與 DSP 芯片 BOM 成本明顯高於其餘元器件,合計佔到模塊價值量比重近 50%,是光模塊中的兩大核心。
每一個上游環節都會影響到模塊廠的交付,除了我們上文所說的激光器芯片(受襯底緊缺制約),其它元器件的緊缺情況梳理如下,“★” 越多,越可能成爲瓶頸環節。
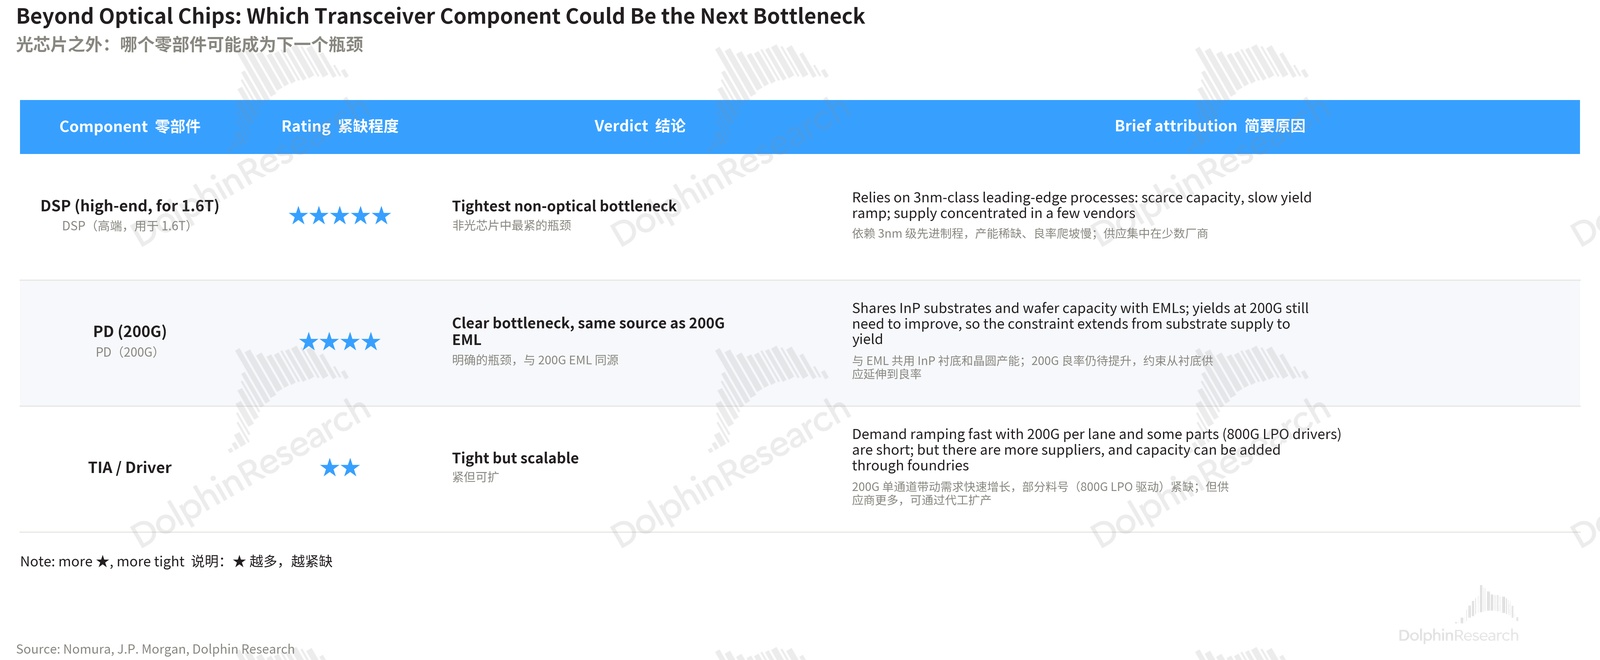
- DSP 芯片價值量高,但製造工藝及產業鏈與光鏈條相去甚遠。
光模塊廠商基本沒有自研 DSP 能力,主要依賴 Marvell 與博通供應,產業調研顯示二者合計佔高端 DSP 市場的 90% 以上;目前 3nm 芯片因良率問題很可能會面臨供應短缺。
也就是說,DSP 是所有光模塊廠共同的瓶頸,誰都無法自給,差異在誰能拿到更多配額。
- 另一個不可控因素是襯底。InP 襯底量產壁壘高、供應集中在日本的住友電工(40%)、JX 金屬(10%)加上美國的 AXT(30%),供應相當稀缺。
即便是激光器芯片龍頭也要外購襯底,買來後自己做外延和芯片;外延的 Know-How 決定了 EML 路線下的技術壁壘。
因此,高價值量的光芯片(包括激光器芯片與 PD 芯片)受襯底緊缺制約,將成爲模塊廠商的核心瓶頸環節。
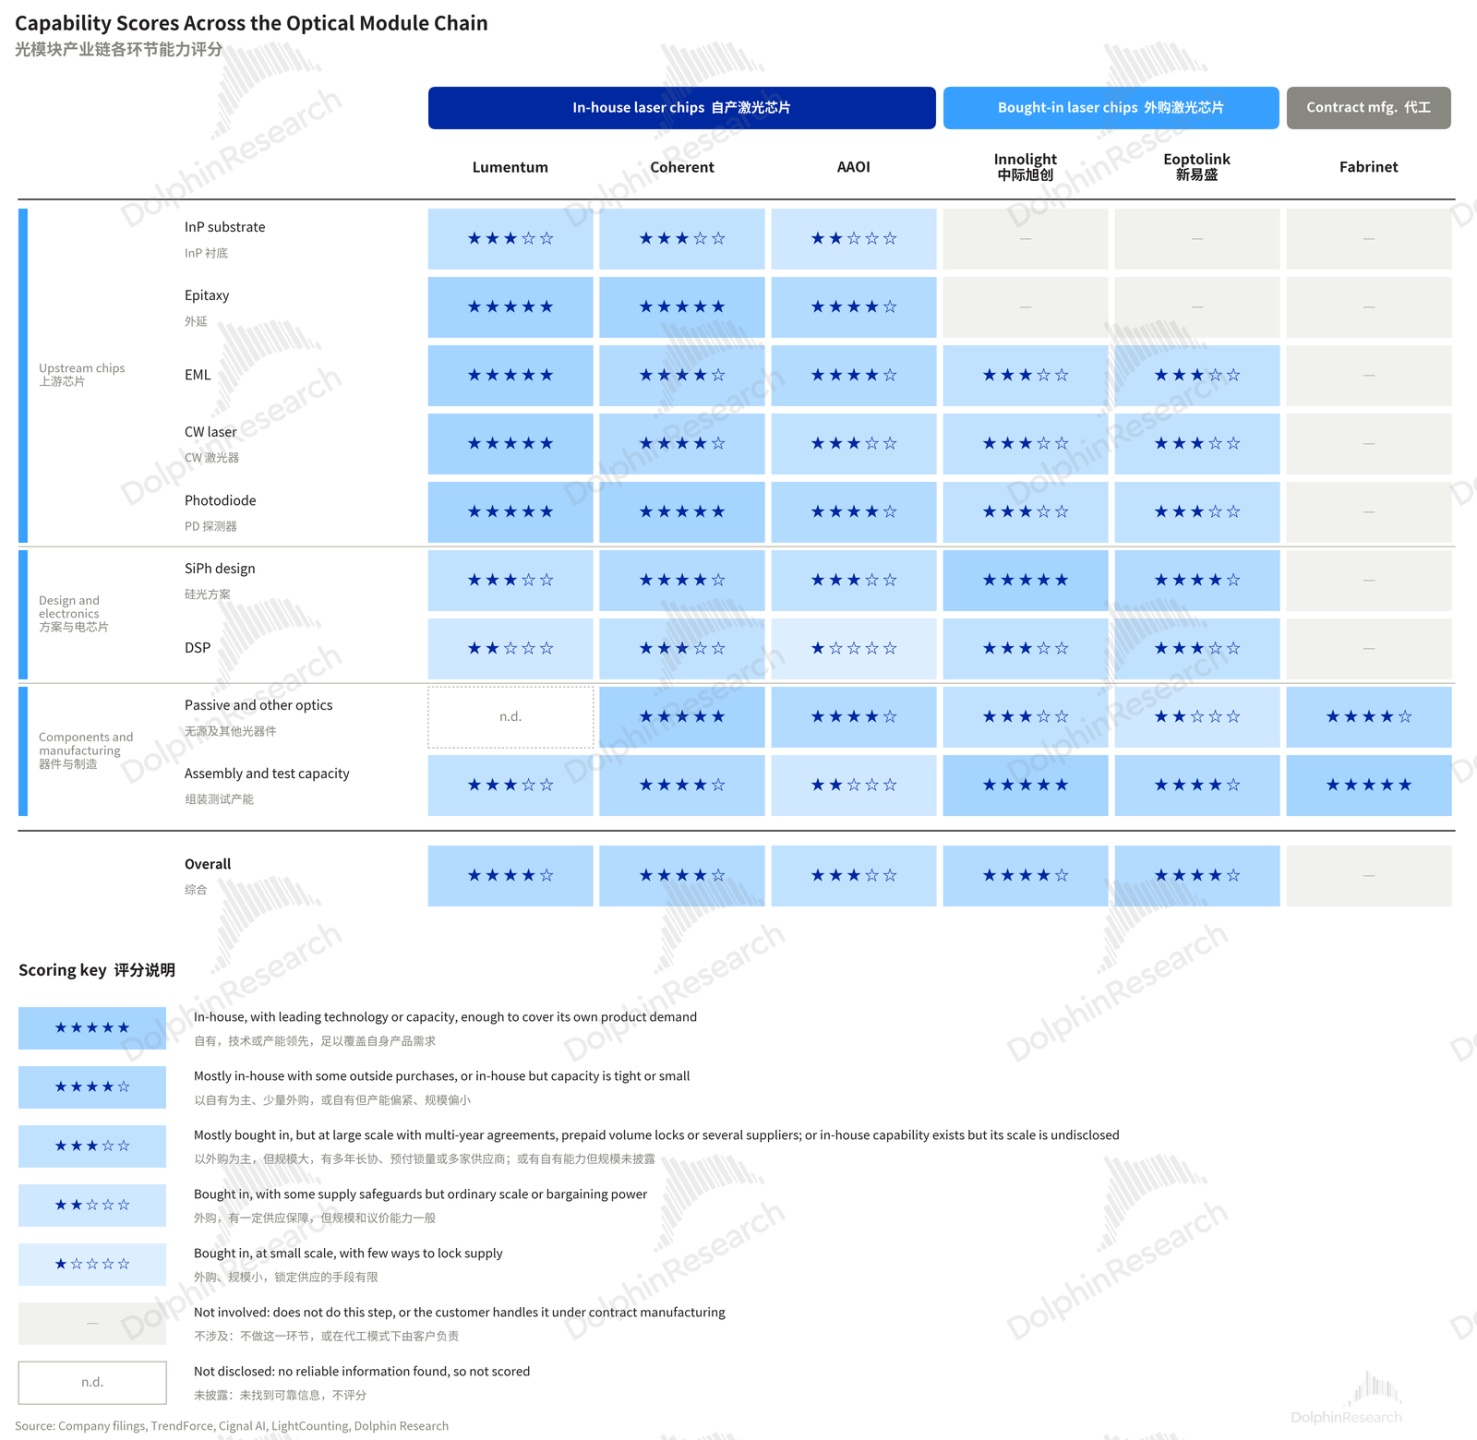
供應鏈管理能力強、產能自給能力強的廠商供應更有保障。下表對多家模塊廠商的供應鏈能力進行了評級。在供不應求的週期裏,有交付保障的廠商能拿到份額和議價權,這是龍頭高毛利的來源之一。
3)下游:早期介入客戶,並大規模量產
下游買家高度集中在英偉達、谷歌、亞馬遜(點擊看各家組網方案)等科技巨頭。
客戶的核心需求是多 SKU 鋪開。如下表,各家客戶在速率(800G、1.6T、3.2T)、封裝形態(可插拔、LPO、NPO、CPO)和網絡架構上的選擇與節奏各不相同;再考慮傳輸距離(DR/FR)、光源方案(EML/硅光)的組合,SKU 數量相當龐大。
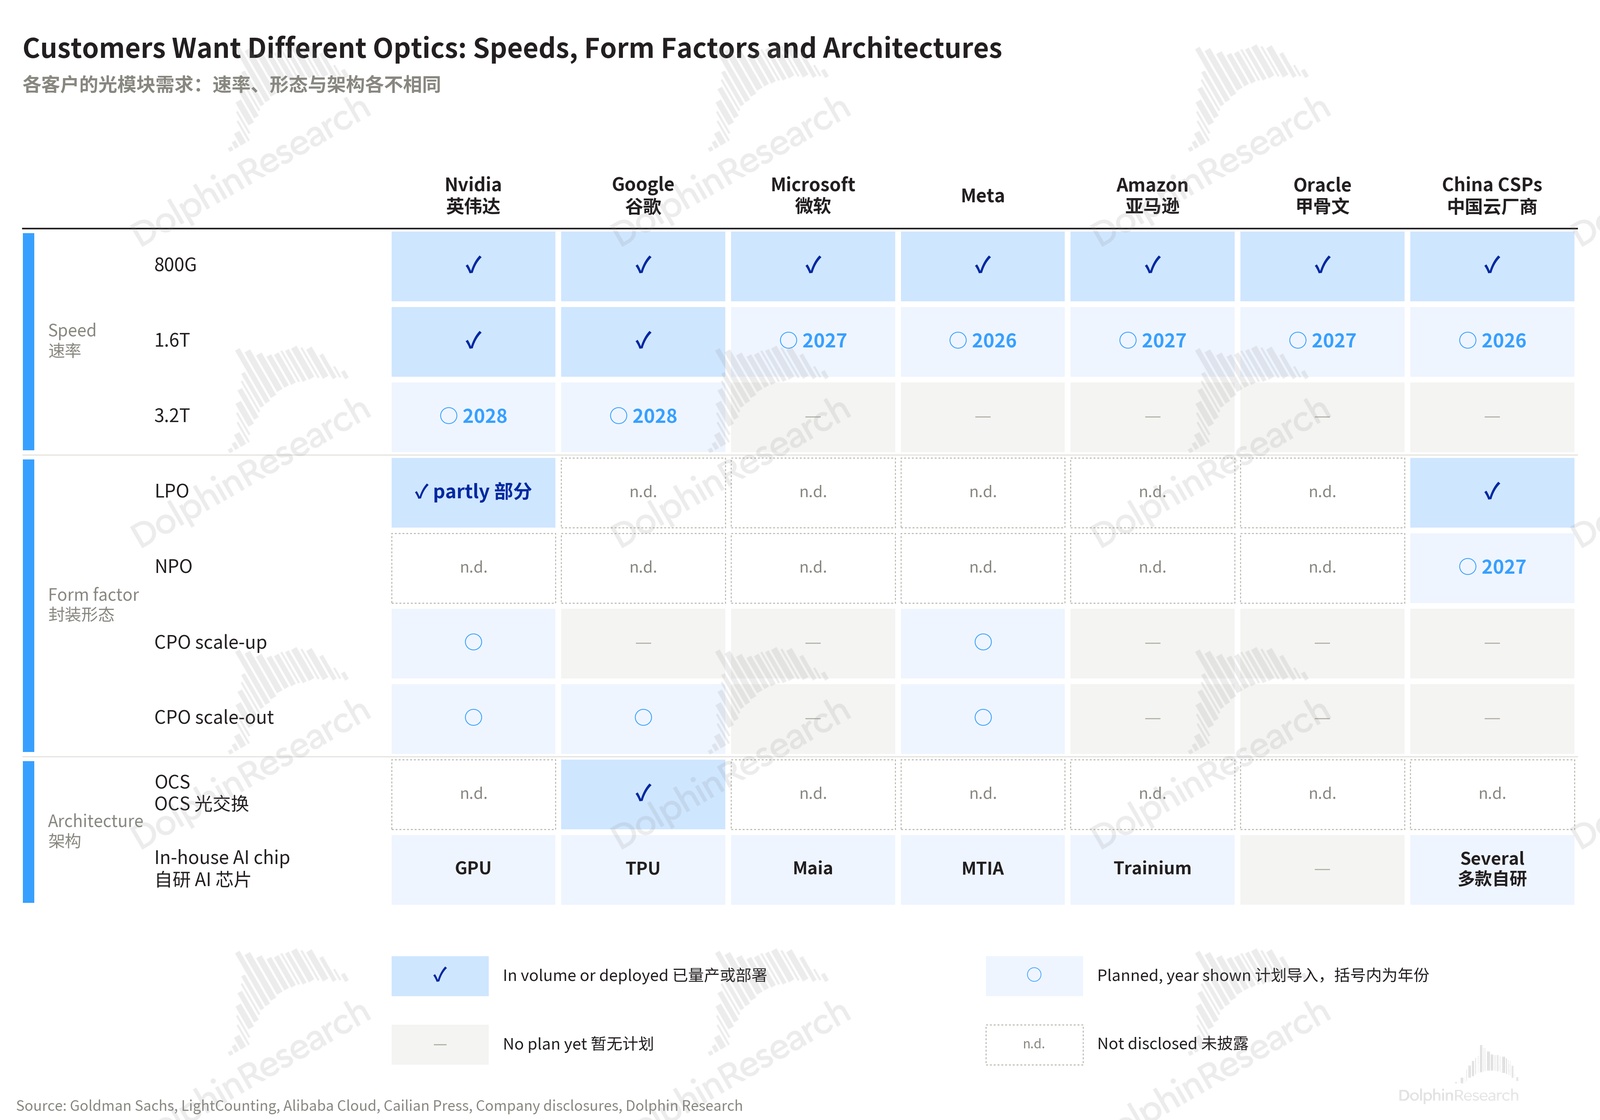
那麼數量如此多的 SKU 該如何實現交付呢?簡單來說,目前客戶選的不只是供應商,而是能一起定義規格、並按時把量交出來的夥伴。
海豚君認爲,這是龍頭(中際旭創、新易盛等)廠商取得比純組裝代工更高毛利率的第二點因素。
a. 龍頭模塊廠如何與終端客戶進行合作?
龍頭模塊廠與代工廠商在主要流程上 (下圖)核心差異,模塊廠通常在產品導入階段,就與客戶一起介入下一代、甚至下下一代產品的開發。
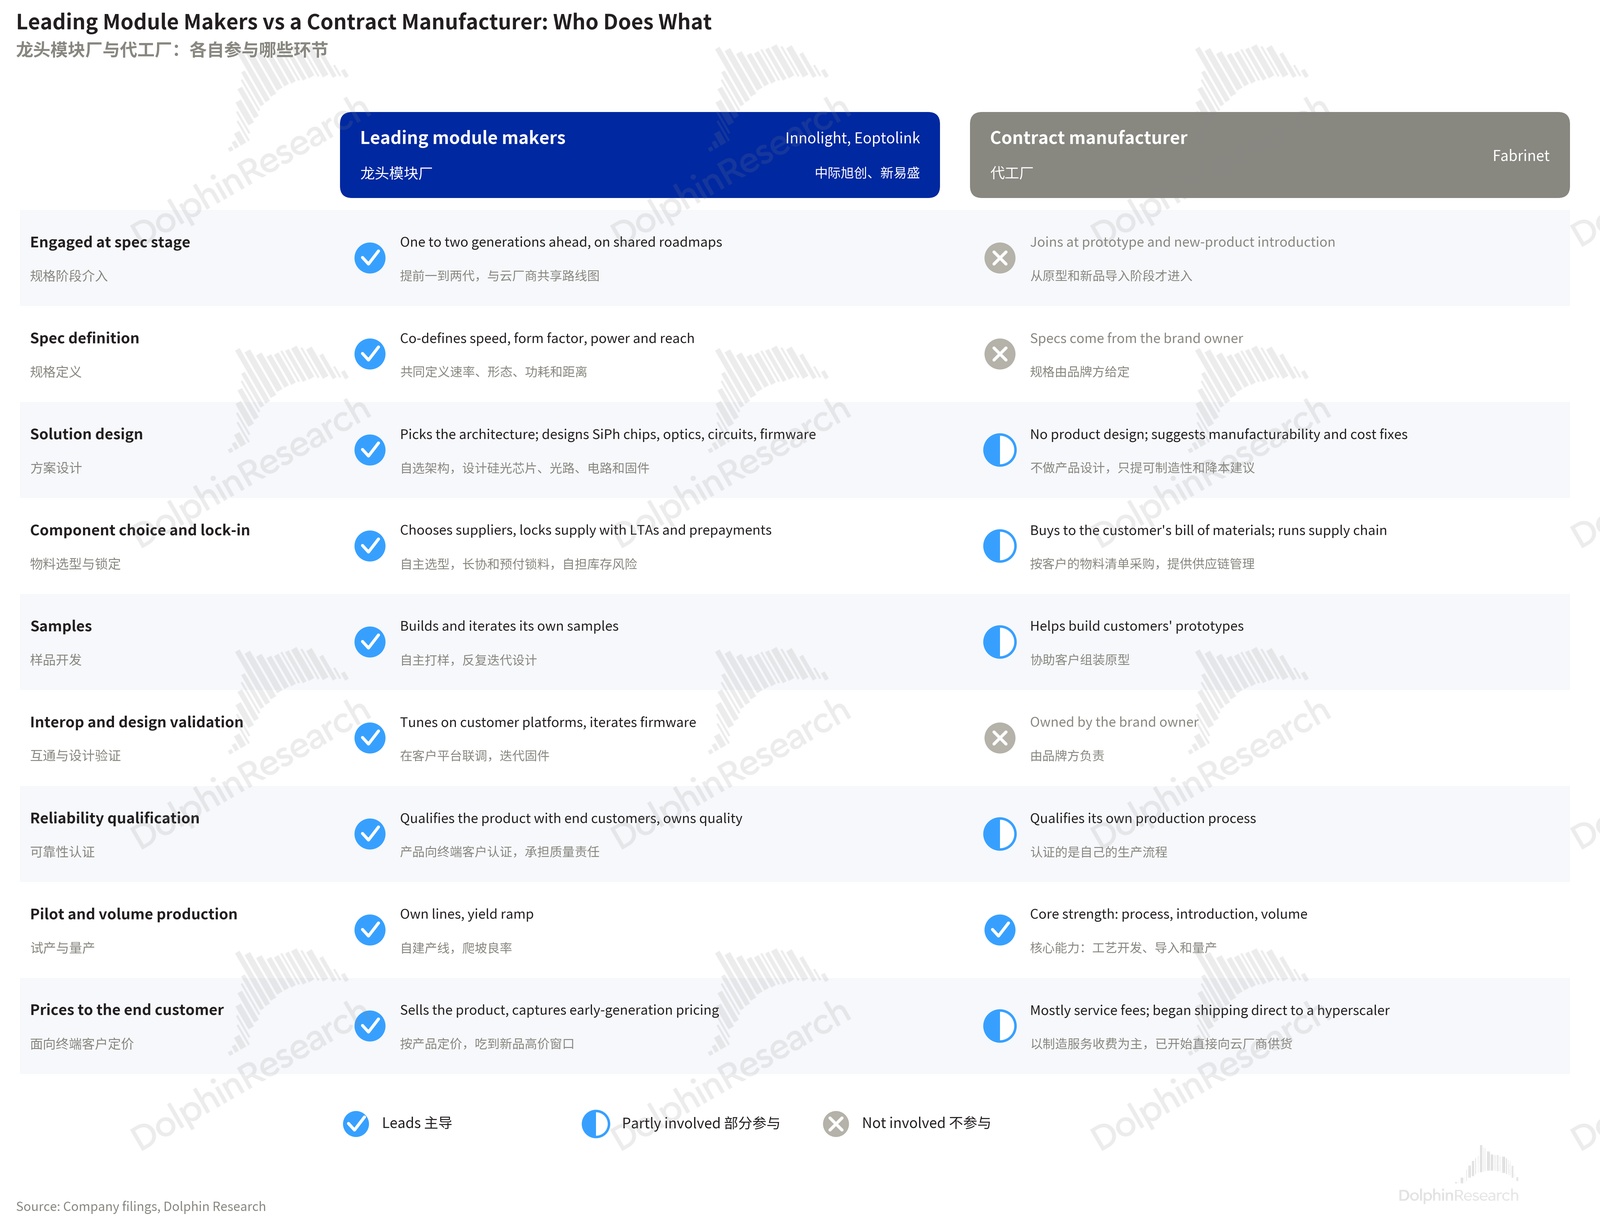
帶來的核心優勢是,能把方案上的降本留在自己手裏,比如用硅光替代 EML;也能在新一代產品剛放量、價格較高時直接賣給終端客戶;還能通過長期合作綁定客戶。
根據中際旭創,幾乎所有客戶訂單已覆蓋 2026 全年,部分訂單已下到 2027 年,部分重點客戶已給出 2028 年的新產品指引。
代工方只拿製造服務費,同時也不承擔設計、庫存和價格風險。
海豚君認爲,率先和客戶一起定義下代產品規格、通過客戶認證的廠商,能享受溢價,這拉開了與純代工模式的差距。
b. 大產能,保證交付確定性
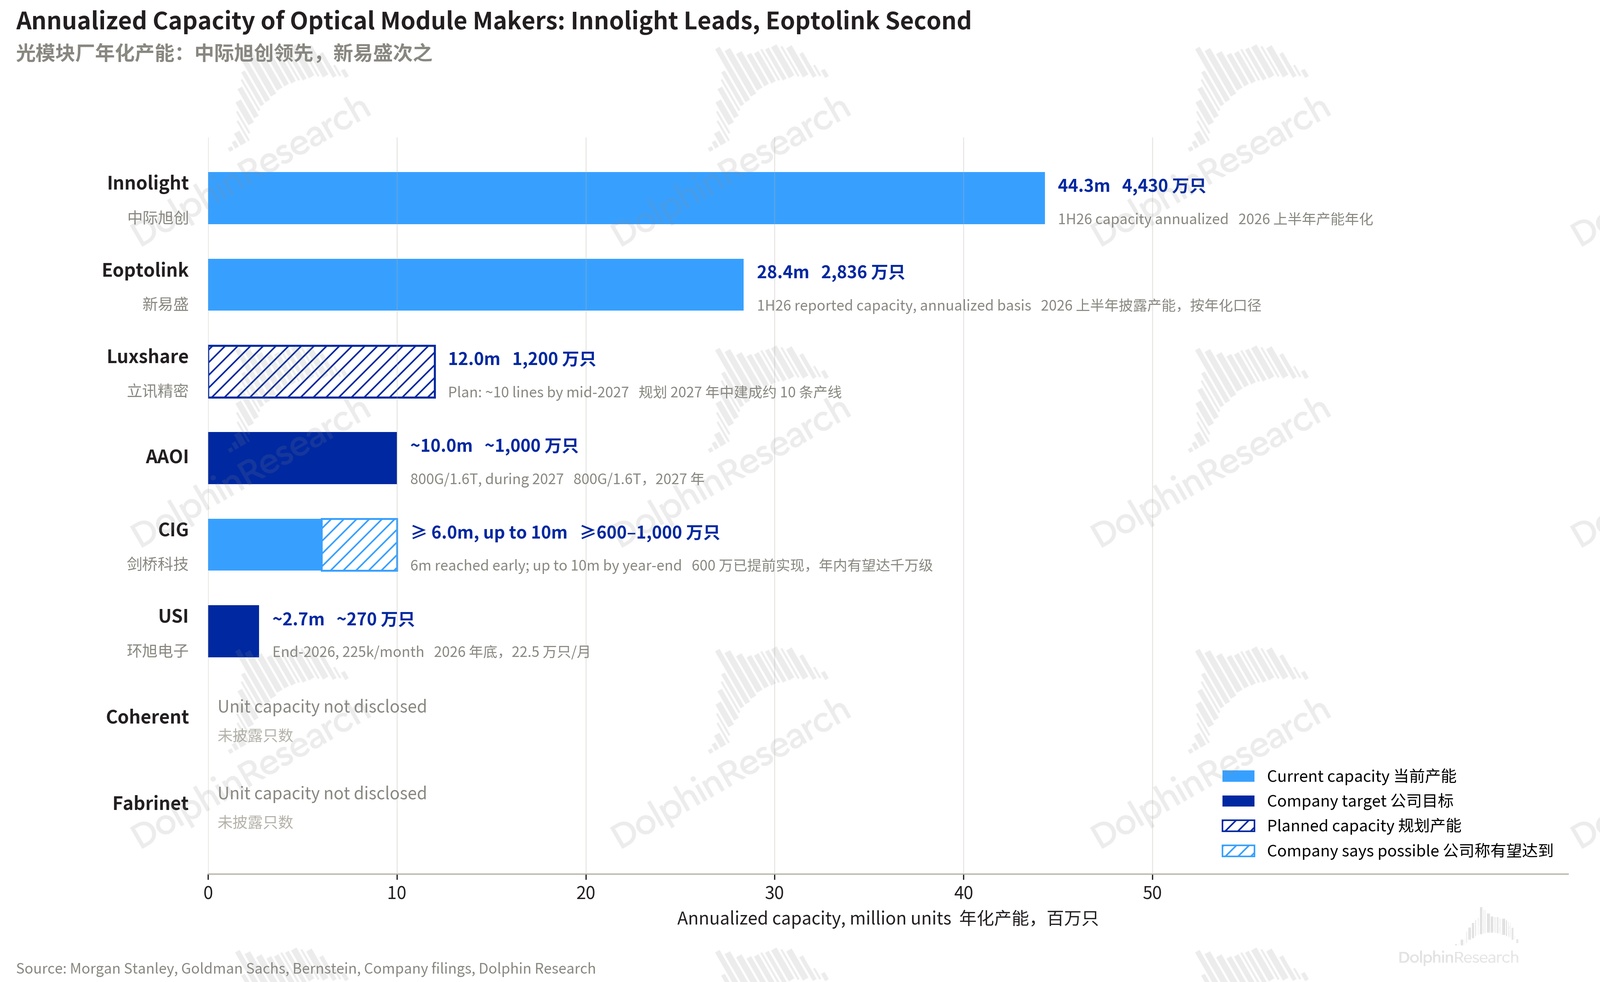
多 SKU 疊加大批量的需求,意味着具備規模化產能的廠商更可能接得住訂單。年化口徑下,中際旭創產能約 4,430 萬隻;新易盛半年報披露產能 2,836 萬隻;其餘可獲得公開信息的廠商大多在 1,000 萬隻左右或以下。龍頭的規模優勢很明顯。
4、小結:光芯片、光模塊高毛利率難長久,行業或將走向垂直整合
激光芯片廠商離緊缺的上游最近,EML 又因二次外延工藝存在較高的技術壁壘,因此享受了極高的毛利率。
模塊廠的高毛利率則不在"組裝"本身,而在上下游:上游,龍頭靠規模和預付鎖定緊缺的光芯片與 DSP,在供不應求時保證交付;下游,龍頭提前一到兩代參與客戶的規格定義,再用大產能接住多 SKU、大批量的訂單,享受溢價。
海豚君認爲,短期而言,供給緊缺爲兩種廠商帶來的毛利率爬升確定性是很強的。但技術路線快速演進帶來了諸多不確定性,高毛利率能否維持需要打個問號:
激光芯片廠商:技術上,1.6T 的路線正轉向 CW 加硅光,光源技術門檻下降,國產廠商得以進入供應鏈;更遠期的 3.2T/6.4T 採用哪種方案仍有爭議,EML 的工藝壁壘能否延續到下一代並不確定。
供給上,龍頭持續擴產,上游材料也在尋求替代方案,激光芯片的供給釋放後,成本隨之走低。而光源降本,反而利好下游的模塊廠商。
模塊廠商:長線來看,由於製造工藝本身不是瓶頸,市場擔心進入 CPO 架構後,光引擎被封裝到交換芯片基板上,模塊廠的價值只剩組裝。
我們將在下篇中深入分析技術路線演進對芯片/模塊廠的價值變化。
總體壁壘不高的行業,通常傾向於垂直一體化:光通信行業這一特徵非常明顯:
a. 芯片廠向下做模塊,例如Lumentum 收購 Cloud Light 增收的同時爲 NPO/CPO 下游驗證做準備;
b. 模塊廠向上做芯片,但主要是硅光芯片,激光器芯片仍以外採爲主,例如中際旭創自研硅光芯片、新易盛收購 Alpine。
c. 光、電通訊整合:Marvell 收購 LITE,就是在光通信已垂直一體化,電通信與光通信進一步整合。
四、Coherent 賣模塊有何 Alpha?
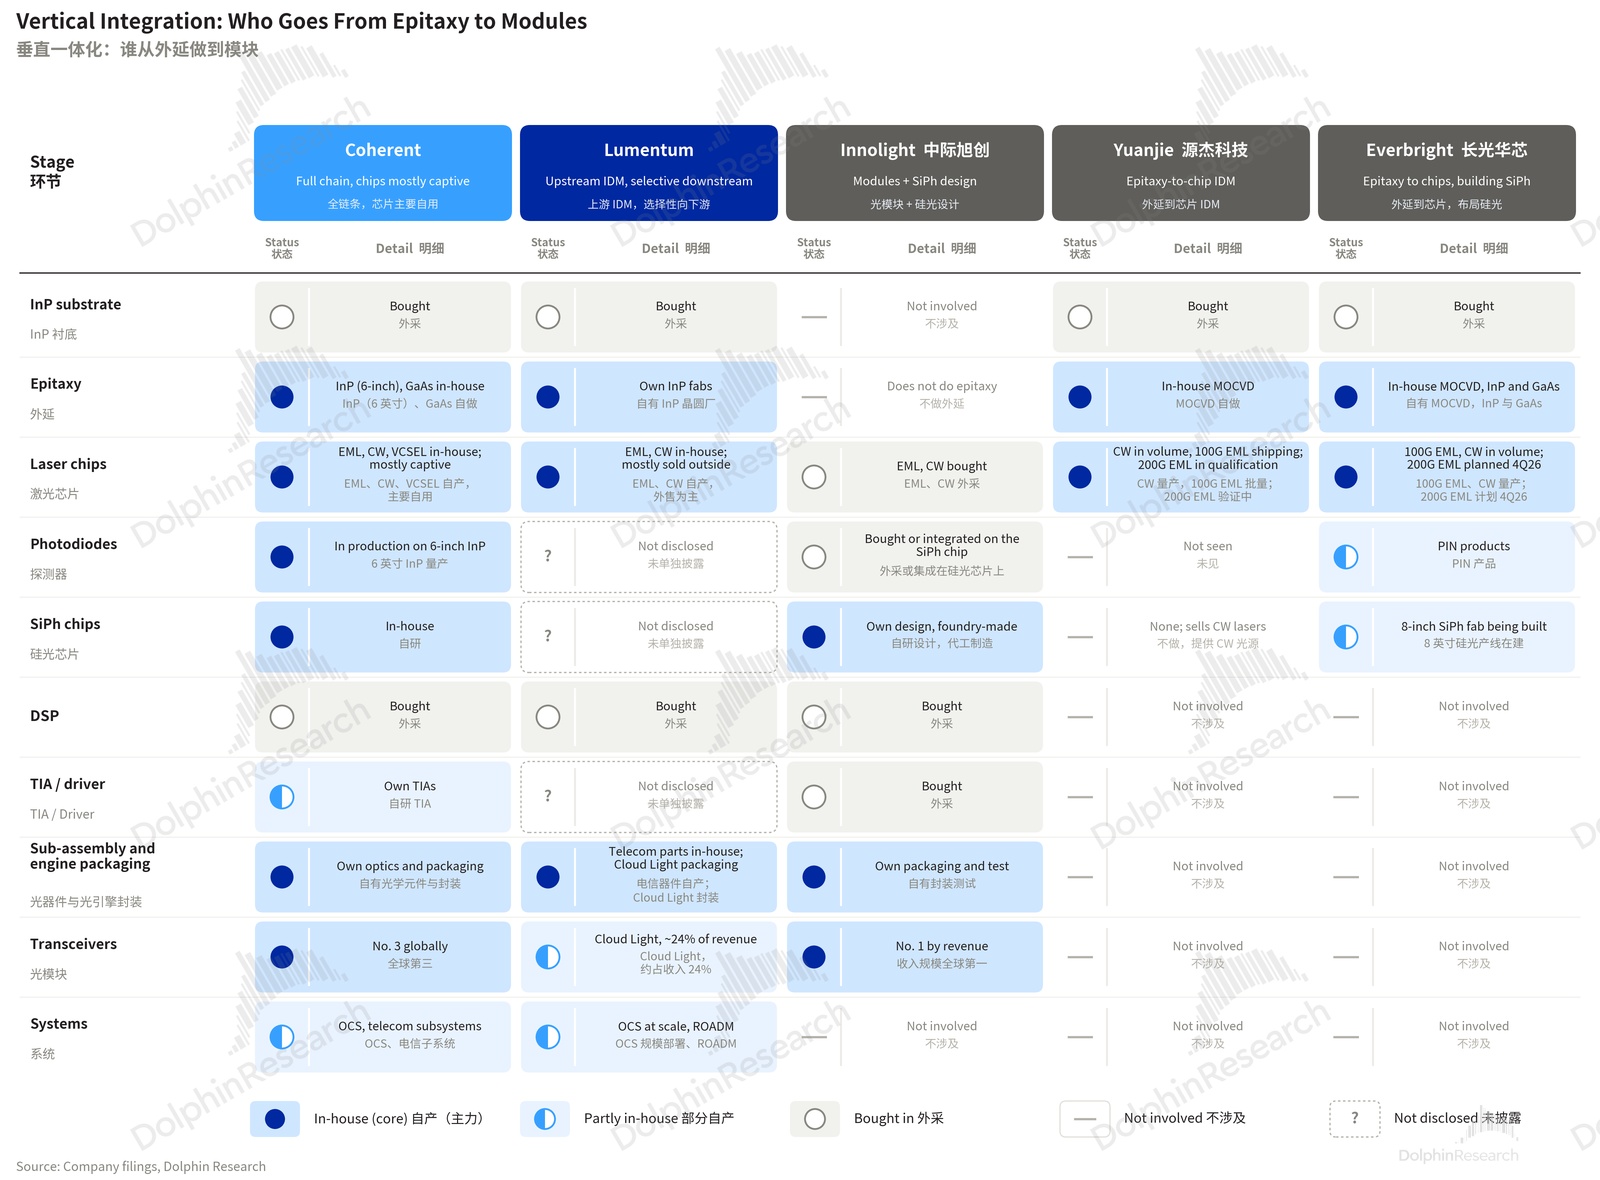
從下圖可以看到,Coherent 目前垂直一體化最深,覆蓋了外延、芯片、組件、模塊、系統的各個環節,這延續了其材料起家,一直向下延伸的思路。
而 Lumentum 正從上游切入模塊業務,垂直一體化同樣較深。國產廠商則上下游分工更爲明確,一體化程度顯然不及。
在技術准入門檻本身不算高的情況下,垂直整合能先把規模做大、技術能力、硬件環節補齊,降低在某一環節被卡住或被邊緣化的可能性。
另一方面,長期來看,在供給逐漸熨平缺口後,垂直一體化程度高能夠帶來降本的槓桿優勢。
1、技術:多路線佈局,儲備厚實
激光器又有一定壁壘,因此自上而下的垂直整合更順暢:外延(尤其是 EML 所需的二次外延)與激光芯片工藝是產業鏈中最難補齊的能力,Know-How、良率爬坡和客戶認證需要多年積累。
Coherent 具備二次外延能力,深耕自研激光器芯片多年,技術儲備覆蓋了幾乎所有主流路線:
EML:LITE 覆蓋中,海豚君說過 EML 技術路線更爲困難,國產廠商受制於二次外延的工藝卡點,100G EML 已經突破,但 200G EML 的自給率仍不足 5%。
而 Coherent 早在 2022 年 9 月就推出了 200G EML,400G EML 也已在儲備中。
CW:用於 CPO 外置光源(ELS)的超高功率 CW(UHP CW)市場,基本呈 LITE(~60%)與 Coherent(~40%)雙寡頭格局。
Coherent 在 OFC 2026 上展示了 400mW 的 CW 激光器,面向 CPO 與硅光可插拔兩類場景。
即便市場存在進入 CPO 後模塊廠價值縮水的擔憂,Coherent 作爲外置光源的兩大供應商之一,仍是 CPO 的受益方,這是它相對純模塊廠最核心的差異。
其他路線:公司多技術並行,同時佈局硅光電路與 200G 砷化鎵 VCSEL。管理層指引,1.6T 初期的放量由 EML 與硅光平臺主導,VCSEL 版預計在 2026 年下半年爬坡。
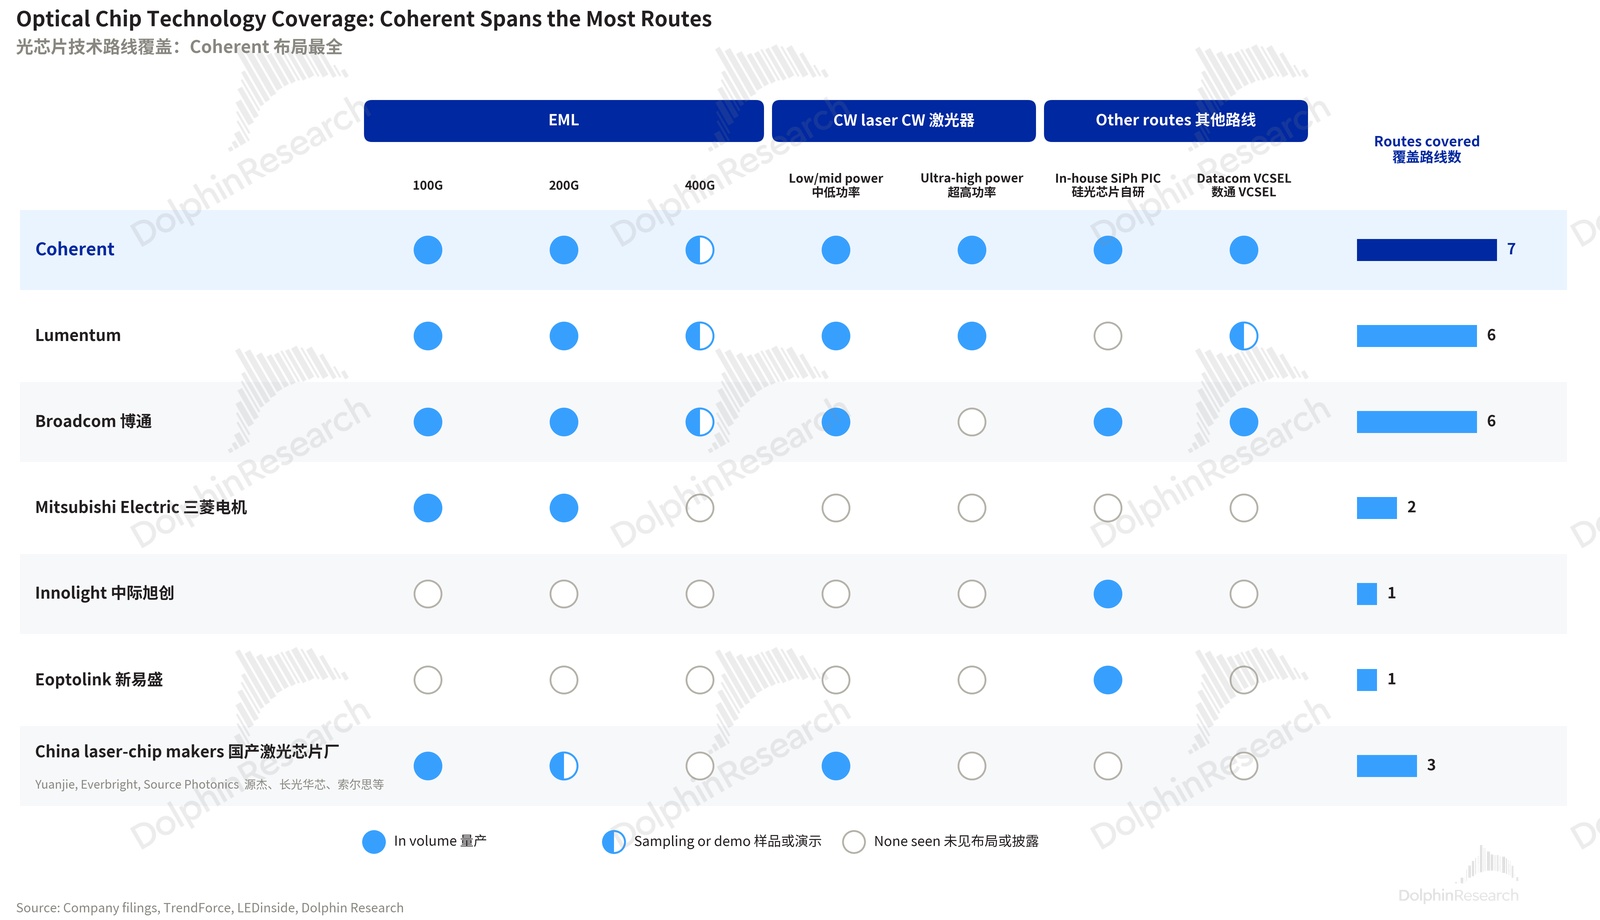
不過,在當下的緊缺期,技術讓位於供給,速率達標的前提下,下游基本照單全收;技術儲備的價值,更多體現在下一代產品的競爭上。
海豚君認爲,技術領先可以看作是向終端客戶遞交的"投名狀"。下游 AIDC 對更高互連速率的需求是確定的,不確定的只是技術路線。
因此在更遠期 3.2T/6.4T/12.8T 光模塊上量時,無論最終哪條路線勝出,在多條路線上同時具備領先能力的廠商,都更可能率先通過客戶驗證、放量出貨,享受技術紅利帶來的溢價。
總之,較強的技術儲備意味着 COHR 不太可能因爲技術路線的切換而陷入被動。
2、供給:緊缺期率先將 InP 晶圓升級至 6 英寸
Coherent 在緊缺期最核心的動作,是率先把 InP 晶圓從 3 英寸升級到 6 英寸。
2025 年 8 月起,公司位於美國德州 Sherman 和瑞典 Järfälla 的 6 英寸 InP 產線開始量產(全球首條 6 英寸 InP 晶圓平臺),目前已在生產 EML、CW 激光器和光電二極管,良率持續高於原有的 3 英寸線。
6 英寸平臺的核心收益在成本:同樣一片晶圓,芯片產出約爲 3 英寸的 4 倍,單顆成本降至一半以下。
產能上,公司雖未披露激光芯片的具體產能,但披露了 InP 產能的擴張節奏:FY24–FY25 約增長至原來的 3 倍,原計劃 2026 年底再翻倍,實際提前一個季度達成,並計劃在 2027 年底再翻一倍以上。
海豚君認爲,隨着德州超大晶圓廠 6 英寸 InP 產能的爬坡,COHR 的內部供應能力將進一步擴大,緩解公司自身業務的上游約束。
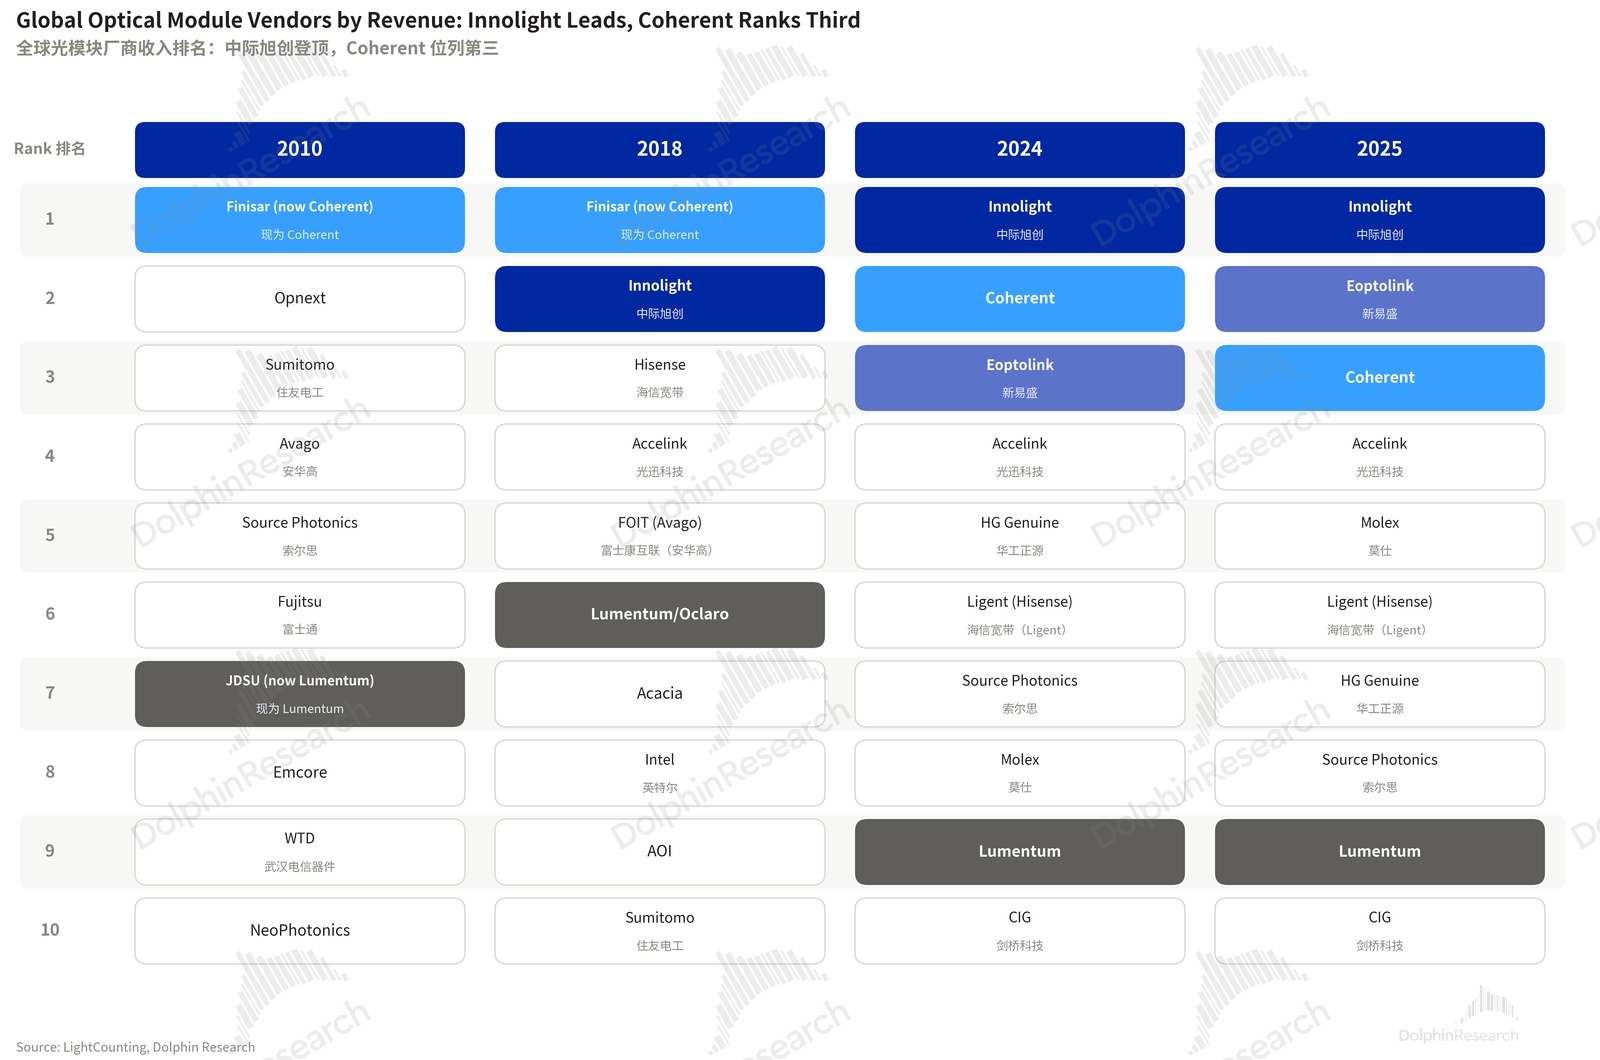
從結果看,Coherent 的光模塊收入規模穩居全球前三,見下圖。
3、下游:客戶以股權鎖產能
COHR 的客戶綁定較爲深入,其中最關鍵的是英偉達於 2026 年 3 月向它投資 20 億美元,並附帶數十億美元的採購承諾和未來產能使用權;公司長協已籤至本十年末,FY2027 訂單已基本排滿。
4、堅定垂直整合,爲什麼毛利率還是拉垮?
儘管 COHR 在一體化、技術和供給上的諸多優勢,但這些優勢似乎並沒有反映在報表端。外採激光器芯片的中際旭創、新易盛毛利率反而高於 Coherent。
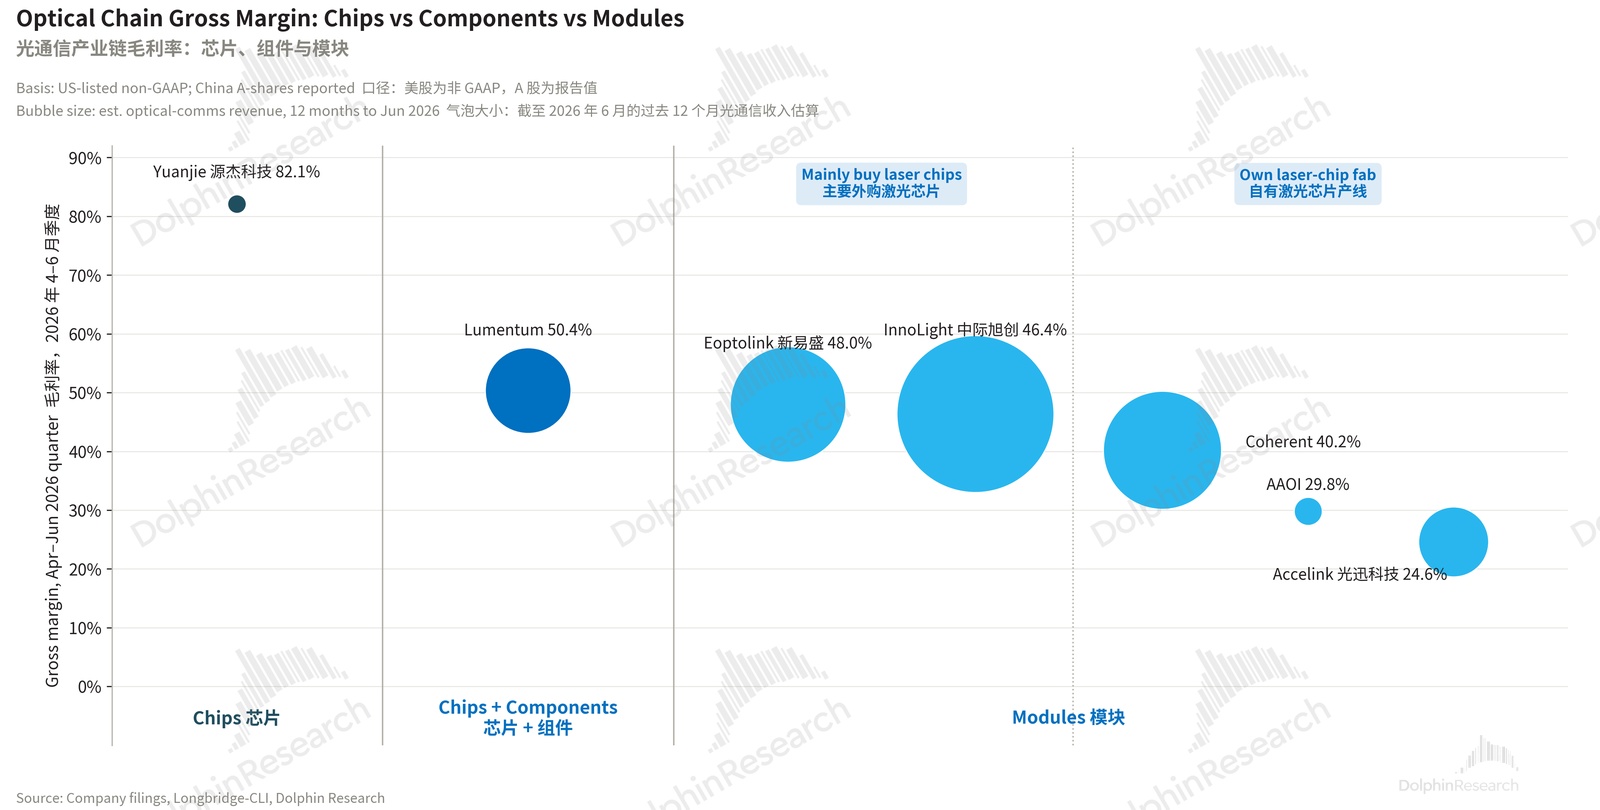
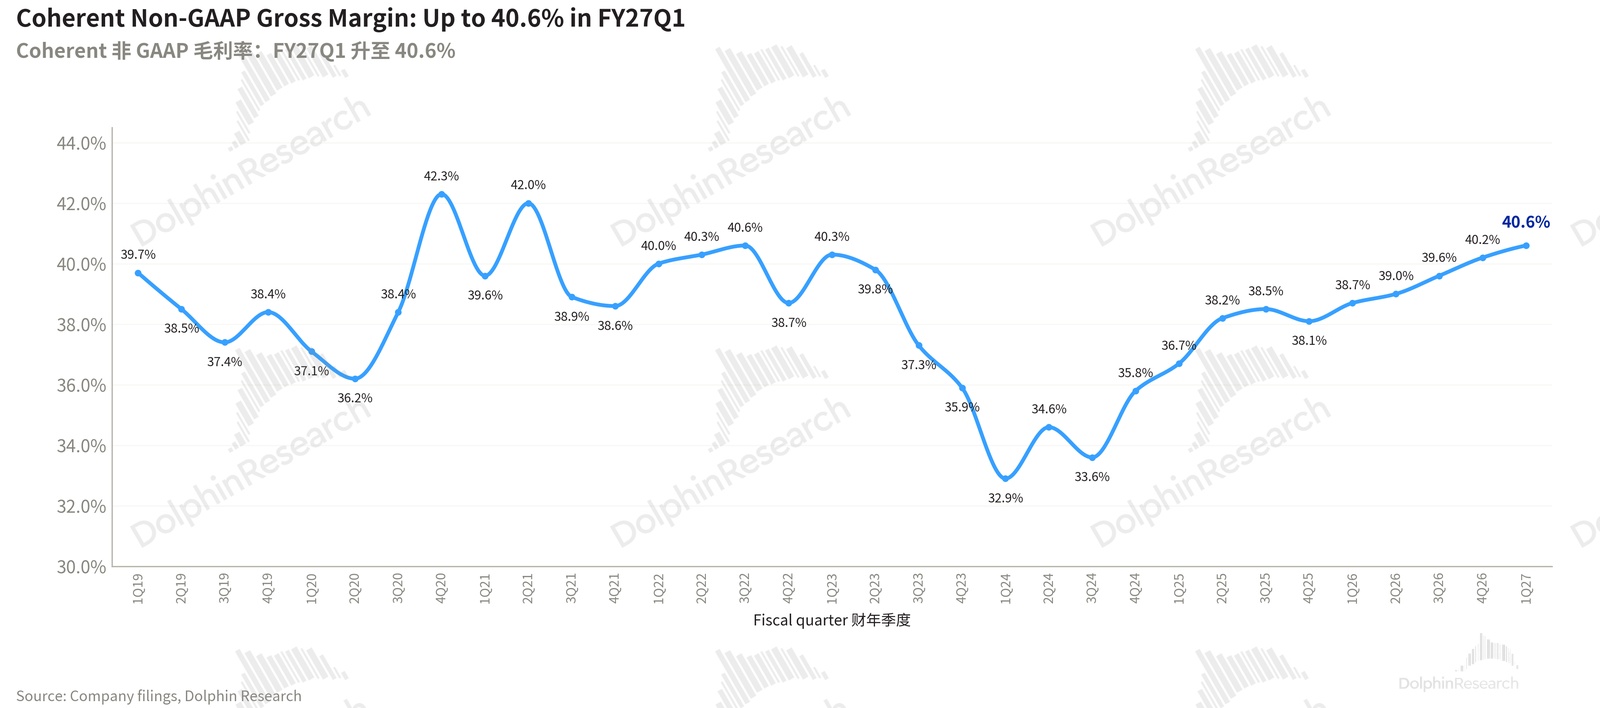
由於工業業務的毛利率高於公司整體,因此,Coherent 光通信業務(數據中心與通信分部)的毛利率低於整體毛利率,與兩家中國龍頭的實際差距更大。
結合管理層的表述,海豚君推測原因主要有三點:
- 光模塊的良率和產品成本仍有改善空間;
- 定價優化起步較晚,供應趨緊後纔在光通信業務上明顯見效,效果尚未完全體現在毛利率上;
- 歷次併購留下的廠區和低毛利產品線仍在清理,六個季度內公司已累計出售或關閉 30+ 個廠區。
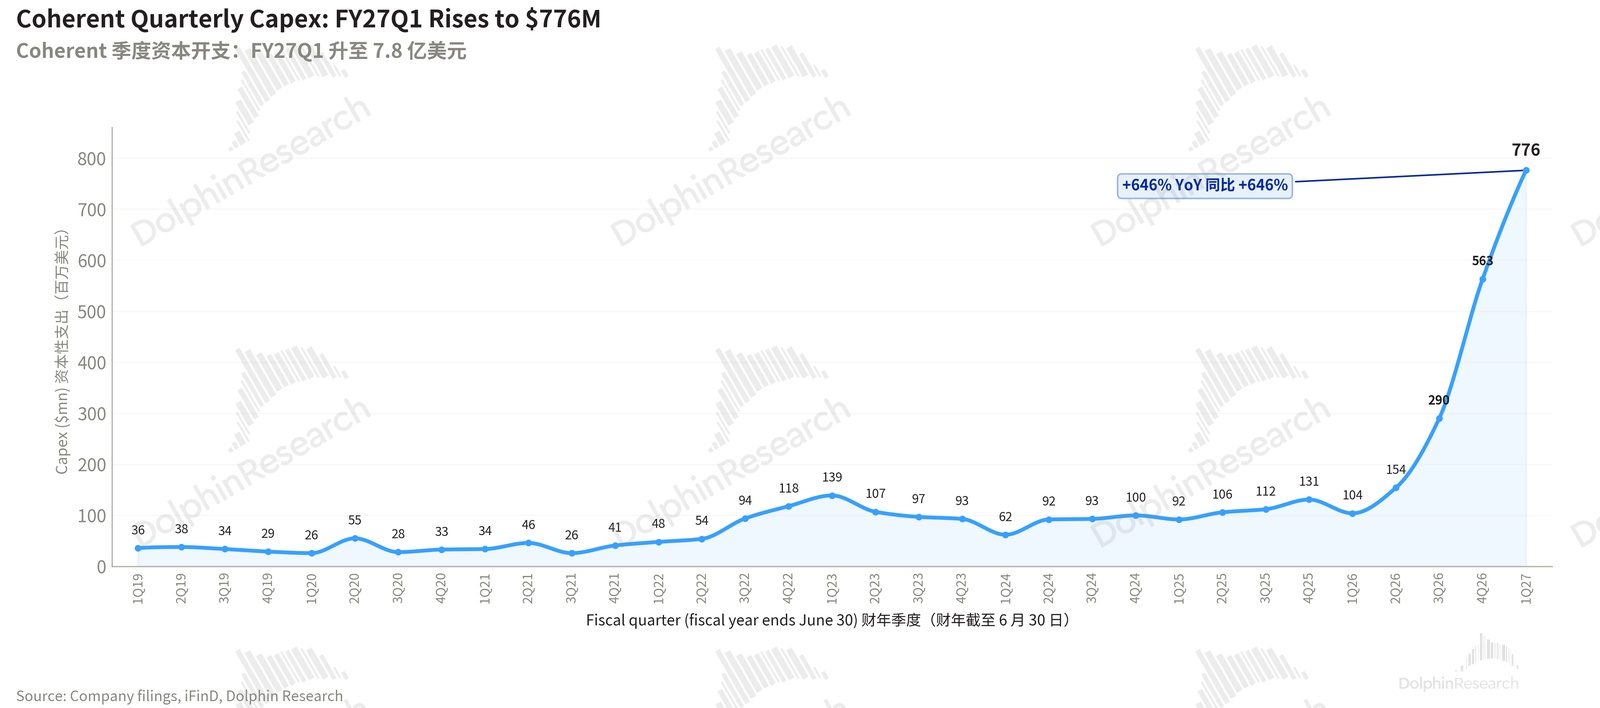
隨着工業業務佔比繼續下降,公司整體毛利率將越來越接近光通信業務本身的水平。因此,海豚君將重點跟蹤 6 英寸平臺爬坡對光通信業務毛利率的貢獻,以及資本開支的節奏(新增產能的折舊先於收入體現,爬坡期會壓低毛利率)。
長期而言,公司能否邁向 42% 以上的毛利率目標,取決於垂直整合能否轉化爲光通信業務的成本優勢。
下篇中,我們將重點分析技術路線演進對芯片廠、模塊廠價值的影響,並覆蓋 Coherent 的 NPO/CPO 前景,敬請關注!
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露







