


IREN:價格和融資有了起色,但 2027 年的單子在哪?


$IREN(IREN.US) 於北京時間 2026 年 11 月 6 日早(美股盤後)發佈 FY1Q27 業績(截至 2026 年 9 月)。收入小幅超預期,調整後 EBITDA 基本符合預期;但超過 40 億美元 ARR 的上線時點從年底推到 2027 年 1 月,下季費用還要再上一個臺階。好在新單價格、客戶預付和融資口徑都有改善,但增發沒有停:10 月一個月賣出的股數就超過整個 9 月季。
11 月 5 日,IREN 隨 AI 板塊大跌 17%,較 52 周高點回撤約四分之三。市場擔心的是兩件事:2027 年新建的產能能不能簽出去,FY27 近 200 億美元的資本開支會不會繼續靠發股。這份財報回答了多少?
一、業績要點
1. 收入和 ARR:收入超預期,40 億 ARR 晚一到兩個月
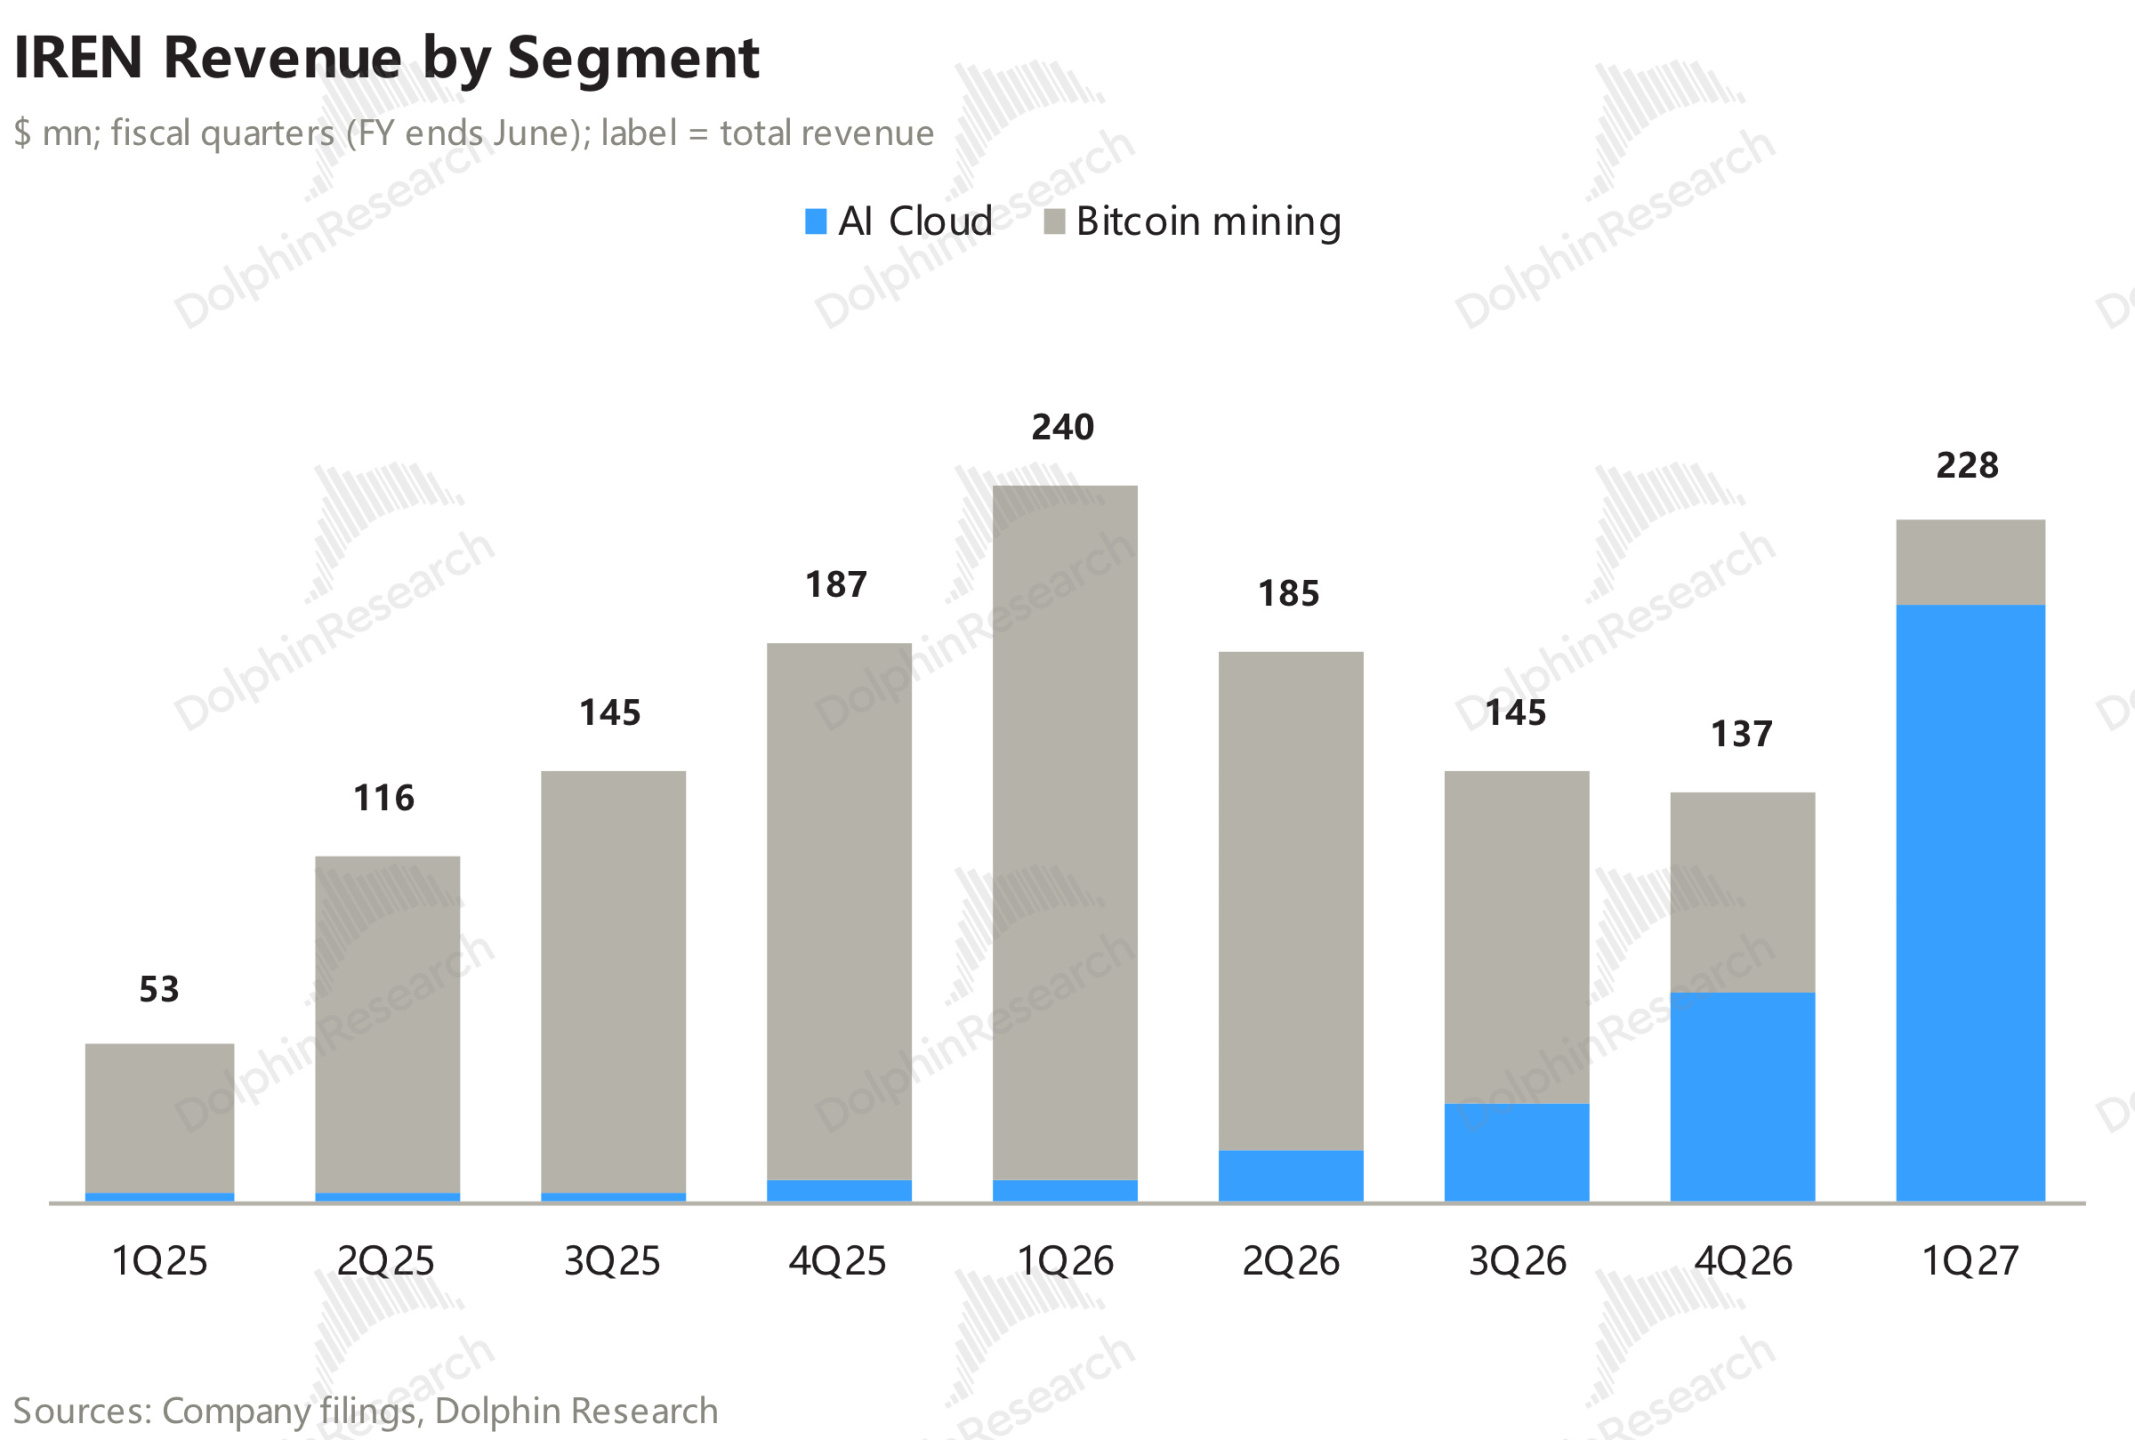
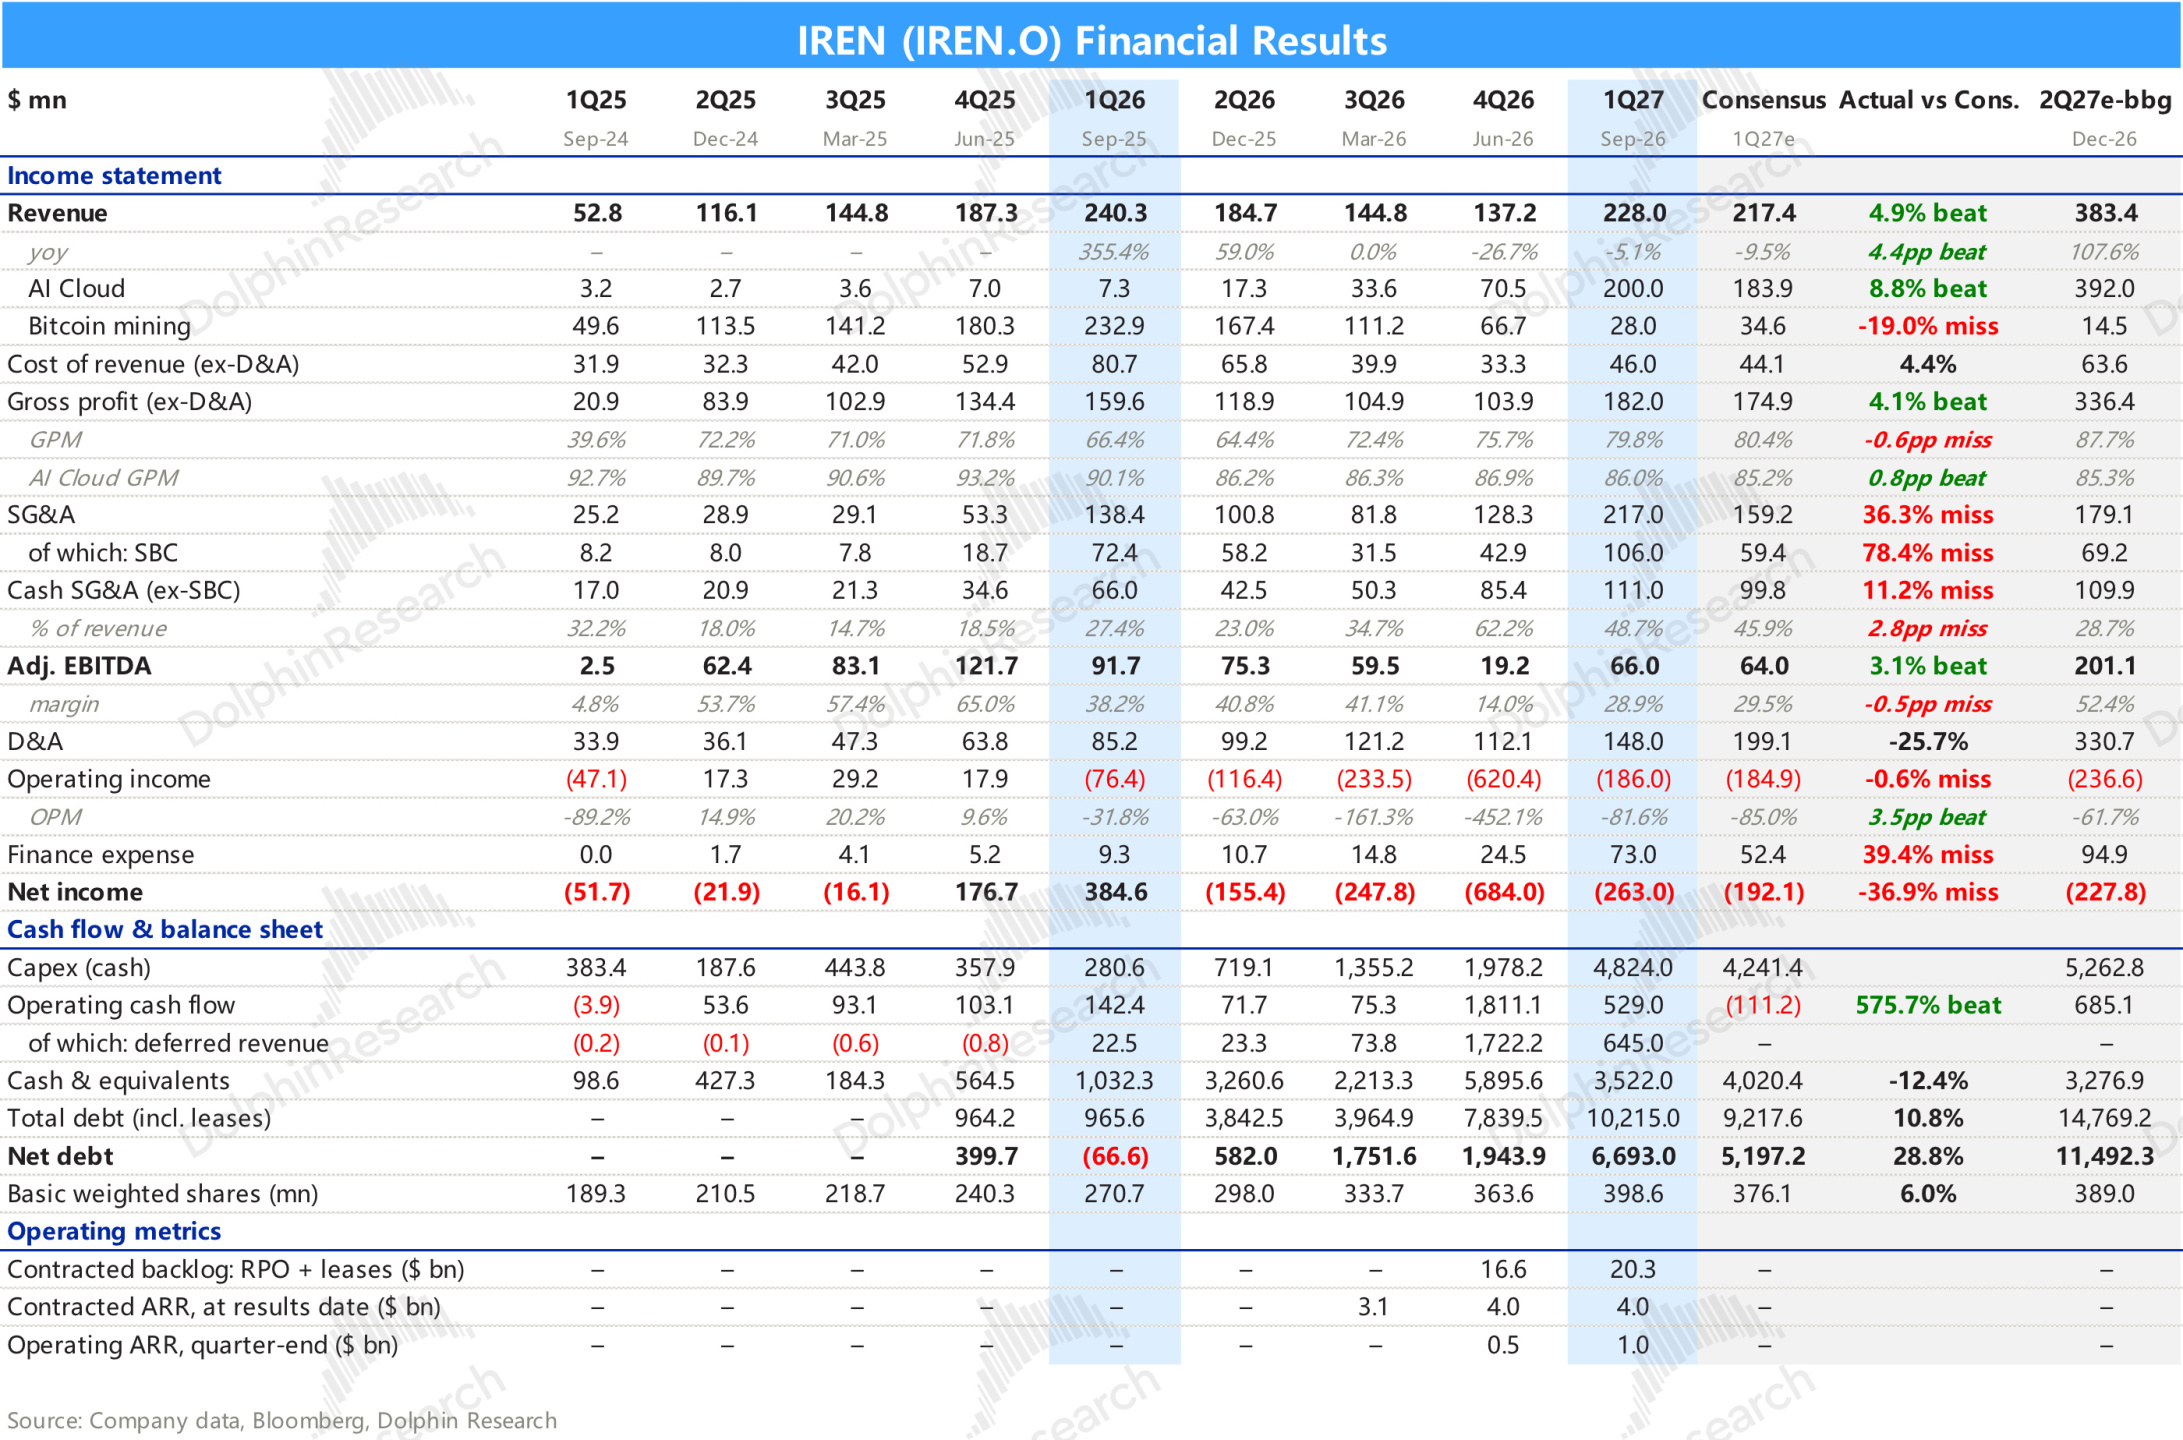
本季收入跑贏預期,靠的是 Horizon 1 交付後 AI 雲的放量。總收入 2.28 億美元,高於彭博一致預期的 2.17 億,環比增長 66%。其中 AI 雲 2.0 億(預期 1.84 億),環比增長 1.8 倍;挖礦 0.28 億,管理層預計年底前基本完成退出。
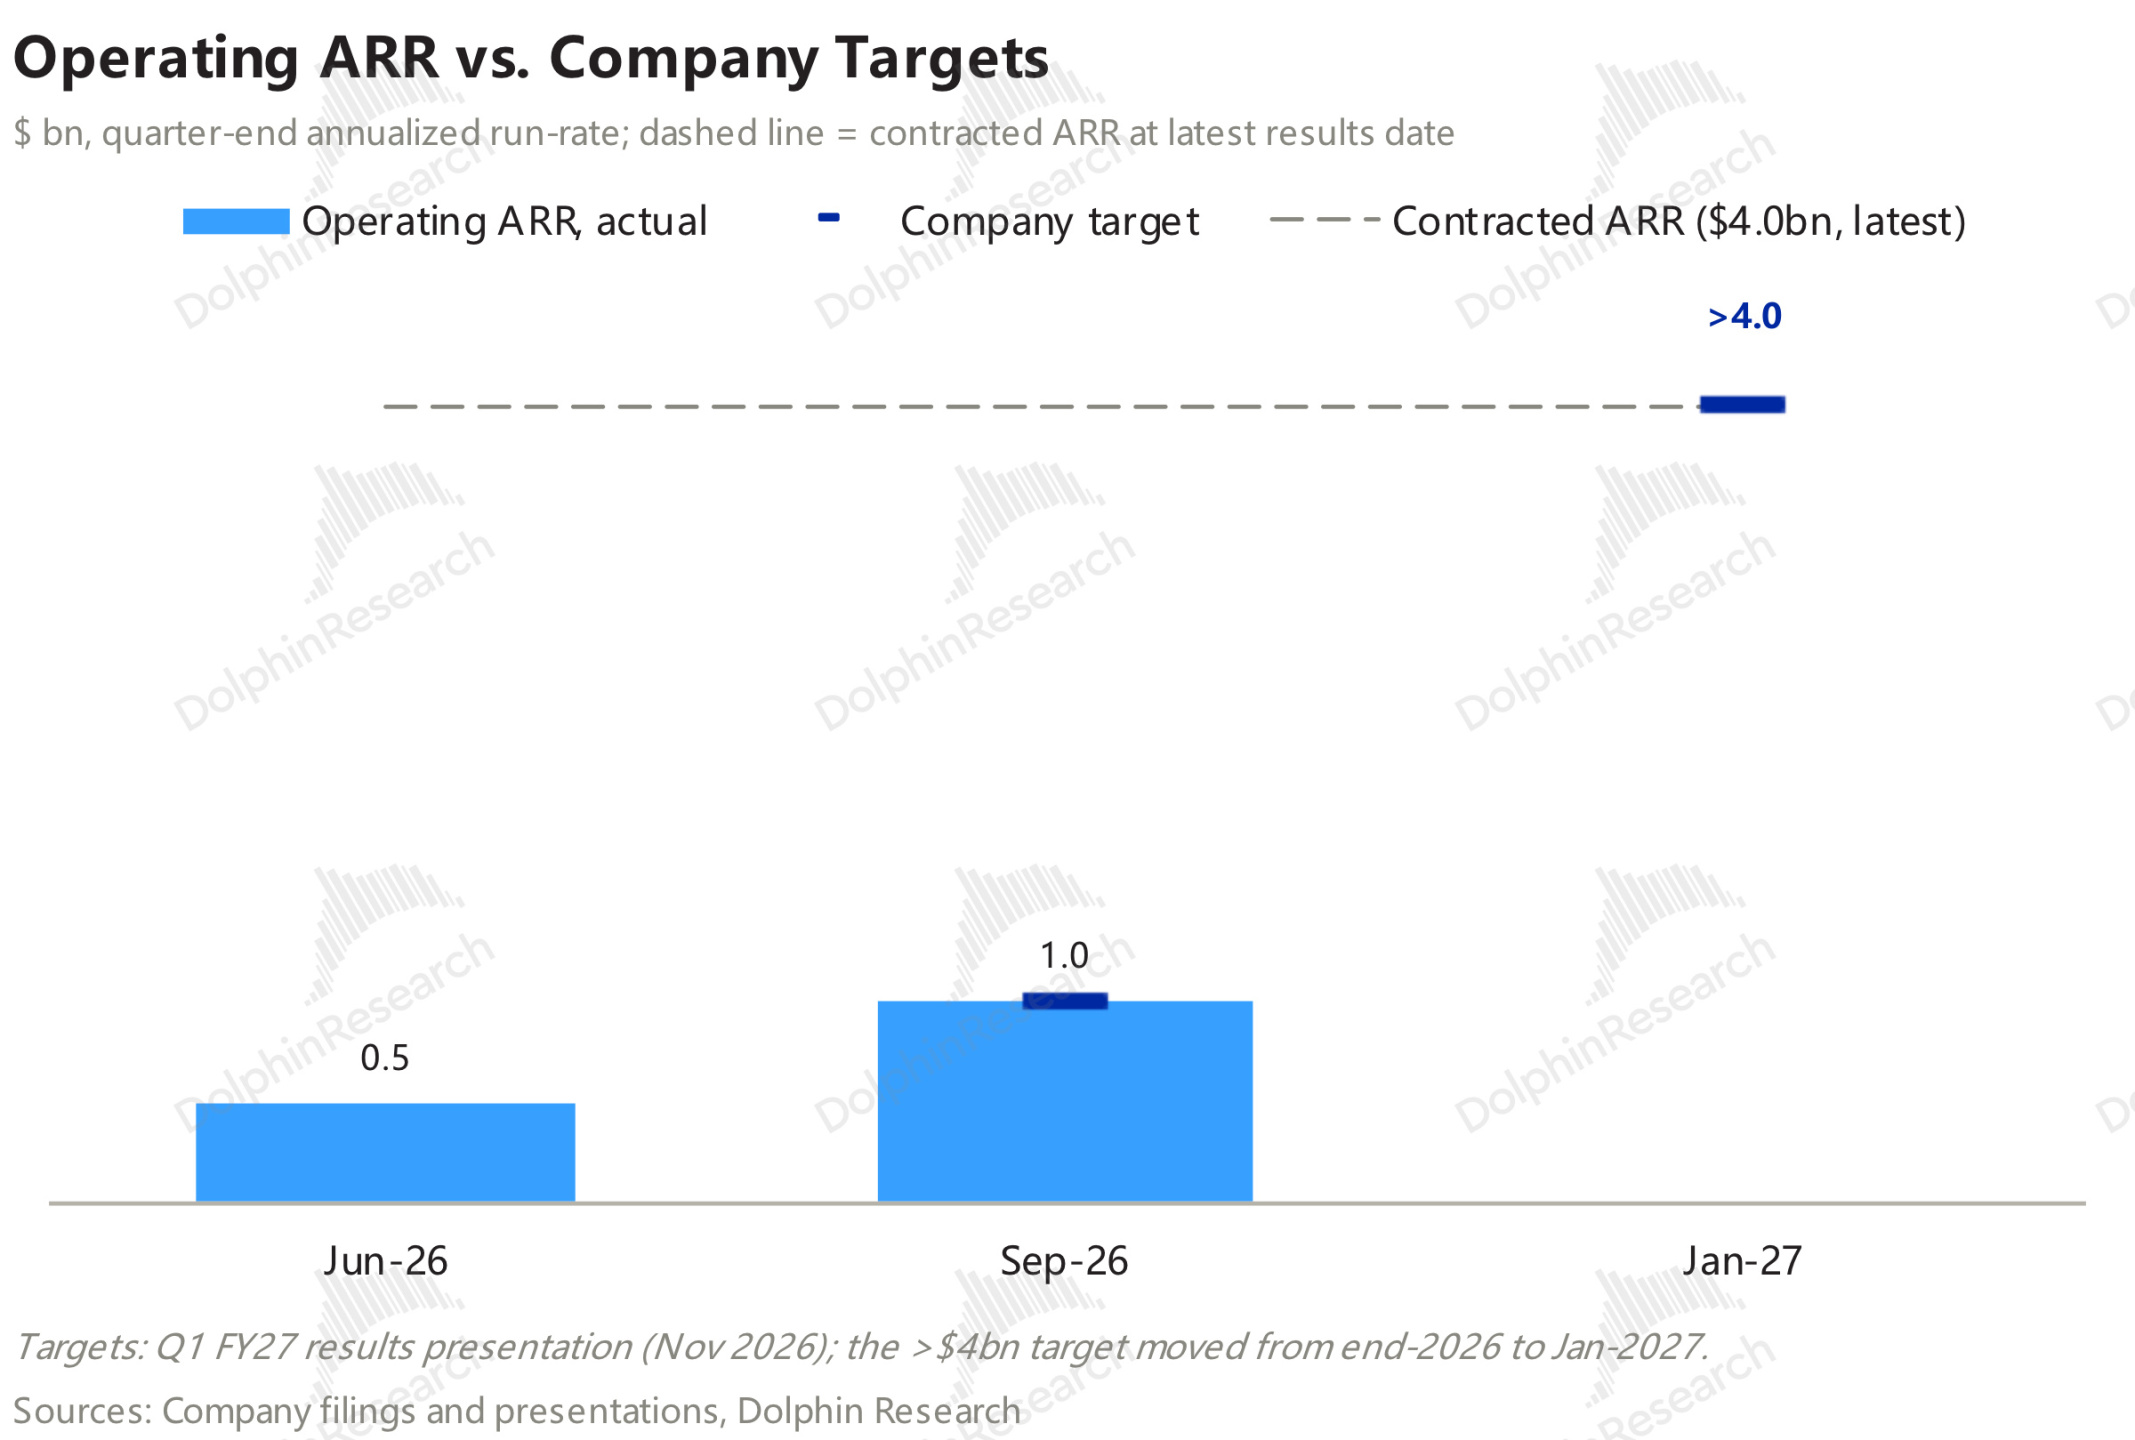
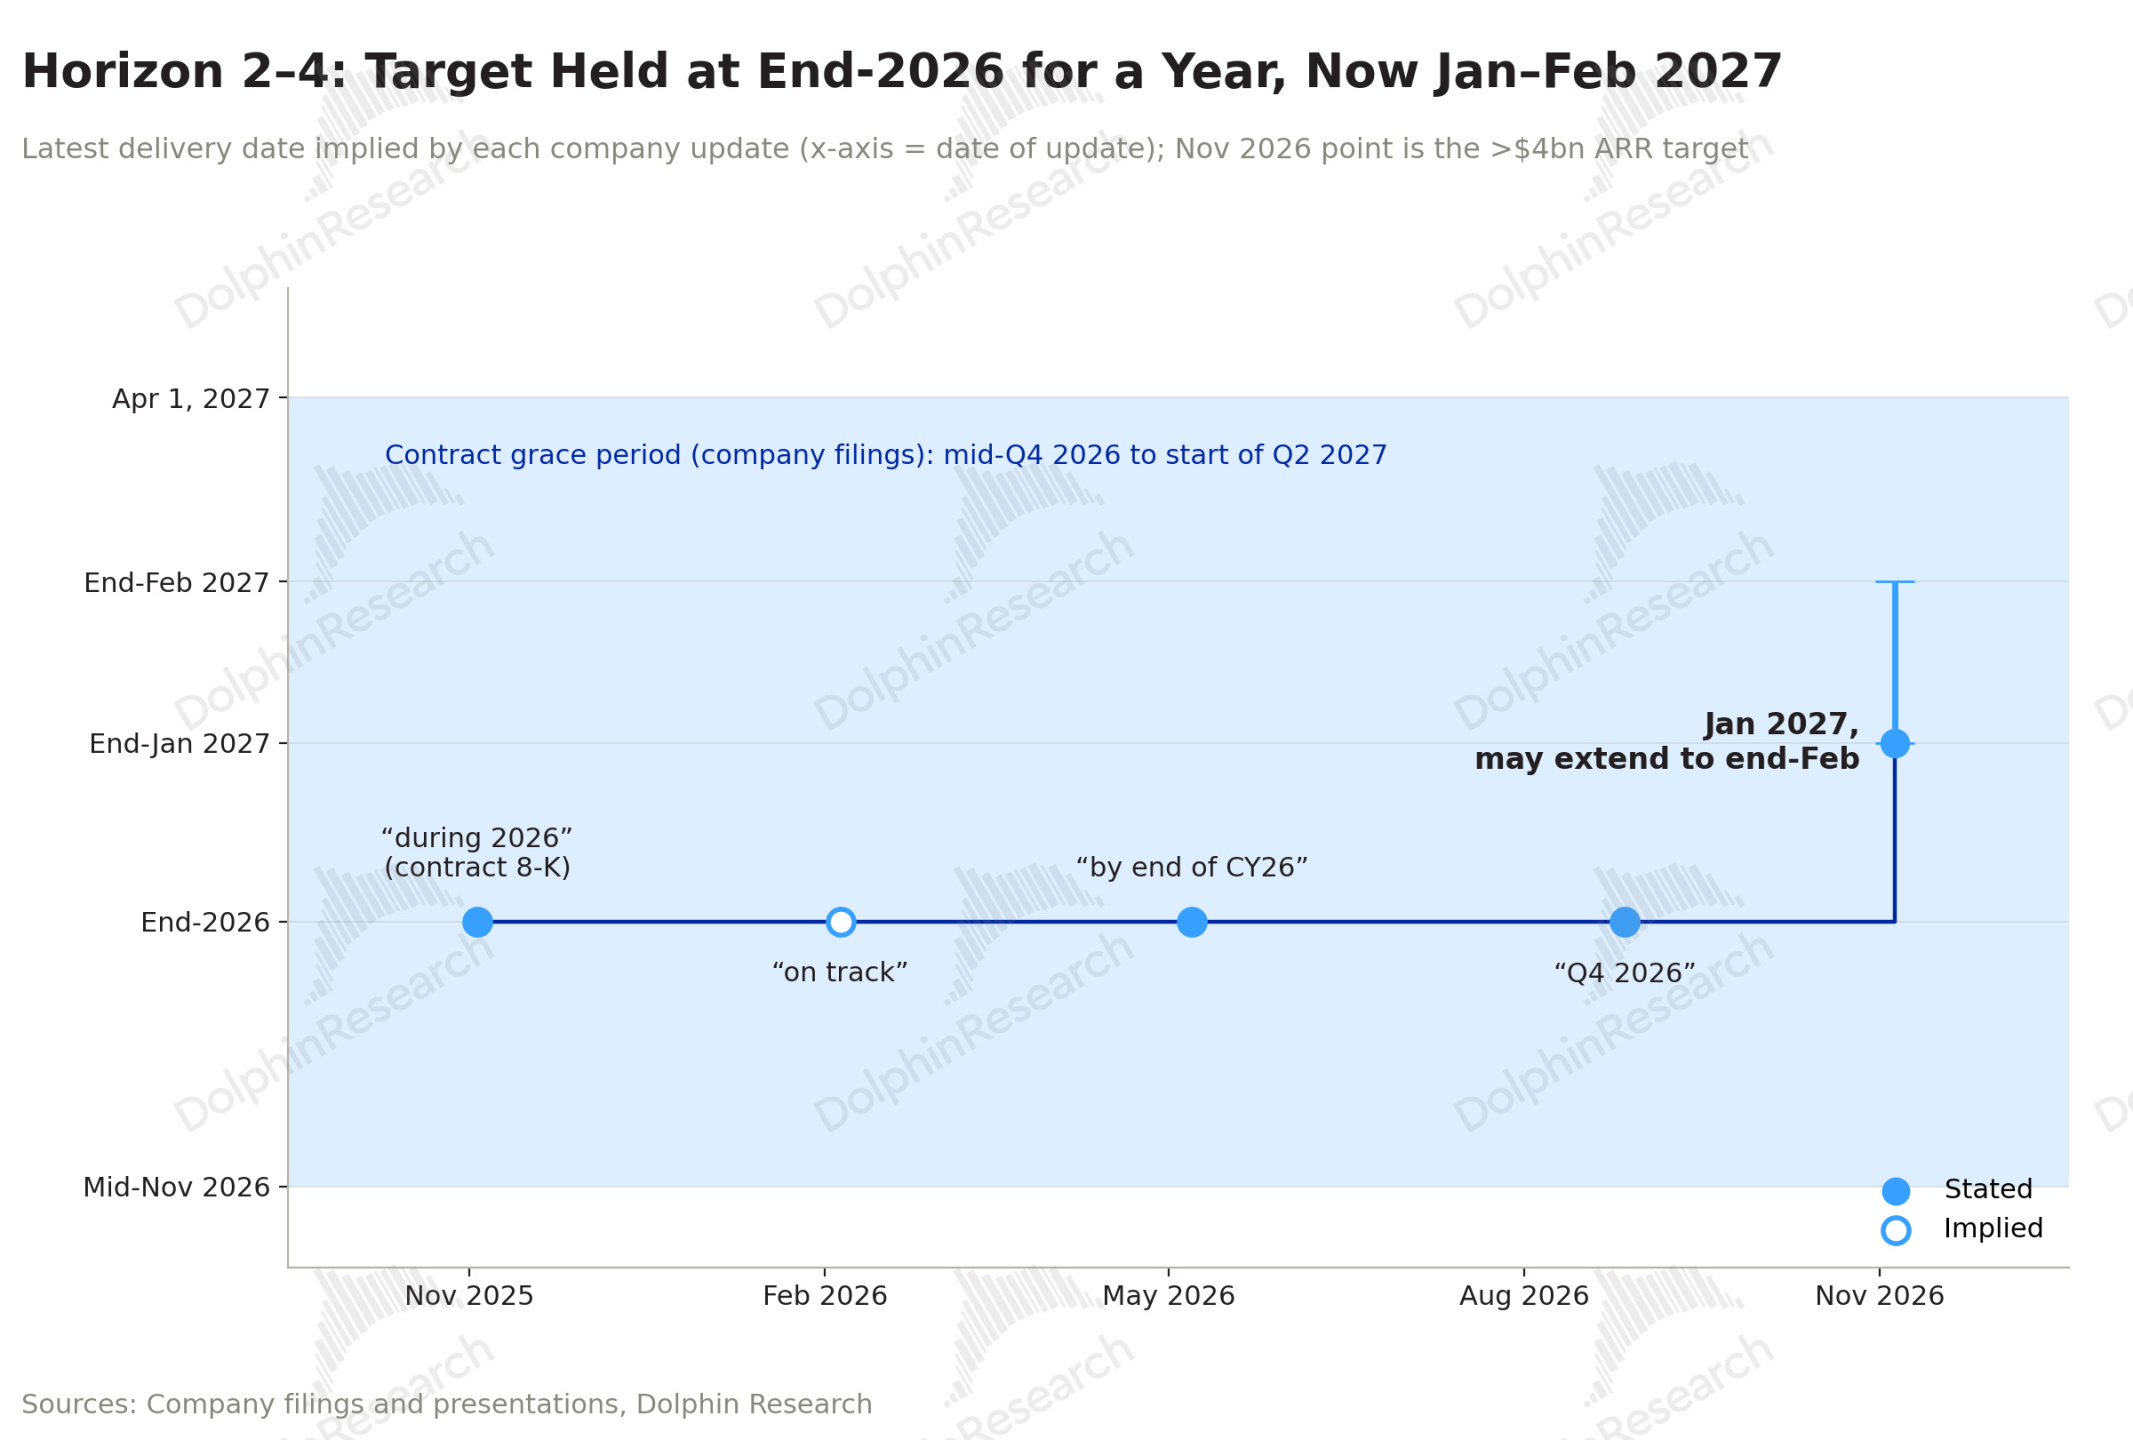
季末運營 ARR 如期到了 10 億,但 9 月沒有增長。運營 ARR 8 月 26 日就已是 10 億,超過 40 億的目標則從 2026 年底推到 2027 年 1 月 31 日,可能拖到 2 月底。公司口徑的原因是:客戶要求的設計變更、供應商交付時點和第三方延誤;設計變更來自微軟:Horizon 1 交付後,微軟要求升級 200MW 的網絡,以便跑最新一代前沿模型。
這次推遲的實際影響有限。一是仍在合同寬限期內,且微軟要求的改動另按合同順延交付日期、不扣延期款。二是收入後移而非少收:Horizon 2–4 年化收入約 14.6 億,每批服務期從各自交付起算,每晚一個月約有 1.2 億收入後移。
運營 ARR 1 月底要過 40 億,等於 Horizon 1–4 四期全部到位,Mackenzie 和 Childress 首批風冷也要調試完成。Horizon 三期進度不一,Horizon 4 最緊。Horizon 2 已建成,Dell 正在調試,只剩一項集成測試;Horizon 3 的 GPU 已全部到場;Horizon 4 的 GPU 還要幾周纔到。Horizon 1 從 5 月初裝機到 8 月中驗收用了約 14 周,照這個節奏,2 月底也並不寬裕。
下季收入基本持平。管理層預計 12 月季 AI 雲收入約 2.5 億,即 9 月末 ARR 的四分之一。彭博 2Q27 AI 雲收入一致預期爲 3.92 億,需要下調約三分之一。
2. 利潤:EBITDA 符合預期,費用臺階還沒走完
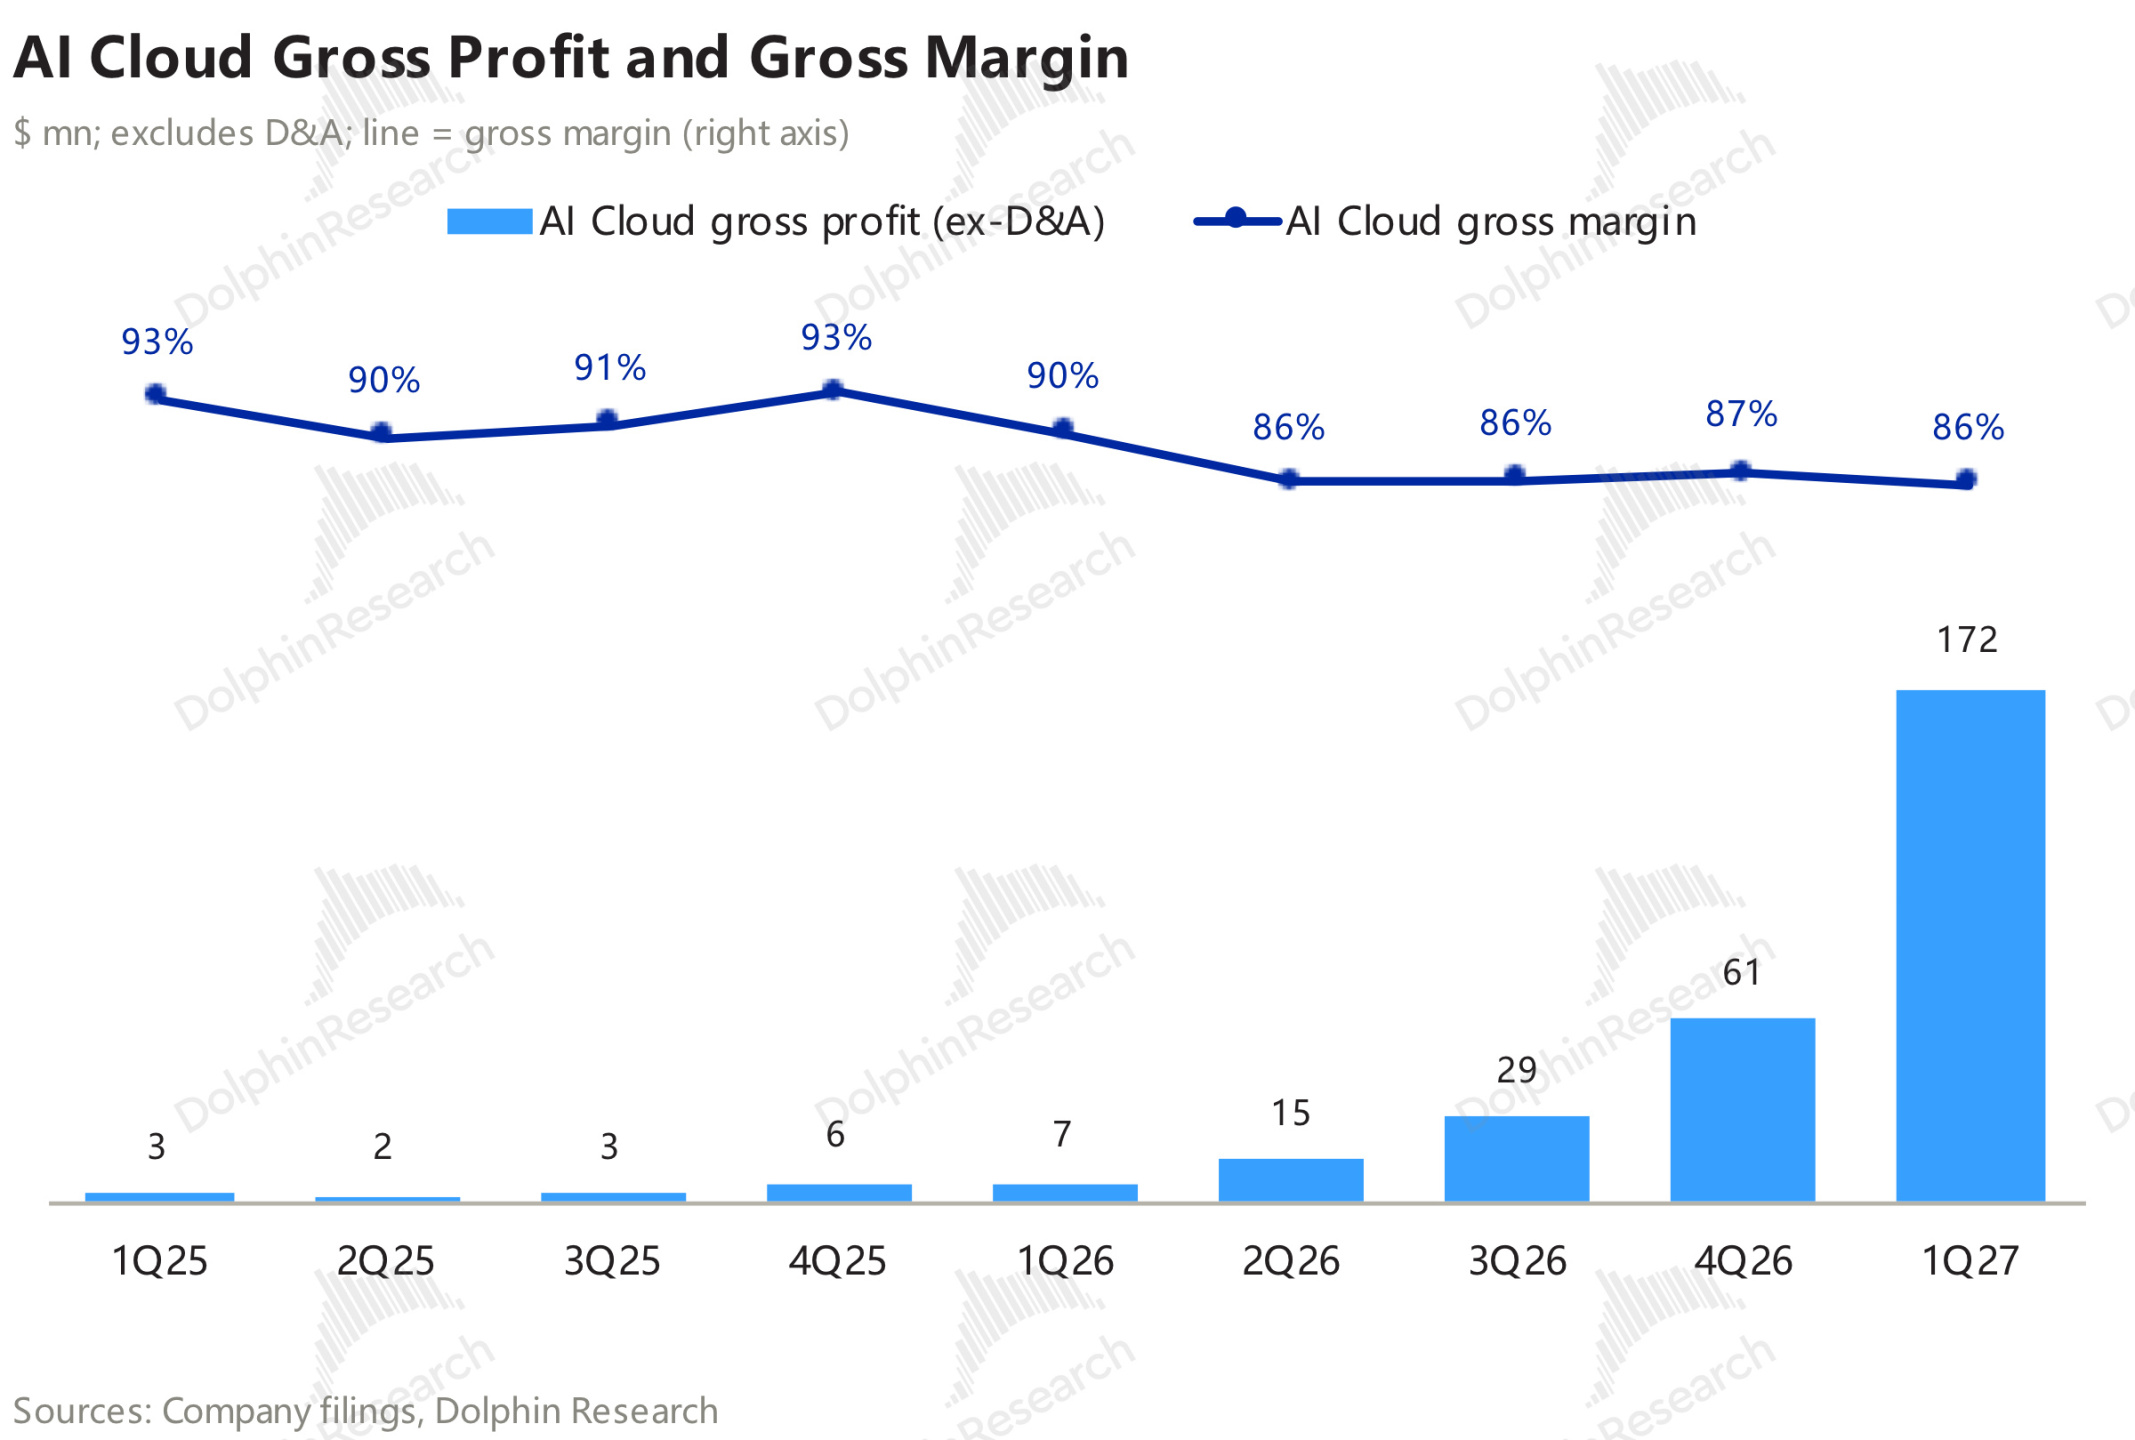
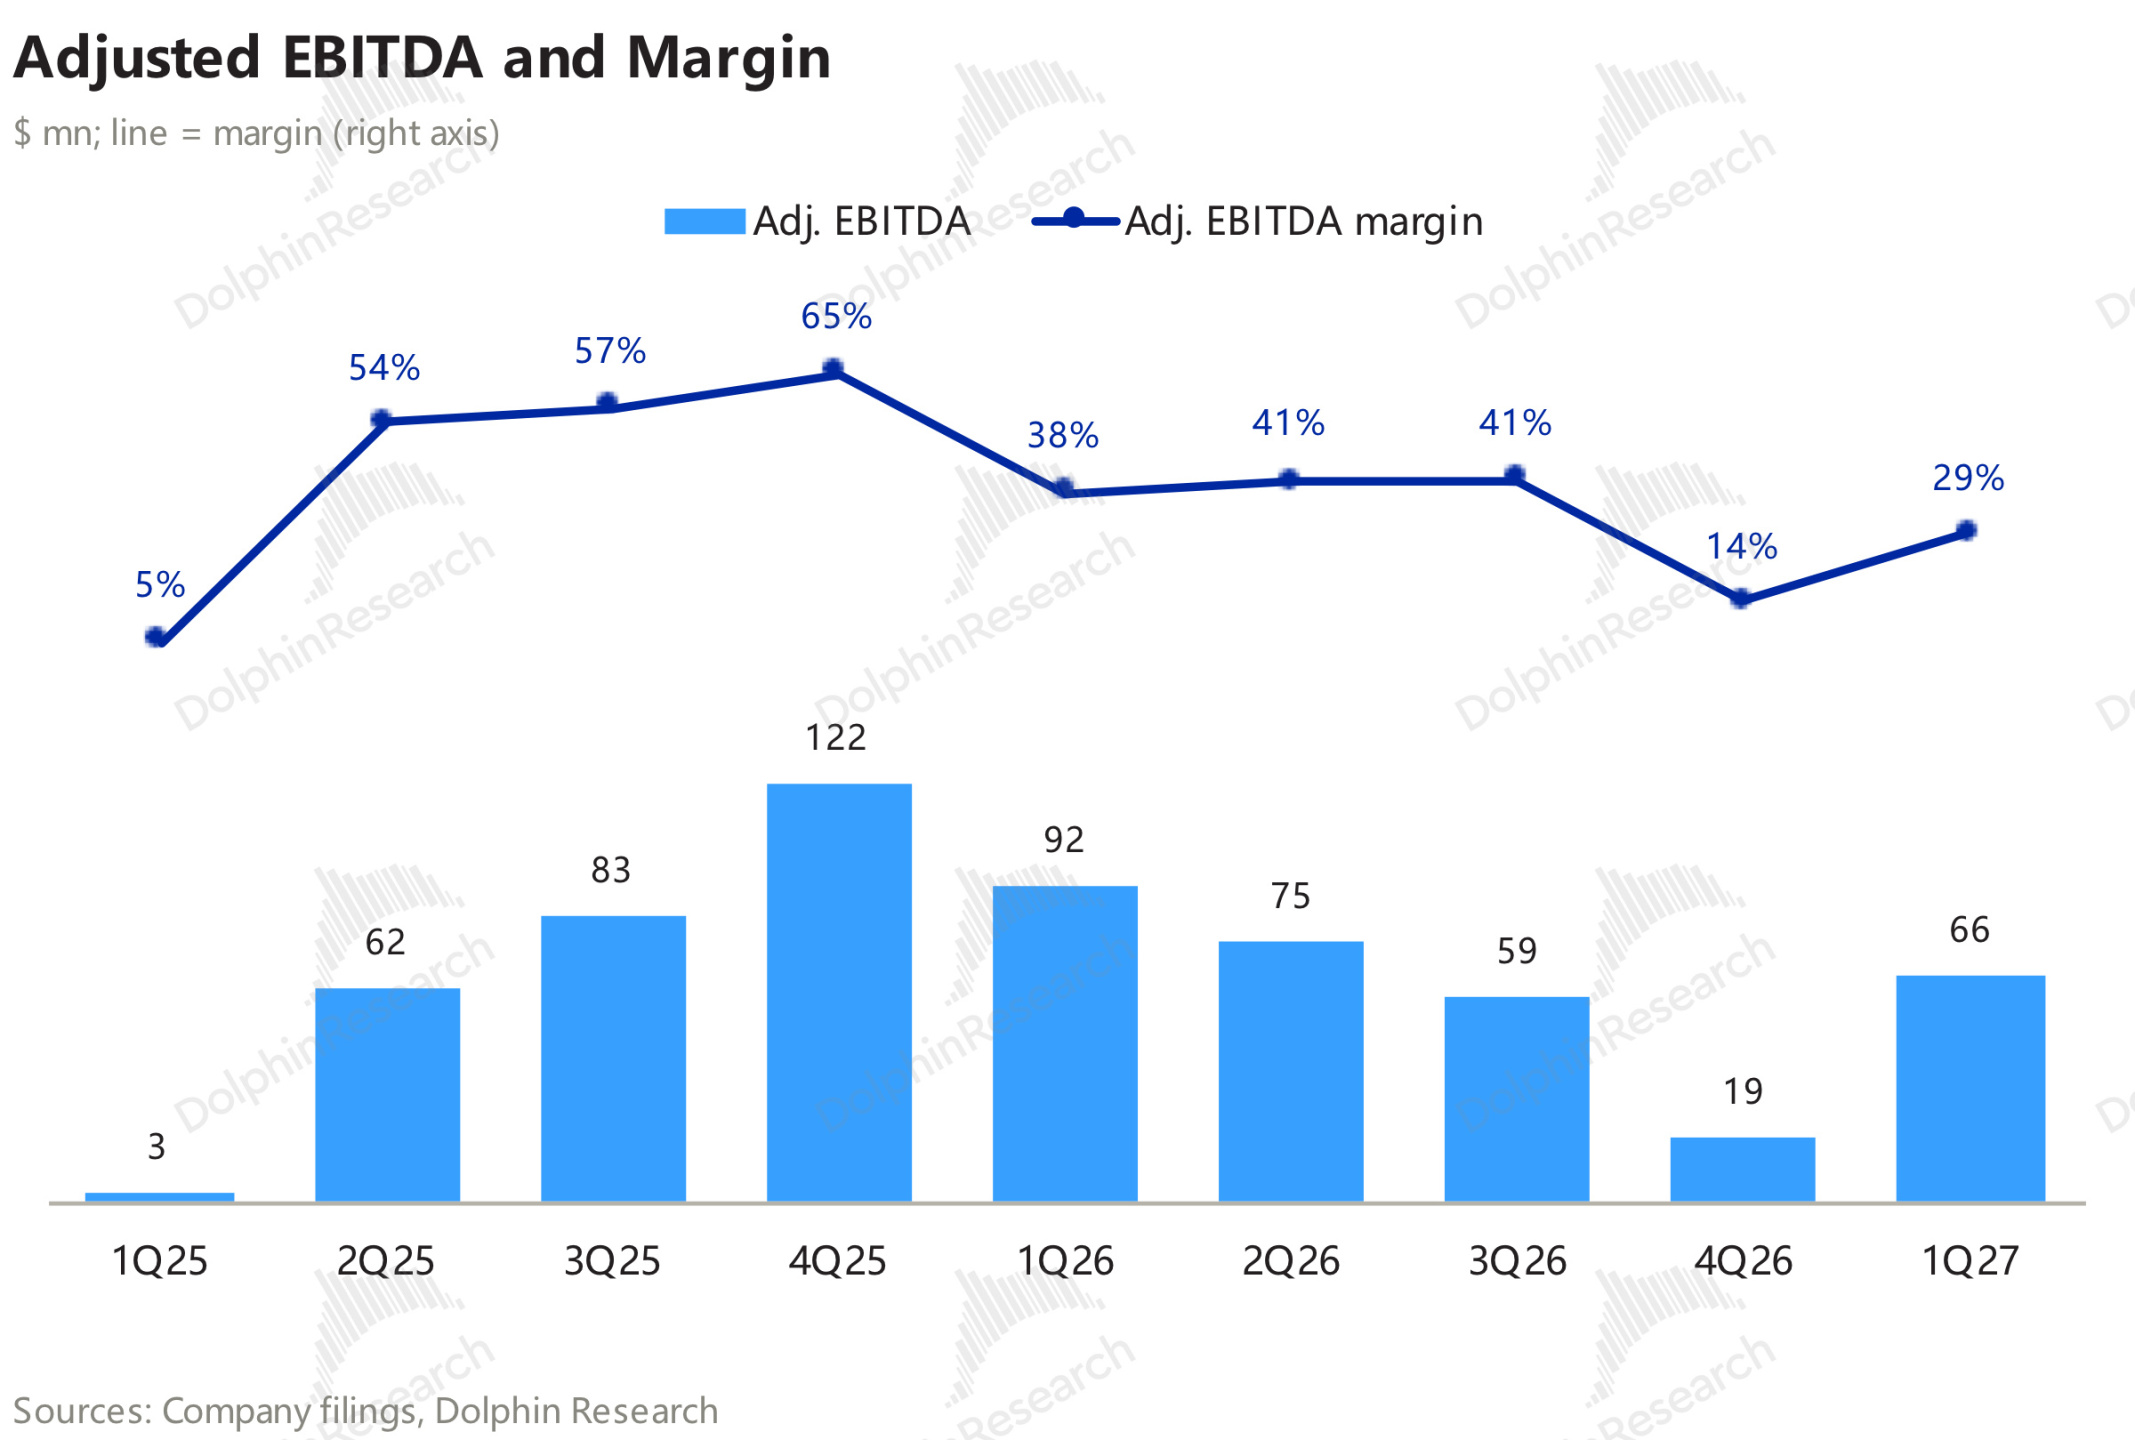
本季利潤端符合預期,壓力在下季。調整後 EBITDA 0.66 億美元(預期 0.64 億),利潤率從上季的 14% 升到 29%;AI 雲毛利率(不含折舊)86%,與上季基本持平。
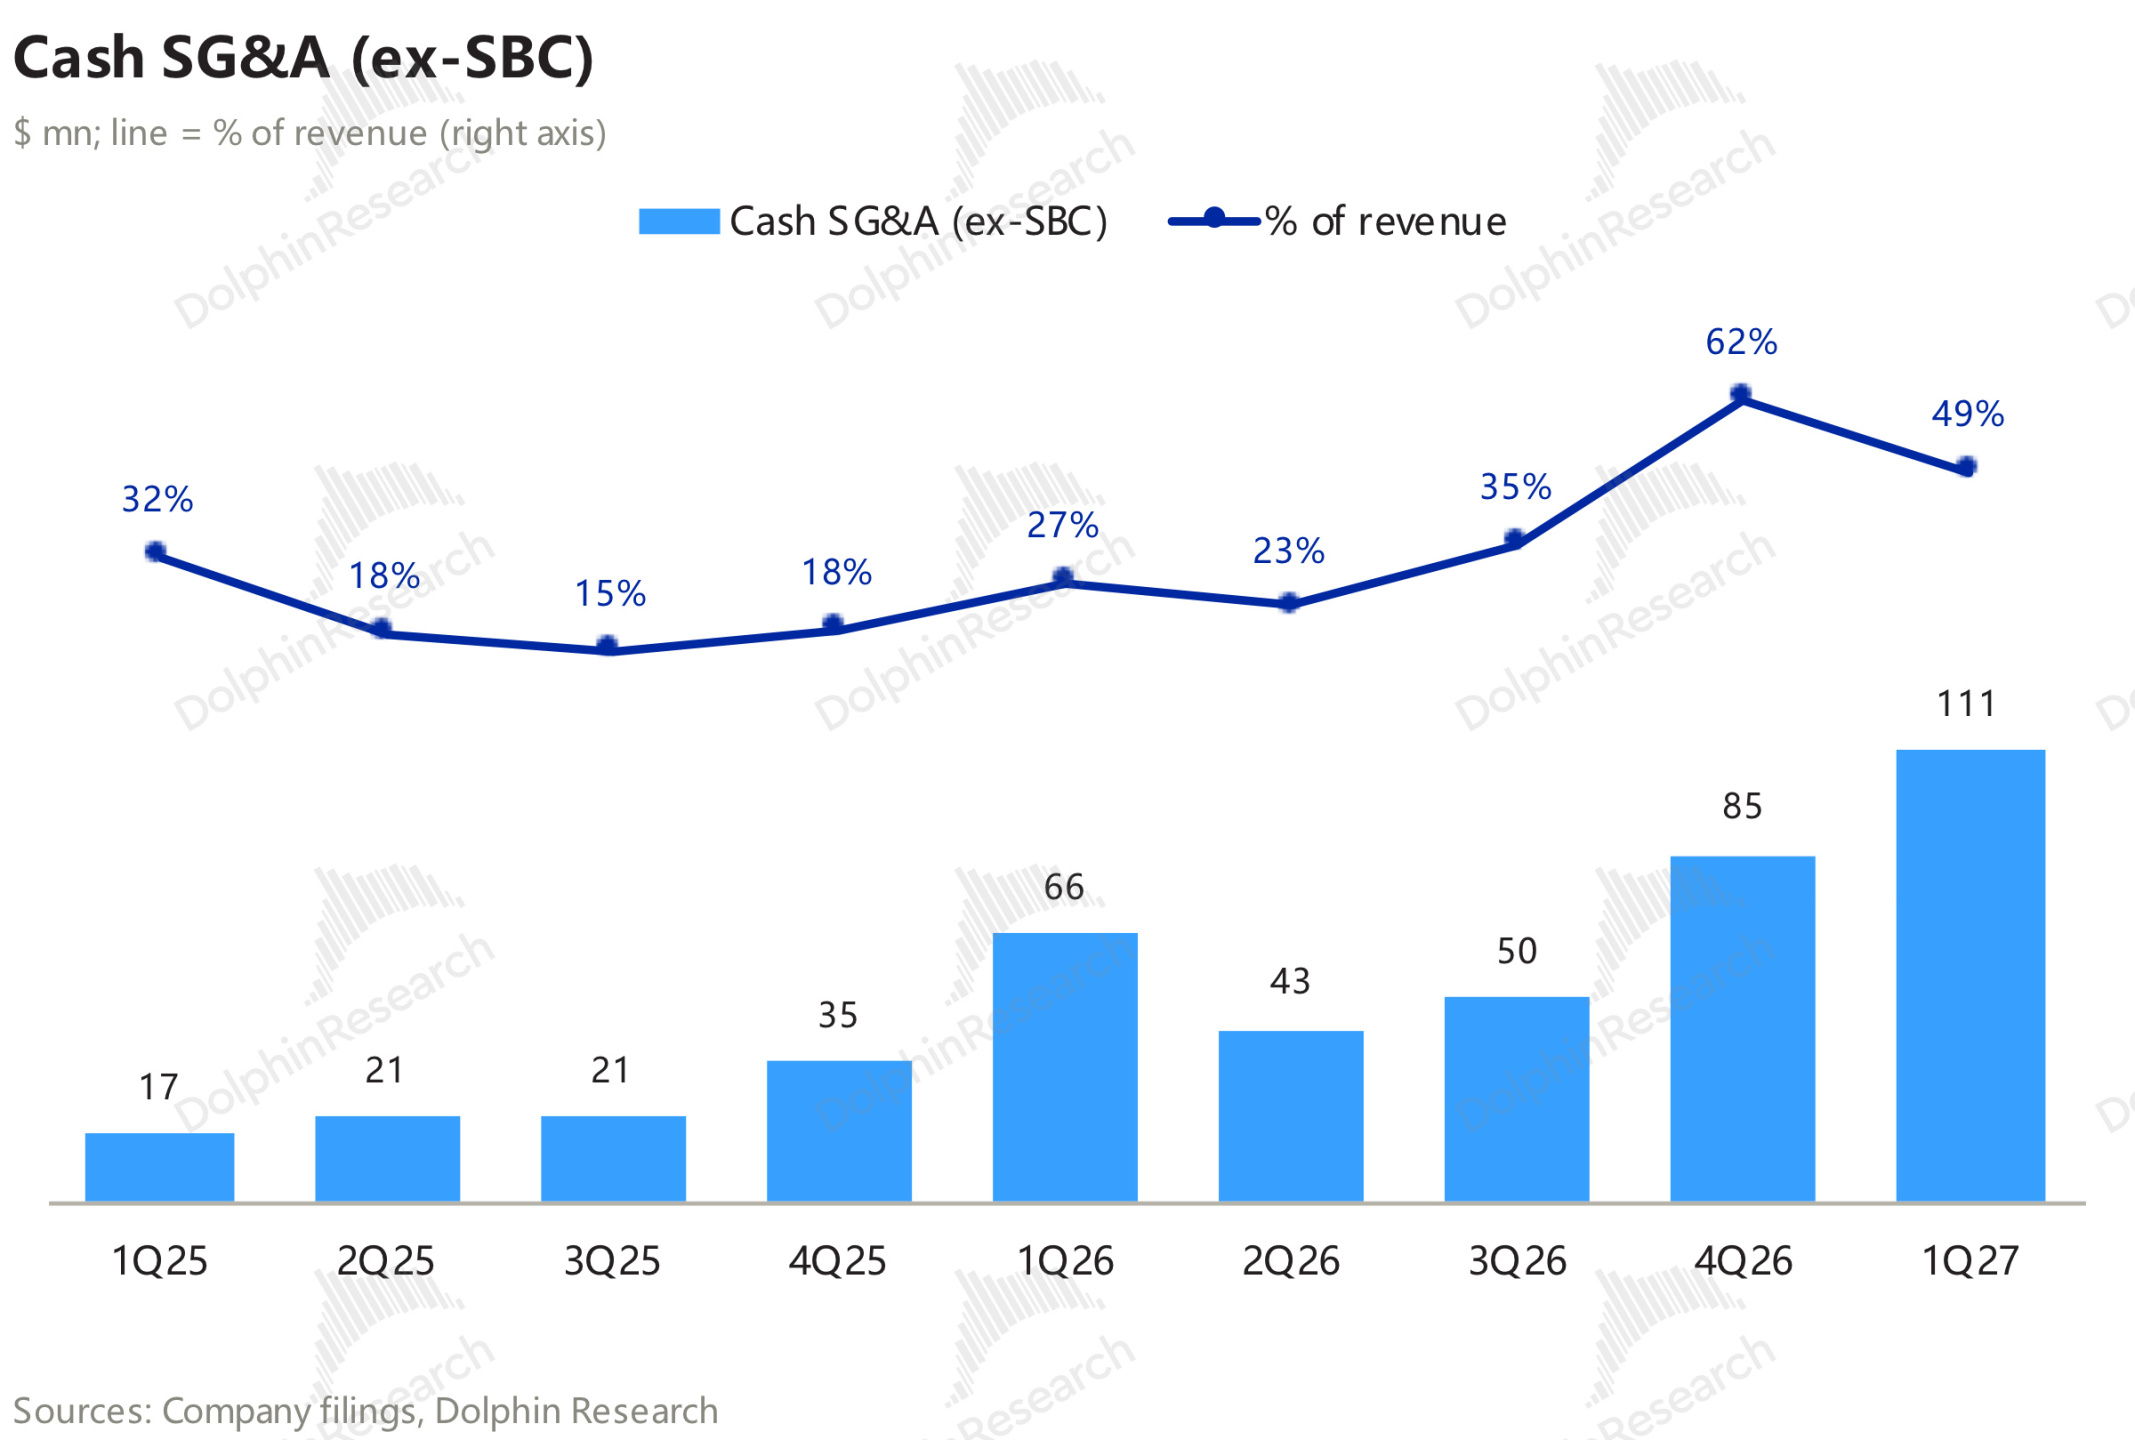
費用的臺階還沒走完。剔除股權激勵後,現金運營費用(含研發)1.18 億,上季 0.85 億,增量來自 8 月並表的 Mirantis 和持續擴招。管理層預計 12 月季還要再增 0.5–0.6 億,到約 1.7 億。收入持平、費用再漲,海豚君粗算 2Q27 調整後 EBITDA 只有 0.5 億左右,彭博一致預期是 2.01 億。
股權激勵 1.06 億,高出預期約八成,主要是 7 月給兩位聯席 CEO 各授予 910 萬股 RSU,每人授予日價值 2.76 億,分四年歸屬。尚未攤銷的服務型 RSU 還有 5.94 億,約 2.17 年攤完,每季約 1 億的股權激勵還會持續一段時間。GAAP 淨虧損 2.63 億,比預期多虧約 0.7 億,主要來自股權激勵和財務費用。
3. 訂單和價格:價格和預付改善,量仍不披露
新單都簽在期後,條款比以往好,但客戶和 MW 一概沒有披露。管理層稱以下幾單都是本週籤的:
a. 一份 5 年期合同,每 MW 年收入約 2,200 萬美元,客戶預付覆蓋對應 GPU 投資的 90%,此前新合同一般是 45–55%;
b. 一份 3–6 個月的短期合同,每 MW 年化收入 4,000 萬;
c. 與 “Leading Frontier AI Lab” 擴約,規模翻倍;
d. H100 以 Prince George 原合同兩倍的價格重籤,而且是多年期。
價格整體在往上走。本季已籤合同的每 MW 年收入,3 年期爲 1,900–2,300 萬,5 年期約 1,700 萬,環比分別高 11% 和 12%。合同餘額繼續增長,9 月末爲 203 億,較 6 月末高 22%;其中微軟佔 47%、英偉達佔 17%,三分之二來自投資級客戶。
4. 資本開支和融資:主動降速,首次給出債務融資能力
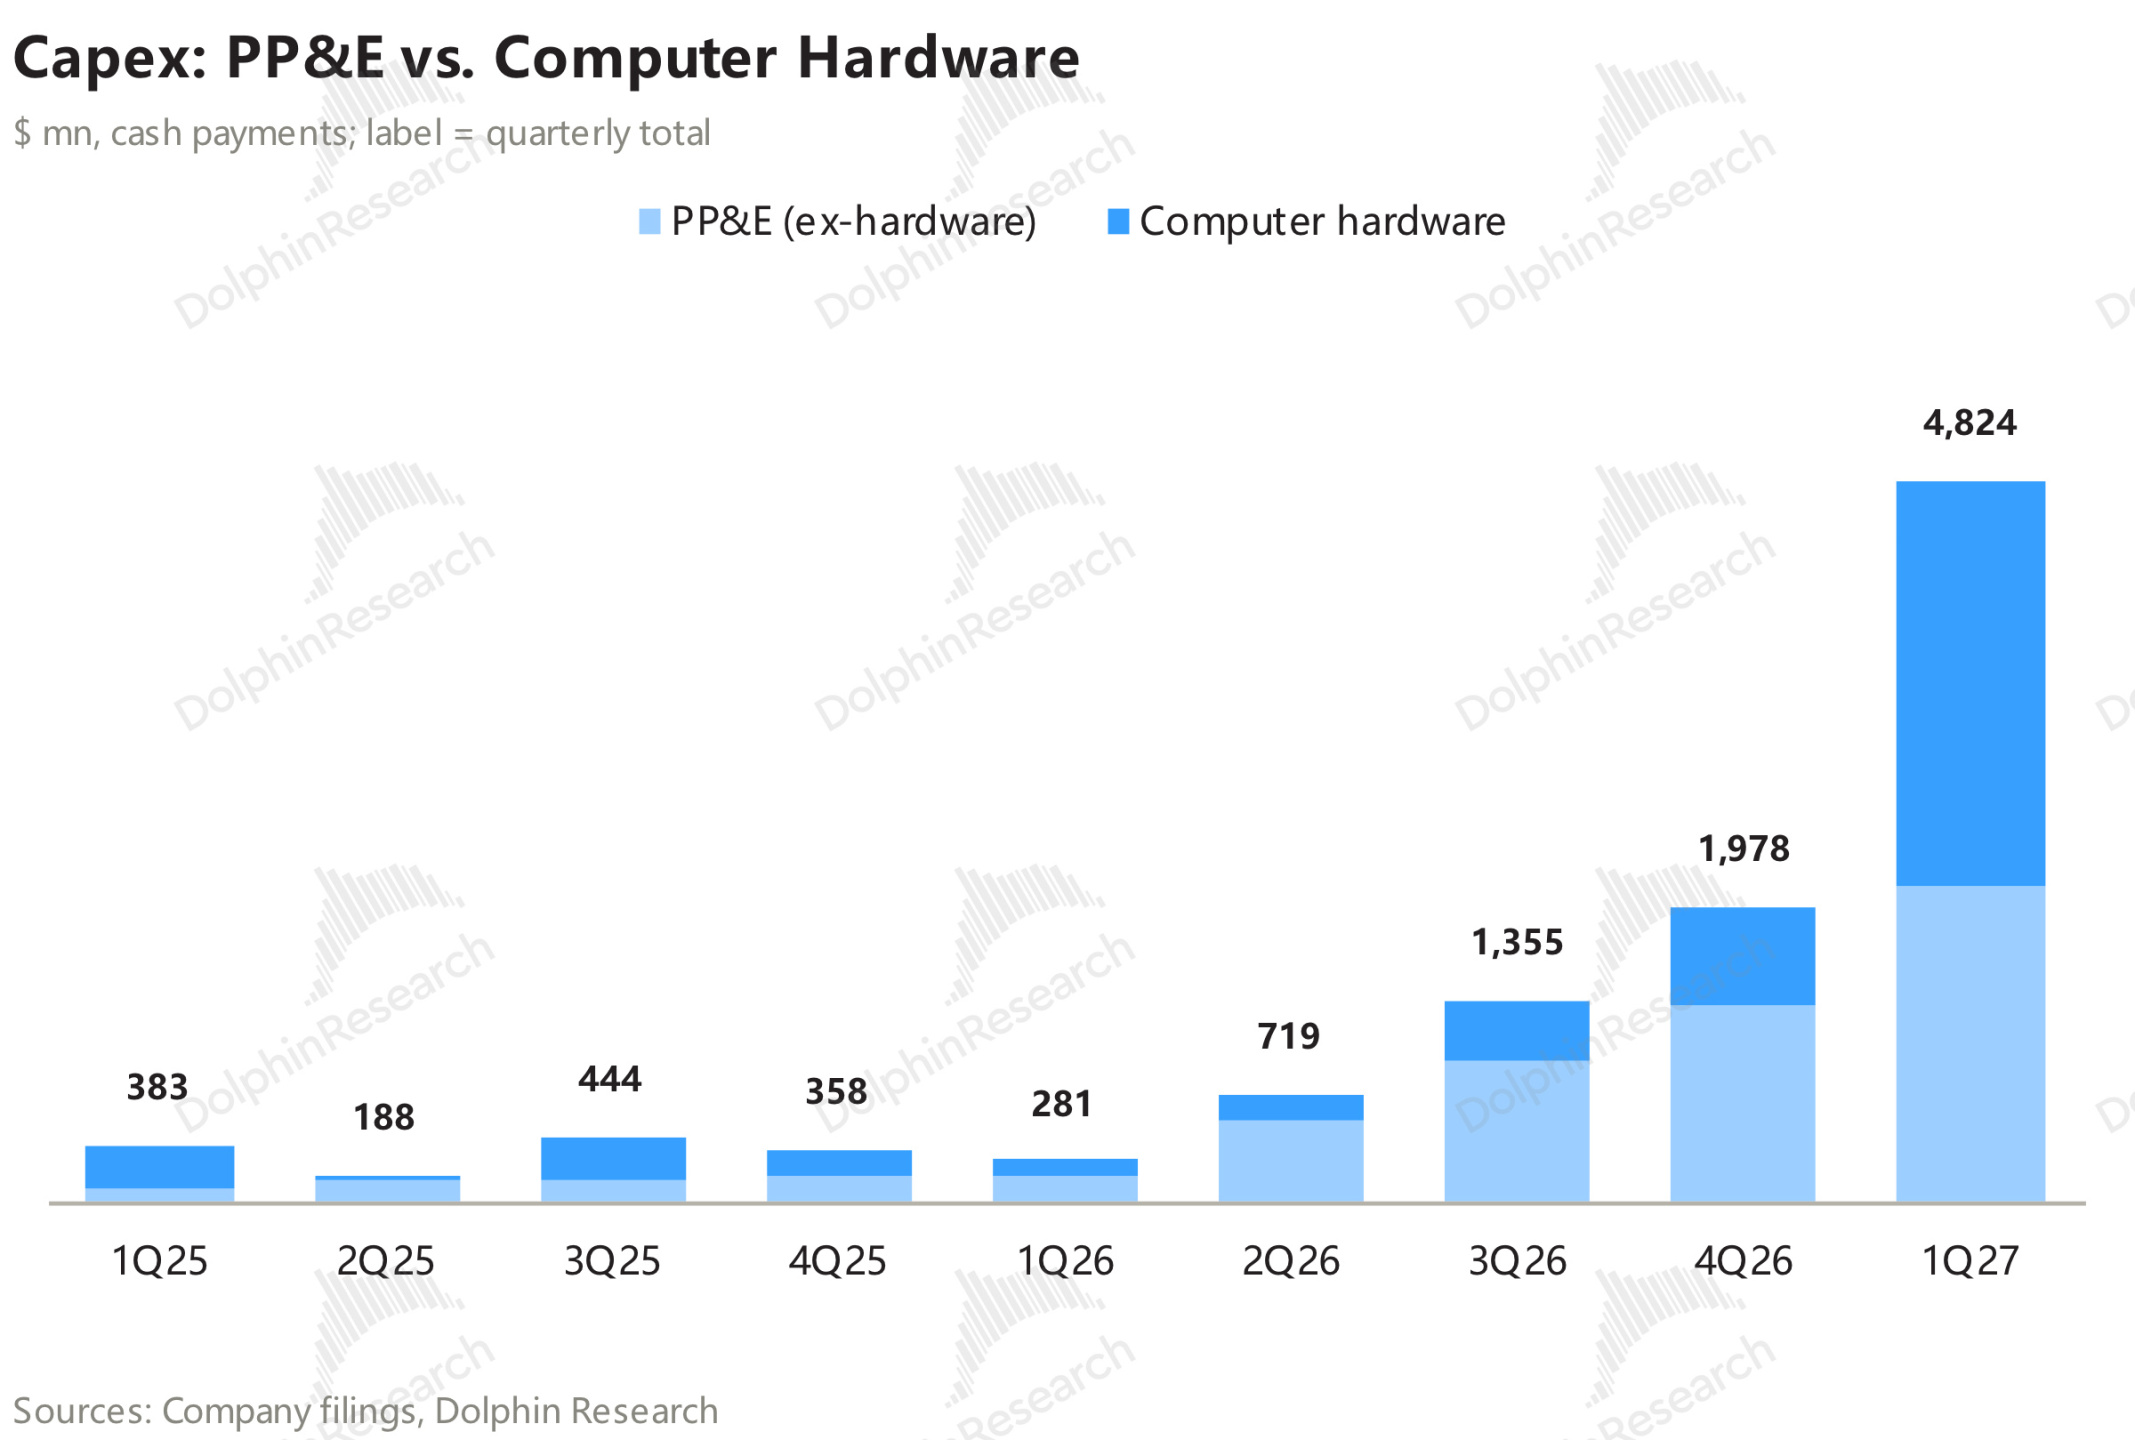
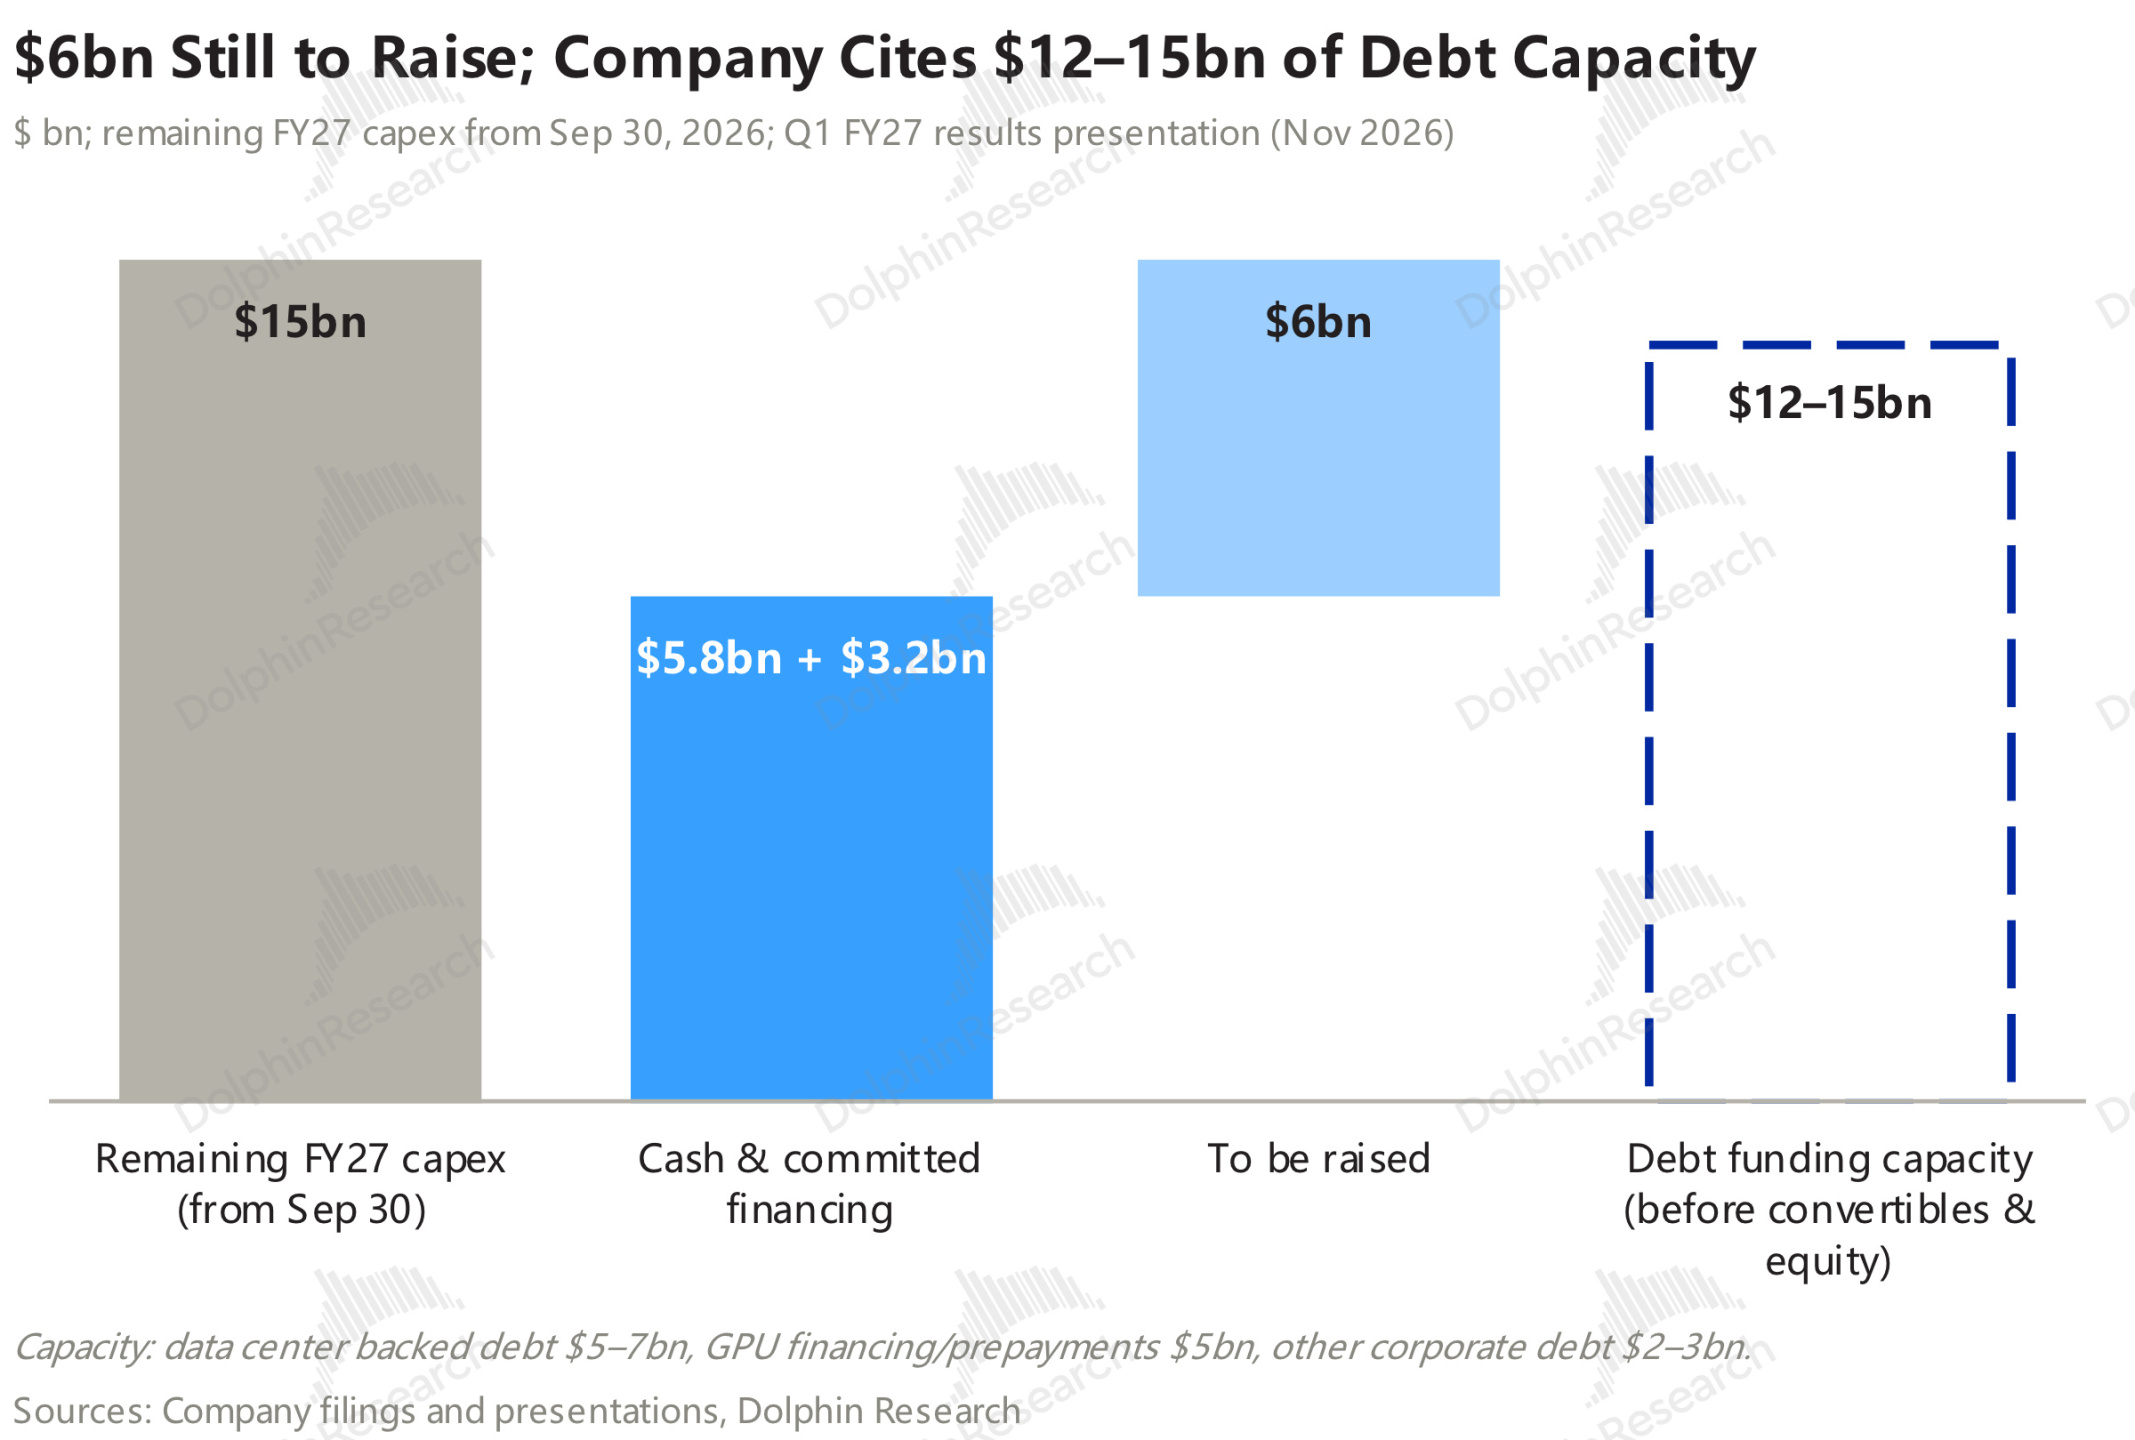
單季資本開支還在放大,FY27 的資本開支指引卻主動下調了。本季資本開支 48.2 億美元,是上季的 2.4 倍。FY27 不再給 250–300 億的全年區間,改爲 9 月底起還剩 150 億:現金 58 億、已承諾的 GPU 融資和預付 32 億,另有 60 億待融。管理層稱,連續兩季下調是看金融市場主動降速,把 Childress 風冷的部署從前置改爲攤到 2027 全年;2027 年底 0.8GW 的目標沒有變。
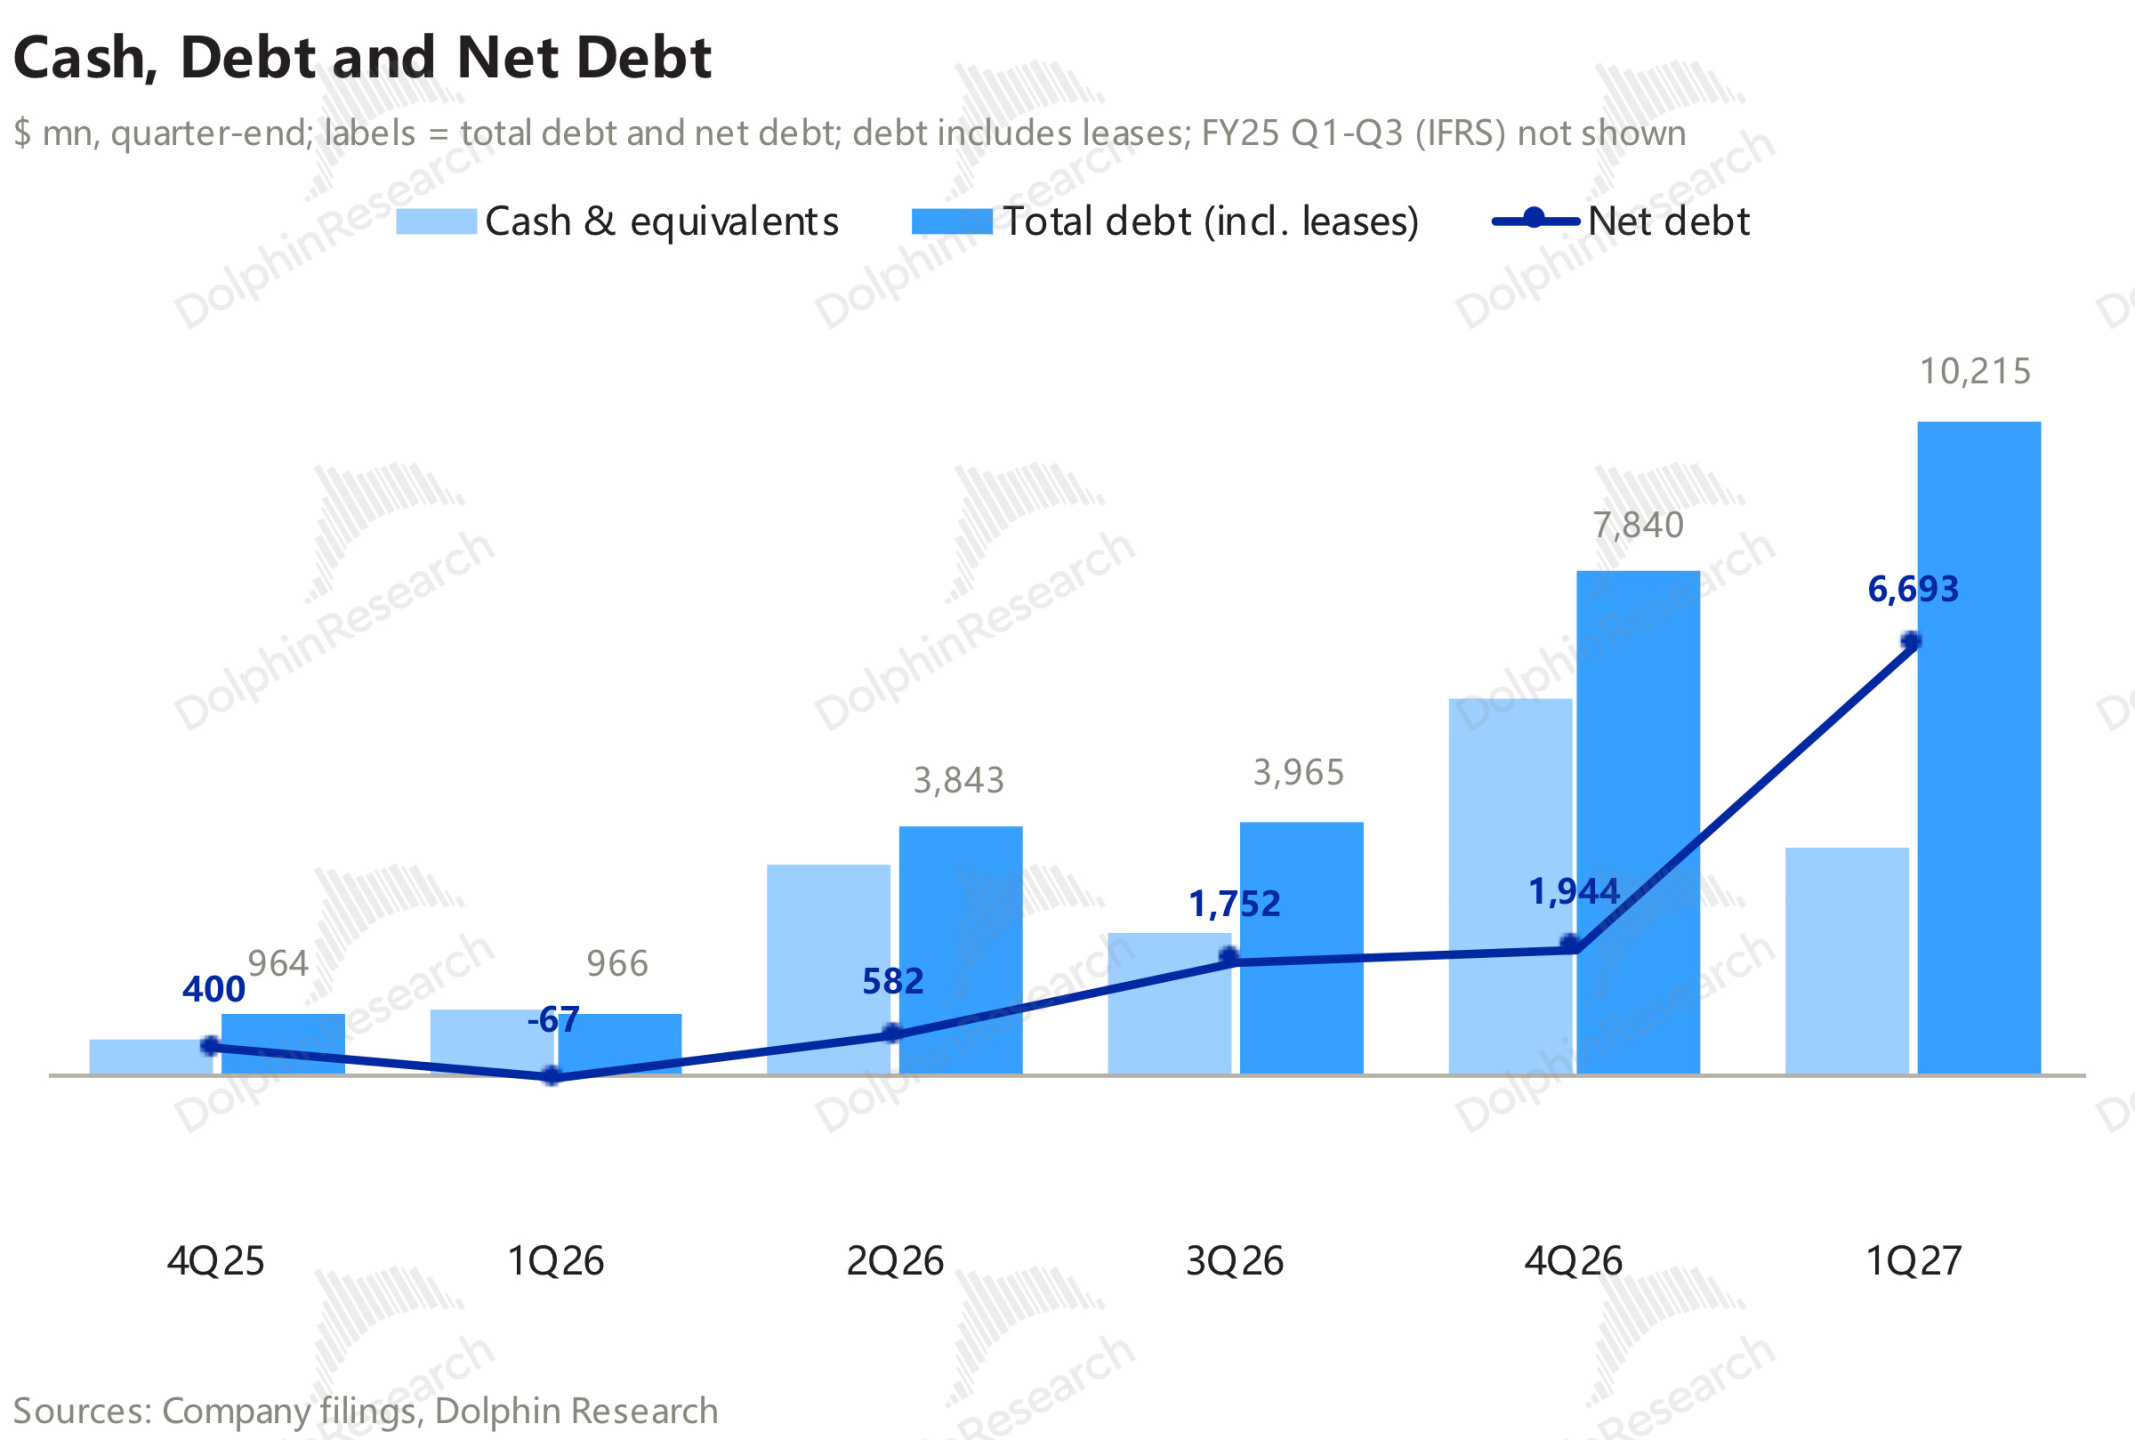
更值得注意的是,公司第一次給出了量化的債務融資能力:機房抵押債 50–70 億、GPU 融資和預付 50 億、其他公司債 20–30 億,合計 120–150 億,並註明 “before convertible notes and equity”,即還沒算可轉債和股權。
本季的新錢仍以 GPU 融資爲主:提款 23.6 億,另有 ATM 增發 5.0 億和客戶預付 6.45 億,沒有新發可轉債。增發卻沒有停,而且越發越便宜:ATM 發股均價從上季的約 55 美元降到本季的約 44 美元;期後 10 月一個月又發了 1,737 萬股、約 6.3 億,均價約 36 美元,股數和金額都超過整個 9 月季。
5. 關於本季度財報的更多信息,請參見紀要《IREN(紀要):40 億 ARR 延至 1 月,CapEx 主動降速》
6. 以下是公司業績表現概覽
二、海豚研究觀點
1. 交付推遲影響有限,難得的積極信號在融資
本季的負面集中在交付和費用:交付推遲主要是收入後移,影響有限;費用會壓低下季利潤。難得的積極信號在融資。
融資是本季難得的積極信號。120–150 億的債務融資能力約爲待融缺口的 2–2.5 倍;上季公司還把 “公司債和股權” 列爲補缺口的來源,本季的待融清單已不再點名股權。在當前股價下,這是管理層儘量不發股的表態。
但這還不是承諾。公司仍把 “可轉債和股權(含 ATM)” 單列爲融資工具,財報中也保留了發股的表述。據媒體轉述,8 月底聯席 CEO Daniel Roberts 曾稱 FY27 的資本開支 “isn't an equity number”,10 月公司仍在通過 ATM 賣股。
盤後股價漲約一成,海豚君理解,市場更看重的是融資口徑的變化。
2. 核心看點:2027 年的新產能籤給誰、什麼價
價格和預付有了起色,量還看不見,2027 年的簽約風險比上季更大。
按公司目標,2027 年要新增約 0.5GW(IT 口徑),從 1 月的 0.3GW 到年底的 0.8GW。其中 0.3GW 的 GPU 已經下單(戴爾約 67 億),0.2GW 待訂。上季公司說 2027 年產能 “相當大一部分” 在後期談判,本季這句沒有了,改提 “選擇性簽約”。卡先買了,單還沒公佈。
從合同餘額看,也看不出成規模的新籤。“其他客戶” 的餘額一個季度增加約 37 億,大致對應 7 月已公告的 28 億新單和 8 月的前沿實驗室合同(海豚君推算)。管理層只說 0.5GW 裏有英偉達和一家頭部前沿實驗室,近期簽約主要集中在 Childress 的風冷容量。期後幾單的量,要等下季財報才能從合同餘額裏看出來。
後續簽單,可以看三點:
a. 量:2027 年的 0.5GW 能否簽下大部分;
b. 價:每 MW 年收入能否不低於期後那單的 2,200 萬;
c. 預付:期後那單的 90% 能否成爲常態。按公司 PPT 的示意,每 MW 的 GPU 投資約 4,000 萬,預付從 45% 升到 90%,每籤 100MW 公司就少融約 18 億,對照的是 60 億的待融缺口。
3. 風險上,關注以下幾點
a. 錢從哪來。120–150 億的融資能力還停留在紙面上,機房抵押債一筆都沒簽;爲了 0.8GW,FY27 可能還要追加資本開支,公司沒給金額。8 月那筆 GPU 融資利率 9%、每筆提款 30 個月內還清,FY28 到期的債務本金約 10.6 億。接下來看兩件事:服務微軟的 Horizon 1–4 能否簽下第一筆機房抵押債、利率多少;下季財報裏 ATM 賣了多少、什麼價,額度還剩約 23 億。
b. 交付和監管。供應商延誤不是第一回:Horizon 1 此前就因英偉達零部件短缺推遲過。Sweetwater 是唯一從零新建的園區,公司也不再提上季給的 “2027 年四季度” 交付時間。德州方面,管理層稱 Sweetwater 1(1.4GW)已經併網,Sweetwater 1 和 2 合計 2GW 有條件進入 ERCOT 的基荷接入批次 “Batch Zero”。至於由於社區反對導致延期時客戶能否退約、預付款退不退,電話會沒有正面回答。
c. 合同到期後的價格。合同多爲 3–5 年,到期後舊卡能續什麼價,是估值裏擺幅最大的變量。H100 以原價兩倍、多年期重籤,是第一個正面證據;但只有一單,原合同的簽約時間和價格都沒披露。
d. 客戶集中。合同餘額裏微軟佔 47%、英偉達佔 17%,本季前三大客戶合計佔收入七成。新客戶的信用直接影響融資成本:投資級客戶的 GPU 融資利率約 6%,非投資級爲 9–9.5%。
4. 如何給 IREN 估值?
按 11 月 5 日收盤的 18.03 美元,IREN 市值約 76 億美元。加上淨負債,企業價值約爲 1 月底 40 億運營 ARR 的 3 倍。
市場常用的倍數在 IREN 身上都不太好用。它仍是 GAAP 虧損,PE 用不上;按海豚君測算的 FY28 EBITDA,現價約合 5.6 倍,看似不貴,但這份 EBITDA 大部分要用來收回 GPU 投資,FY28 的 EBITDA 裏,約九成要拿去計提折舊,扣完折舊,經營利潤只剩一成左右;合同到期後能否續上又是未知數。
海豚君按合同逐塊折現,決定價值的是兩個變量:2027 年產能的簽約率,和合同到期後的價格。
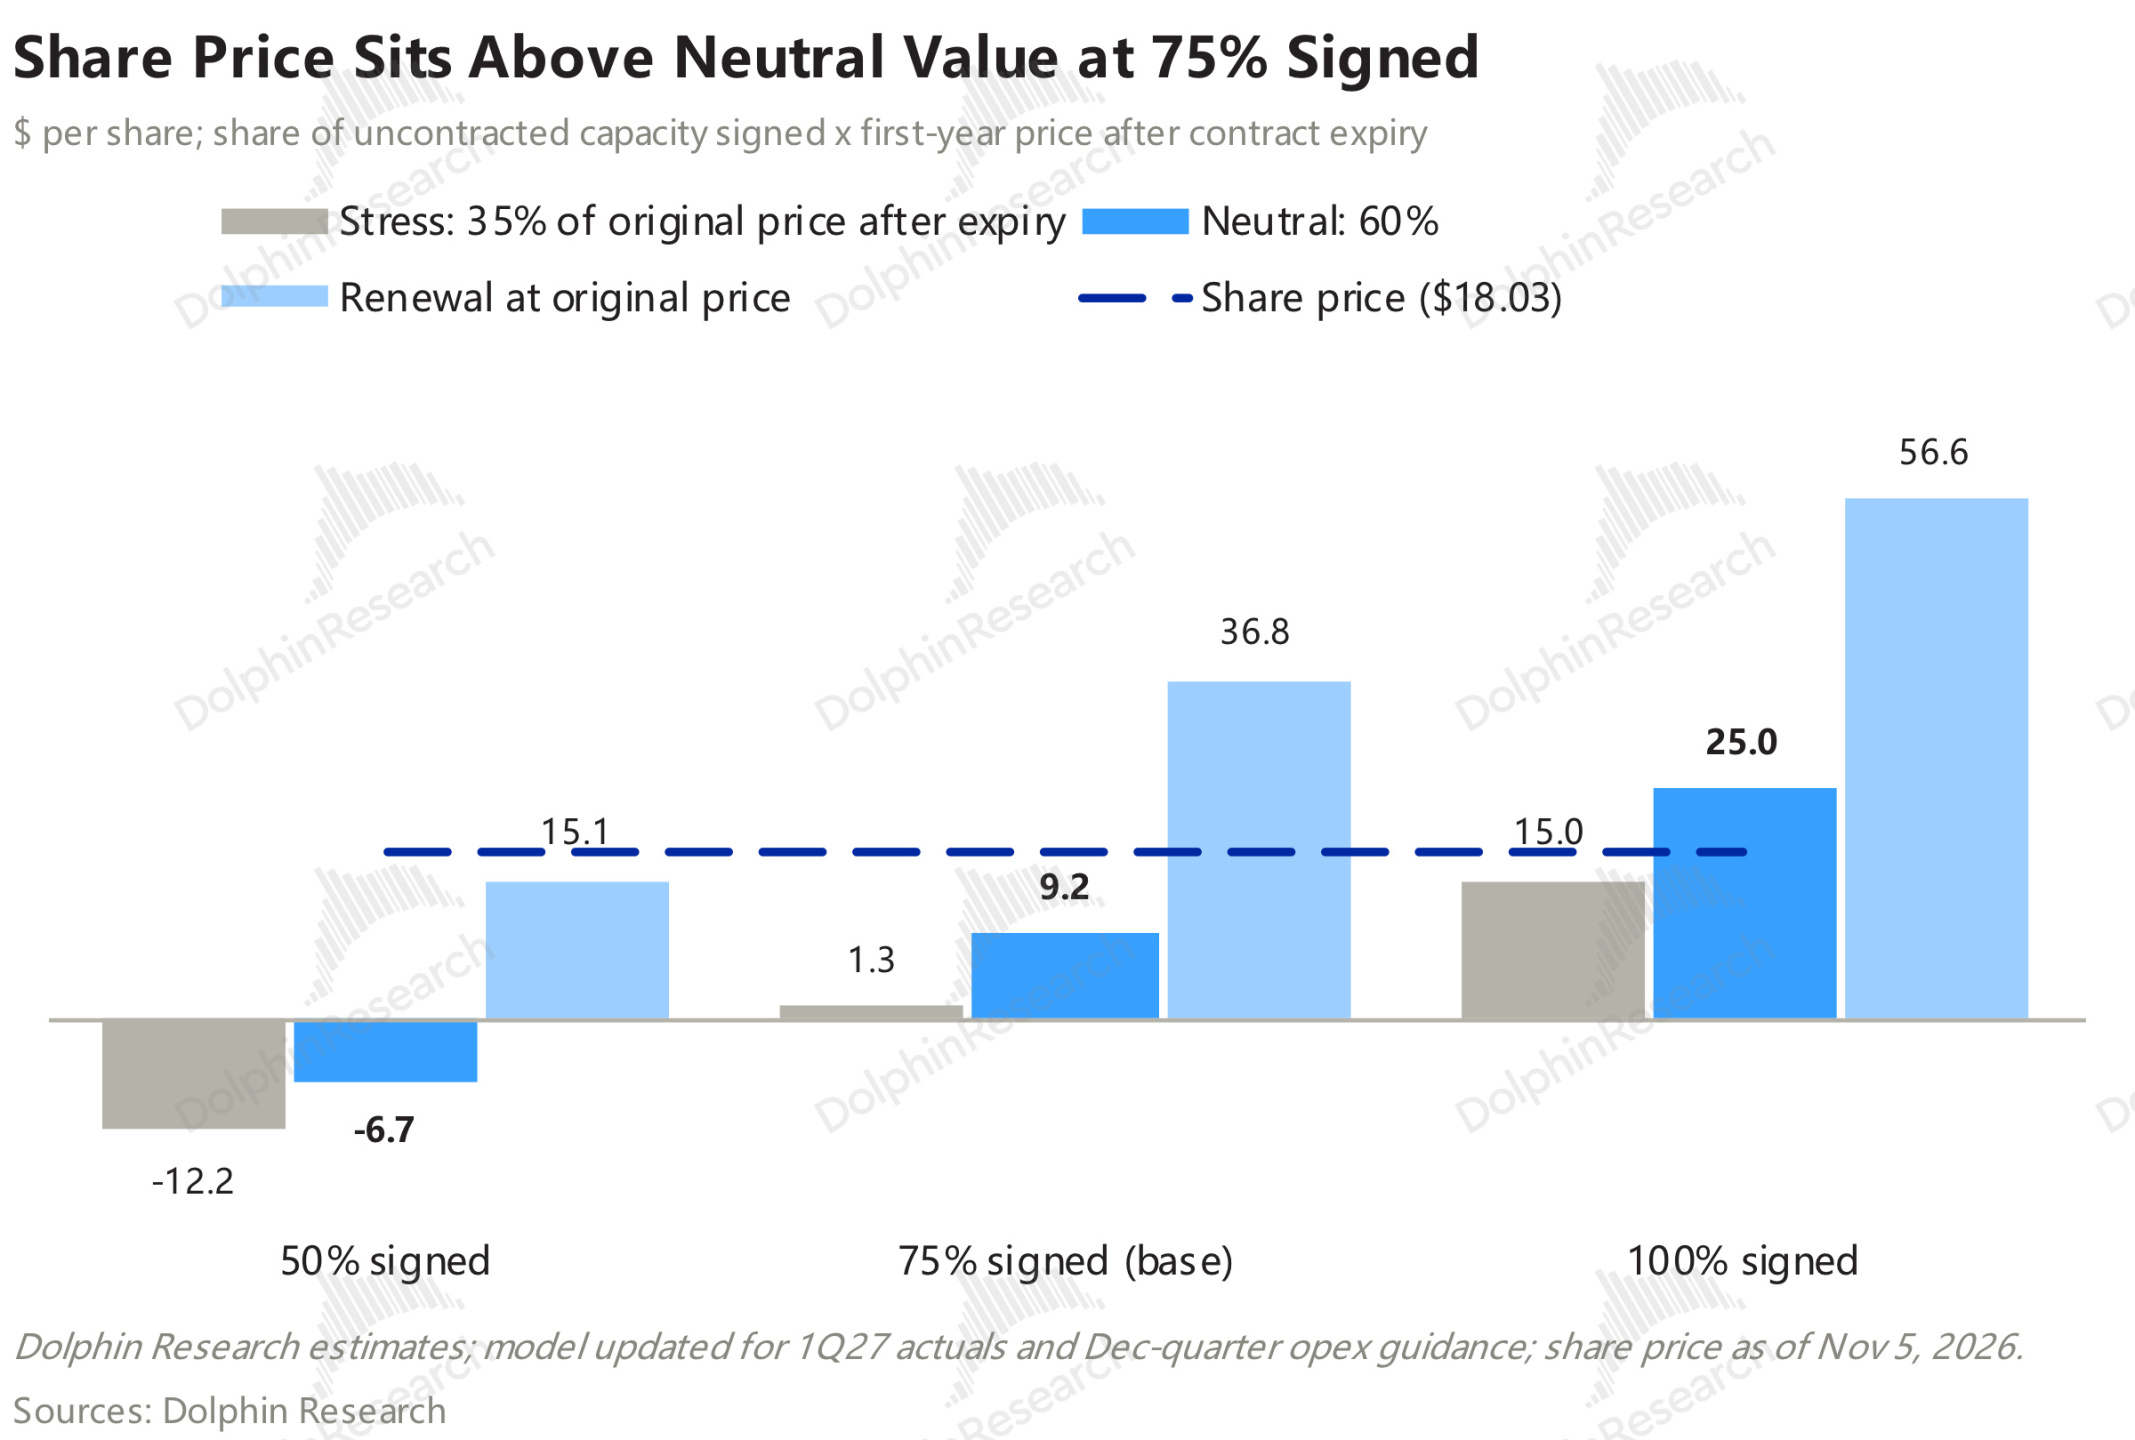
按海豚君的中性假設(未籤產能簽出七成五、到期後首年按原價六成續約),每股約 9.2 美元,相當於 FY28 EBITDA 約 4.6 倍,較現價低約一半。
兩個變量的擺幅都很大。簽約七成五時,到期後價格按原價的 35%、60%、100% 三檔,每股約 1.3、9.2、36.8 美元;到期價按中性、簽約率提到十成,每股約 25 美元。換言之,現價大致相當於中性到期價下籤約約九成,或簽約七成五、到期後價格約爲原價的七成多。
估值對費用很敏感,因爲 IREN 的槓桿高。股東拿到的,是企業價值扣掉債務後剩下的部分;在海豚君的中性情形裏,企業價值有七成以上是債。債務不會因爲經營變差而減少,少賺的部分就全部落在股東頭上:把下季的費用臺階視爲長期,FY28 EBITDA 只少約 4%,中性每股價值卻少了近三成。
海豚君認爲,現價已經按偏樂觀的簽約和到期價格定價。本季價格、預付和融資口徑都在往好的方向走,但簽約量這個最大的變量還沒有答案。
已持有的,接下來盯三件事:1 月底 40 億 ARR 是否到位;2027 年產能簽下多少、什麼價、預付幾成;第一筆機房抵押債能否落地。未持有的,股價回到中性估值(約 9 美元)附近再考慮更穩妥;若 2027 年產能以不低於海豚君假設的每 MW 2,250 萬、較高的預付簽下大部分,這個錨點可以上移。
<此處結束>
海豚研究過往【IREN】研究
2026.11.06《IREN(紀要):40 億 ARR 延至 1 月,CapEx 主動降速》
2026.11.06《IREN FY1Q27 火線速讀》
本文的風險披露與聲明:海豚研究免責聲明及一般披露







