


Airbnb:大超預期沒"跛腳",但是 “提前透支” 嗎?


海外民宿龍頭 Airbnb($愛彼迎(ABNB.US) )於 11 月 6 日早發佈了 3 季度財報。業績大超預期,增長和利潤兩頭表現不俗:核心經營指標 GBV 和間夜量增速明顯加速,且各地區沒有短板;利潤上,此前指引利潤率會同比小降,實際卻小幅走高,盤後股價漲約 10%。具體來看:
1、間夜量大幅提速,GBV 增速創近年新高
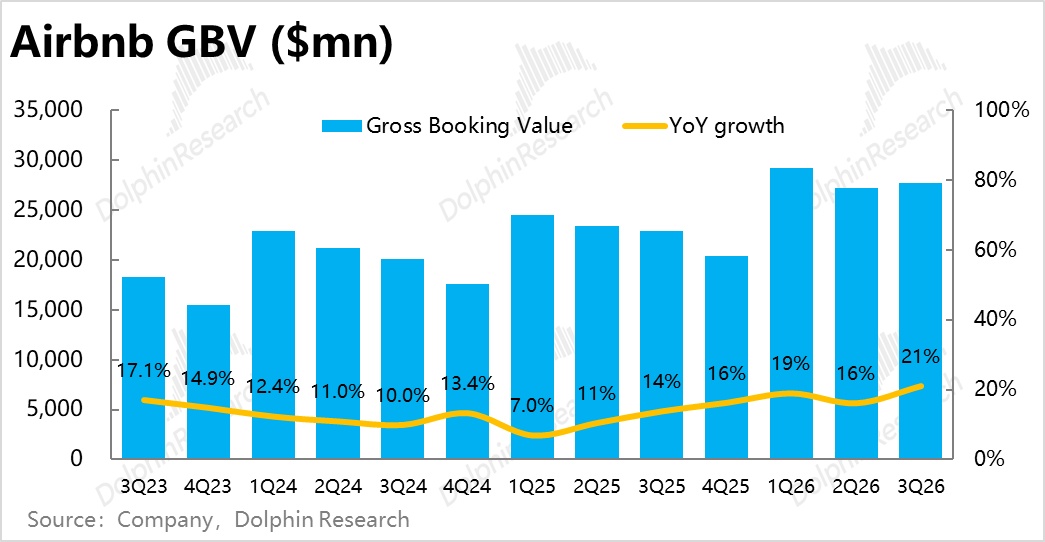
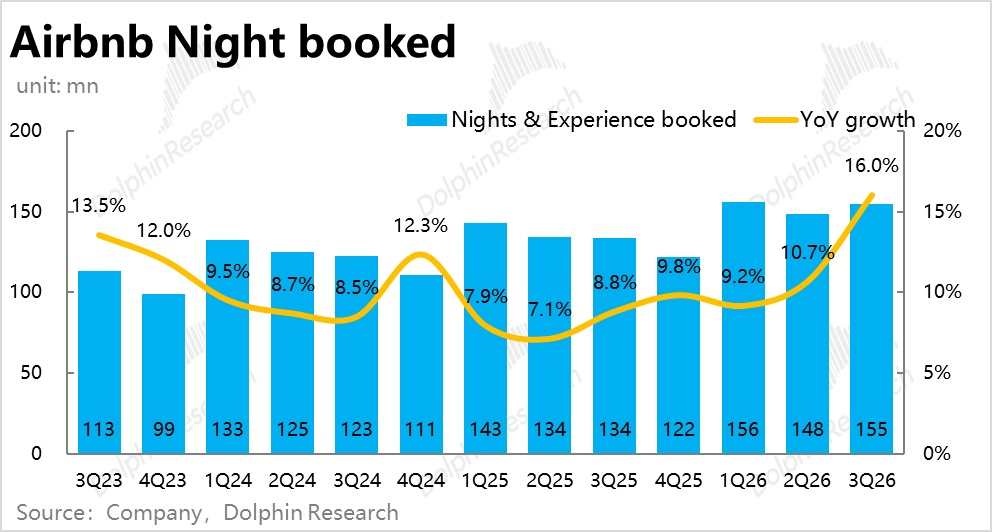
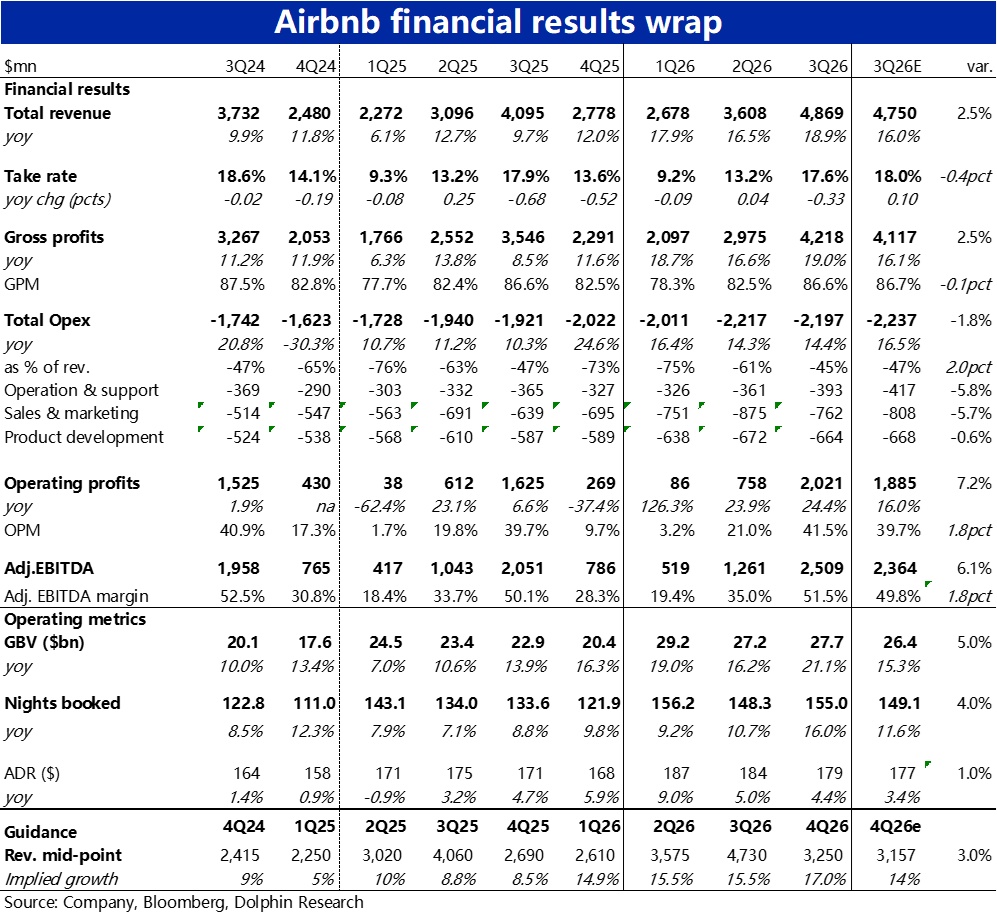
核心經營指標上,本季總預訂金額(GBV)277 億美元,同比增長 21%,相比上季大幅加速約 5pt,遠超市場預期。 其中更關鍵的間夜預訂量同比增長 16%,比上季加速 6pt,是各項指標裏超預期最多的。
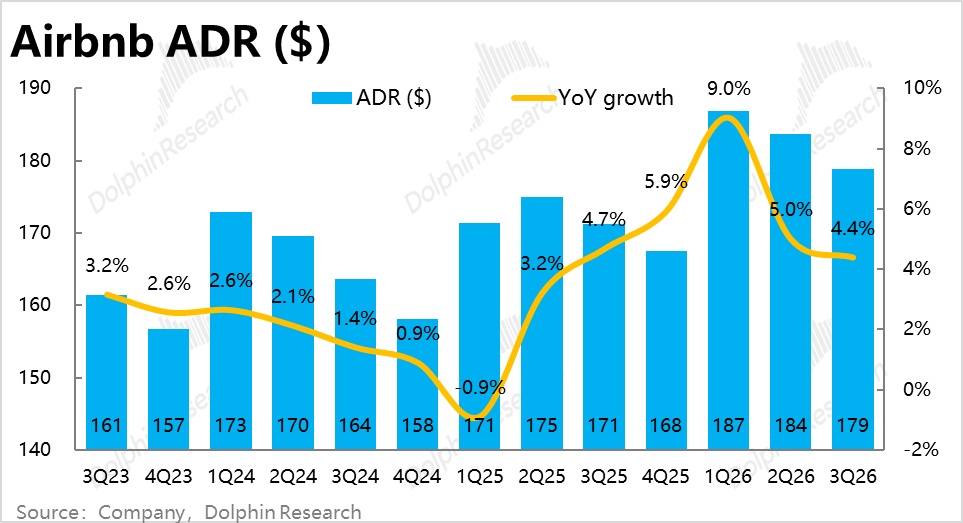
因此,超預期主要是由於強勁的需求驅動,而非單純的價格波動。平均客單價(ADR)179 美元,同比 +4%(由漲價和產品結構變化共同推動),雖增速也不低但相比上季變化並不大。
公司解釋,預訂量加速並非來自單一產品,而是搜索與推薦、定價工具、靈活支付、註冊登錄等改進的疊加。管理層稱,僅搜索預訂和定價兩個團隊,各自就帶來了數億美元的增量收入。
其中先訂後付(RNPL)的貢獻尤其明顯:據管理層,本季 RNPL 對間夜增速的淨拉動約 3pt,剔除後間夜增速約 13%,仍是加速的。另外,RNPL 用戶傾向於更早預訂、選擇更貴的房源,對 ADR 也有貢獻。不過取消率也因此從約 16% 升到約 19%。
2、所有地區一起提速,北美改善明顯
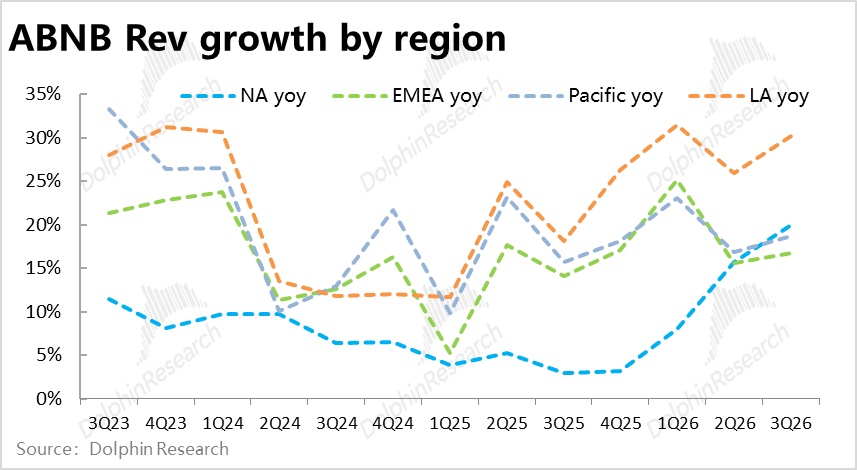
分地區看,本季所有地區的間夜量都是雙位數增長,四大地區市場全部提速,沒有跛腳。
其中,最大的北美市場間夜量增長終於再度加速到低雙位數%,創四年來新高。
歐洲中東市場也從上季的高個位數加速到 15% 左右,英、法、德、西、意等地間夜都在環比加速,中東衝突並未拖累歐洲。
而新興市場 -- 拉美和亞太也繼續保持 20% 以上的增長,巴西、日本、印度等擴張市場的新用戶增長尤其快。
橫向對比,Booking 三季度替代住宿間夜增速也從上季的 +4% 加速到 +7%,說明整個另類住宿品類都在走強;而 Airbnb 16% 的增速仍遠高於同業,份額在提升。
3、營收加速超預期,但變現率因 RNPL 走低:
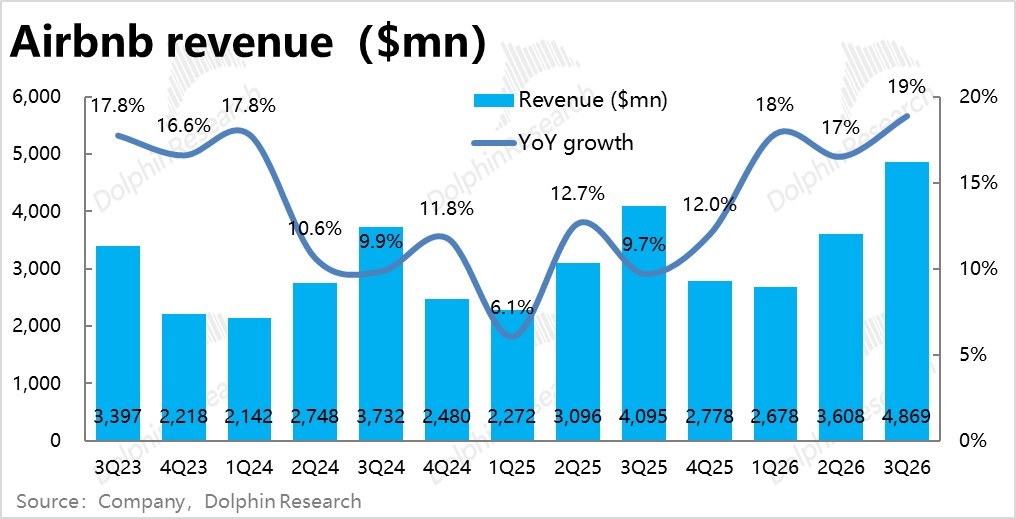
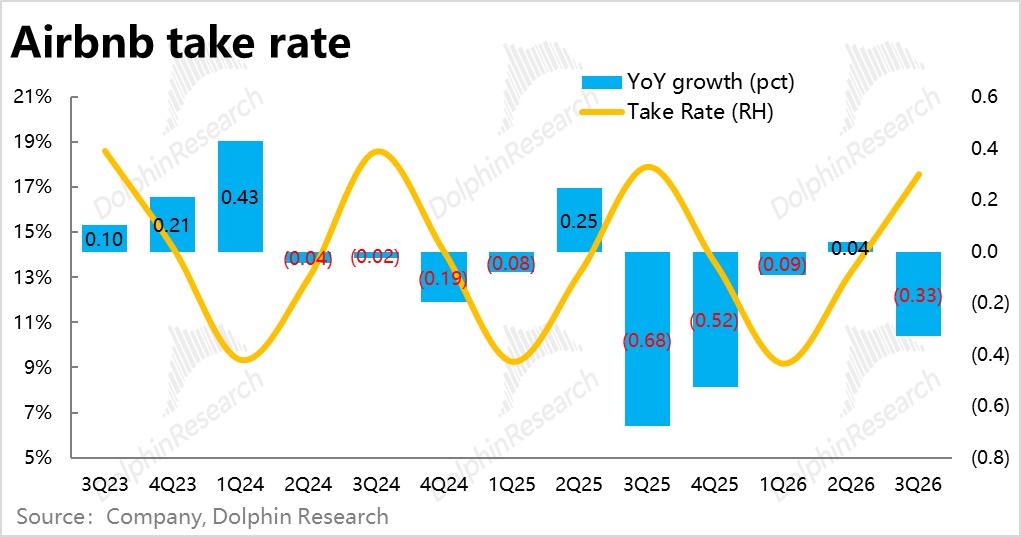
落實到營收上,本季爲 48.7 億美元,同比增長 19%,剔除匯率後爲 16%,比上季加速 3pt,好於市場預期。但變現率(營收/GBV)爲 17.6%,同比下降 0.3pt,低於預期,導致營收增速跑輸了 GBV 增速。
主要誘因同樣是先訂後付(RNPL):GBV 在下單時就計入,而營收要到入住時才確認,營收滯後時間變長導致變現率走低。此外公司也表示,本季在新業務上投放了較多的激勵和抵扣衝減了收入。
4、費用率被攤薄,利潤率不降反升:
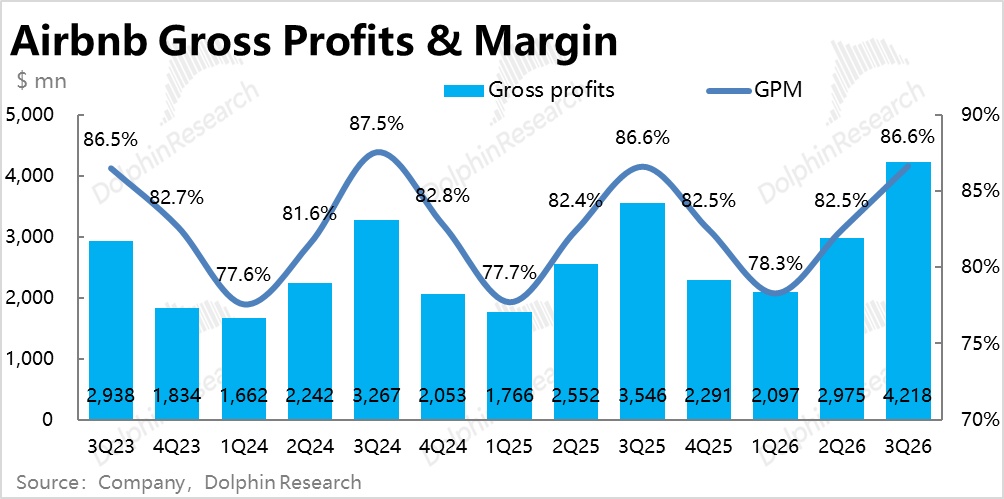
成本和費用上,本季毛利率 86.6%,同比持平,與預期基本一致。營業成本與收入同步增長 19%,主要是支付手續費、拒付和服務器成本的增加。
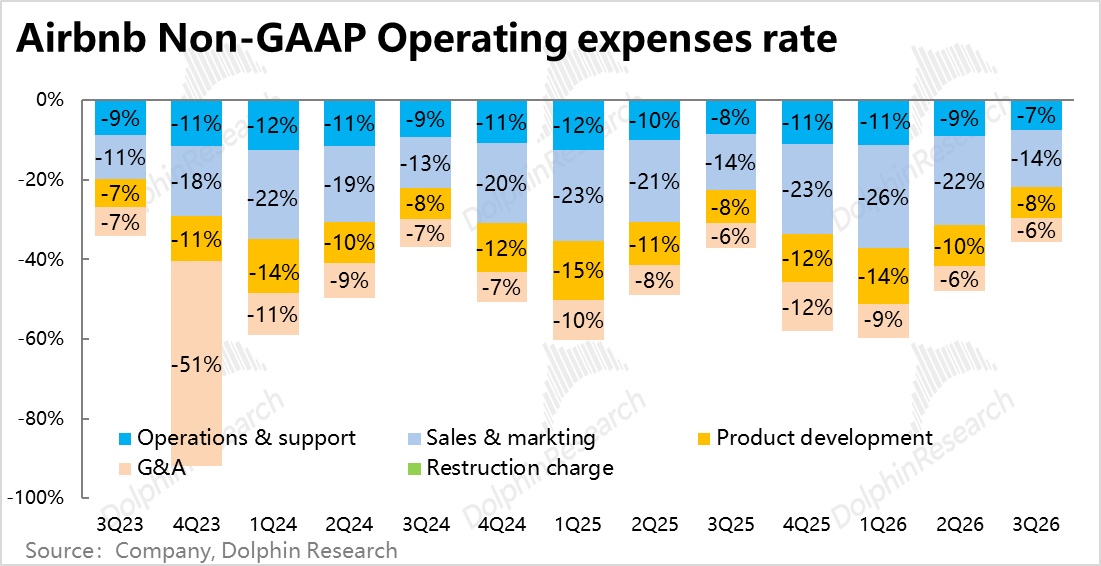
本季經營費用同比增長約 14%,增速並不低,但由於收入增長更快,費用率同比收窄約 1.8pt,低於市場預期。
分項看,營銷費用依然增長最快,同比 +19%,其中品牌和效果營銷投放 +24%,主要投向付費拉新和合作渠道;研發 +13%,主要是人員增加;運營支持只增長 8%,AI 客服替代了部分外包坐席,單筆預訂的客服成本同比下降超 17%。
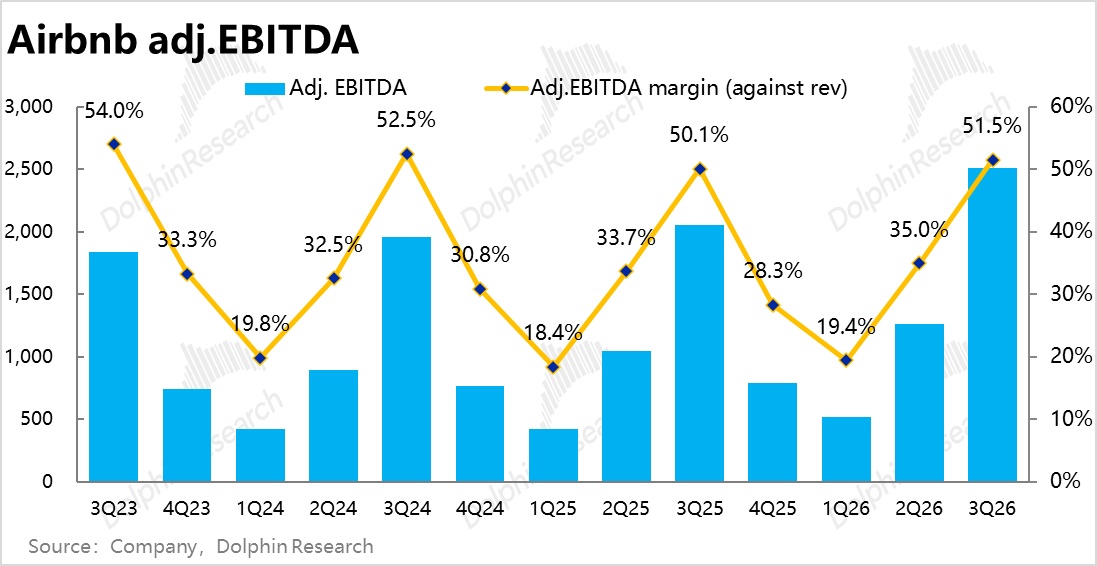
利潤端,按公司關注的調整後 EBITDA 口徑,本季 25.1 億美元,同比增長 22%,比預期高約 6%;利潤率 52%,同比提升 1.4pt,不降反升。
但公司也表示,本季的部分營銷投放被推遲到四季度,導致本季利潤率比預想的要高。
5、股東回報:新增 120 億美元回購授權
本季回購約 7 億美元,前三季度合計 28 億,年化後約爲當前市值的 3%–4%。同時公司新增了 120 億美元的回購授權,加上原計劃剩餘的 27 億,可用額度合計約 147 億美元,約爲當前市值的 13%–15%。
6、財報關鍵信息一覽,電話會紀要請見鏈接
海豚研究觀點:
1、本季業績:增長再加速、利潤率超預期,但有暫時性因素
整體來看,Airbnb 本季的表現可以說是全面超預期:最關鍵的間夜量和 GBV 增速大幅加速,且所有地區一起提速;利潤端,在增長更快、費用被攤薄的組合下,利潤率不降反升。上季已出現的 “增長提速、釋放利潤” 的趨勢,本季得到了更強的驗證。
但需要注意,本季的加速被 RNPL 放大了:剔除 RNPL 約 3pt 的淨拉動後,間夜增速約 13%,仍在加速,但沒有表面數字那麼猛。
現金流數據也驗證了這一點。本季 GBV 同比增長 21%,但公司賬上的預收服務費同比反而下降約 16%,收到預訂款也只增長約 3%,兩者佔 GBV 的比例都明顯下滑,驗證了本季相當一部分訂單是 “先記賬、後收錢” 的提前預訂。
利潤端同樣有暫時性因素:部分營銷投放從三季度推遲到了四季度,推高了本季利潤率,這也是公司給出四季度利潤率同比小降指引的原因之一。
2、業績展望:
指引上,下季度營收指引 32.2–32.8 億,同比增長 16%–18%(含約 2pt 匯率順風),中值比預期高約 3%。
但從趨勢上看,4Q 的 GBV 和間夜指引較本季明顯回落,GBV 指引爲中雙位數增長(本季 21%),間夜爲 “至少低雙位數” 增長(本季 16%)。
利潤率指引也是同比小降(部分營銷投放從三季度推遲到了四季度)。管理層表示三季度是 RNPL 淨拉動的高點,四季度會環比減弱,之後時間錯配的影響會逐步正常化;
加上明年上半年要面對 RNPL 推出和美國國內強需求的高基數,增速有所回落是大概率的。指引也沒有假設歐洲(尤其法國)和中東局勢帶來持續的重大影響。
對應着 RNPL 影響的退坡,受此影響壓低的變現率也會在四季度小幅回升;長期看,統一服務費和保險會小幅抬升變現率。目前保險在預訂中的滲透率只有個位數,但利潤率很高。
利潤上,管理層對 2027 年沒有給利潤率指引,但表態仍是增長優先:過去兩年已證明可以把超額回報再投入、維持增長。海豚君推測,這意味着明年利潤率大概率不會大幅擴張,更可能是小幅提升。
3、AI 智能體:公司的態度和應對,以及爲什麼相對免疫
9 月 Expedia 宣佈接入 Meta 的 Muse 智能體後,市場擔心 OTA 和平臺會被通用智能體繞開,訂票類股票集體大跌,Airbnb 單日跌近 8%。這是三季度壓制估值的主要敘事。
對此,公司的態度很明確:不認爲會有一個通用智能體包辦一切,專業智能體要比現有方式好 2–5 倍才能改變用戶習慣。
作爲應對,公司自身已上線 AI 搜索、AI 篩選、AI 房源摘要和心願單對比,AI 客服已能獨立解決約 40% 的問題、單筆預訂的客服成本下降超 17%。
不過,公司對外部通用智能體持開放態度,當作類似谷歌的引流渠道。管理層稱目前外部智能體帶來的預訂微不足道(日均約 50 萬單中佔比極小),相關流量 10 月初見頂後一直持平。
目前市場認爲 Airbnb 會相對免疫 AI 影響,主要邏輯有幾點:一是供給獨特且分散,超過六成房源是 Airbnb 獨家的,大量個人房東沒有接入物業管理系統,智能體很難聚合;二是約一半流量來自直接訪問。
因此邏輯上 Airbnb 會更爲佔優。但入口之爭是長期變量,關鍵看自研智能體上線後的體驗,以及外部智能體的進化速度。
4、預測調整、估值和投資邏輯
盈利預測上,海豚君按指引調整了 4Q,並上調了 2027–28 年的間夜增速和利潤率預期。考慮到 RNPL 的拉動在三季度見頂、明年上半年面臨高基數,以及管理層增長優先的投入態度,沒有線性外推本季的加速。
預計,2027 年間夜增速約 10%,利潤率每年提升約 1pt。2027 年調整後 EBITDA 約 61 億,高於財報前大行們的預期。
估值角度,按盤後約 189 美元,市值約 1,130 億美元,扣除約 100 億淨現金後,對應 2027 年調整後 EBITDA 約 17 倍。這一估值已經反映了本季的加速,已處於合理區間的中上沿,且明顯高於同行估值水平。
後續能否繼續上行,取決於剔除 RNPL 後的內生增速能否穩在 10% 以上,以及在增長優先的投入下利潤率能否繼續提升。
整體來看,本季業績強化了 “增長再加速 + 利潤率改善” 的邏輯,但也要警惕 RNPL 效應讓本季業績有些 “提前透支”,反可能是階段性高點。4Q 和明年初的增速回落幅度是下一個觀察點。
<全文結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
海豚研究過往【Airbnb】文章:
財報點評
2026 年 8 月 7 日財報點評《Airbnb:“火熱” 世界盃,引爆酒旅業》
2026 年 8 月 7 日紀要《愛彼迎(紀要):全年指引雙上調,Q3 利潤率略降》
2026 年 5 月 8 日財報點評《Airbnb:短期業績沒問題,但遇上 “中年危機”?》
2026 年 5 月 8 日紀要《Airbnb(紀要):也要做全品類入口?》
2026 年 2 月 13 日財報點評《Airbnb: 業績還不賴,但已淪爲週期股?》
2026 年 2 月 13 日紀要《Airbnb(紀要):加速精品酒店入駐和 AI 能力研發》
2025 年 11 月 7 日財報點評《Airbnb: 是真爬出谷底,還只是 “迴光返照”?》







