


Monster:收入 “滿電”,利潤 “掉電”,怪獸的甜蜜期到頭了?


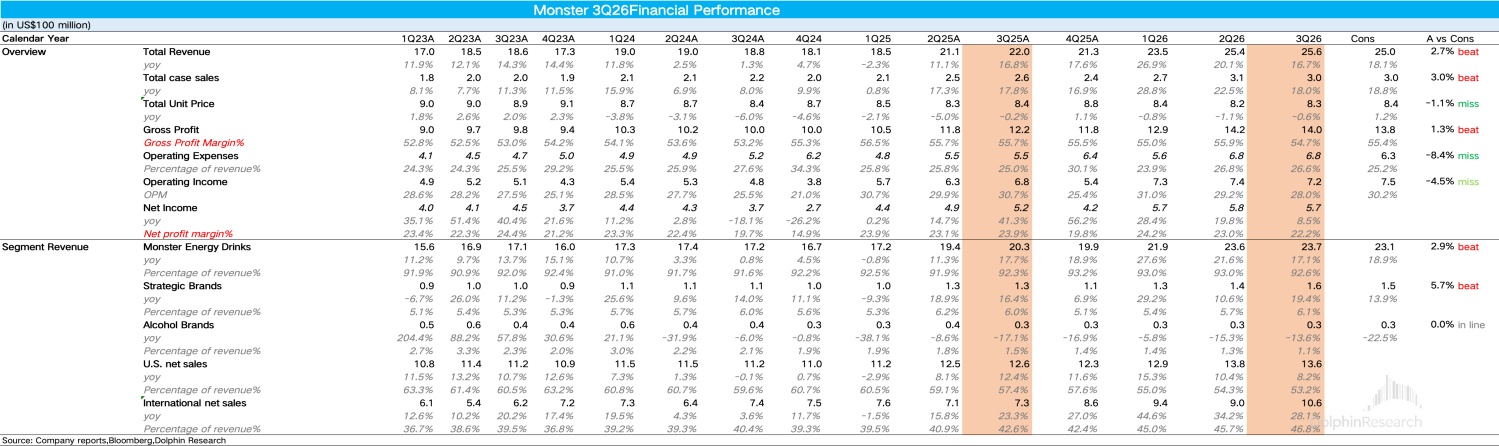
怪獸飲料(MNST)於北京時間 2026 年 11 月 6 日凌晨(美東 11 月 5 日盤後)發佈 2026 年第三季度財報。整體來說,Monster 三季度的收入端依然超預期,國際市場繼續高增,但海外佔比提升帶來的地區結構拖累,疊加運費燃油上漲和營銷投放加碼,毛利率和經營利潤率同比雙雙下滑,利潤增速明顯跑輸收入。$怪物飲料(MNST.US)
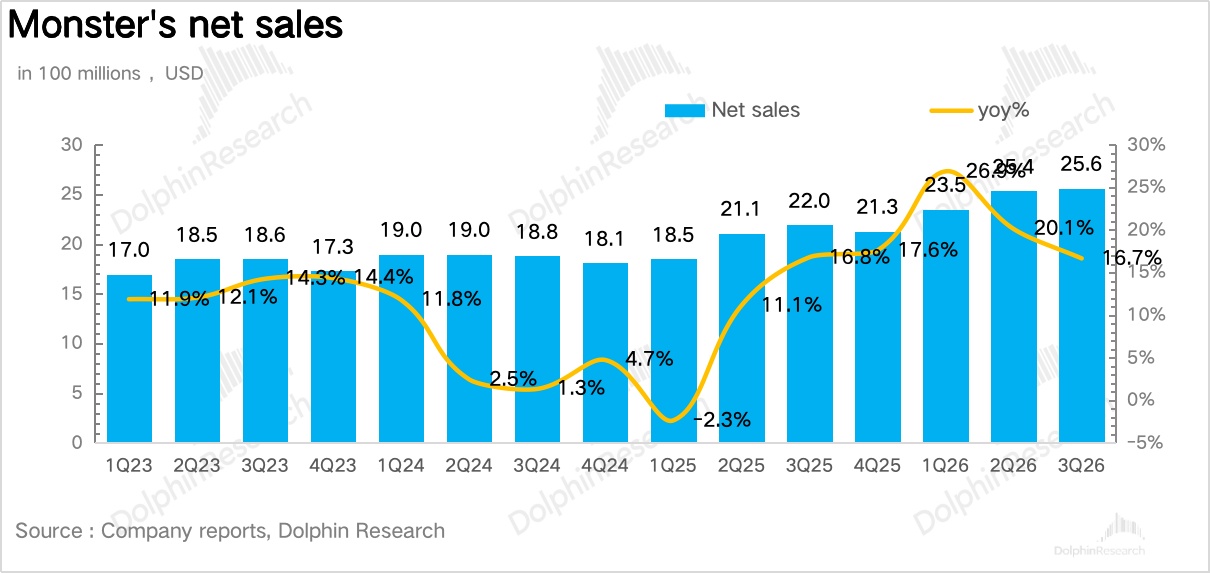
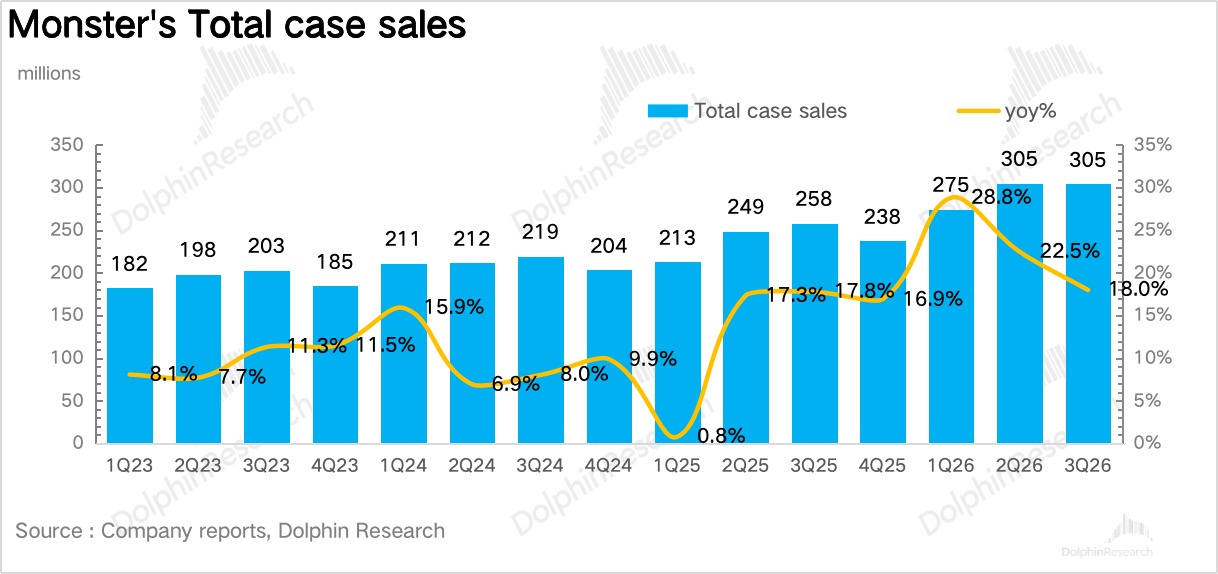
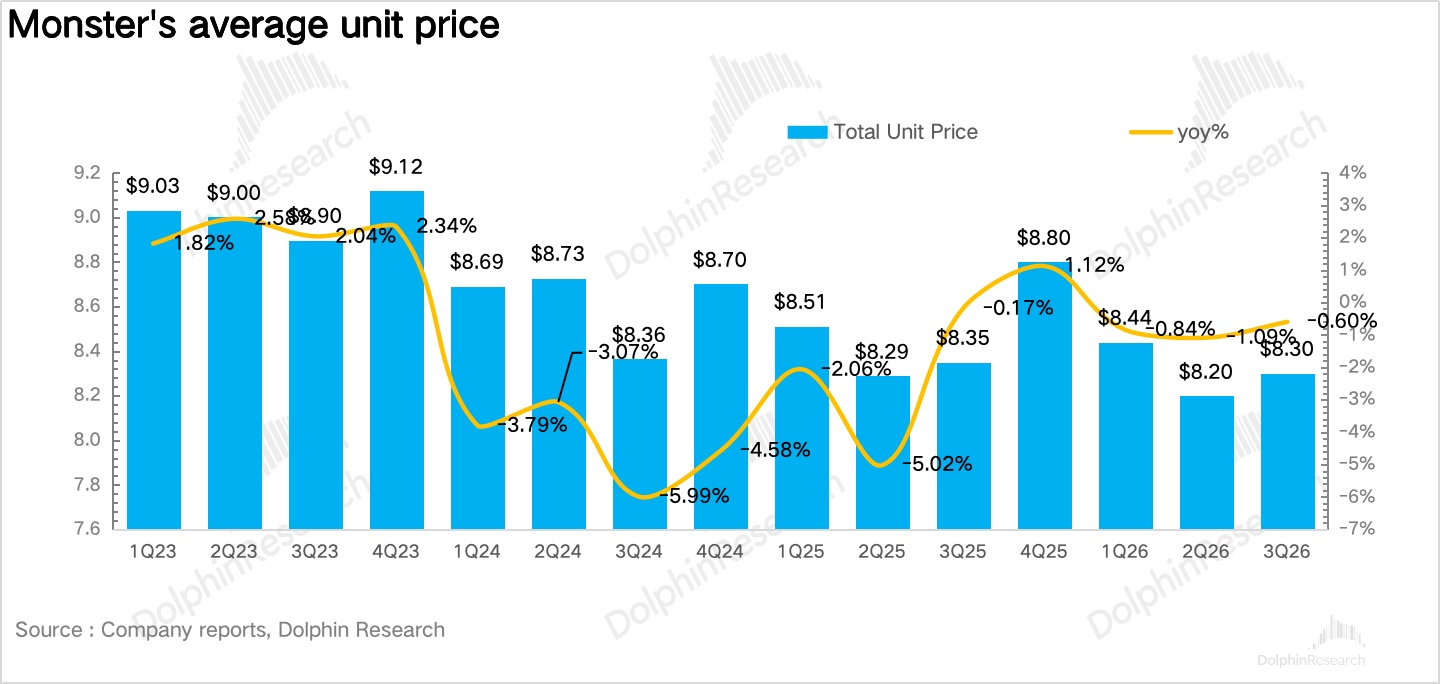
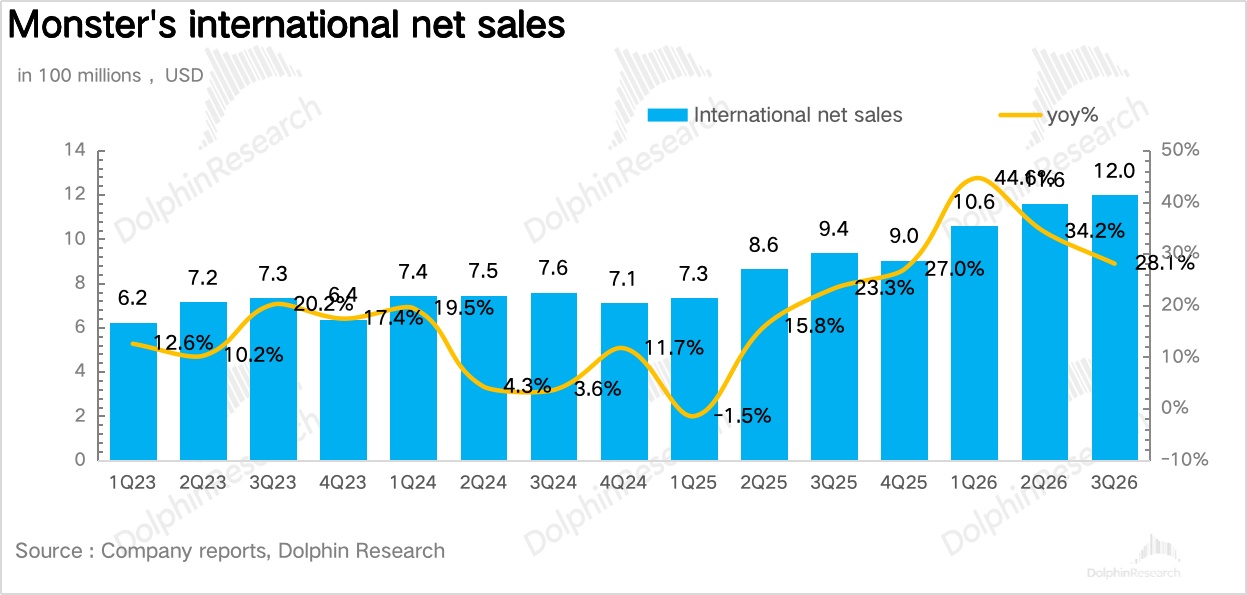
- 收入再超預期,銷量仍是絕對主力。3Q26 Monster 實現銷售額 25.6 億美元、同比增長 16.7%(一致預期 +13.5%),匯率貢獻 810 萬美元,剔除匯率增長 16.3%。量價拆分看,單位箱銷量同比增長 18.0% 至 3.05 億箱,依然是核心驅動;價格同比下滑 0.6% 至 8.30 美元/箱,降幅較二季度收窄,核心原因仍是低單箱定價的國際市場佔比繼續提升(提升 4.2pct 達到 46.8%)。
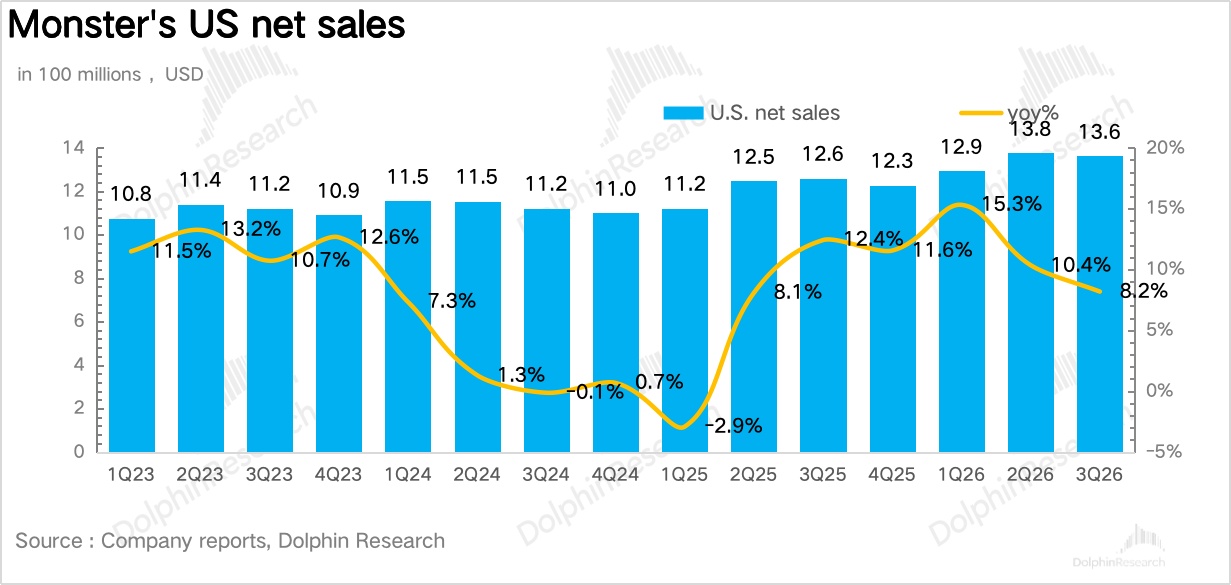
- 拉美地區增長亮眼。分地區看,三季度美國本土實現營收 13.6 億美元,同比增長 8.2%(美加口徑 +9.5%),高基數下增速較二季度小幅放緩,Ultra(+19%)和 Juice Monster(+21%)仍是主要增量。國際地區同比增長 28.1%,佔比進一步提升至 46.8%。其中最亮眼的是拉美,同比增長 49%(巴西 +70%);EMEA 增長 25%,亞太 12.3%,中國、印度增速相對較高。
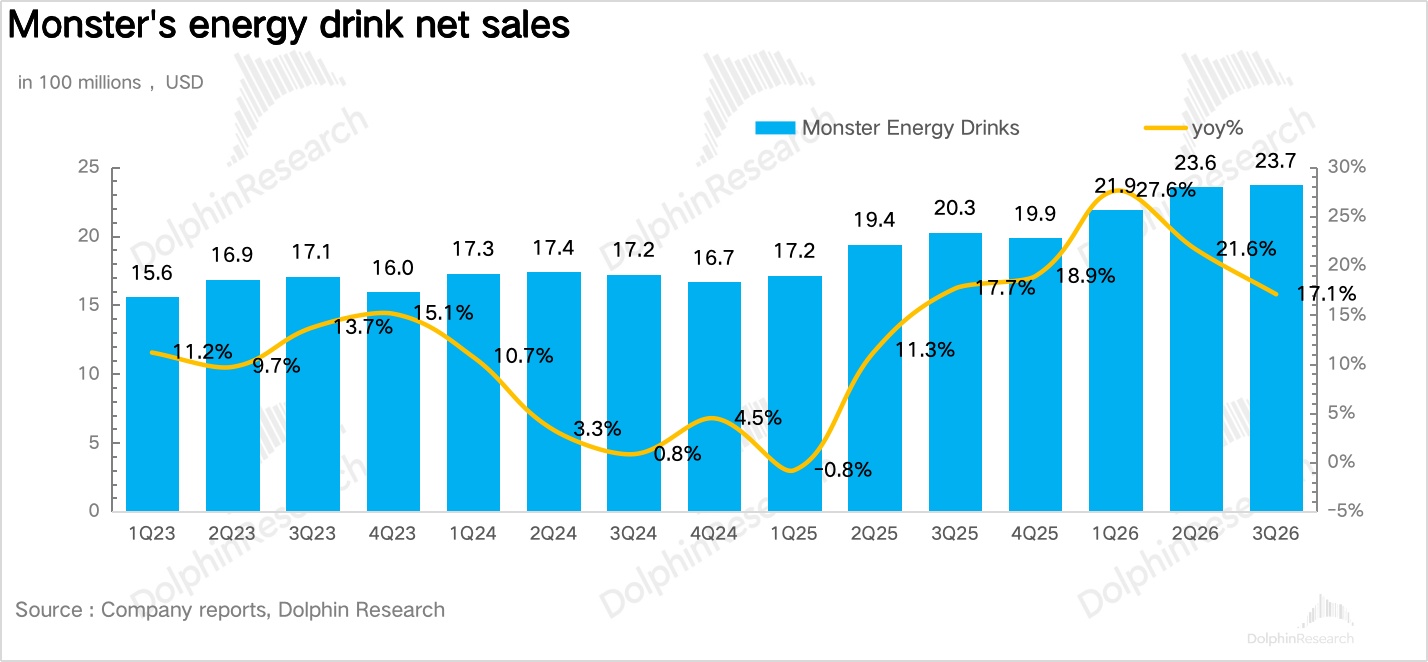
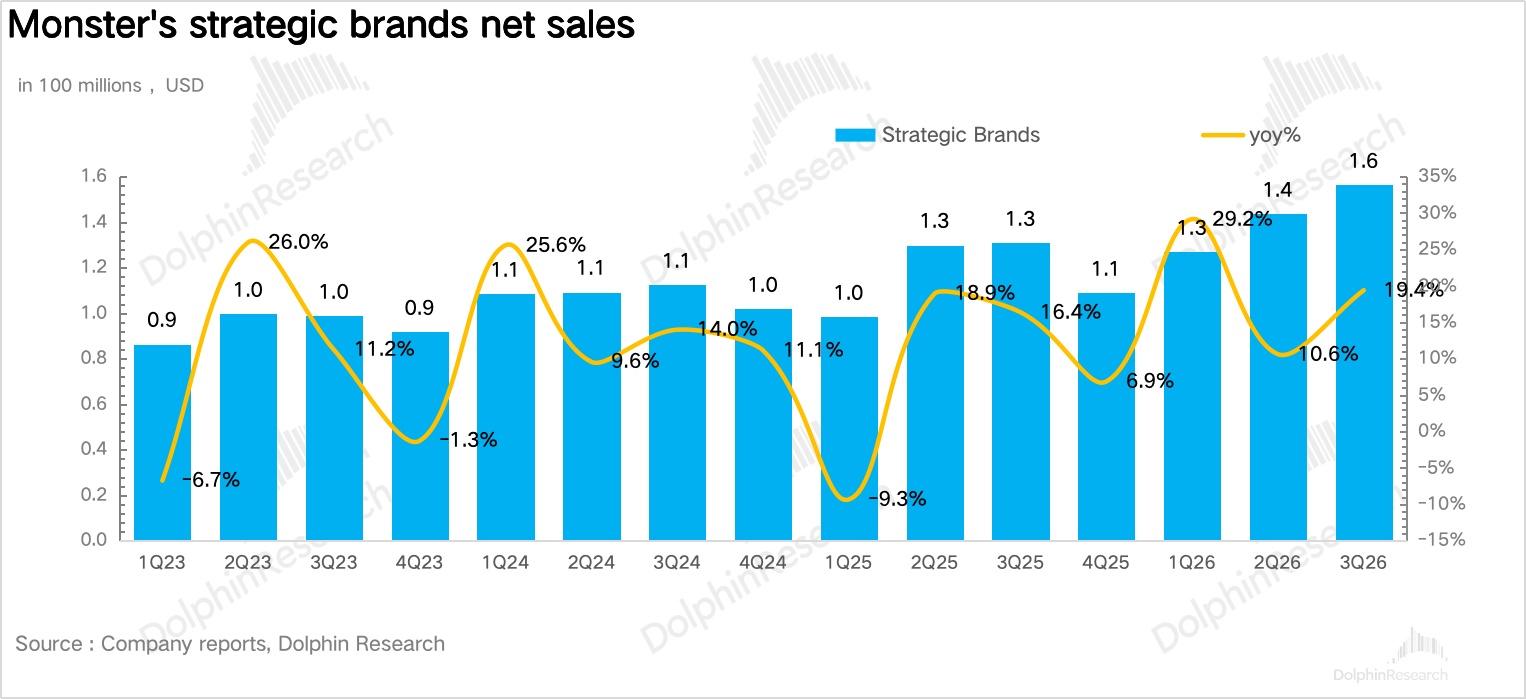
- 戰略品牌明顯提速,酒精業務繼續拖累。拆分品牌看,怪獸飲料主品牌同比增長 17.1%,較二季度有所放緩;戰略品牌同比增長 20%,環比提速,主要是由於 Predator、Fury 等平價品牌在埃及、摩洛哥、尼日利亞等新興市場持續搶佔份額;酒精品牌同比下滑 13.6%,仍在拖累。
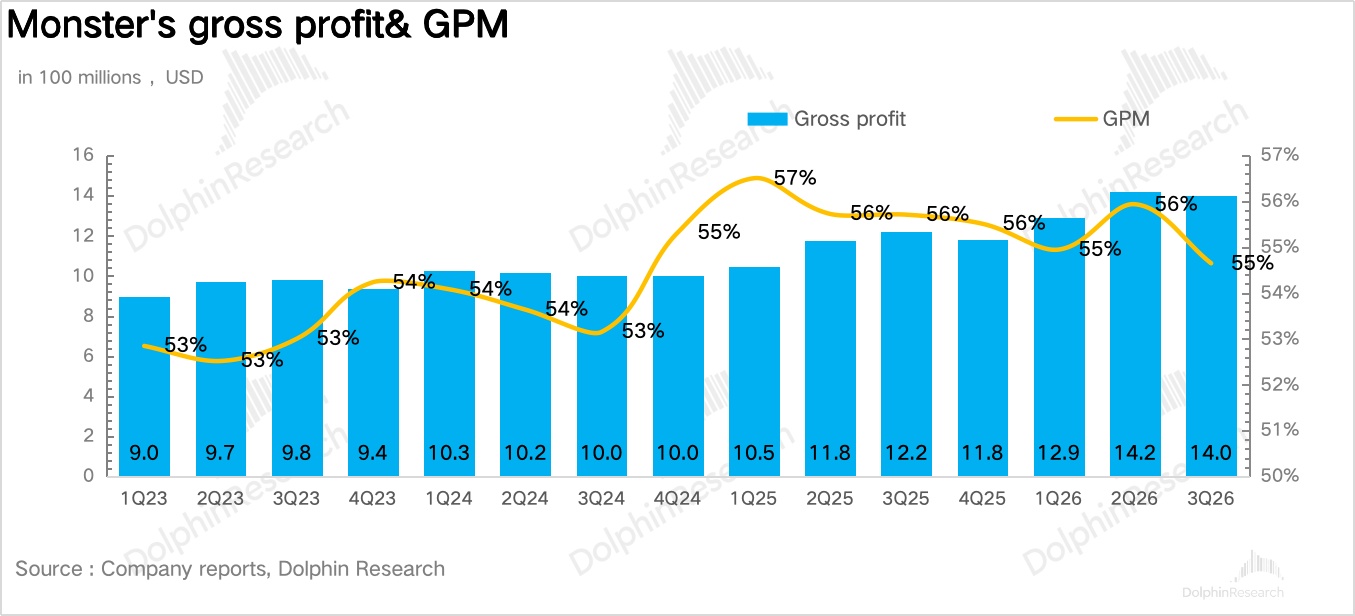
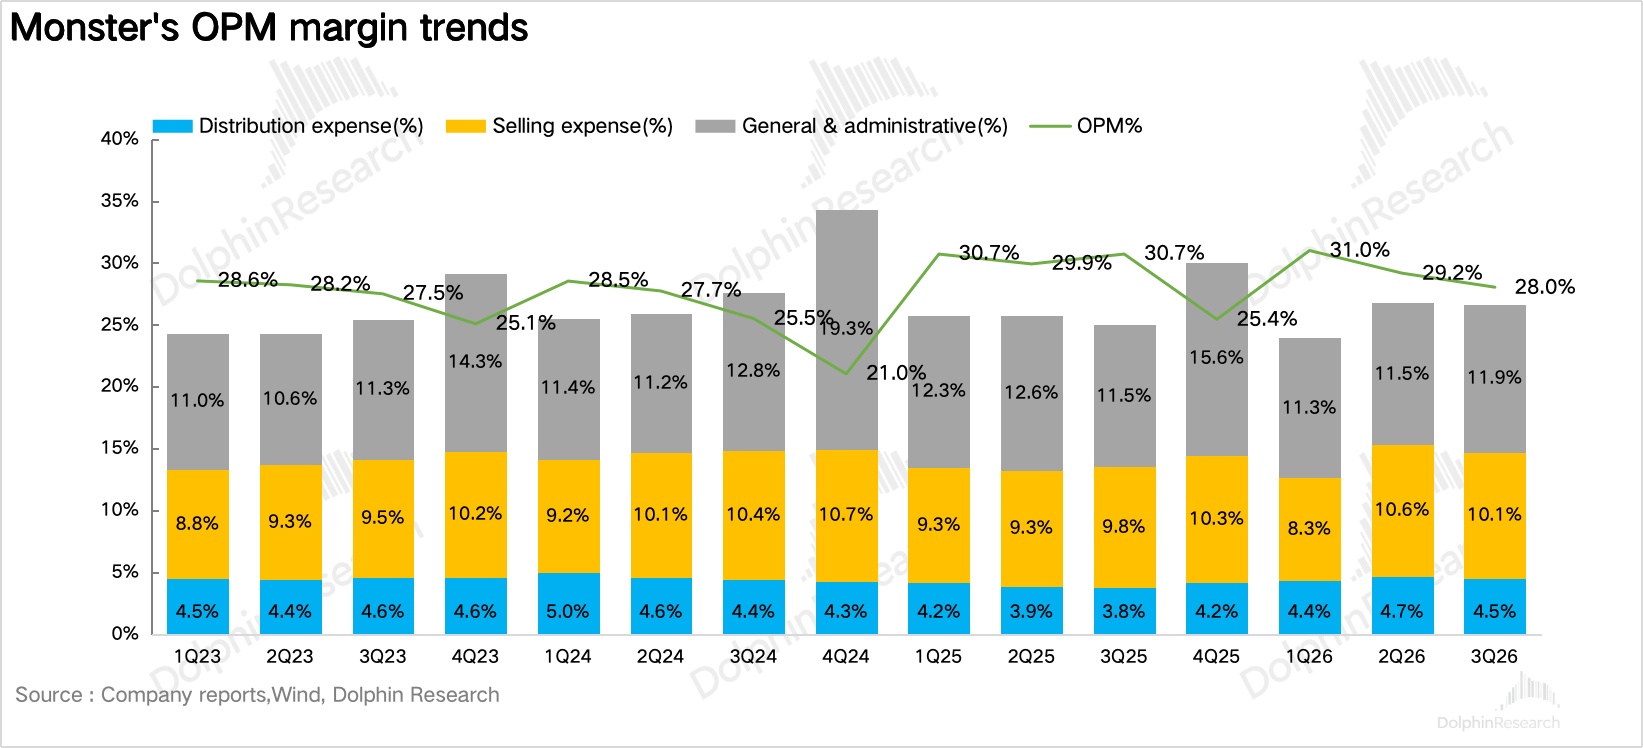
- 成本端壓力顯現,盈利能力有所下降。儘管 11 月前的提價基本抵消了鋁罐等投入成本的上漲,但由於低毛利的海外市場佔比繼續提升,地區結構的拖累越來越明顯,毛利率同比下滑 1.0pct 至 54.7%。費用端,運費和燃油上漲推動配送費用同比大增 40.8%,同時公司繼續加大社交、數字媒體和體育贊助的投放以拉新、提滲透,銷售費用同比增長 21.2%,最終經營利潤同比僅增長 6.4%,經營利潤率下滑 2.7pct 至 28.0%,利潤增速不到收入增速的一半。
5、10 月增速回落,提價對沖成本壓力。公司依慣例不提供業績指引,但坦言當前環境"比較艱難",此外,公司披露了 10 月銷售額同比增長 11.6%,較三季度再度放緩。價格方面,美國自 11 月 1 日起上調出廠價並減少部分包裝和渠道的促銷補貼,EMEA 三季度已在部分市場提價、四季度將擴大到其他市場。
- 財務指標一覽
海豚君整體觀點:
整體來說,這個季度最大的問題在於 “增收不增利” 的特徵比二季度更明顯,這也是市場最不滿意的地方。除此之外,從邊際變化看,海豚君認爲還有幾點值得關注:
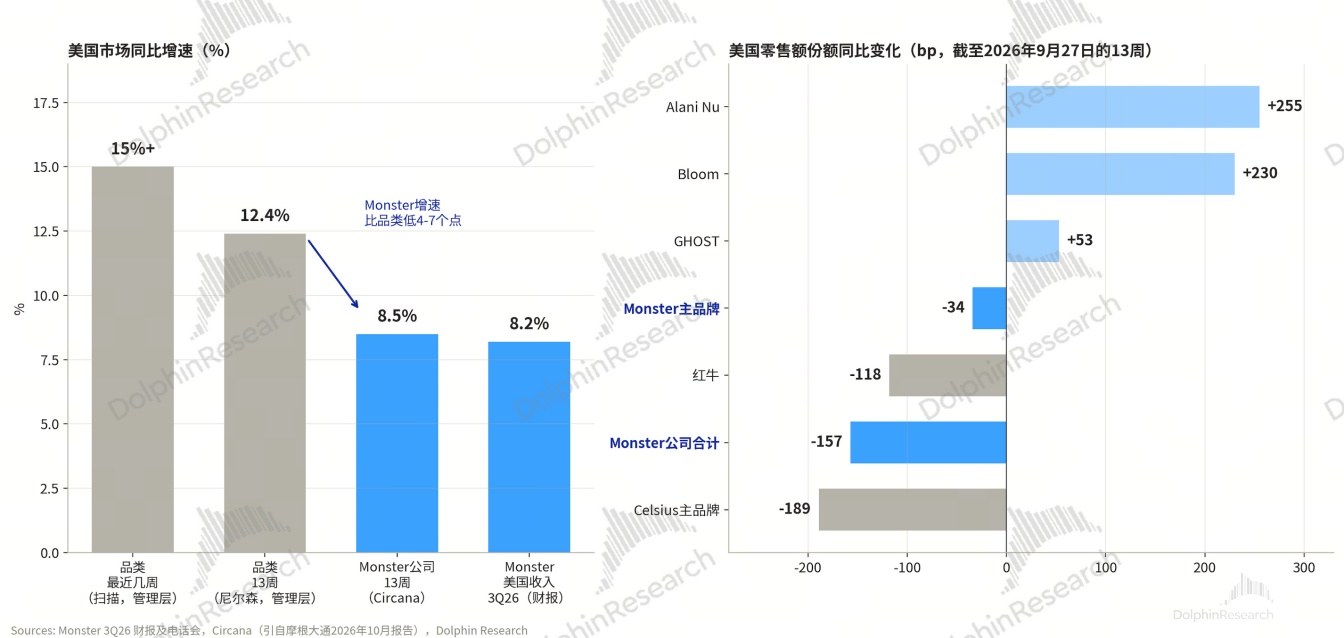
- 美國能量飲料品類在重新加速,但 Monster 在掉隊。管理層表示,美國能量飲料品類在夏末短暫放緩後已經反彈,最近幾周掃描數據增速超過 15%,而從下圖可以看到,Monster 美國 13 周口徑的品類增速僅爲 12.4%(尼爾森口徑),明顯跑輸品類,意味着品類的增量更多被 Alani Nu、Bloom 等新品牌拿走。
如果進一步拆分,可以發現 Monster 主品牌增長 12.5%,基本跟上品類,真正掉隊的是 Bang(-25%)和 Reign(-22%)這些尾部品牌;換句話說,Monster 核心品牌的競爭力基本還在,問題更多出在品牌組合的尾部。往後看,是繼續投入維持這些尾部品牌,還是收縮資源集中到主品牌和新品,將直接影響 Monster 美國後續的份額走勢。
b、國際是增長的主引擎,但也是毛利率的主要拖累。對於國際市場,受益於可口可樂裝瓶體系的鋪貨、平價品牌的滲透率仍在提升,管理層也強調歐洲每年約 30% 的品類消費者是新進入者,說明品類本身還處在主流化階段。但最大的問題在於,海外幾個地區的毛利率在 37%-48% 之間,比美國低一大截,海外佔比每提升一個點,整體毛利率就被動下降。
管理層在電話會上雖然拒絕量化這部分拖累,但海豚君認爲對一家按 40 倍左右,具有成長屬性定價的公司來說,市場很難不在意毛利率的持續下滑——且隨着海外佔比向 50% 逼近,這種結構性拖累在 2027 年還會延續。
展望四季度,考慮到 10 月剔除酒精的銷售額增長約 11.6%,即使考慮少一個銷售日,也比三季度的 16% 以上明顯放緩,疊加去年四季度美國 11%、國際 26% 左右的高基數,以及四季度提價前客戶的提前備貨可能在一定程度上透支了 11 月之後的需求,海豚君預計四季度收入增速在 11%-13% 左右。
估值上,海豚君預計 2026 年調整後淨利潤約 22.9 億美元(前三季度已實現 17.5 億美元),按盤後約 45 美元的股價(市值約 880 億美元)計算,對應約 38x。考慮到成本壓力會延續到明年一季度,海豚君將 2027 年淨利潤預期從約 25.7 億美元小幅下調至約 25.3 億美元,同比增長約 11%,對應約 35x。仍明顯高於公司過去 10 年約 33x 的均值。
因此接下來在 12 月 1 日的投資者日,如果管理層能給出更清晰的中期利潤率框架、海外毛利率提升路徑,可能會緩解市場對 “增收不增利” 的擔憂,反之,在 38x 左右的估值下,毛利率的繼續下滑還會進一步壓低 Monster 的估值溢價。因此,在此之前,海豚君維持此前“可以持有、但不建議追高” 的判斷。
附錄:Monster 業務介紹
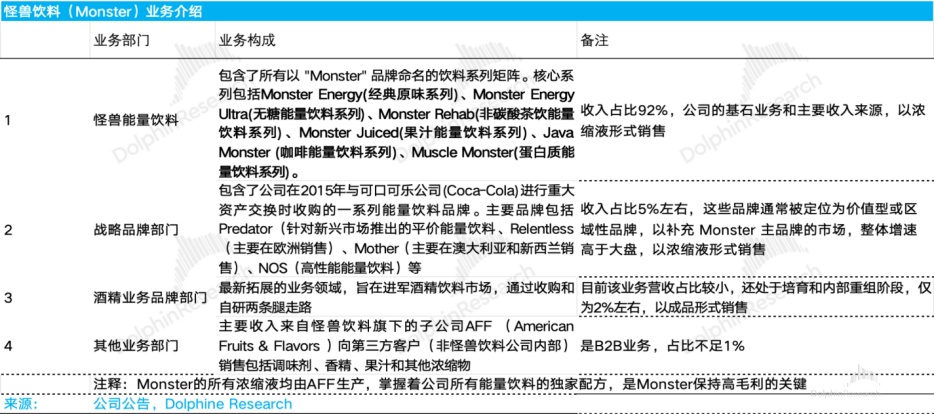
根據 Monster 的官方披露口徑,公司營收增長可以拆解爲怪獸飲料,戰略品牌、酒精業務品牌和其他業務四大部門,其中:
- 怪獸能量飲料部門:公司的基石業務和主要收入來源,目前該部門營收佔比在 92% 左右,包含了所有以 "Monster" 品牌命名的飲料系列矩陣。核心系列包括 Monster Energy(經典原味系列)、Monster Energy Ultra(無糖能量飲料系列)、Monster Rehab(非碳酸茶飲能量飲料系列)、Monster Juiced(果汁能量飲料系列)、Java Monster (咖啡能量飲料系列)、Muscle Monster(蛋白質能量飲料系列)。
(2)戰略品牌部門:該部門主要包含了公司在 2015 年與可口可樂公司 (Coca-Cola) 進行重大資產交換時收購的一系列能量飲料品牌。這些品牌通常被定位爲價值型或區域性品牌,以補充 Monster 主品牌的市場,主要品牌包括 Predator(針對新興市場推出的平價能量飲料、Relentless(主要在歐洲銷售)、Mother(主要在澳大利亞和新西蘭銷售)、NOS(高性能能量飲料)等,目前戰略品牌部門營收佔比在 5% 左右,增速略高於大盤。
(3)酒精業務品牌部門:該部門是 Monster 最新拓展的業務領域,旨在進軍酒精飲料市場,通過收購和自研兩條腿走路,目前該業務營收佔比較小,還處於培育和內部重組階段,僅爲 2% 左右。
(4)其他業務部門:該部門收入佔比最小,主要收入來自怪獸飲料旗下的子公司 AFF(American Fruits & Flavors )向第三方客戶(非怪獸飲料公司內部)銷售包括調味劑、香精、和其他濃縮物,是 B2B 業務。需要注意的是,Monster 的所有濃縮液均由 AFF 生產,掌握着公司所有能量飲料的獨家配方,是 Monster 保持高毛利的關鍵。
<正文完>
海豚君歷史相關文章:
點評:2026 年 8 月 7 日《Monster:估值狂飆,怪獸的 “甜蜜期” 能持續多久?》
2026 年 5 月 8 日《Monster:產品週期 “煽風”,國際市場 “點火”,怪獸完成 “甜蜜” 轉身?》
2026 年 2 月 27 日怪獸飲料:新一輪產品週期將至,怪獸再迎 “進化” 大年?
深度:
2025 年 9 月 11 日《Monster:四面楚歌,昔日 “怪獸” 會變 “病貓” 嗎?》
2025 年 7 月 23 日《Monster:手撕紅牛,20 年 100 倍 “怪獸” 如何練就》
本文的風險披露與聲明:海豚研究免責聲明及一般披露







