


Unity:Vector 狂飆,廣告故事開始 “數錢”


大家好,我是海豚君!
$Unity Software(U.US) Q3 交付了一份幾近完美的業績,核心指標均超預期且勢頭強勁。結合此前的 Applovin 業績也是不錯,由此可以看出整個手遊廣告市場發展穩健,競爭格局強者恆強。
與 Applovin 比較不同的是,Unity 的這份成績單是在渠道調研信息積極、資金本身預期不低的情況下的 beat,因此超預期的含金量更高。
不過在估值彈性上,因爲 Applovin 此前被消極情緒和空頭資金過分打壓,財報前一度跌至 12x PE,因此相比 Unity 會有更多的估值修復空間。
具體來看:
1. 廣告超預期 “爆表”
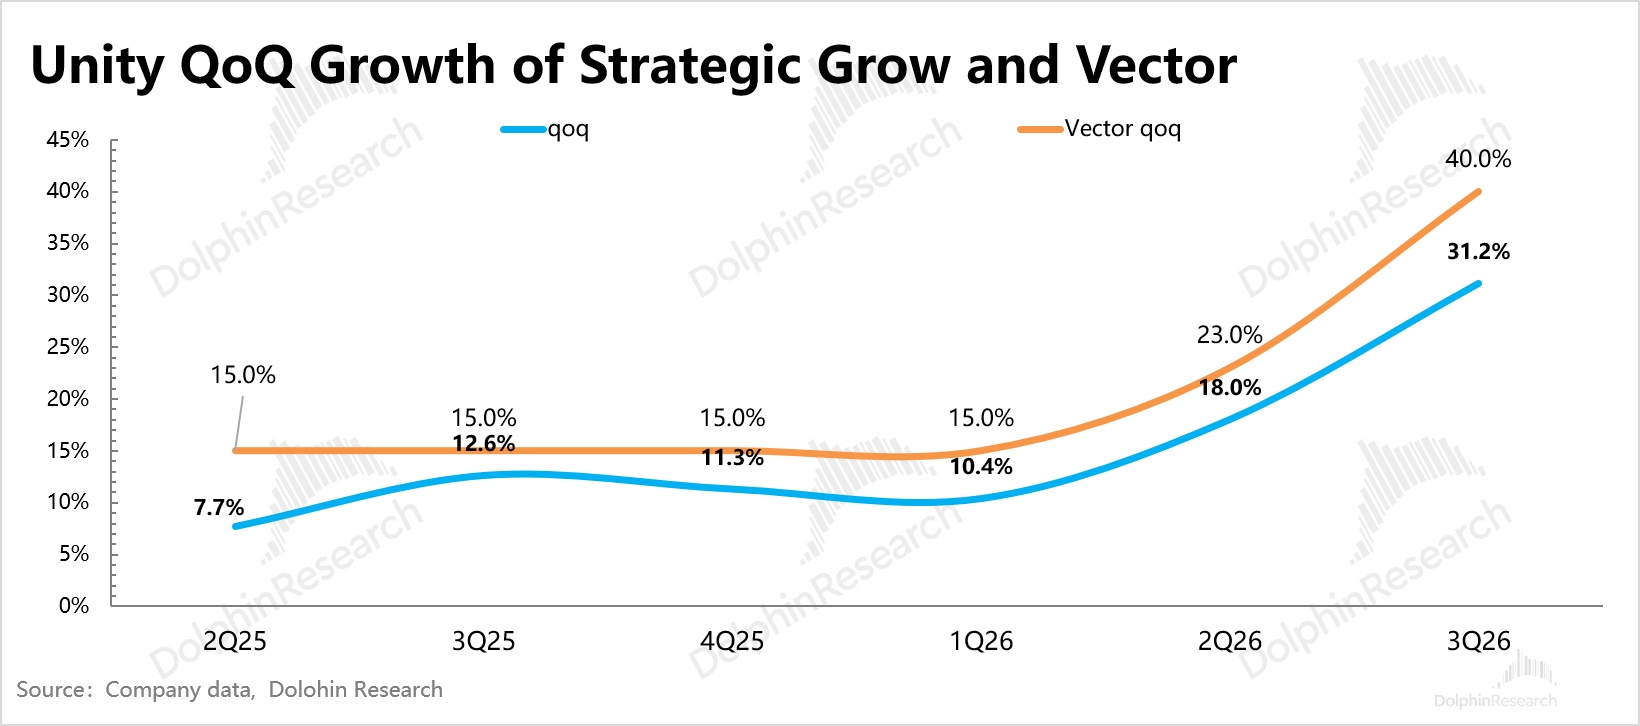
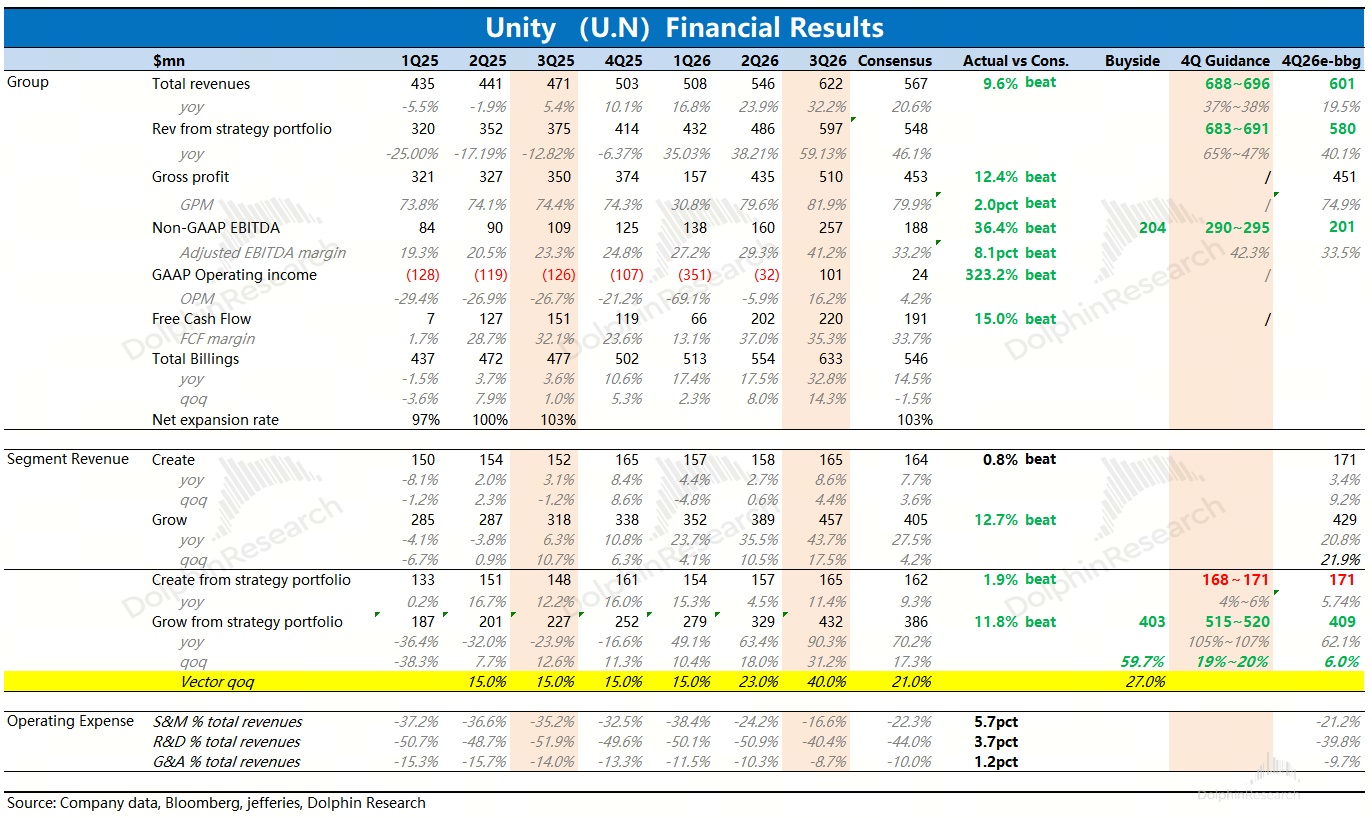
在戰略業務中,Q3 廣告爲主的 Grow 收入同比增長 90%,環比 31%,其中 Vector 收入環比增速 40%,明顯超出市場買賣方 21%~27% 的增速預期,體現 5 月上線的新 D28 混合投放產品在三季度被客戶加速採用,以及 Runtime 數據對模型的提升。
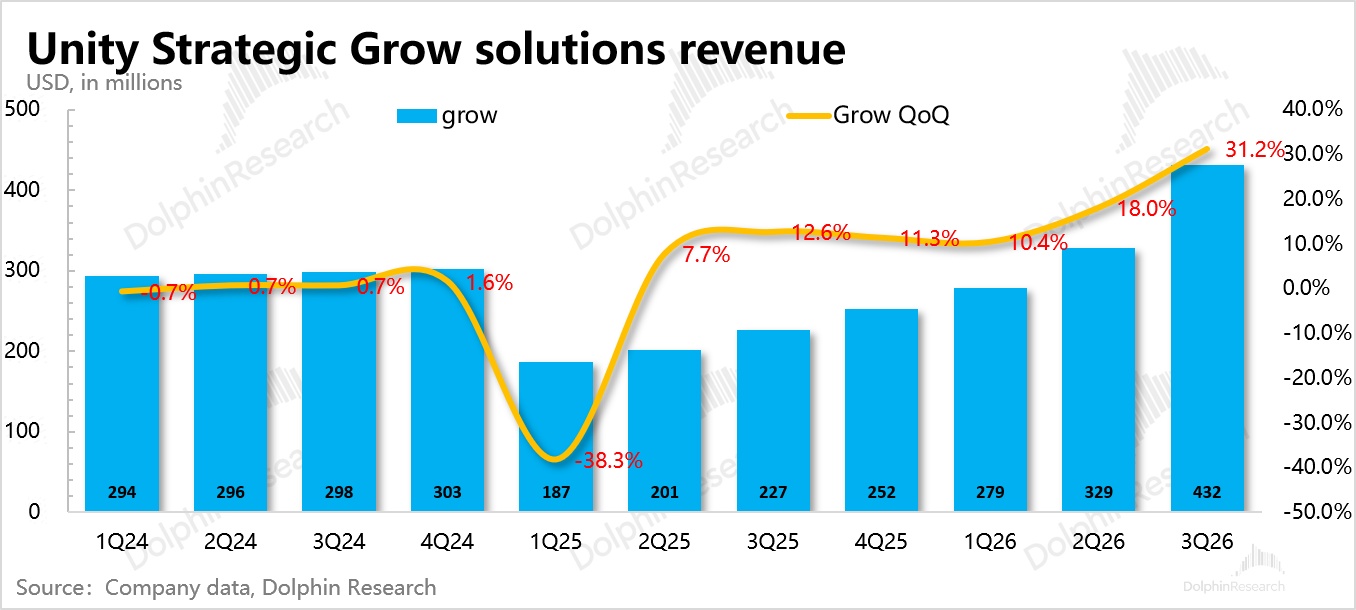
Q4 距離 IronSource 剝離已經接近三個季度,可以從一定程度上能反映 Unity 承接 IronSource 市場份額之外的 “真實外部增長”。
Q4 指引 Grow 收入 5.15-5.2 億,環比增速在 20%,Vector 一般高於整體水平且公司一向指引保守,因此一份謹慎預期下至少大於 20% 的環增成績,可以繼續印證 Vector 的高增長趨勢。
2.變現率拉高、盈利硬指標轉正
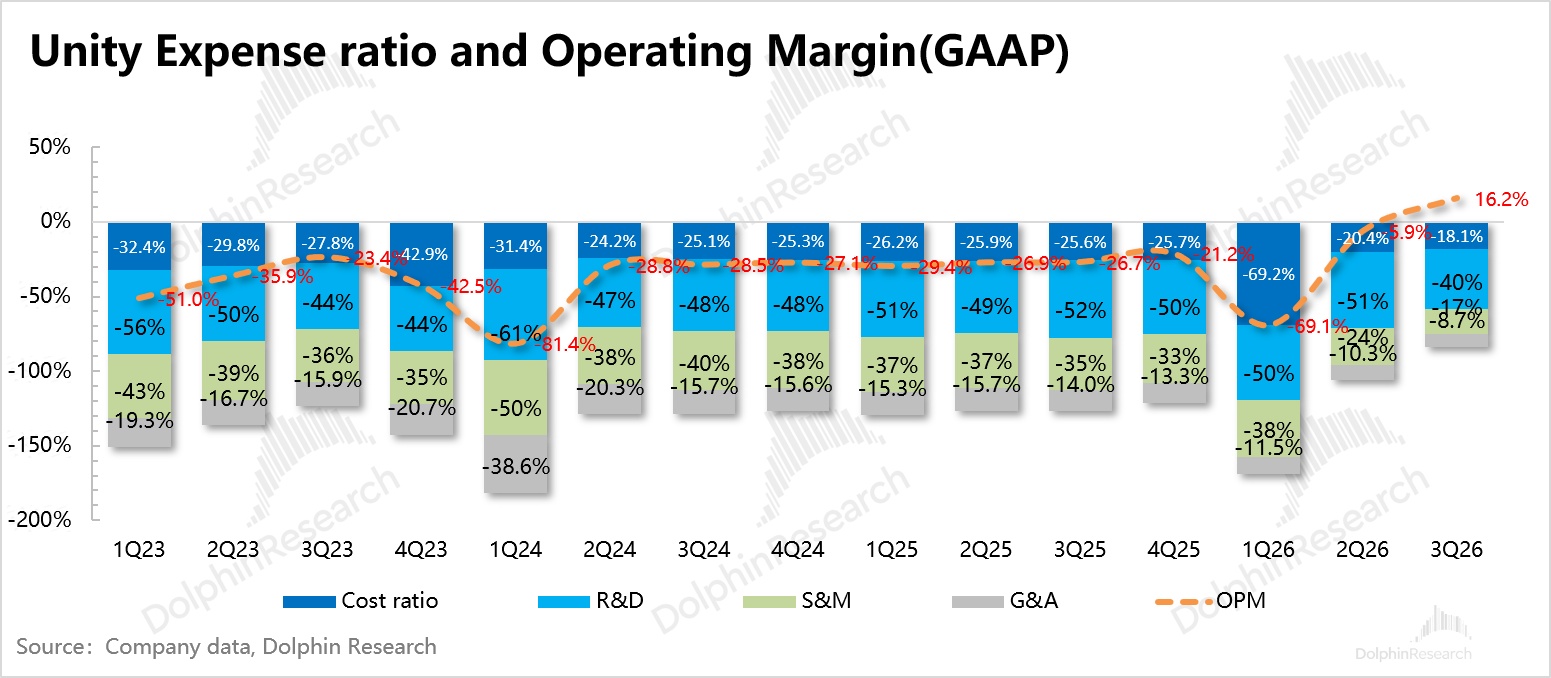
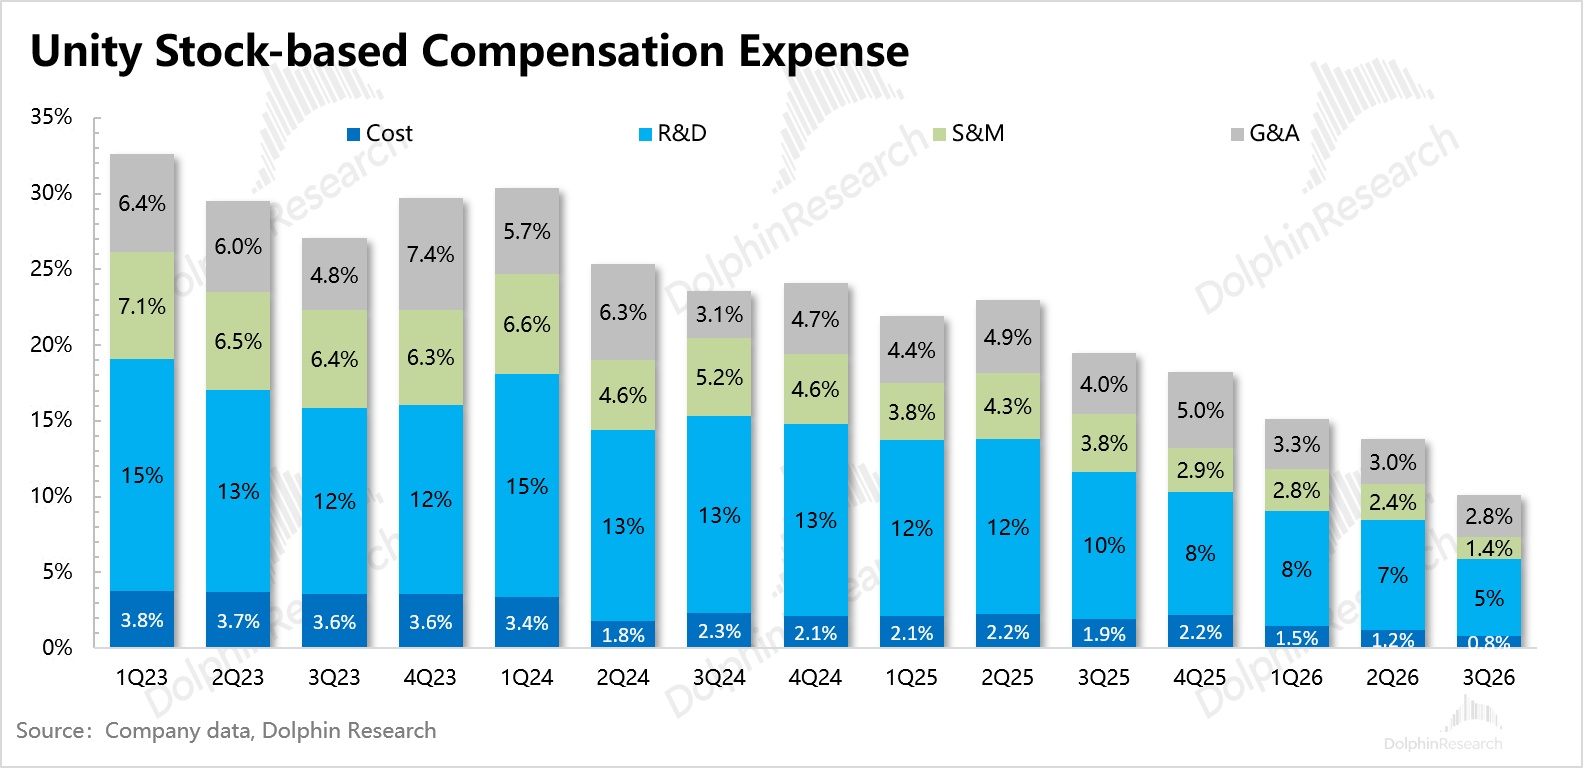
隨着 Grow 收入佔到總營收的 73%,高毛利的廣告直接拉動公司整體利潤實現轉正。除此之外,費用端也因爲甩掉了 IronSource、Supersonic(人員薪資減少、遊戲投放減少),而大幅度收縮。
最終 Q3 經營利潤直接轉正了實現 1 億,利潤率達到 16%,經調整 EBITDA 利潤率達到 41%。簡單粗算,Grow 分部的經調整 EBITDA 利潤率應該已經超過 50%。
不過這種資產整合性質的跳升是一次性的變化,因此 Q4 指引來看,利潤率環比 Q3 略有提升,基本持平。
3.引擎增長平平、RPO 環增
硬要說財報瑕疵,那就是遊戲引擎業務表現一般了。Q3 Create 略微高於預期,但 Q4 指引不及預期,在此前 Unity 6 的銷售週期導致的高基數下,又降至個位數增長。
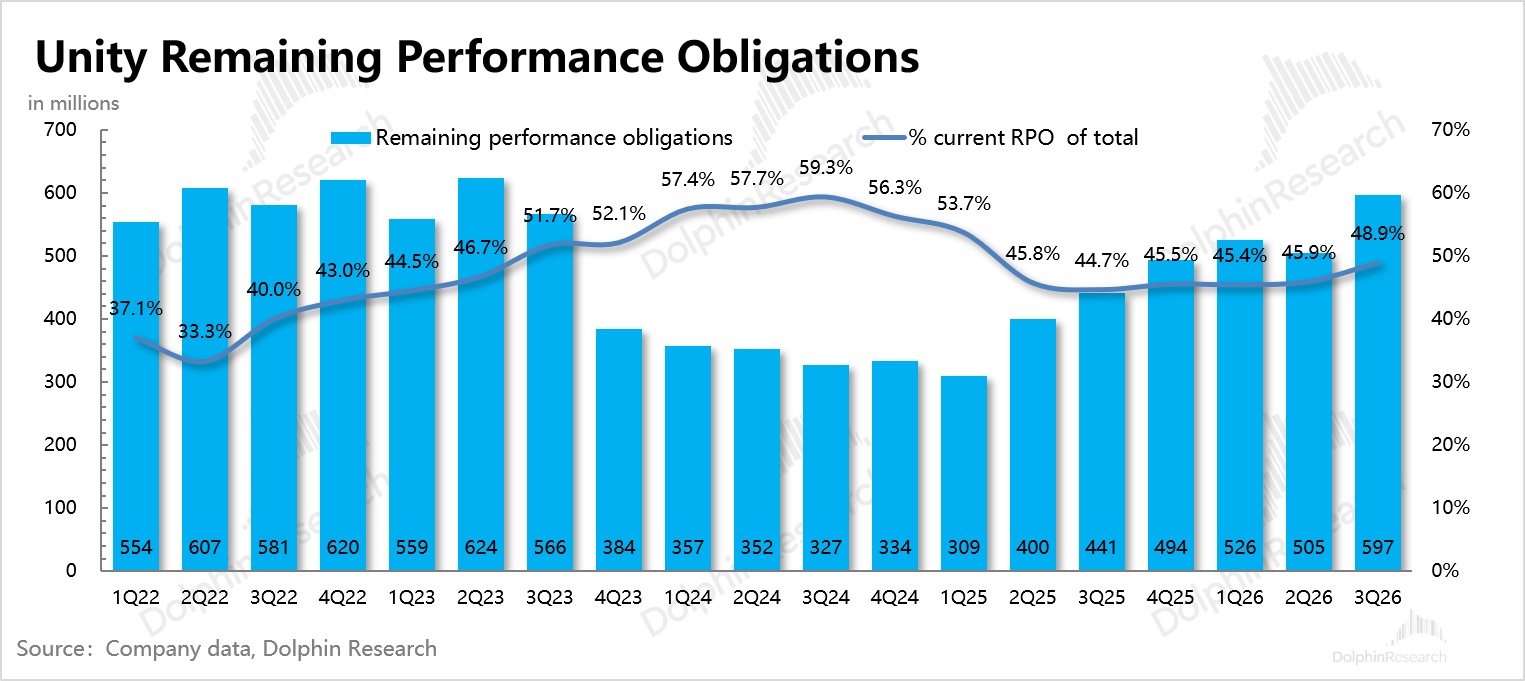
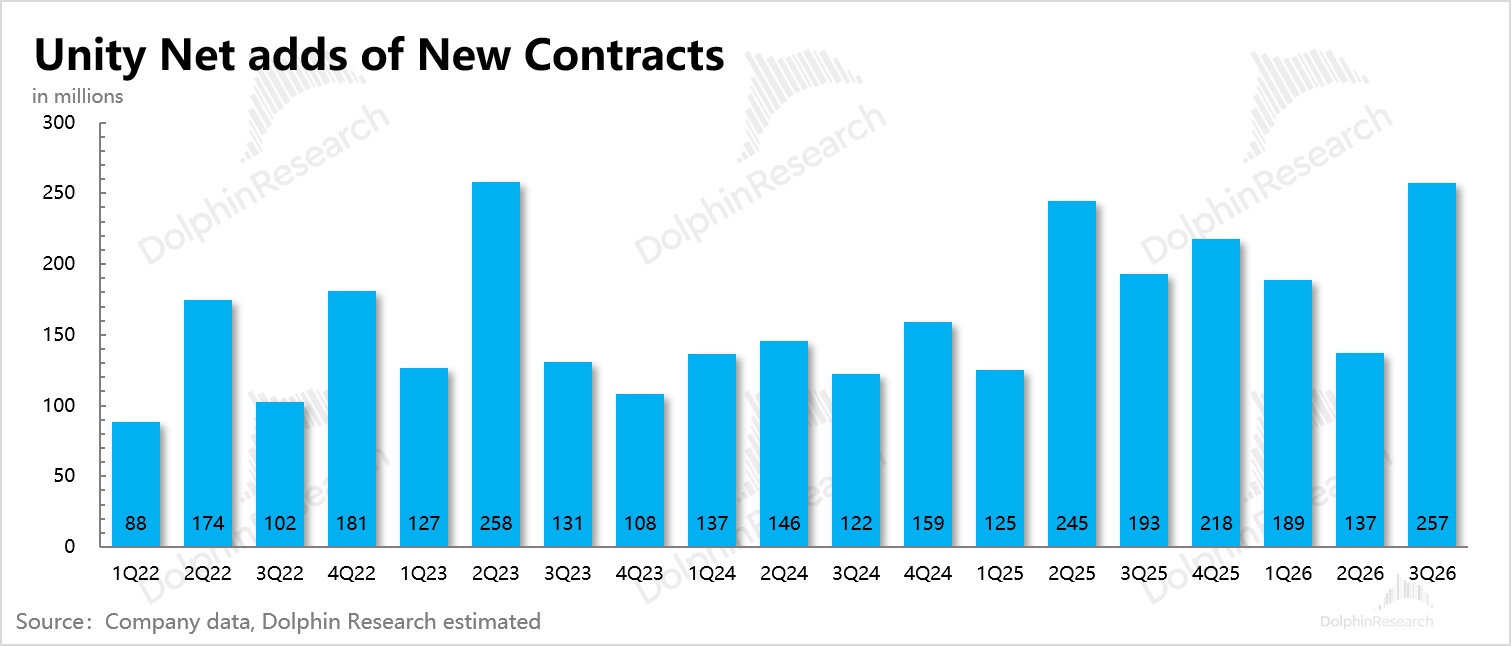
不過剩餘履約合同額 RPO 環比扭增,算下來當季新增合同額升至近三年峯值水平。海豚君猜測可能與漲價有關,雖然實際宣佈漲價在今年初,但此前 Unity 6 首次發佈就在三季度,因此今年 Q3 輪到了前合同到期、要續期的時點。(具體可等電話會相關信息確認)
要拉動下一輪的增長,就要等新的產品週期,也就是 Unity 7(目前已經開放早期 beta 測試版本,正式版預計要明年 Q1),以及與 Google 合作的 Spark 何時變現。
但引擎業務邏輯敘事相對不利,隨着世界模型的不斷迭代,受 AI 替代影響較大,雖然可能核心客戶不會離開,但長尾的中小獨立客戶以及部分從而壓低產品提價潛力,因此海豚君暫時不做相對積極的預期,等待並關注 Unity 7 正式版發佈後的簽約表現。
4、Unity 業績電話會紀要
5、重要指標一覽
海豚君觀點
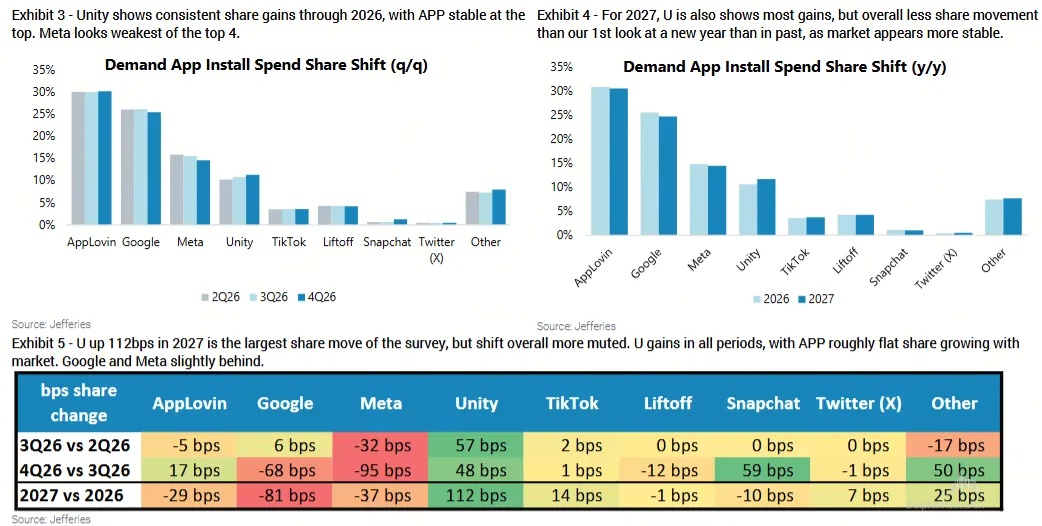
Q3 資金對遊戲廣告行業預期是偏中性的,不算積極。主要是渠道部分地區遊戲開發投放需求略有疲軟,從業者對下半年的廣告支出預期也有所下調,對明年的增長預期也一般,更多的是基於本身獲客成本的增加而順勢增加,而本身要擴大用戶滲透。
主流的投放中介平臺中,三季度 Meta 和 Applovin 的份額有所減少。但截至目前的四季度 Applovin 已經修復,但 Meta 的份額流失還在加大。與此同時,Unity 在三、四季度的市場份額保持逐季提升。
這也是資金情緒在財報前對 Applovin 中性偏謹慎、對 Unity 相對積極的原因。實際情況是兩家都表現得不錯,超出市場預期。但從邊際變化來看,Applovin 更偏向於是預期和情緒扭轉,Unity 則是錦上添花。
但不可避免的是,隨着 Vector 能力繼續升級,Applovin 與 Unity 的競爭在明年會更加白熱化。Unity 的擴張顯然刺激到了 Applovin:
9 月 28 日 AppLovin 指控 Unity 借 Ad Quality SDK 收集其 MAX 競價數據,申請臨時禁令並啓動仲裁;10 月 1 日法院駁回禁令,Unity 當日漲 6.5%。仲裁通常需要 6-12 個月。若 AppLovin 仲裁勝訴,資金會質疑 Vector 近期超預期的來源。
目前來看,Applovin 的 ROAS 仍然高於 Unity,Unity 需要努力去追趕。
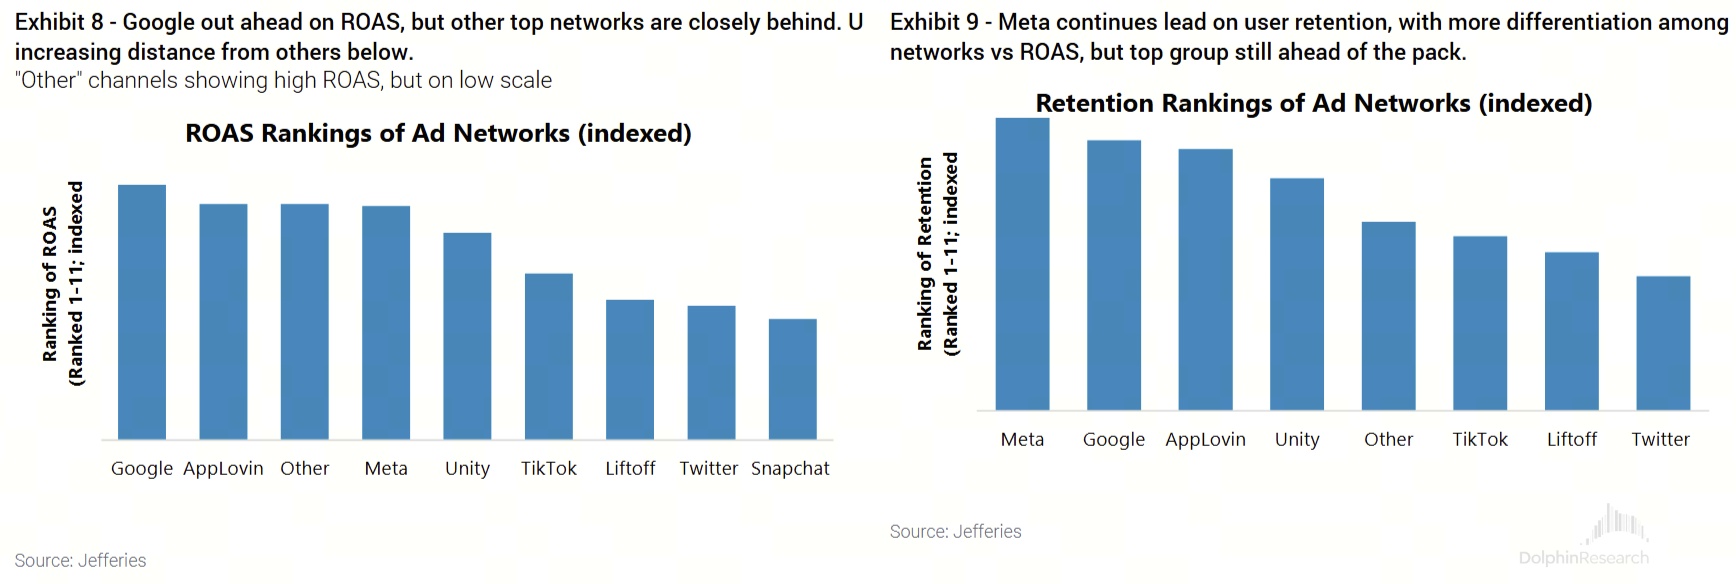
另一個關鍵問題是,Vector 的高增長,還有多少是 IronSource 讓出來的?
由於 IronSource 是 4 月底完全關停,因此 Q3 Vector 環比增速 40% 還有來自 IronSource 推出的少量正向推動。機構基本上則忽略這部分,將 Vector 的增長主要歸功於 D28、Runtime 數據對模型提升帶來。
因此 Q4 的指引纔是真正的試金石。若 Q4 環比增速突然降檔,那麼預示着 Q3 仍有 IronSource 承接紅利並不算低。而當海豚君看到 Grow 業務 Q4 指引將環比增長 20%、隱含 Vector 環增將以超過 25% 以上增速發展時,擔憂的石頭平穩落地。
不過 Unity 的基本面邏輯並非完美無瑕,另一隻腿的遊戲引擎業務 Create,儘管 Q3 的新增合同額有好轉,但實際上一直需要承受 AI 替代論的敘事壓力,主要分爲四個方面:
(1)前沿模型廠的世界模型,可以實現用文字或圖片直接生成可交互的場景,標杆競對就是 Google DeepMind Genie 3 世界模型。
它對 Unity 遊戲引擎的替代,主要體現在灰盒原型、非核心場景的渲染和簡單物理模擬。年初海豚君有過相關的詳細討論,這裏可以回溯,
隨着半年的發展,更多的前沿模型開始具備多模態能力,比如李飛飛的 World labs、騰訊混元世界模型等,昨日發佈的 HY4.0 正式版,已經融合部分遊戲編輯創作的功能。
(2)前沿 O&A 兩家的編碼 Agent 製作 H5 或休閒小遊戲,繞開 App 引擎開發,這裏面主要影響的是 Unity 客戶中的中小獨立開發者。
(3)AI 資產生成,Meshy、Tripo 等 3D 模型和貼圖生成能夠替代一部分美術外包和 Asset Store 採購。
(4)Meta 的 3D VR 引擎工具 Horizon Create 發佈,允許用戶通過 AI 提示詞在 Meta 自家引擎上構建 2D/3D 遊戲,等於讓休閒遊戲的開發者可以繞開了 Unity 完成遊戲創作和發行。不過目前尚屬早期,產業鏈生態還未完全建立。
面對多方 “圍剿”,Unity 目前採取的是分別進行競爭或合作:比如在對自己威脅最大的世界模型上,Unity 採取的就是主動合作而非直接競爭——10 月 7 日,Google 推出 Playground,用自然語言做遊戲;Unity 同步宣佈與谷歌聯合推出 Spark(一款基於瀏覽器的創作產品)於年內接入 Playground。
Spark 是 Unity 拓寬創作者圈層、降低遊戲創作門檻的重要一步,而 Google 生態則爲 Unity 遊戲提供了龐大的分發渠道,初期 Spark 僅通過 Playground 分發,Unity 提供資源商店和運行平臺。
具體後續的合作成效如何,海豚君建議暫時秉持謹慎看待。這也體現到我們對估值上的調整,主要對 Grow 業務做更多的提升:
海豚君沿用上季的分部估值方法,切換到 27 年業績預期爲基準:
(1)預計 Create 保持 5% 的增速達到 6.84 億,按照 3x PS 進行估值爲 20 億,低估值體現對 AI 替代風險的考量。
(2)預計 Grow Q4 實現 525 億,環比增速 22%,27 年保持季度平均環比 5% 的增速,全年實現 24 億營收,同比增長 50%。按 50% 經營利潤率、15% 有效稅率以及 20-25x P/E(拐點期給高於 Applovin 的 15x-20x 估值)算 200-255 億。
<1-2>合計 220-275 億市值,昨日收盤 180 億,今日開盤上漲至 200 億,仍有 10%-35% 的空間。
海豚投研「Unity」相關閱讀:
財報季(上季度)
2026 年 8 月 7 日電話會《Unity(紀要):Vector 環比增 23%,盈利提前一季》
2026 年 8 月 7 日財報點評《從 AI 陰霾到廣告突圍,破繭後的 Unity 終於硬氣了》
2026 年 5 月 8 日電話會《Unity(紀要):Q2 指引未考慮 Runtime 數據的潛在拉動》
2026 年 5 月 8 日財報點評《AI 顛覆論陰影下,Unity 已穩步出坑》
2026 年 2 月 12 日電話會《Unity(紀要):1 月 Vector 同比增長 70%》
2026 年 2 月 12 日財報點評《一夜暴跌 30%,Unity 被誰殺穿了?》
熱評
2026 年 3 月 27 日《Unity Q1 業績預告點評》
2025 年 7 月 17 日《Unity 大漲點評》
深度
2025 年 1 月 10 日《依葫蘆畫瓢,Unity 能抄出 Applovin 的 “鈔能力” 嗎?》
本文的風險披露與聲明:海豚投研免責聲明及一般披露







