


ARM:“芯片稅” 失速,AGI CPU 撐得住估值嗎?


ARM(ARM.O)於北京時間 2026 年 11 月 5 日上午的美股盤後發佈了 2027 財年第二季度財報(截止 2026 年 9 月),要點如下:
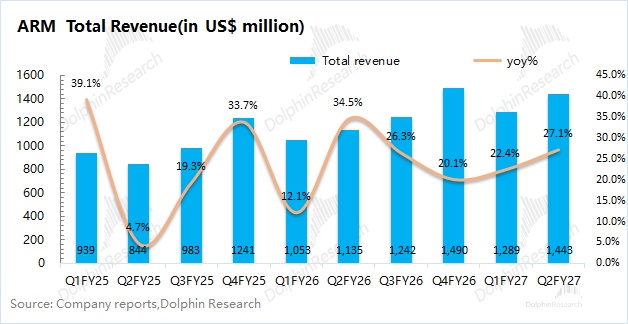
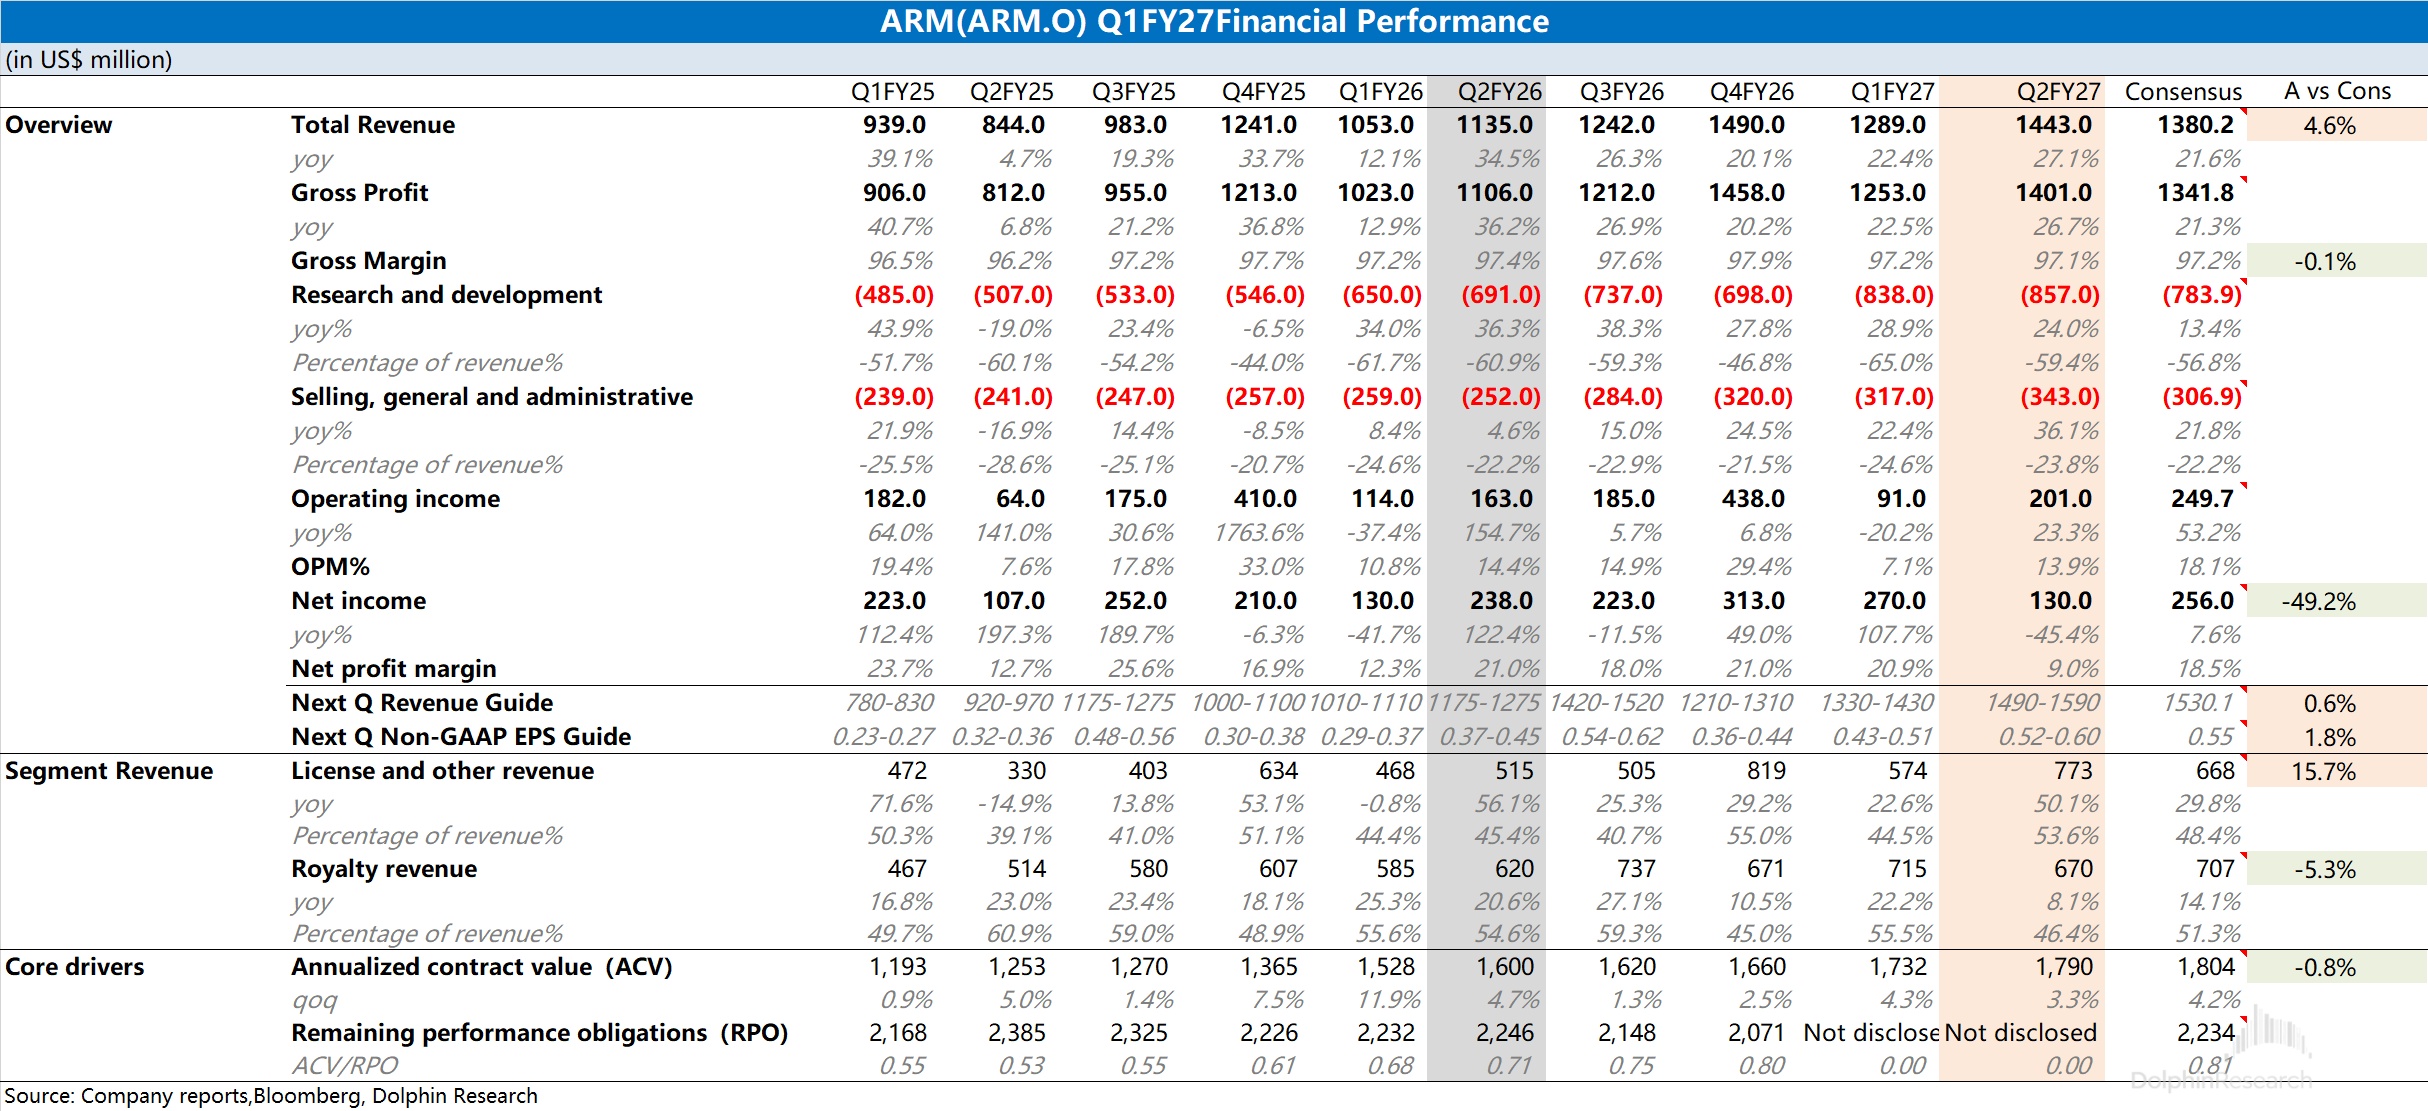
1、主要數據:ARM 本季度實現收入 14.4 億美元,同比增長 27%,高於市場預期(13.8 億美元)。增量主要來自授權業務(License),特許權使用費(Royalty)業務增速明顯放緩。公司 GAAP 毛利率爲 97.1%,維持在相對高位。
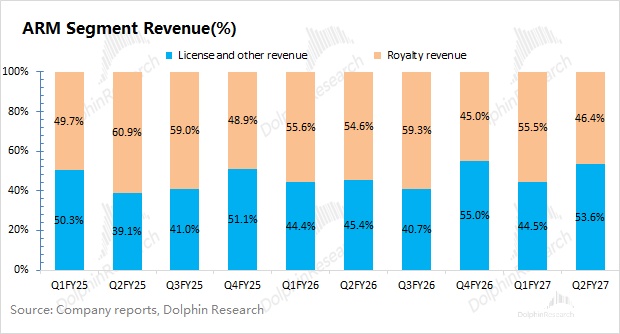
2、具體業務情況:授權業務(License)收入佔比提升至 54%,特許權使用費(Royalty)佔比回落至 46%。
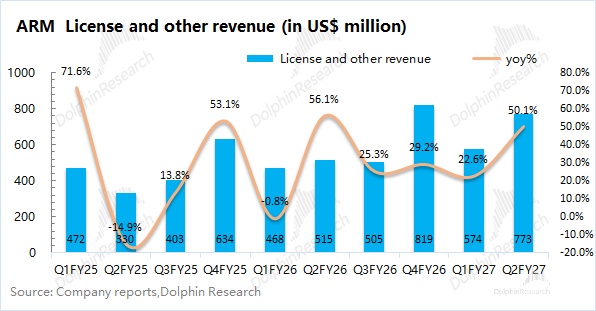
a)本季度授權業務(License)收入 7.7 億美元,同比增長 50%,大幅高於市場預期(6.7 億美元)。
CFO 表示,本季授權收入比公司內部預期高出約 1 億美元,主要是客戶簽署長期授權協議的意願增強:本季新籤 3 份 ATA(Arm Total Access,存續 ATA 超過 60 份,其中一家大客戶首次簽署 ATA)和 4 份 CSS 授權(分別面向數據中心和智能手機芯片)。其中軟銀相關的技術授權及設計服務收入 2.09 億美元,同比增長 17%,公司預計下半年每季度維持在這一水平附近。
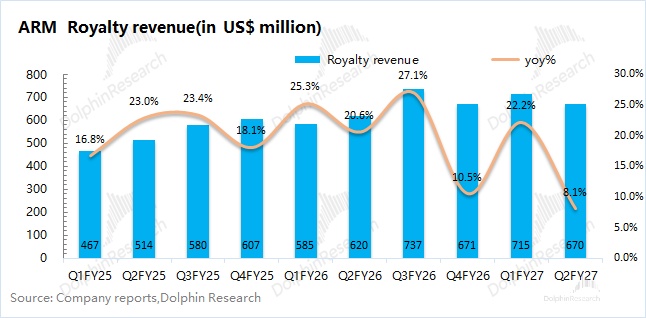
b)$Arm(ARM.US) 本季度特許權使用費(Royalty)收入 6.7 億美元,同比僅增長 8%,低於市場預期(7.07 億美元)和公司此前指引(增長 13%)。
增速大幅放緩,主要是存儲漲價持續壓制中低端智能手機出貨,邊緣 AI(手機、PC、IoT 等)的特許權使用費同比基本持平,Armv9 和 CSS 帶來的單芯片費率提升只能勉強抵消出貨下滑。
在主流雲廠商 ARM 架構服務器芯片加速放量的帶動下,本季度數據中心的特許權使用費(Royalty)同比翻倍;物理 AI(汽車、機器人)的特許權使用費同比增長 50%。合作伙伴本季 ARM 架構芯片出貨量首次單季超過 100 億顆,同比增加 15 億顆。
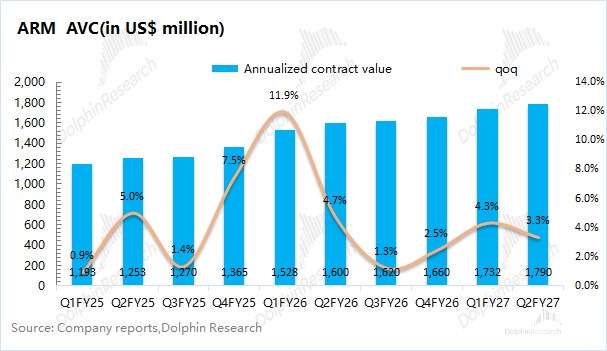
3、核心指標:①年化合同價值(ACV),公司本季度年化合同價值爲 17.9 億美元,同比增長 12%,環比增長 3.3%,基本符合市場預期(18.0 億美元);②剩餘未完成訂單(RPO),公司自上季度開始不再披露。
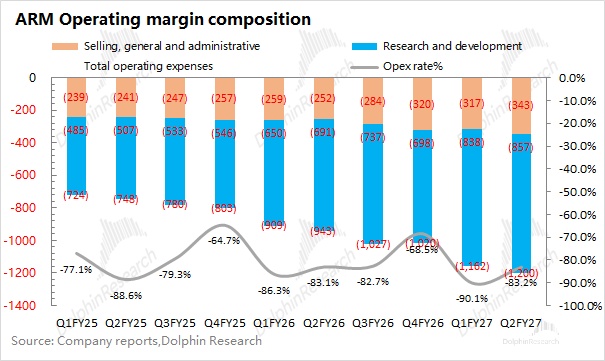
4、經營費用:公司本季度研發費用爲 8.6 億美元,同比增長 24%;銷售及管理費用爲 3.4 億美元,同比增長 36%。研發費用的繼續提升,主要是公司加大對下一代架構、計算子系統(CSS)以及 AGI CPU 產品系列的研發投入。
淨利潤爲 1.3 億美元,同比下降 45%,主要受所得稅費用(0.78 億美元)和權益投資虧損(0.2 億美元)拖累。本季度核心經營利潤 2 億美元,同比增長 23%,主要由收入增長及經營費用率下降帶動。
5、下季度指引:ARM 預期 2027 財年第三季度營收爲 14.9-15.9 億美元,區間中值(15.4 億美元)同比增長 24%,符合市場預期(15.3 億美元);公司預期 Non-GAAP 的 EPS 爲 0.52-0.60 美元,中值(0.56 美元)符合市場預期(0.55 美元)。
其中下季度的授權收入同比增長略高於 50%,特許權使用費環比增長 10% 出頭、同比降至低個位數增長。
紀要請點擊此處
海豚君整體觀點:授權補位,難掩 “芯片稅” 失速
ARM 本季收入和 EPS 雙雙超過指引上限,但增量幾乎全部來自授權業務,作爲 “芯片稅” 的特許權使用費增速反而繼續放緩。
授權收入的成色要打折扣:公司坦言本季受益於多份高價值協議的確認時點與 Backlog 貢獻,偶發成分偏多;而衡量授權持續性的 ACV 增長平淡,同比增速較上季小幅回落,基本符合市場預期。授權大增而 ACV 未加速,超預期更多是 “確認節奏” 使然,而非新籤規模躍升。
經營費用率回落、核心經營利潤率環比修復,主要靠收入放大後的攤薄,而非費用真正受控。其中研發費用仍在高增。
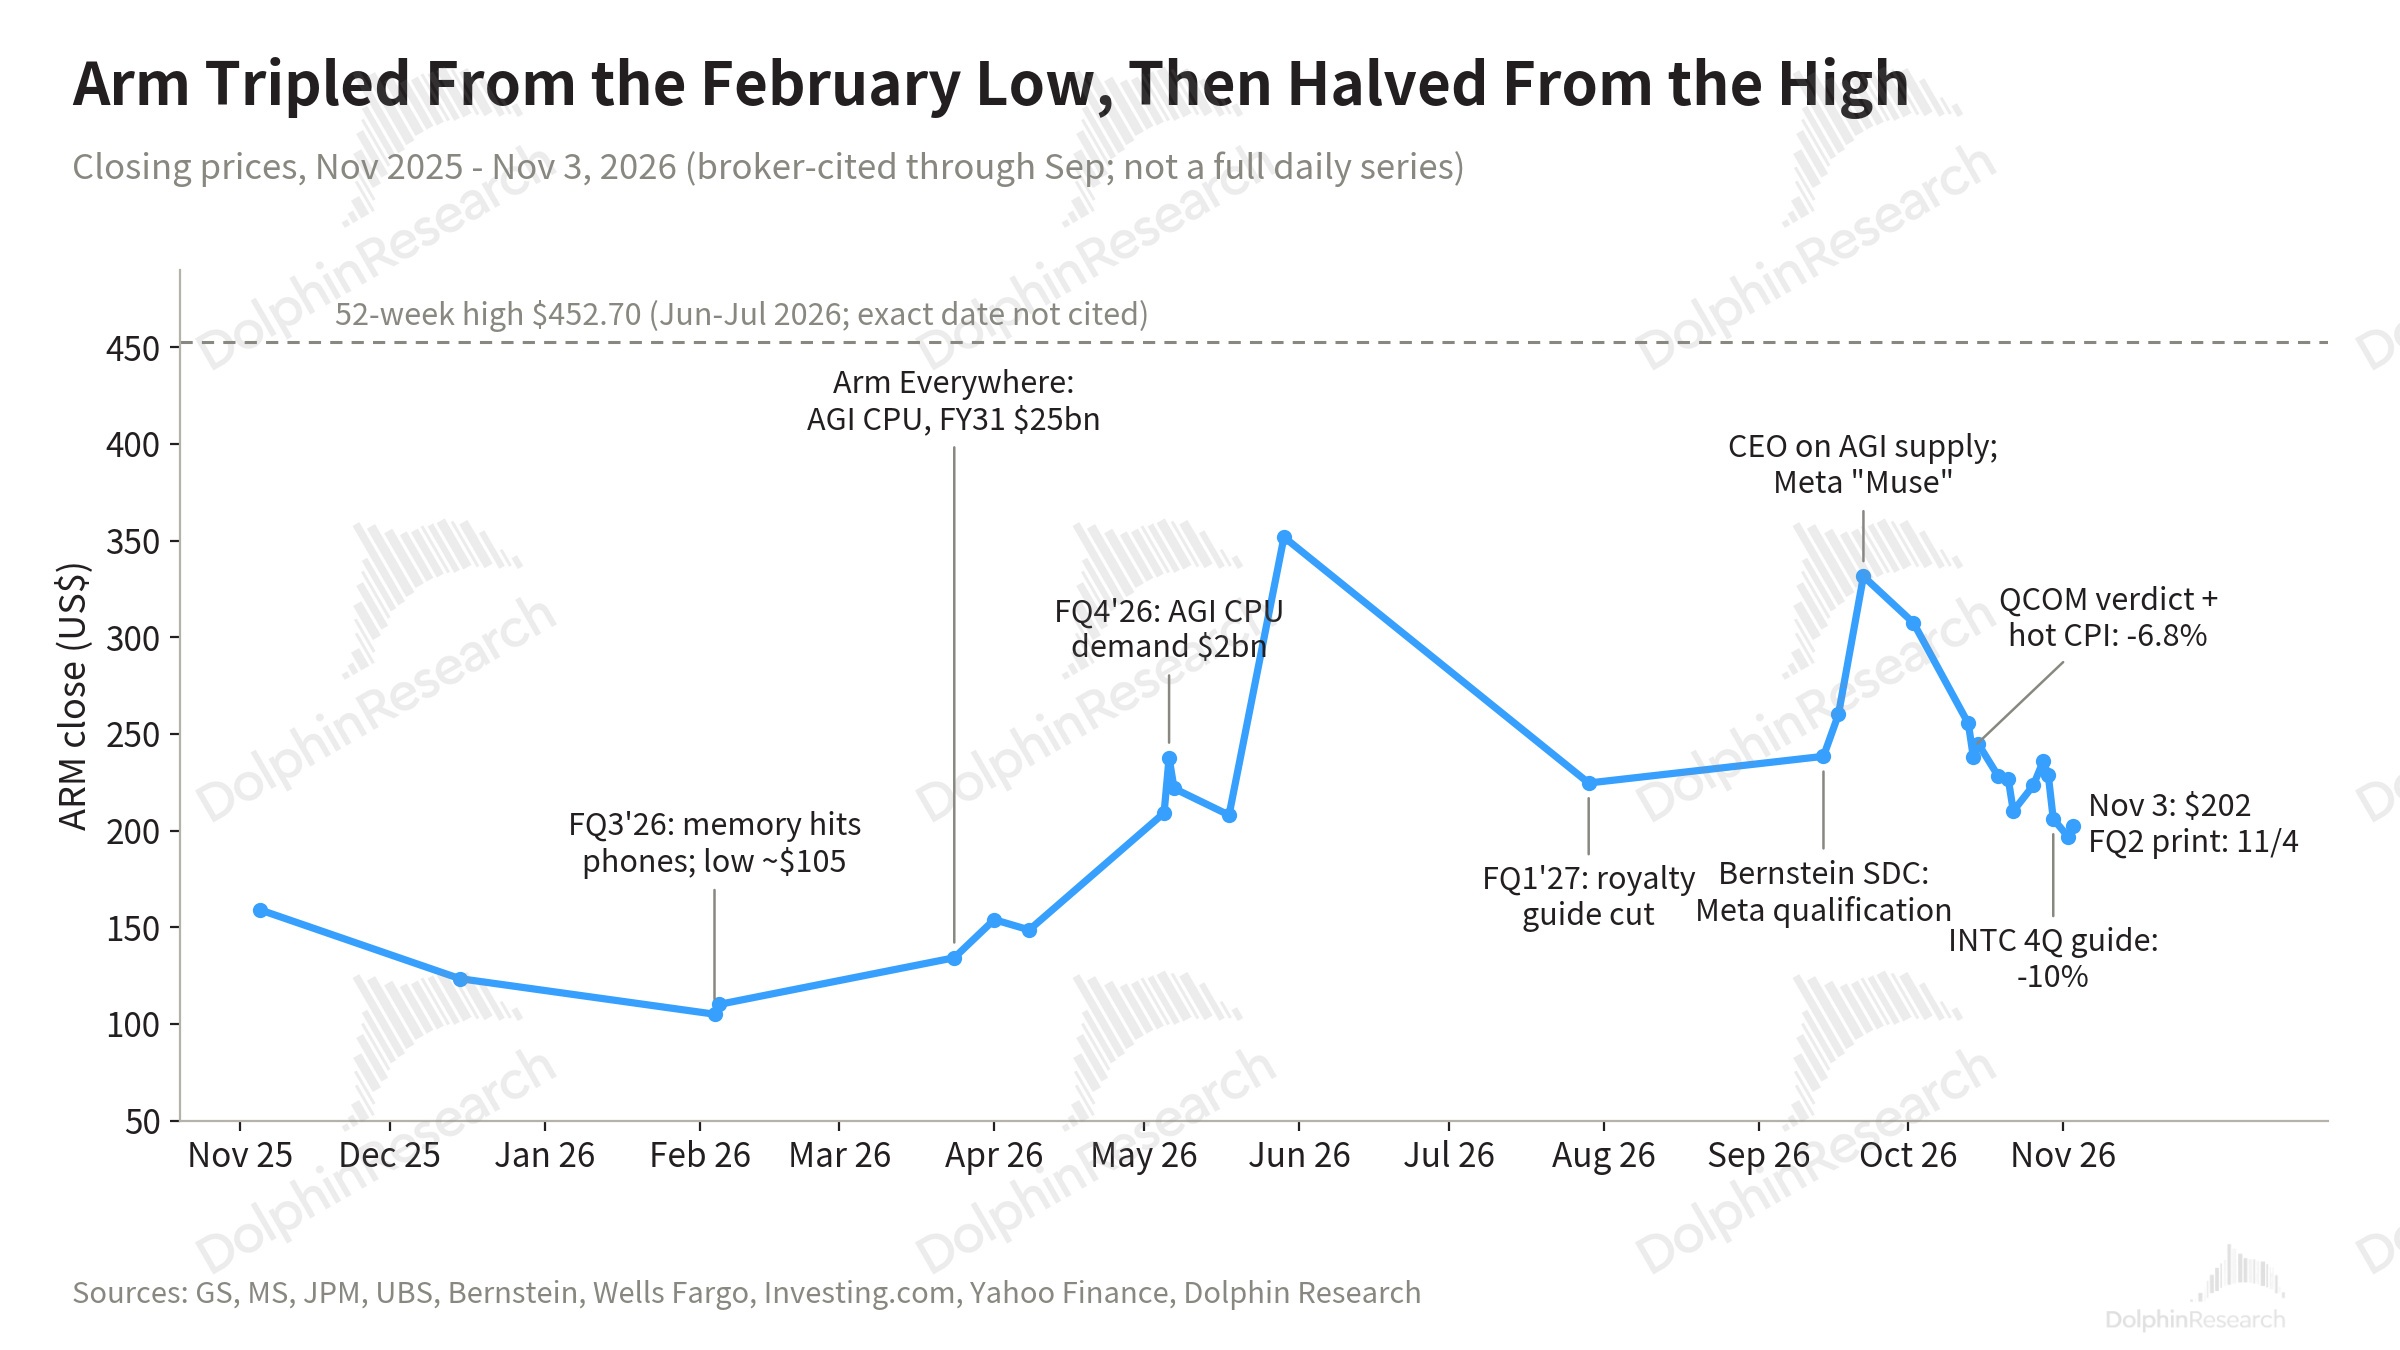
上季度海豚君認爲,“ARM 的 ‘高估值’ 需要 ‘超強的業績表現’ 來支撐”。此後股價先在 Meta 認證、CEO 對 AGI CPU 的信心表態和 Agentic AI 帶來的 CPU 需求敘事下衝高至 330 美元以上,隨後又回吐了全部漲幅。
本季財報後管理層再次提到了 AGI CPU“FY27-28 兩年 20 億美元” 的預期,增強了對 AGI CPU 的信心,但 Royalty 的 “失速” 成了新的扣分項。財報發佈後股價繼續小幅走低(盤後-3%)。
相比於當期業績表現,市場更關注公司指引、年化合同價值和 AGI CPU 業務這三項核心指標:
1)管理層指引:公司預期下季度營收 14.9-15.9 億美元。拆解來看,授權業務(License)同比增長略高於 50%(約 8 億美元),特許權使用費(Royalty)同比僅低個位數增長(海豚君測算約 7.5 億美元)。
換句話說,下季度指引 “達標” 的結構和本季如出一轍——授權補上了 Royalty 留下的缺口。公司明確了 AGI CPU 芯片出貨從 FQ4 纔開始(FQ3 即便有也很少)。
更關鍵的是全年 Royalty 展望。上季度公司將 FY27 Royalty 增速下調至 18% 左右,而按本季實際和下季指引倒推:上半年 Royalty 同比 +15%,FQ3 僅 +2% 左右,若要實現全年 +18%,FQ4 需同比增長約 40%,可能性很低。管理層本次也沒有重申全年數字,海豚君估計 FY27 Royalty 增速大概率落在 10% 左右,相當於一次 “隱性下修”。
管理層對此的看法是:存儲漲價對手機的衝擊從今年年初開始,FY28 手機出貨預計基本持平,疊加 Armv9 滲透率已超過 50%、新一代 CSS 費率更高,手機端 Royalty 有望恢復到兩位數以上的增長。
2)年化合同價值(ACV):是下季度收入的一項前瞻指標。公司本季度年化合同價值 17.9 億美元,環比增長 3.3%。
結合公司本季度的收入情況,海豚君預估老合同折算入本季度收入的金額約爲 4.3 億美元,而 “新增合同計入本季收入 + 本季特許權使用費(Royalty)” 合計約爲 10.1 億美元(上季度約 8.7 億美元),其中新增合同計入本季收入約 3.4 億美元。
管理層表示,FQ3、FQ4 的授權收入還會繼續環比提升;而 ATA/CSS 授權通常在 12-24 個月後轉化爲設計訂單與 Royalty。但 ACV 增速並未跟隨授權收入同步加速,海豚君對授權高增的持續性仍持保留態度。
3)AGI CPU:在原有業務之外,公司希望直接切入數據中心 CPU 市場,首款產品於 3 月推出。
本次公司上調了 AGI CPU 展望:公司與多家客戶簽署了延續至 2027 年底的採購訂單,並與供應鏈夥伴簽署了供應協議(涉及晶圓、基板、測試和內存等),因此對 FY27-28 兩年實現 “最高 20 億美元” AGI CPU 收入的信心增強(CEO 在 9 月投資者活動上已經表達了 20 億)。
首批商業交付仍按計劃在 FY27 第四季度(2027 年 1-3 月),Meta 是首要客戶,但不止 Meta 一家;甲骨文 OCI 計劃在 2027 年推出 AGI CPU 實例,超微、聯想等負責整機櫃交付。
本次的增量信息在於 “需求→訂單→供應” 的鏈條更紮實了。管理層表示首代產品毛利率在 30%-40% 左右,內存等成本上漲可通過提價部分轉嫁;要達到 50% 以上的行業水平,可能要等到第二代產品(產品迭代節奏約 18-24 個月)。
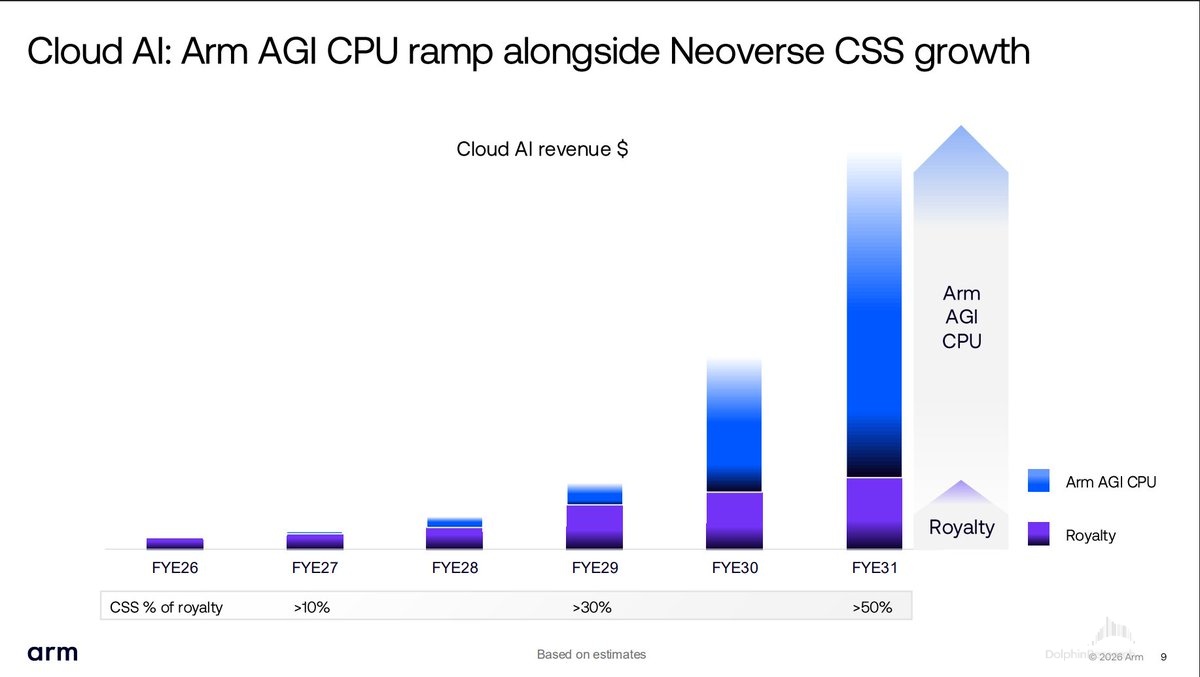
由於ARM 的 AGI CPU 在 2027 財年就開始出貨,海豚君對 2029 財年的預期中已經包含了 CPU 出貨對整體增速的提振以及對公司毛利率的稀釋(其中假定 CPU 部分的毛利率從 35% 逐步提升至 50% 左右)。
假定營收復合增速 +40%,毛利率 86%,稅率 10%,ARM 當前市值(約 2,048 億美元)對應公司 2029 財年(截至 2029 年 3 月)稅後核心經營利潤大約 47 倍 PE。
對於 ARM 的估值,市場有多種方法:有對 FY28、FY29 估值的,也有對公司 FY31 展望進行估值的。
公司此前給出的 FY31 展望是:總收入達到 250 億美元以上,其中原有 IP 業務 100 億美元,新 AGI CPU 業務 150 億美元,並預計 FY31 的 EPS 大於 9 美元,有的機構乾脆給了個整體估值。
海豚君認爲整體估值有點草率,IP 業務是成熟的高毛利授權模式;CPU 業務從零起步,更接近於芯片設計公司。因此,海豚君對兩塊業務分部估值:
假定 IP 業務的四年(FY27-FY31)複合增長 17%,毛利率維持在 97.5%;新 CPU 業務基本是 “從無到有”(預估達到 160 億美元),毛利率預估 35->50%;FY31 的經營費用率爲 32%(按收入分攤)。
IP 業務/CPU 業務在 FY31 的稅後核心利潤爲 68 億美元/26 億美元,分別給予 20-40x 和 15-30x PE。那麼原有 IP 業務的估值爲 1360-2720 億美元,新 CPU 業務的估值爲 390-780 億美元,ARM 整體估值有望達到 1750-3500 億美元。在折現率 11% 的情況下,折現至今大約對應 1155-2310 億美元。
整體來看,本季 ARM 交出的是一份 “表面達標、結構偏弱” 的成績單。收入、EPS 超過指引上限,AGI CPU 展望爲 FY27-28 兩年內最高 20 億美元,看上去不錯;但真正決定長期估值的 Royalty 增速跌到 8%,下季度指引進一步落到低個位數,全年 18% 左右的框架大概率無法兌現,而本季超預期的授權收入又帶有明顯的確認時點因素,ACV 並未加速。
海豚君認爲 ARM 短期缺少向上的催化,尤其是要等 Royalty 重新加速(目前僅爲個位數),AGI CPU 的放量要到 FY28 才能在報表上體現,而首代產品偏低的毛利率還會壓制利潤率。
AGI CPU 展望還不錯,相應的 CPU 業務估值可以往區間上沿去給;但 Royalty 的低增速也會影響 IP 業務的長期增速預期,至少目前短期增速已經從雙位數跌落至個位數。公司下一個關鍵窗口是明年 2 月的 FQ3 財報(AGI CPU 更新)和上半年 Arm Everywhere 活動的長期目標更新。在此之前,股價大概率在估值區間內震盪,而難以重回此前的高點。
<此處結束>
海豚君關於 ARM 的相關研究
2026 年 9 月 28 日熱評《Muse“爆火”,CPU 迎來自己的 ChatGPT 時刻?》
2026 年 7 月 30 日電話會《Arm(紀要):主業火熱,新業務需求高漲》
2026 年 7 月 30 日財報點評《ARM:大廠 “收手”,天價估值先 “降溫”》
2026 年 5 月 7 日電話會《Arm(紀要):AI CPU 將在下個財年末實現收入,公司長期目標不變》
2026 年 5 月 7 日財報點評《ARM:“短期波動” 難掩鋒芒,AI 底色定調 “長期溢價”?》
2026 年 2 月 5 日電話會《Arm(紀要):手機對公司影響有限,2027 財年將保持 20% 的增長》
2026 年 2 月 5 日財報點評《ARM:AI 紅利未消,手機卻成了當下羈絆?》
2025 年 11 月 6 日電話會《ARM(紀要):所有新增算力都基於 Arm 架構》
2025 年 11 月 6 日財報點評《ARM:軟銀當靠山,AI 鏈上的 “香餑餑”?》
本文的風險披露與聲明:海豚研究免責聲明及一般披露







