


Nebius:新雲 “魔丸”,真金 or 泡沫?


此前海豚君接連覆蓋 Oracle 和$Coreweave(CRWV.US) (CRWV)兩家新雲中的 “巨頭”,這次轉向新雲裏的 “魔丸” 妖票——$Nebius(NBIS.US) (NBIS)。
論體量,NBIS 是個 “小個子”:2024 年營收只有約 0.9 億美元(剔除已分拆的 Toloka),還不到 CRWV 的 1/20;即便按 2027 年預期營收,NBIS 也不到 CRWV 的一半。
但論市值,NBIS 卻後來居上:CRWV 在 2025 年 3 月上市時,NBIS 還不到其 1/3,6 月初一度被甩到不到 1/8;短短一年後,NBIS 在 2026 年 6 月完成反超,如今(10 月 26 日收盤)約 420 億美元,反比 CRWV 高出近四成。
估值上,反差更刺眼:NBIS 市值約爲 2027 年預期營收的 3.5 倍,CRWV 只有 1.1 倍。同樣一塊錢的收入,市場願意給 NBIS 約 3 倍的估值。
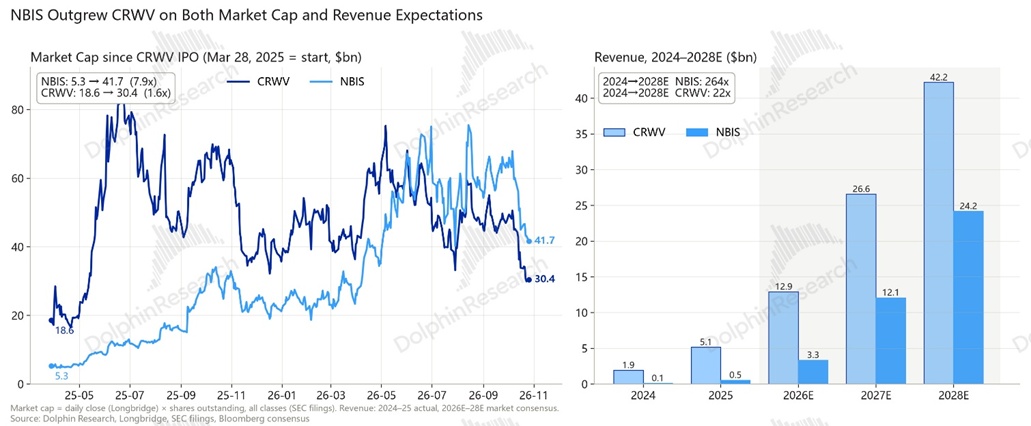
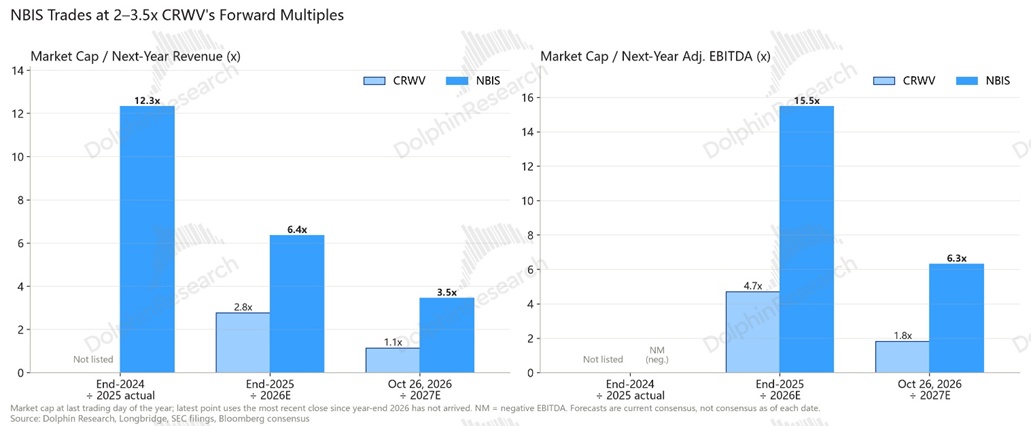
收入更小、利潤率更低,估值卻貴出一截,市場究竟在爲 NBIS 的什麼買單?本文逐項拆解:
1)兩家的創始團隊、發展歷程及與英偉達的綁定有何不同?
2)雖都是 Neo Cloud,兩家的商業模式、增長前景和確定性一樣嗎?
3)乍看 CRWV 利潤率更高,爲何 NBIS 反而有估值溢價?
4)算力與 Capex:誰擴得更快?誰拿到了數據中心和電力?
5)一切的底座:兩家的融資結構、融資能力與資產負債表孰優孰劣?
6)NBIS 到底值多少?
以下爲詳細分析:
一、出身迥異,爲何越走越像?
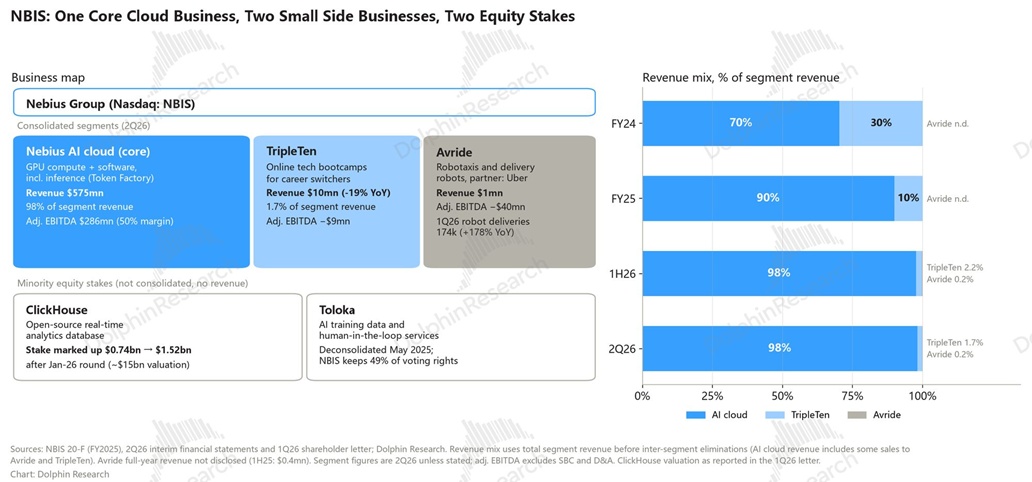
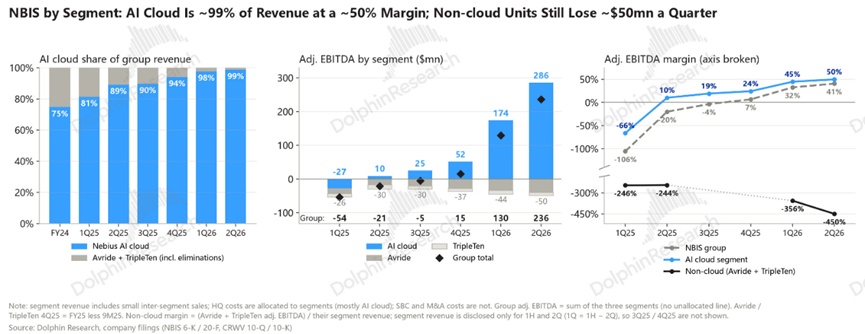
NBIS 的業務可概括爲"一個主業、兩個副業、兩筆股權"。主業是 AI 雲(Nebius AI Cloud):出租 GPU 算力,並配套推理平臺 Token Factory 等軟件。2Q26 AI 雲收入 5.75 億美元,貢獻了總收入的 98% 和全部利潤。
兩個副業分別是自動駕駛業務 Avride 和在線職業培訓業務 TripleTen,都還在虧錢:a. Avride包括無人車和人行道配送機器人,主要通過與 Uber 合作落地。業務量增長很快,但每季收入只有約 100 萬美元,2Q26 調整後 EBITDA 虧損約 4,000 萬美元。
b. TripleTen 在線職業技能培訓,面向想轉行進入科技崗位的成年人,近期也在加入更多 AI 內容。它 2Q26 收入 1,000 萬美元,虧損約 900 萬美元。
此外,NBIS 還持有另兩個業務的少數股權——開源實時分析數據庫 ClickHouse 和 AI 訓練數據公司 Toloka,兩者已分拆、不再並表,只通過投資收益影響淨利潤。
收入結構上,2024 年非雲業務還佔總收入的約三成。但隨着 AI 雲快速放量,2Q25 起其收入佔比升到約九成,到 2Q26 已達 98%,NBIS 已基本是"純粹"的雲公司。
1.1、管理層:出身有差異,結果都一樣
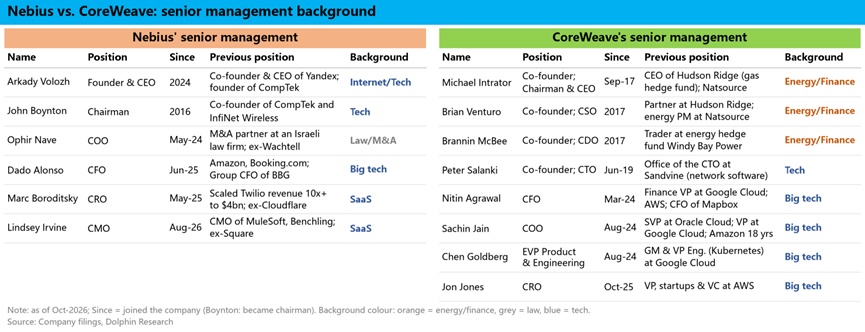
結論先行:兩家的起點幾乎相反,但上市後各自補齊了短板,擴張路徑和管理層配置都已大體趨同。公司和管理層背景並不是兩家估值差異的重要原因。
起點上,CRWV 由三位能源交易員創立、靠挖礦起家,長於搶電力、找融資,是 “先有業務、再補能力”;
NBIS 脫胎於俄羅斯科技巨頭 Yandex,CEO Volozh 是 Yandex 的聯合創始人,帶着上千名工程師和整套雲技術棧重新出發,是 “先有能力、再找業務”。
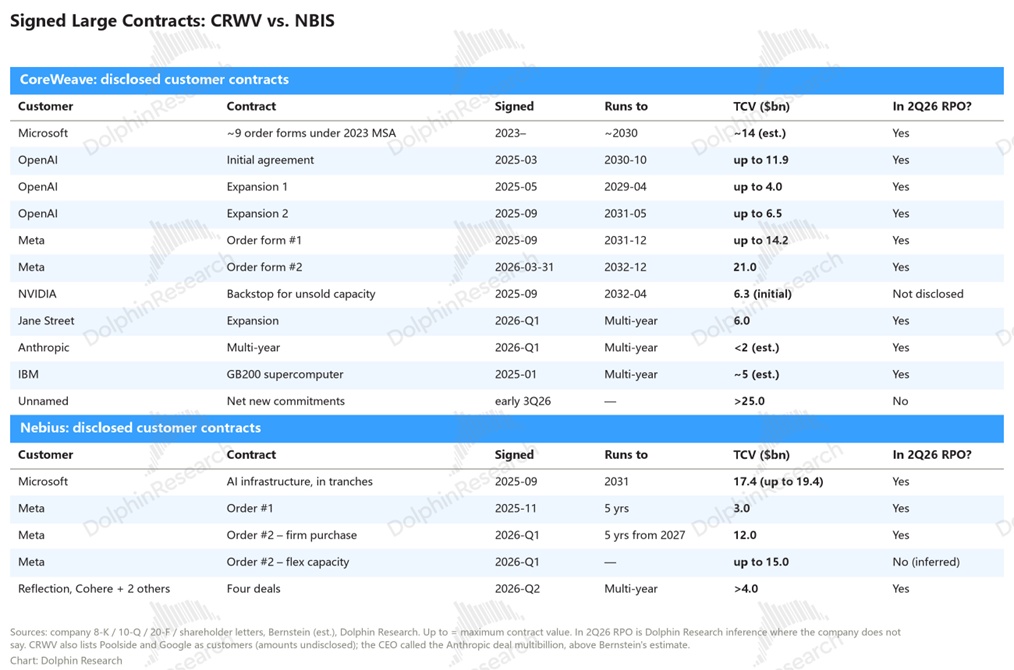
擴張路徑上,NBIS 基本在復刻 CRWV:拿下超大廠錨定大單 → 引進大廠系 CFO → 用合同撬動融資 → 綁定英偉達 → 鎖定 GW 級電力。且時差在快速縮短,拿下微軟大單時晚約 26 個月,到 Meta 大單和英偉達入股時只差約一個半月。
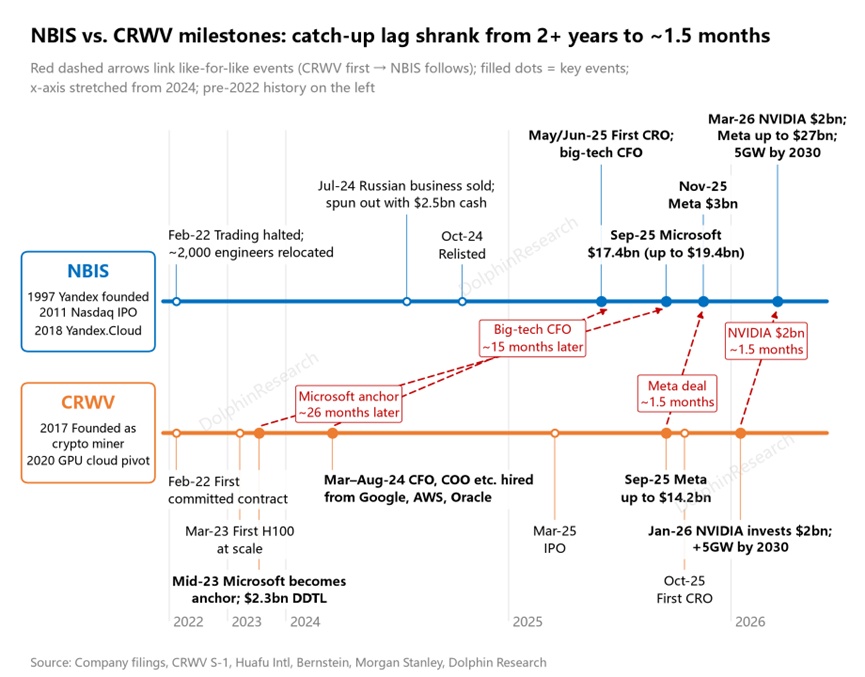
管理層上,兩家各補短板:CRWV 在 IPO 前一年(2024 年)從谷歌雲、亞馬遜 AWS、甲骨文等引進 CFO、COO 和產品、工程負責人,補雲業務的能力;
NBIS 缺的是商業化和資本市場經驗,2025 年起先後引進曾任職亞馬遜的 CFO,以及來自 Twilio、MuleSoft 的 CRO(首席營收官)和 CMO(首席營銷官)。
如今兩家的職業經理人層已是同一套配置,差異只剩創始人這一層。
1.2、與英偉達:同樣入股,CRWV 綁得更深
今年英偉達給兩家各投了約 20 億美元、持股比例相近,但入場早晚和業務綁定的深淺差別很大。
CRWV 是英偉達的絕對 “嫡系”,甚至可以稱爲表外負債。英偉達很早就是股東;業務上更是多重綁定:
a. 英偉達是 CRWV 的主要供應商;也向 CRWV 租用算力,是它的客戶;還承諾買下 CRWV 賣不掉的部分產能,給收入兜底;
b. 今年起還以自身報表,幫 CRWV 加快獲取土地、電力和機房。 可以說 CRWV 是英偉達用來撬開雲巨頭抱團的尖刀。
NBIS 則更像英偉達後來的一筆 “押注”。英偉達此前只是小額跟投,今年才以預融資認股權證大額入股;
合作集中在技術層面,包括新平臺優先供貨、AI 工廠設計、推理軟件和機羣監控等。技術待遇上兩家差別不大,但在經營和資金上的綁定不算深。
1.3、估值差沒看上去那麼大
逐項對比前,先擠掉開篇估值差裏的 “水分”:看似約 3 倍的估值差距中,六成以上來自兩家資本結構的不同。
CRWV 靠借債擴張:按 10 月 26 日收盤價,其企業價值(EV)中市值僅佔約一半(市值約 304 億、淨負債約 284 億)。NBIS 賬上現金多於債務,EV 約 450 億美元,比市值略高,因有英偉達認股權證和價內可轉債稀釋(約 96 億),再扣掉淨現金和股權投資(約 63 億)。
換成 EV 後,按 2027E 營收算,NBIS 約 3.7 倍、CRWV 約 2.2 倍,差距從約 3 倍縮到約 1.7 倍。
二、收入前景:CRWV 更穩,NBIS 更有彈性
營收端關鍵在兩點:一是成長性,哪家彈性更大;二是確定性,哪家收入的可見性更高,更抗下行風險。
結論先行:兩家是兩種商業模式,好壞同源。
CRWV 以照付不議的長約爲主,更像爲幾家大客戶 “代客運營” 數據中心。用量和價格在簽約時大體鎖定,未來兩年約八成的預期收入已有 RPO 覆蓋,行業下行的風險更多由客戶承擔,代價是議價權偏弱、上行彈性有限。
NBIS 按需和短約佔比更高、客羣更分散,更像傳統雲平臺:匯聚大量客戶的需求、自主定價,供需偏緊時單價、收入和利潤的彈性更大;但 RPO 只覆蓋未來兩年約一半的預期收入,收益和風險更多由自己承擔,若供需反轉,缺少長約的保護。
2.1、在手訂單:CRWV 的收入確定性更高
論相對增速,NBIS 快得多:但論絕對體量,CRWV 仍大得多。即便按季度環比增加額,CRWV 也是 NBIS 的近 2.8 倍。
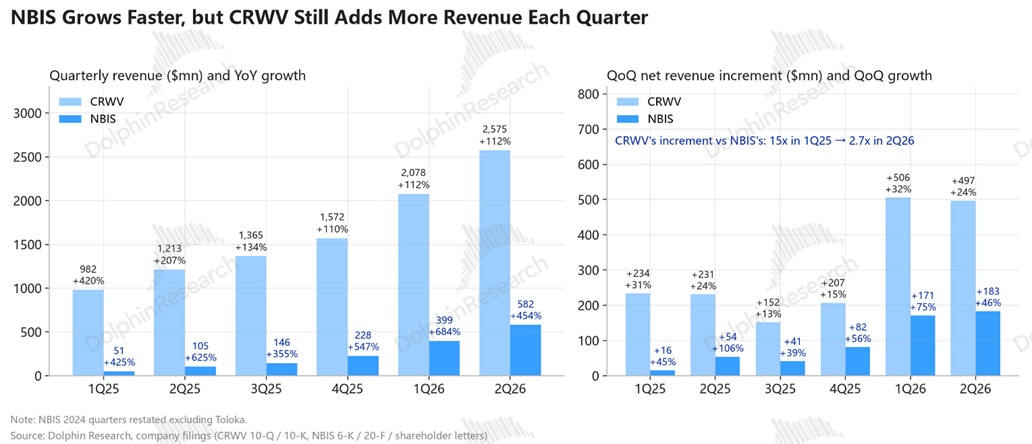
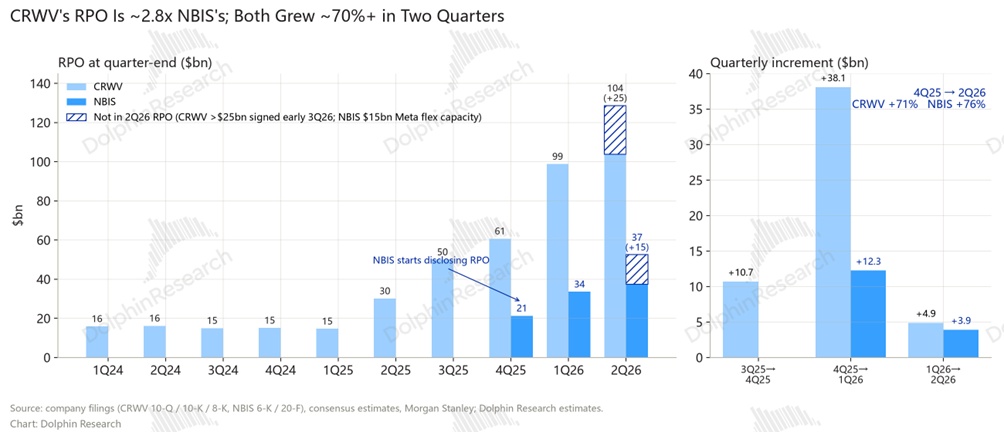
更重要的是看接下來的增長:未來收入取決於在手訂單(RPO,剩餘履約義務)。這方面 CRWV 明顯佔優:
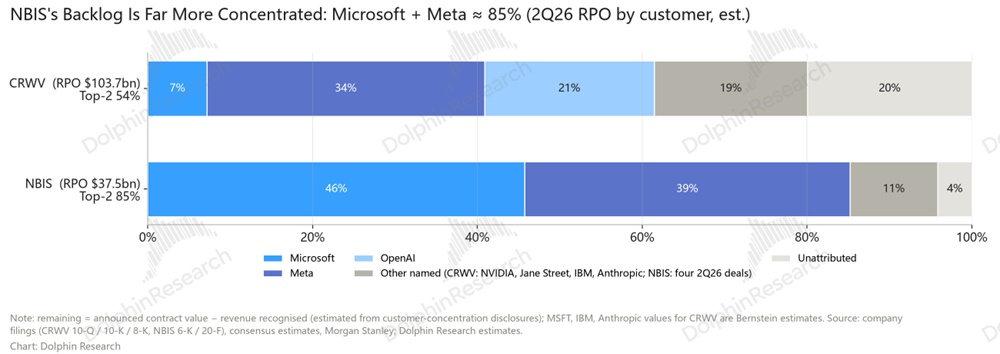
NBIS 的 RPO 規模只有 CRWV 的約 1/3,且約 85% 押在微軟和 Meta 兩家客戶上;而 CRWV Top 2 客戶(Meta 和 OpenAI)合計貢獻約 54%。
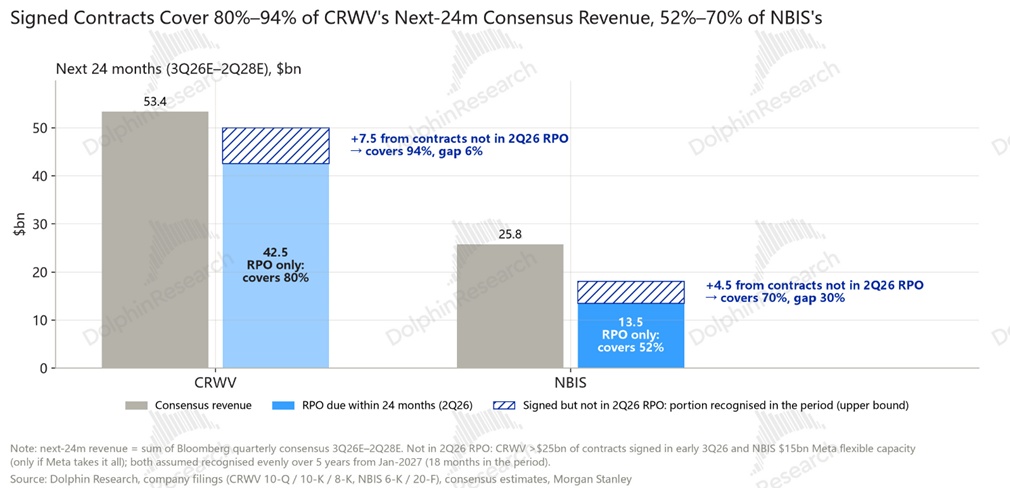
截至 2Q26,CRWV 的 RPO 爲 1,037 億美元,NBIS 爲 375 億美元。未來 24 個月 CRWV 的預期收入約 80% 已有 RPO 覆蓋,NBIS 只有約 52%。
一定程度上,NBIS 選擇讓自己大量產能自由定價,以求當前行情下賣出更高價格。
2.3、合同制 vs 按需:好壞同源的兩種模式
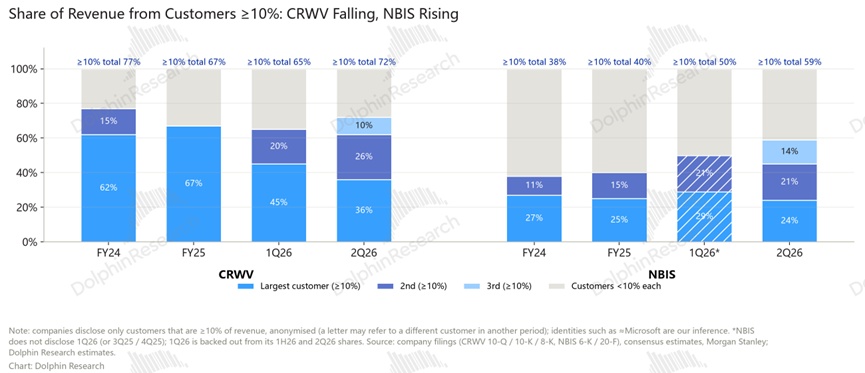
雖然 RPO 上 NBIS 更集中,收入客源反而更分散。2Q26 CRWV 三家大客戶合計佔收入的 72%,NBIS 爲 59%。
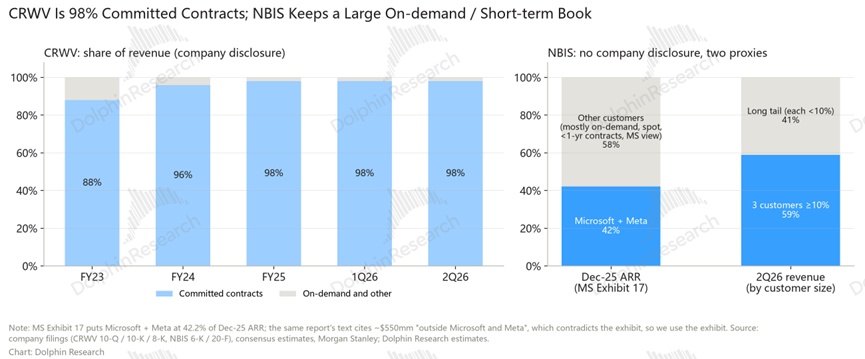
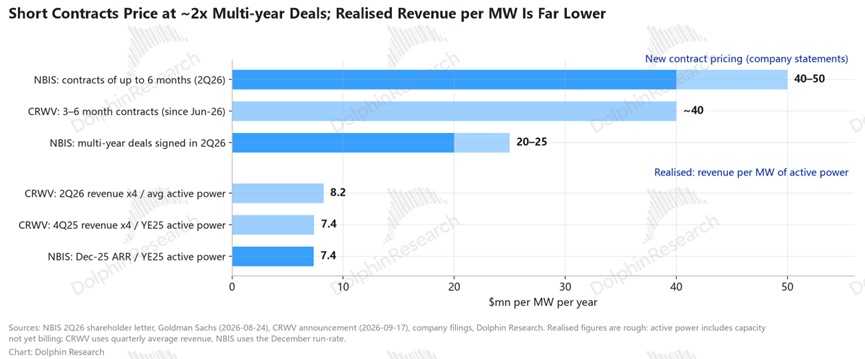
反差如前述:NBIS 主要靠當期銷售和短約,客源小而多; CRWV 幾乎全部收入(約 98%)來自多年期合同。
NBIS 這麼做是爲了喫盡 GPU 租價上行紅利:2Q26 NBIS 新長協價一年大約 200-250 億美金/GW,但三季度短約已超 400 億。而舊協議價可能只有 80-100 億。
但行業進入下行期、GPU 租價回落時,短約和按需類收入會先受衝擊,不像長約 “旱澇保收”,甚至可能直接歸零。
這種情況下,考驗的是 NBIS 高效執行,價格紅利期能用最快的速度把 Capex 變成收入。
三、利潤率:表面差 28 個點,實際差不多
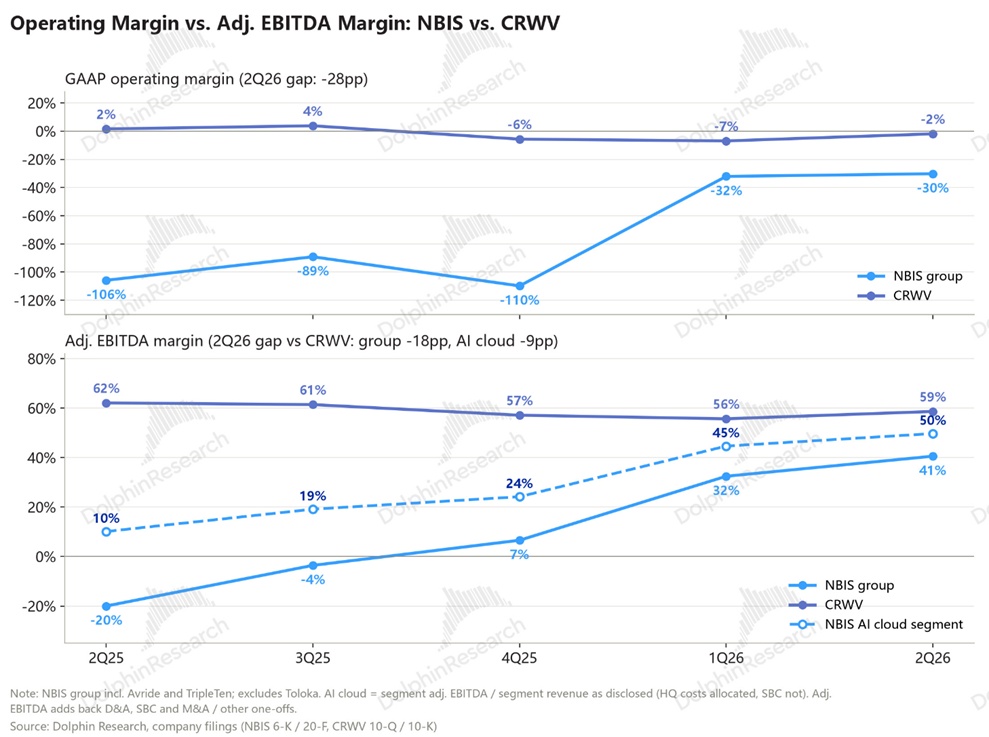
結論先行:CRWV 的經營利潤率看似高 NBIS 約 28 個點,但差距在 NBIS 副業虧損、更高銷售費和 SBC。單看雲,其實只差 9 個點。
基設成本上,NBIS 賬面反而比 CRWV 更省,主要因部分機房自建,廠房投入按 20 年折舊與其他折舊一起單列,賬面費用更低。
下圖可見,CRWV 的利潤率近一年多大體穩定,NBIS 則在快速提升。
3.2、成本與費用:自由售賣,銷售支出更高
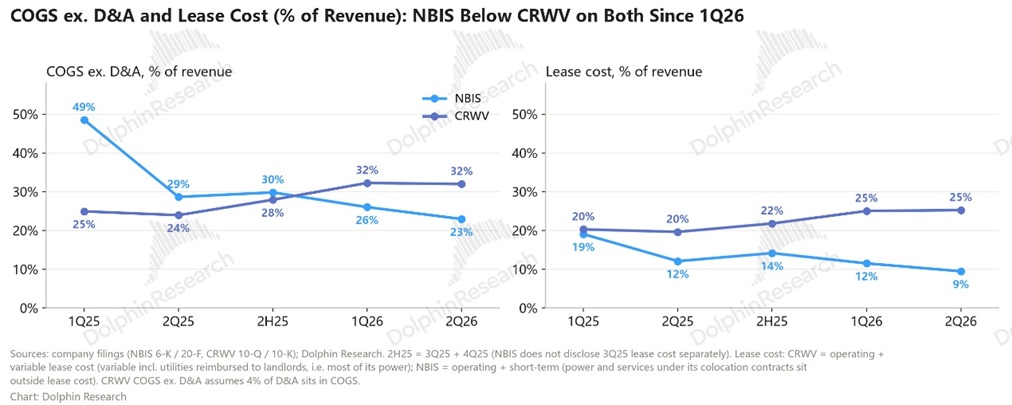
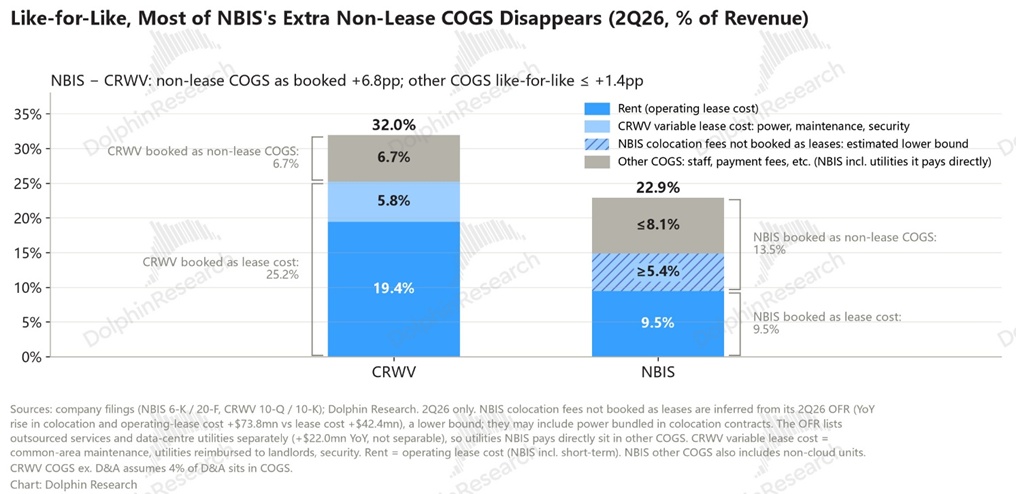
① 自建機房下,NBIS 23% 的成本率比 CRWV 的 32% 低,主要原因就是上面說的,記賬方式不同:
CRWV 的機房全部外租,租金全進銷售成本;NBIS 規劃中的 21 個數據中心有 5 個自有,支出進折舊攤銷、不進銷售成本。剔除租金記賬差異,兩家電力、運維成本率實際基本一樣。
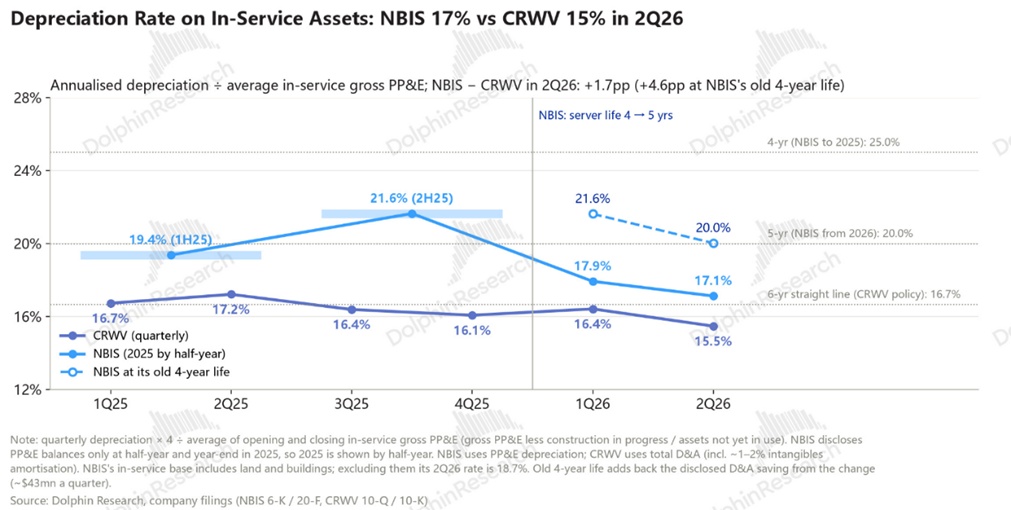
且這種操作下,NBIS 的折舊費率也不會高太多,因物業廠房是按約 20 年折舊,遠高於 IT 設備的約 5 年,物業折舊佔 NBIS 總折舊的比重大概率不超過 10%。唯一代價是前期投入現金 Capex 會多。
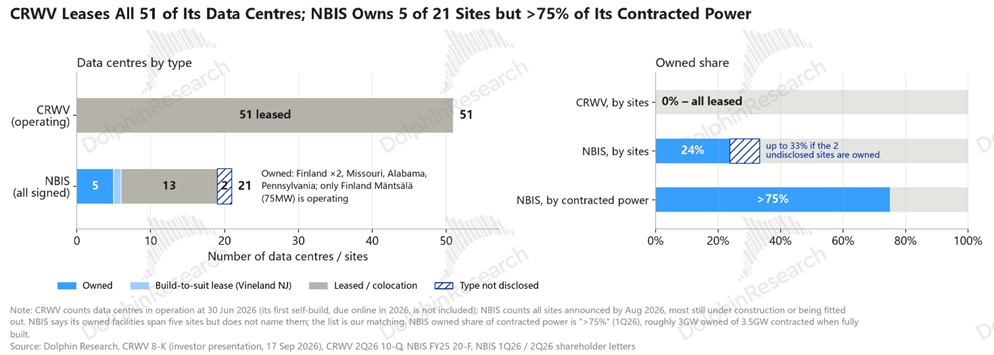
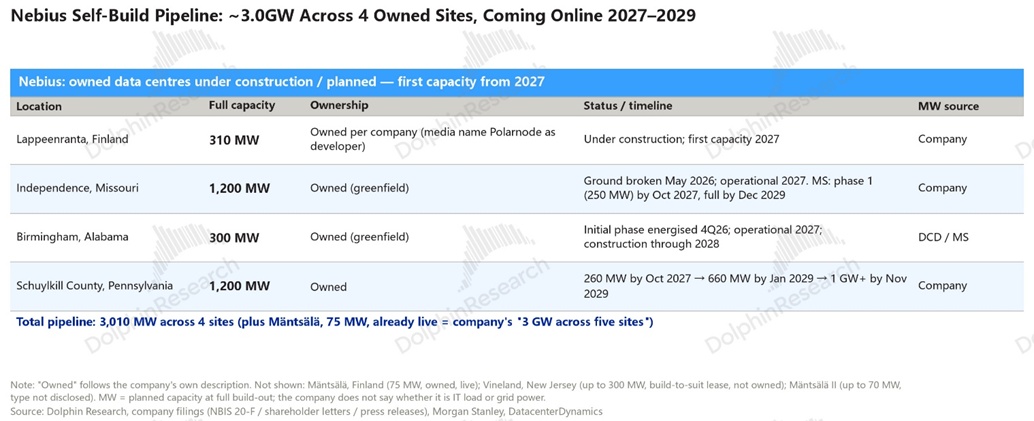
目前已投用自有機房僅芬蘭一處,產能 75MW,約佔 25 年底 NBIS 上線算力的 44%。往後 NBIS 租金會猛增:
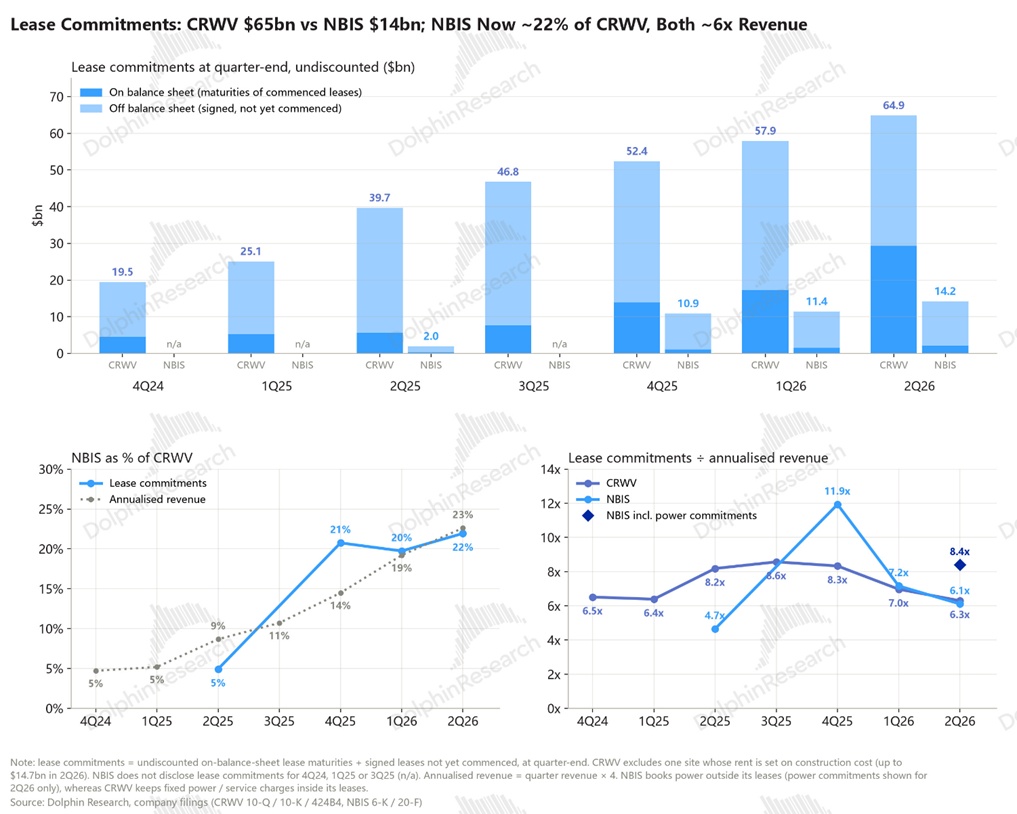
表內外總租賃負債從 2Q25 的約 20 億增至 2Q26 的超過 140 億,將在 26~27 年陸續起效。不過後續仍以自建爲主,26 年底鎖定的 5GW 中約 3GW 來自自持物業。
② 折舊:NBIS 的折舊率眼下更低,但未必能持續
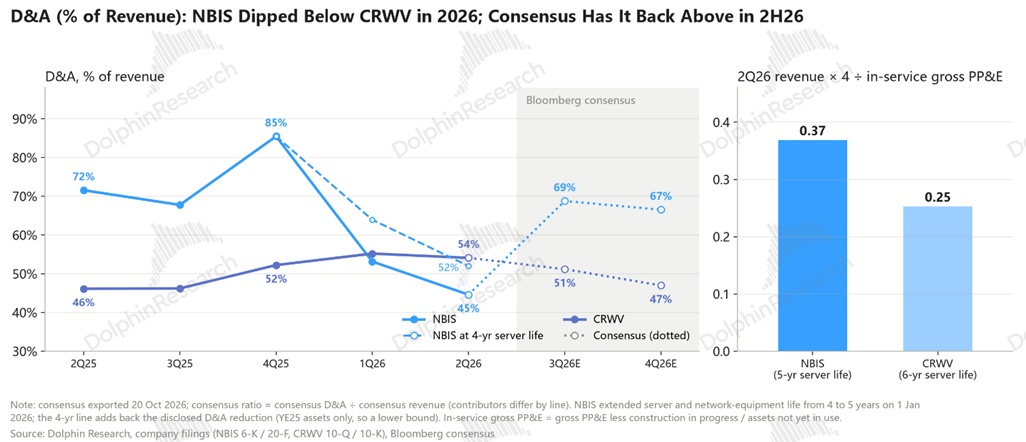
2Q26 CRWV 和 NBIS 的折舊攤銷分別佔收入的 54% 和 45%。加上折舊費用後的真實毛利率,2Q26 NBIS 是 32%,CRWV 約 14%,NBIS 仍領先約 18 個點:
一是近幾個季度 NBIS 的租價漲得更多,同樣的資產創收更多。
二是大量資產仍在建、尚未計提折舊:NBIS 尚未投用的資產比已投用的還多(78 億 vs. 63 億);
今年底到明年上半年集中投用時,折舊會先於收入到來,折舊率大概率明顯攀升,可能反超 CRWV。
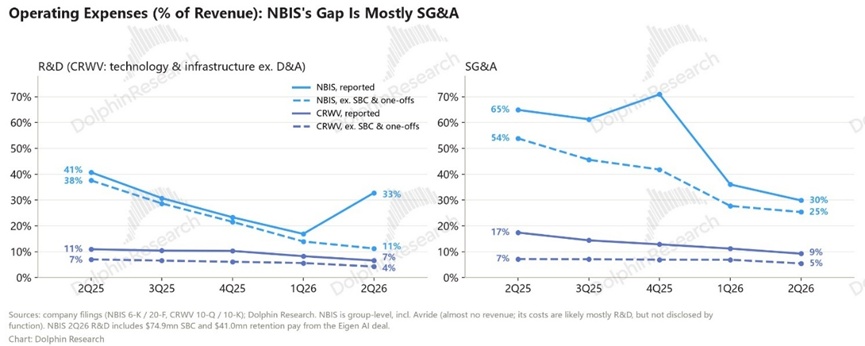
但這樣比較並不公平,因 CRWV 大量產能其實是短約完成,需要銷售人員 BD 和維護,因此費用投入密度更高,背後是商業模式選擇產業。
因此,真正該比的是用真實毛利率減去銷售費用率,去看毛銷差利潤率:2Q26 剔 SBC,NBIS 的銷售費用率高達 25%,CRWV 只有約 5.5%。
這樣再減一道費用後,NBIS 毛銷差利潤率是 7%,反而低於 CRWV 的 8.5%。
小結:NBIS 上行空間更大
在海豚君看來,到這裏纔是公允的對比:NBIS 在收入體量只有 CRWV 約 1/4 的情況下,毛銷差利潤率已接近追平,未來 NBIS 利潤率上行空間會更大。
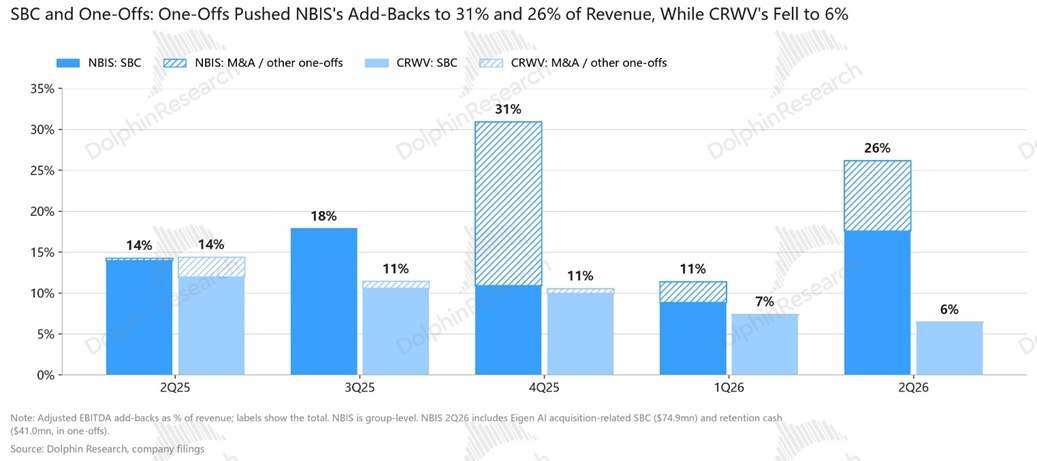
其他 SBC 和併購都是干擾因素,不用過於在意:
接下來的關鍵問題是:用自建廠房省出來的算力,到底要額外投入多少?從哪裏融錢?我們接着兩家的資本投入。
四、算力與 Capex:NBIS 建得更快、漲價更多
結論先行:NBIS 的 Capex 投入力度大,但建得快,收入爬坡會更快,但單位算力成本稍高。
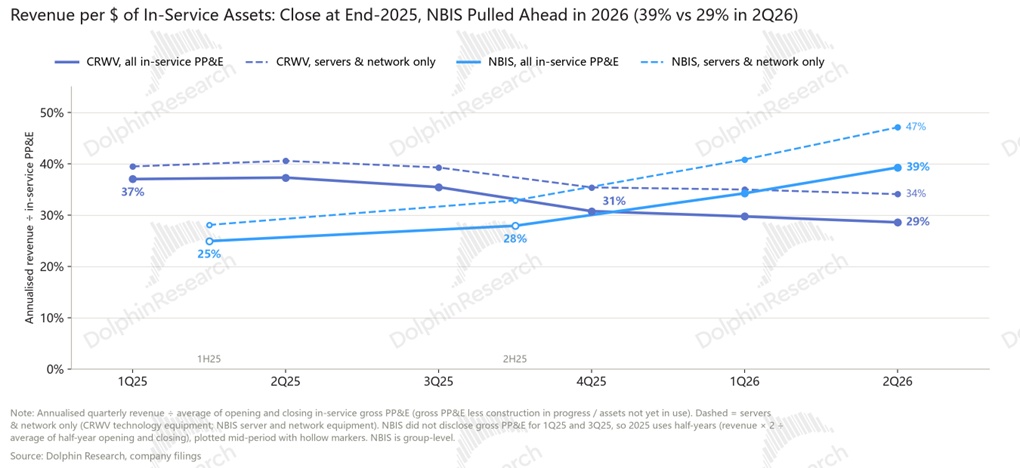
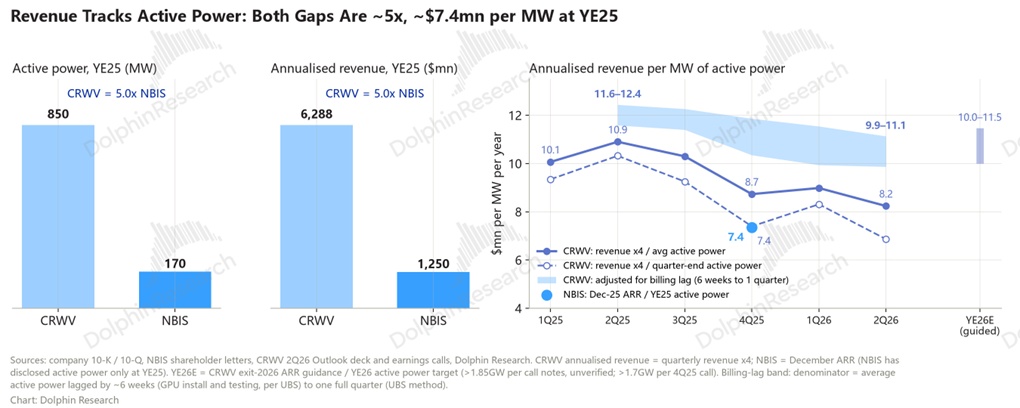
同時,短約帶來更高單瓦收入彈性,資產創收效率一路從1H25 的約 25% 升到 2Q26 的約 39%。而 CRWV 因長協鎖價,斜率提升不明顯。
再次說明,選擇市場化定價,本質考驗的項目的落地執行效率。
4.2、電力:NBIS 鎖定的更多,但真正可比的是 2030 年的上線規模
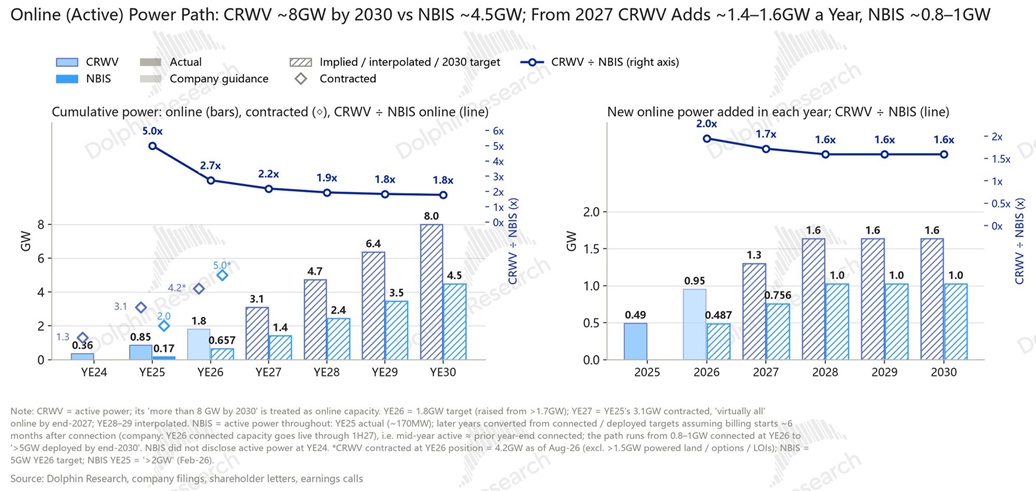
論鎖定的電力,NBIS 目標 26 年底達到 5GW,還高於 CRWV 截至 8 月的約 4.2GW,但只看簽約沒意義,真正看的是 “上線” 電力:
a. CRWV 簽約電力有明確的上線時間表(27 年底 3.1GW 基本全部上線);
b. NBIS 的大多是遠期自建園區,26 年底只接入 0.8~1GW,2027 年後每年部署 1GW 以上,消化 5GW 要到 2030~31 年。
到 2030 年,CRWV 計劃超過 8GW;NBIS 計劃接 5GW、按滯後約半年才計費,則上線約 4.4GW。
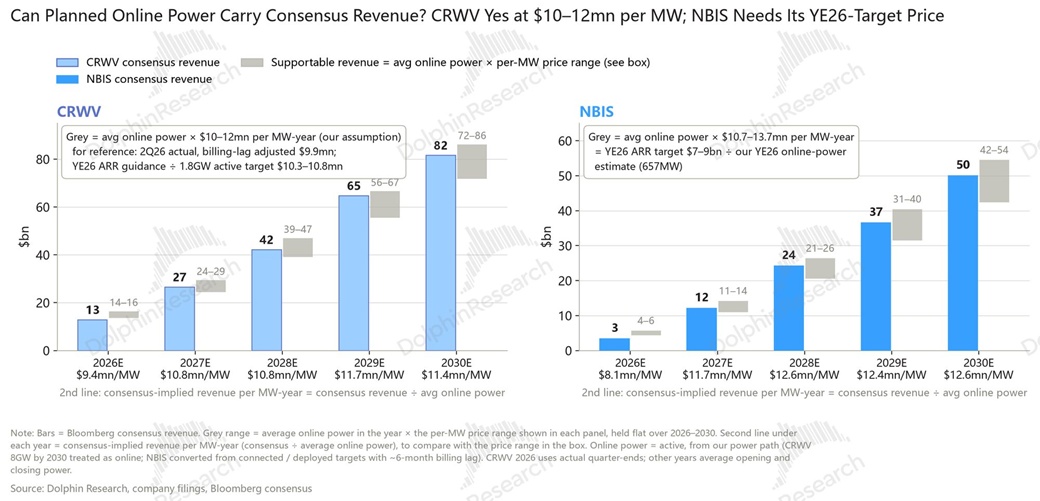
這些算力能否撐起 2030 年的一致預期收入?按到 30 年的上線算力倒算,CRWV 需要每 MW 年收入約 1,140 萬美元。
NBIS 需要約 1,260 萬,隱含後者提價更多,或者說,隱含後續它要有持續的 “自由銷售” 溢價。
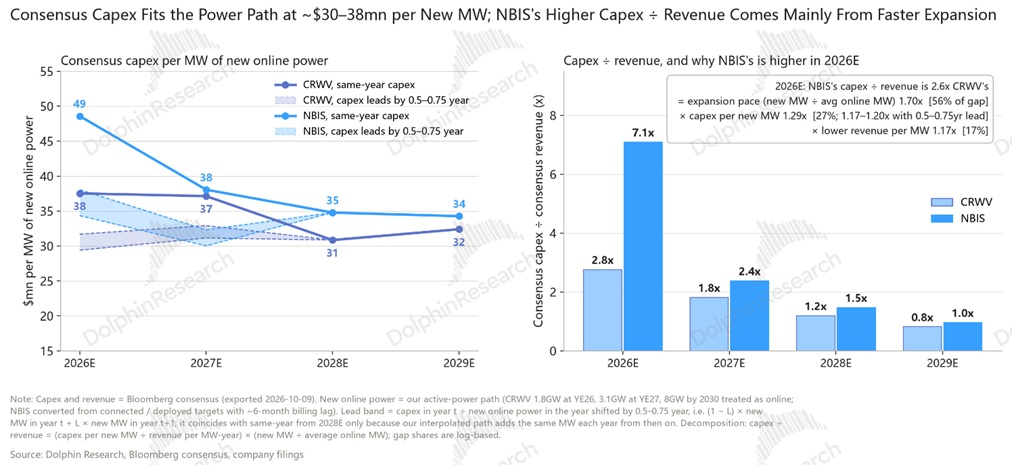
4.3、Capex:NBIS 投入更猛,主要是建得快,單位成本也稍高
按付現值來算 Capex,NBIS 相對收入的 Capex 投入更猛:NBIS 1H26 是 81 億,是同期收入的 8.3 倍;CRWV 是 141 億,約 3 倍收入。
判斷:NBIS 在建更多、單算力成本稍高
NBIS 瘋狂投入,很多資產已投未產,大量產能會在 26 年底到 27 年上線,CRWV 在建相比在役就少很多,在建佔比多必然意味着高投入。
海豚君按Capex 領先上線半年到三個季度來匹配,NBIS 每 GW 成本(350 億美金)貴近兩成。
五、資金來源:CRWV 靠借債,NBIS 靠預收款和股權
商業模式選擇長期沒有對錯,關鍵是錢怎麼來的,以及成本如何?所選模式是否匹配自身能力?
CRWV“代客運營”,來錢是客戶合同爲抵押的項目貸款(DDTL),本質是債權性資產。
NBIS 屬 “股東風險自負” 資產,資金主要由股東出:增發、可轉債,加上大客戶預收款,代價是股本持續稀釋。
海豚君看來, NBIS 而言,股權可以稀釋,但一定要用高效的執行,融資快速轉化爲高單價收入,跑超股本稀釋。
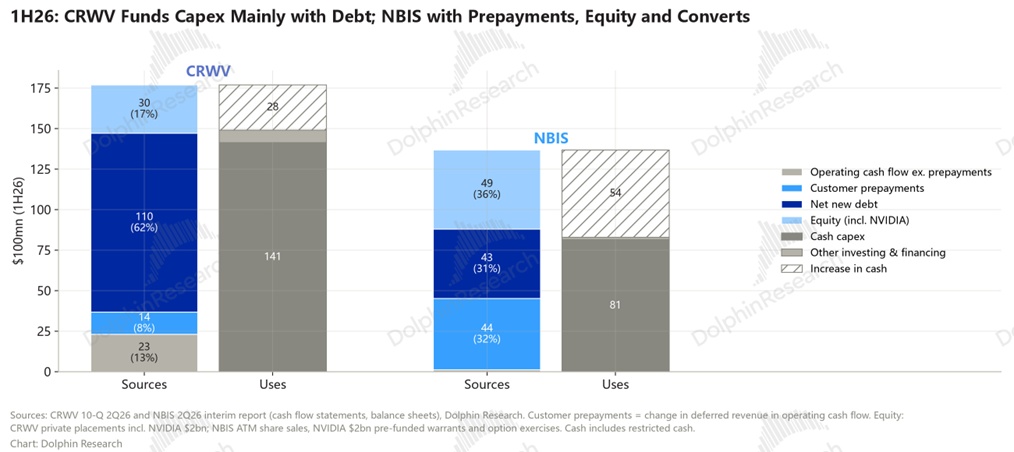
5.1、錢從哪來:CRWV 六成靠發債,NBIS 6 成靠股權
1H26,CRWV 的現金 Capex 約六成靠淨新增債務;NBIS 乍看融資渠道大致三分:客戶預收款、可轉債和股權各貢獻四五十億美元,但轉債最終可能轉股,因此整體以股權融資爲主。
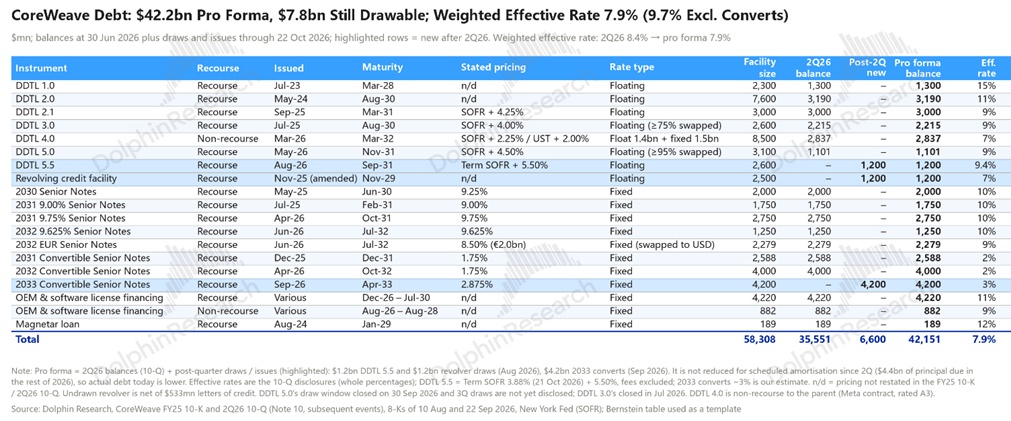
5.2、債務:CRWV 借得多、利率在抬頭;NBIS 只有可轉債,代價是攤薄
借債爲主,喜歡的借債成本低,但最後產出的雲服務價格高,本質是利差生意。
之前 CRWV 的 DDTL 利率成本本是一路走低的,但 8 月已拉昇到 9.4%,二級市場隱含更是 15%,近期融資環境在惡化。
成本拉高,但收入端長協合同鎖死收入向上彈性,結果就是利差縮窄,估值必然會被壓縮。
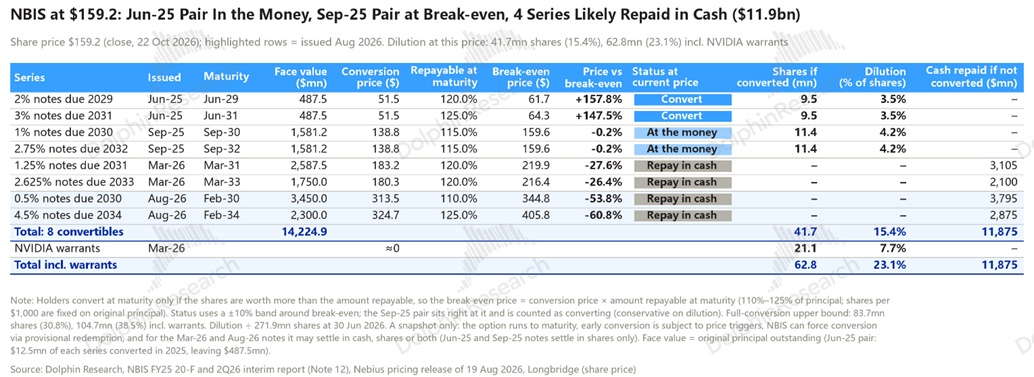
當下的雲租賃價格顯然更利好 NBIS 的商業模式:股權確實稀釋了,但只要執行快,能把融來的錢快速變成投產收入,收入只要明顯跑超股權攤薄,這個賬就是值的。
至於代價是,按 10 月 26 日股價,2025 年發行的四期有望轉股,加上英偉達的認股權證,當前股東權益潛在的攤薄高達 23%。
相比之下,市場價賣雲服務能換來更高收入彈性,26 到 30 年收入潛在接近 100%。
這種邏輯下,NBIS 必然會火力全開去投用算力,在供需差的時間內瘋狂把融資換成可以帶來收入的投用產能。結果就是現金流消耗相對收入上, NBIS 更兇猛。
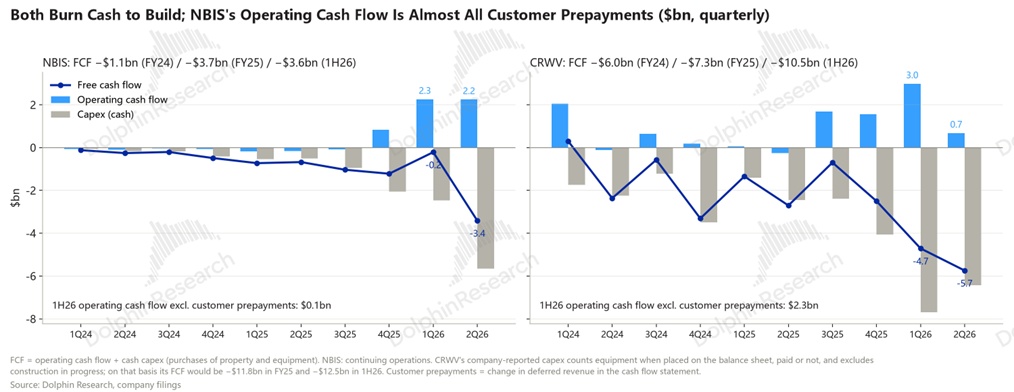
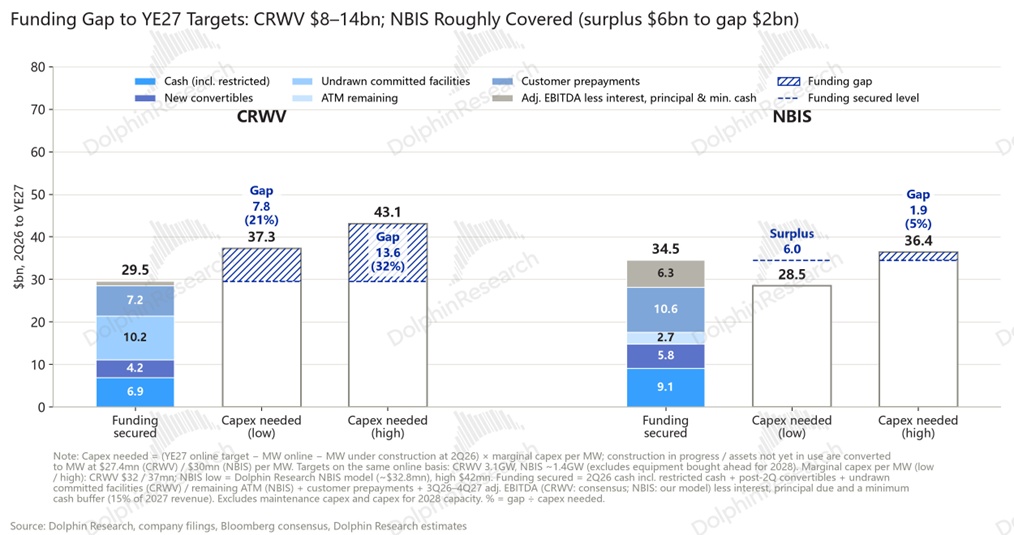
5.3、資金缺口:股權融資的好處——NBIS 反而壓力不大
這裏原因很簡單:NBIS 因股權融資,還本付息佔比小。經營現金流可以用來投產,而非付利息。
六、估值測算:NBIS 值得嗎?
綜上其實可以清楚看到,當前雲租賃市場更有利於 NBIS 的商業選擇:
價格紅利期內,收入彈性更高,融資稀釋股權,不帶還本付息成本,NBIS 只要矇頭猛幹,算力快速上線,把投入回收回來就完事了。
即使價格下行了,股東們願意給錢,那也是風險自擔的自行選擇。只是雲租賃價格下跌的時候,它融資造收入的模式基本玩不轉了,它的股價會跌得更慘。本質是個雲租賃價格的高 Beta 股。
但 CRWV 因收入通過長協鎖死,高息環境就是在侵蝕它的息差,且因借錢長用,這個成本會鎖死到未來幾年成本當中,商業彈性偏弱。
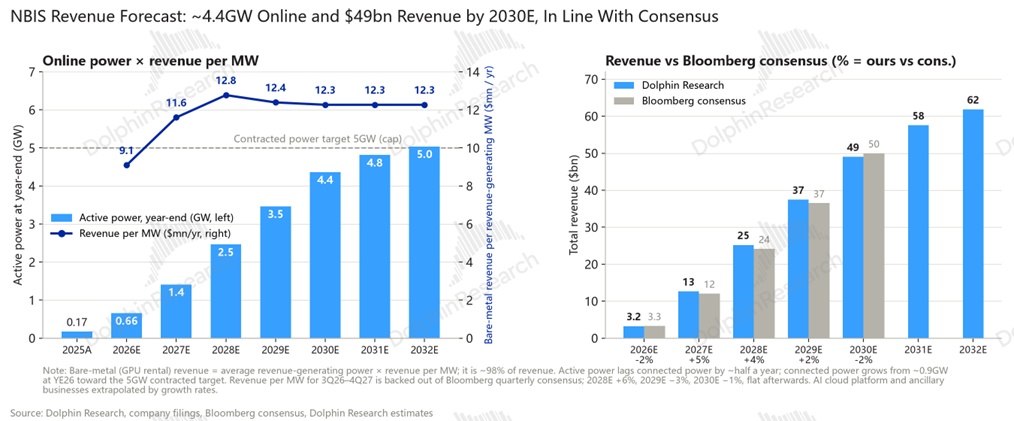
6.3、中性預期:
成本相對固定,主要是預測單瓦收入,中性預期下,海豚君認爲當前單 GW 350 億美金上下的收入不可持續。
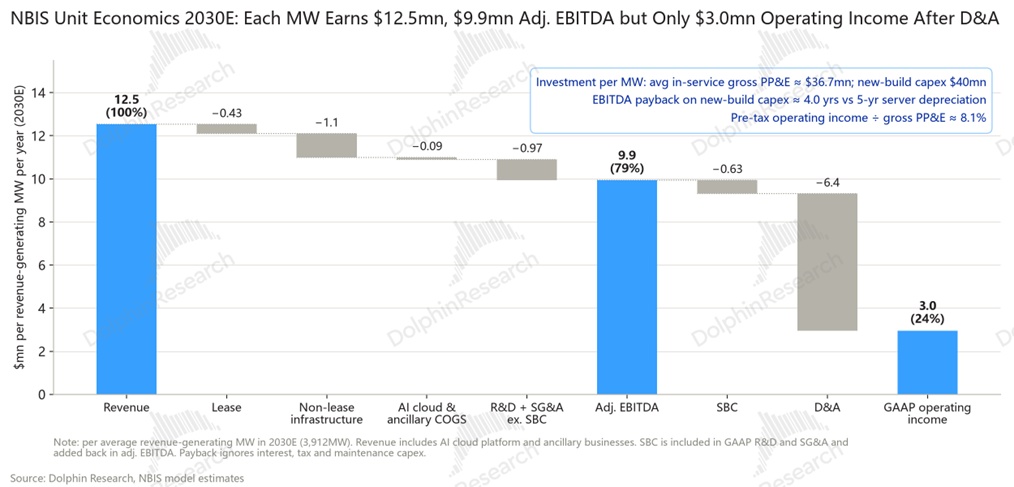
因此預期,2030 年平均價格在約 100 億基準上走高到約 125 億,單 GW 調後 EBITDA 99 億美金(對應約四年回本),利潤率 79%。減去攤銷折舊費大約是 30 億美金的經營利潤,利潤率 24%。
這比市場預期高。主要是因單成本和研發費用在單 GW 收入上行下的規模效應。最終,GAAP 經營利潤 2027 年轉正,2030 年約 116 億美元,利潤率約 24%。
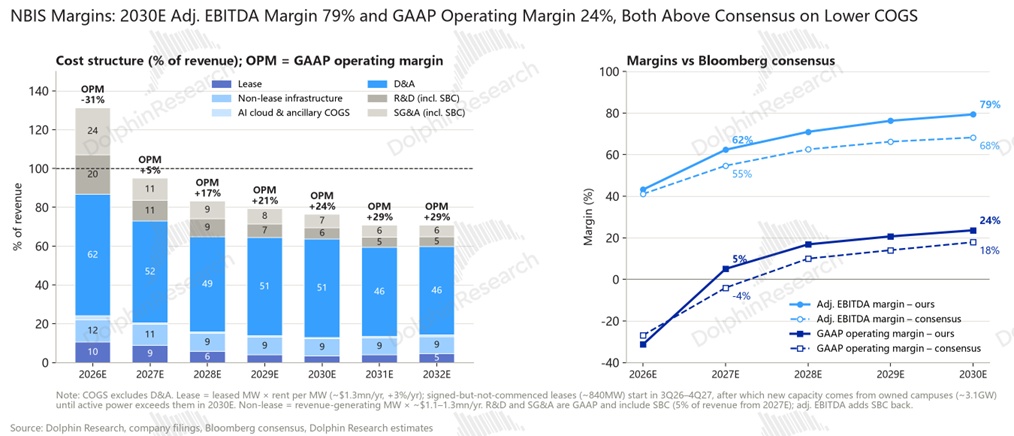
成本端假設的核心是:服務器折舊期滿後仍能接近原價出租,以及更新換代時單 MW 投入不再上漲。
6.4、估值判斷:基準目標價約 209 美元,單 MW 定價決定上下限
以上爲中性,海豚君估算下來,單股價格 209 美金 (考慮股權稀釋,以單股價格來評估)。
它的股價浮動也變得簡單,如果最終算力供給偏多,單 GW 價格只下降到中性下的 90%,它的股價就會瘋狂回落到 81 元。
而樂觀情景下,按中性租賃價格 125 億上浮 10%,單股價格已經拉到了 375 元。
從這裏也可以看出它的估值對雲租賃價格的敏感性有多麼高!
本質,它是重資產模式下的高槓杆生意——成本一旦投入,就被剛性鎖定了。利潤彈性,以及進一步的估值彈性,都取決於單瓦的收入彈性,多增收入就是多增利潤。
而所謂融資帶來的股權稀釋——2030 年底股本 5 億,比 2Q26 的 2.7 億多出八成,只要收入向上彈性足夠好,都是可以被覆蓋掉的。
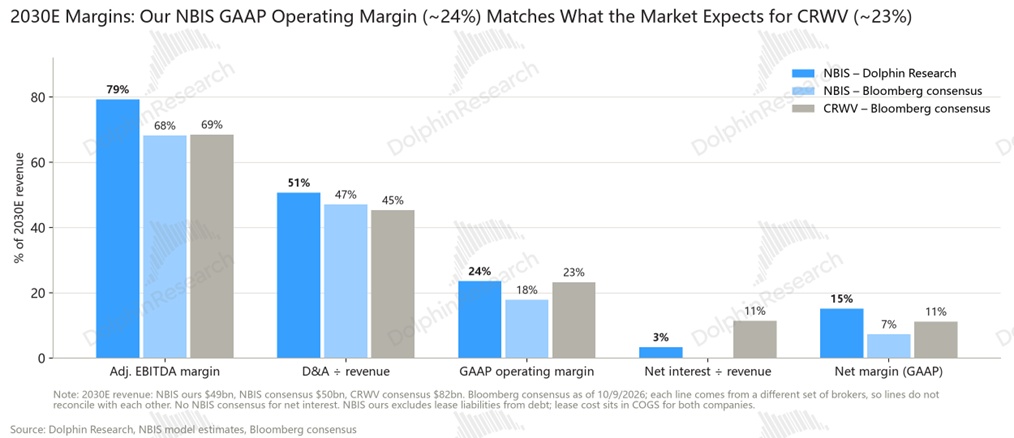
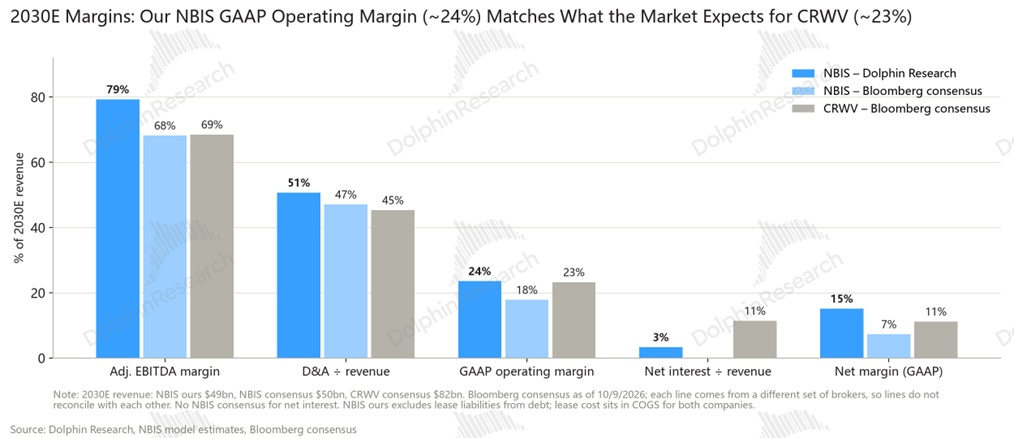
整體看,由於 NBIS 選擇了把更多相對更多產能分配給價格彈性高的短約,而非確定性高的長協,其在算力供給緊缺,租賃價格上行的階段內,能享有更高的業績和估值彈性,因此在雲租賃價格上行時,在新雲中 NBIS 是首選。
但相對的,在市場下行,算力價格走低時,由於缺乏長協保底,其業績和目前享受的估值溢價,也會有更大的向下彈性。
因而關注到算力價格走低的拐點時,也要徹底地拋棄 NBIS。因爲它可能陷入沒合同、沒收入,但算力支出剛性的慘局中。
<正文結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露







