英特爾:PC “崩了”,小跟頭還是真祭旗?


英特爾於北京時間 2026 年 10 月 30 日上午的美股盤後發佈了 2026 年第三季度財報(截至 2026 年 9 月),要點如下:
1、核心指標:下季度指引 “崩了”
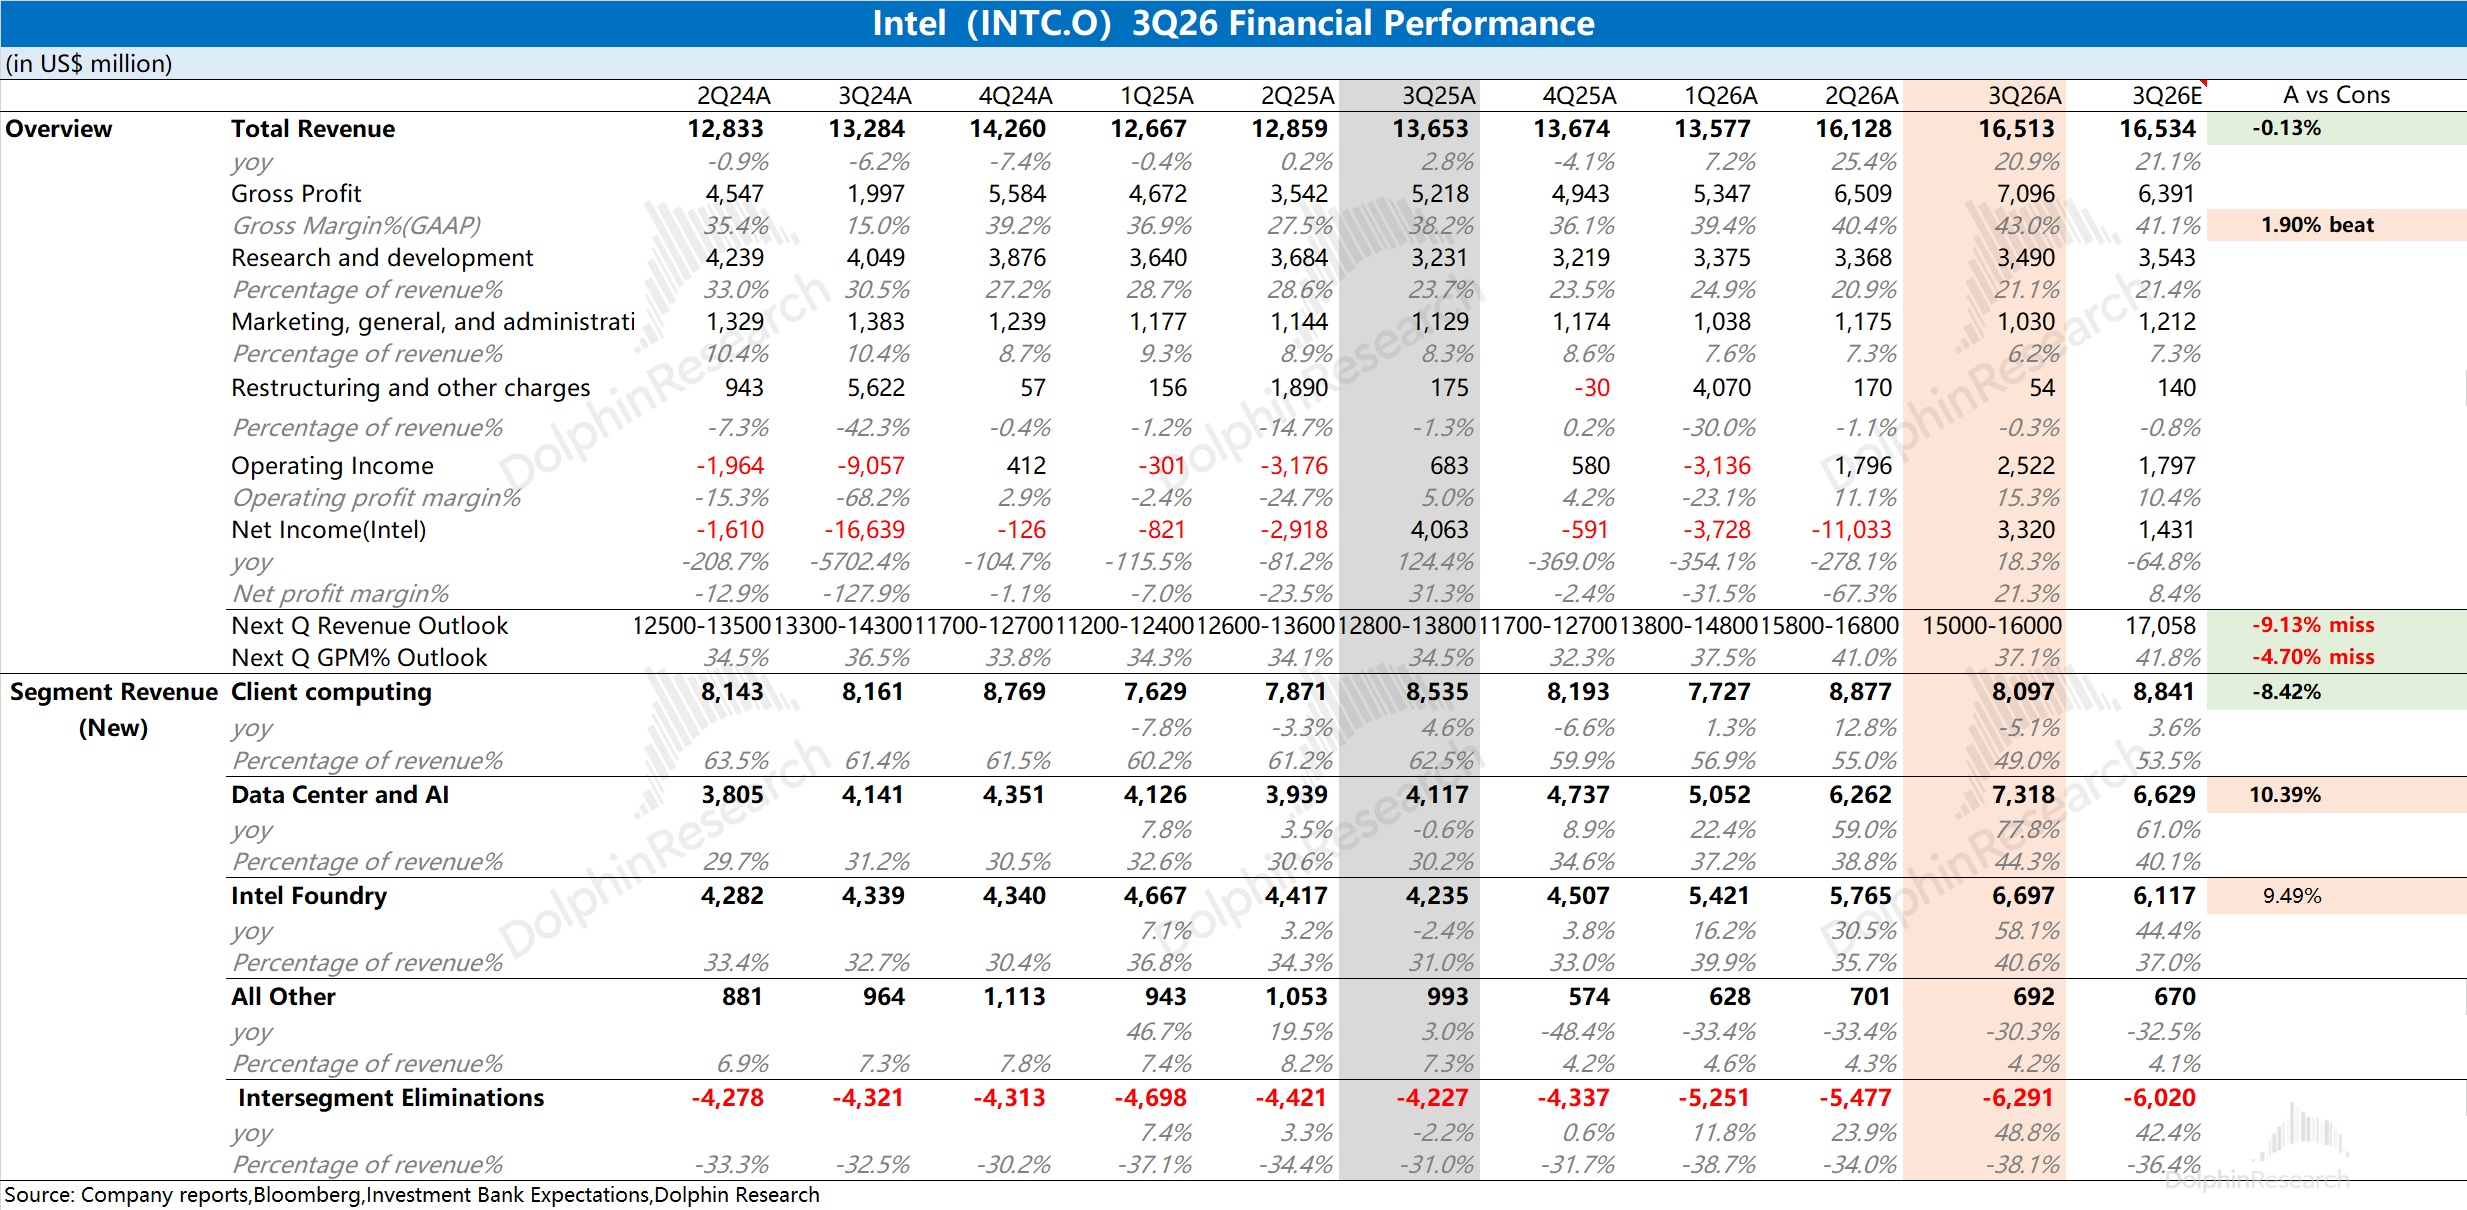
“大失所望” 的指引,是盤後大跌的 “導火索”。$英特爾(INTC.US) 預期公司 2026 年第四季度營收爲 150-160 億美元,環比下滑 3%-9%,大幅低於市場預期(170.6 億美元)。
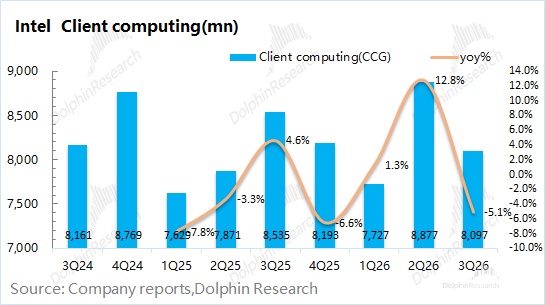
其中數據中心業務(DCAI)維持兩位數環增的表現,而客戶端業務(CCG)“崩” 了,環比下滑 20% 以上,主要是 PC 市場受到存儲短缺和終端需求疲軟的雙重壓力,渠道進一步壓降庫存。
2026 年第四季度毛利率爲 37.1%,環比下降 6pct,遠低於市場預期(41.8%)。以色列 Fab28 工廠發生爆炸,對毛利率影響約 2pct。即便剔除這部分,毛利率還降了 4pct,主要是受 PC 大幅下滑導致利用率不足的拖累。
簡而言之,Fab28 的 2pct 是短期影響,毛利率還會回到 39-40% 左右。但毛利率想要進一步 “拿回” 這 4pct,還要看 PC 修復及利用率的表現。從管理層的表述看,要等到 2027 年下半年及之後。
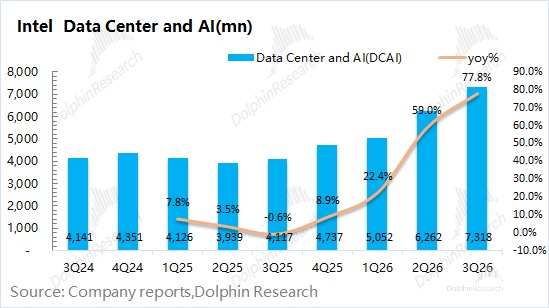
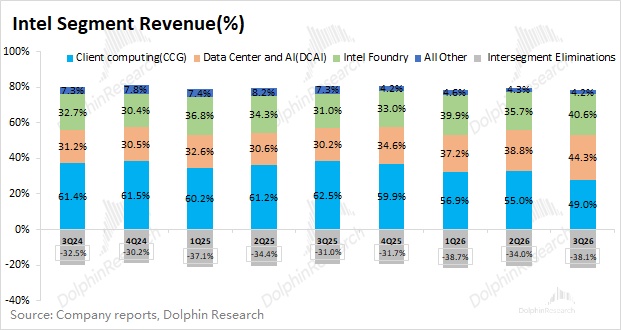
2、數據中心及 AI:本季度收入 73 億美元,同比增長 78%,好於市場預期 66.3 億美元。增長仍主要來自至強(Xeon)服務器 CPU 的量價齊升,Granite Rapids 持續處於 “緊缺” 的狀態。
3、客戶端業務:本季度收入 81 億美元,同比下滑 5%,遠低於市場預期 88.4 億美元。此前市場寄希望於公司 PC 端能穩住,但從本季度開始終究還是 “沒能穩住”。
此前公司的增長主要來自價格和產品結構(AI PC 佔比提升),而非出貨量。但由於終端市場的持續低迷,漲價也不是 “長久之計”(消費者接受度越來越低)。
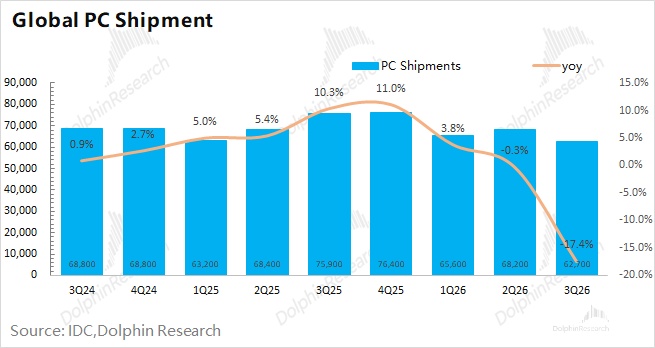
結合本季度全球 PC 出貨量同比下滑 17% 來看,內存漲價推高整機成本,PC 需求持續被壓制。即便英特爾是 PC 市場 CPU 的核心供應商,也很難 “獨善其身”。在終端市場需求出現兩位數下滑的情況下,想通過漲價來實現 “成本轉嫁” 是相當困難的。
4、英特爾代工業務:本季度收入 67 億美元,同比增加 58%,好於市場預期 61.2 億美元。公司的代工業務目前主要是對內服務,因而從總數上也主要體現了公司自有產品的表現。
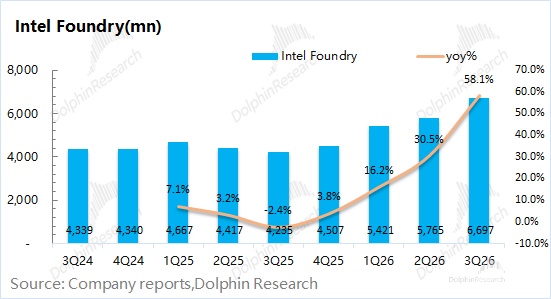
結合內部抵消項來看,海豚君預估公司本季度的對外代工收入約爲 4 億美元,依然是相當少的。代工收入主要跟隨自有產品的晶圓投片(18A 的 Panther Lake 放量)增長;對外收入仍以先進封裝(EMIB-T)和成熟製程爲主,14A/18A 的對外訂單尚未進入收入。
公司披露在代工上的進展:18A-P 年底前在內部產品全線啓用,正與幾家戰略性客戶接洽;14A 按承諾於 10 月向特定客戶發佈 0.9PDK,明年風險試產。
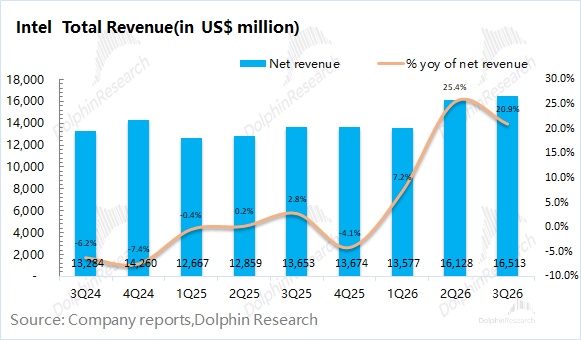
5、經營數據:公司本季度實現營收 165 億美元,同比增長 21%,符合市場預期(165.3 億美元),主要來自於數據中心及 AI 業務的繼續放量,客戶端業務已經開始下滑。
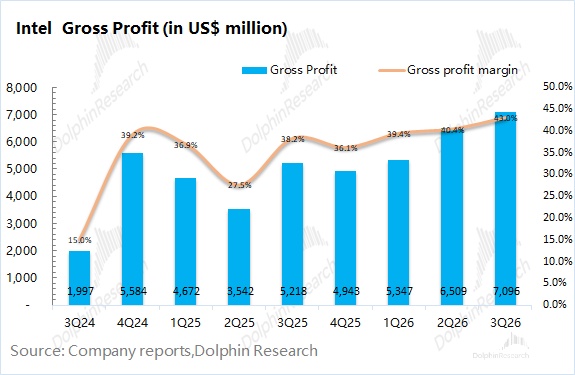
本季度毛利率爲 43%,好於市場預期(41.1%)。此前毛利率持續提升,是受 CPU 漲價、良率提升等帶動。但公司指引的下季度毛利率將出現較大滑坡,主要是受 Fab28 工廠以及 PC 市場下滑的拖累。
6、裁員控費的進展:公司本季度核心經營費用(研發費用 + 銷售及管理費用)爲 45 億美元,核心經營費用率 27%,環比下降 0.8pct。公司仍在裁員控費,本季度員工總數爲 8.1 萬,環比減少 1200 人。
海豚君整體觀點:業績整體符合預期,關鍵是下季度指引 “崩了”。
英特爾下季度指引大幅低於市場預期,收入和毛利率雙雙環比下滑,和上季度的大超預期形成鮮明反差,這是盤後大跌的直接原因。
管理層把原因歸結爲以色列工廠爆炸停產和 PC 需求斷崖式下滑。更深層看,市場原本 “數據中心持續放量、PC 端穩住” 的期待已經落空:存儲漲價疊加內存產能向 HBM 傾斜,再加上渠道去庫存,PC 這隻腳已經崩了,後續 CPU 漲價能否落地也要打個問號。要挽回市場信心,只能看服務器 CPU 和對外代工能否超預期。
至於資本開支方面,公司維持了上季度給出的 2027 年資本開支顯著高於 2026 年(200 億美元)的口徑,並補充了對設備商的確定性訂單增長近 40%。如果按 40% 來預估,2027 年資本開支有望達到 280 億美元,基本符合市場預期(260-300 億)。
對於英特爾,市場主要關注以下方面的進展:
a)CPU 份額:英特爾的業績基本盤
英特爾、AMD 兩家公司在 CPU 市場上基本處於壟斷的地位,但AMD 憑藉 “CPU+GPU” 的組合一直 “蠶食着” 英特爾的市場份額。據 Mercury 數據,英特爾服務器 x86 CPU 的出貨份額已經下降至 7 成以下,PC CPU 份額也下降至 6 成附近,而且未來幾個季度服務器份額可能繼續下滑。
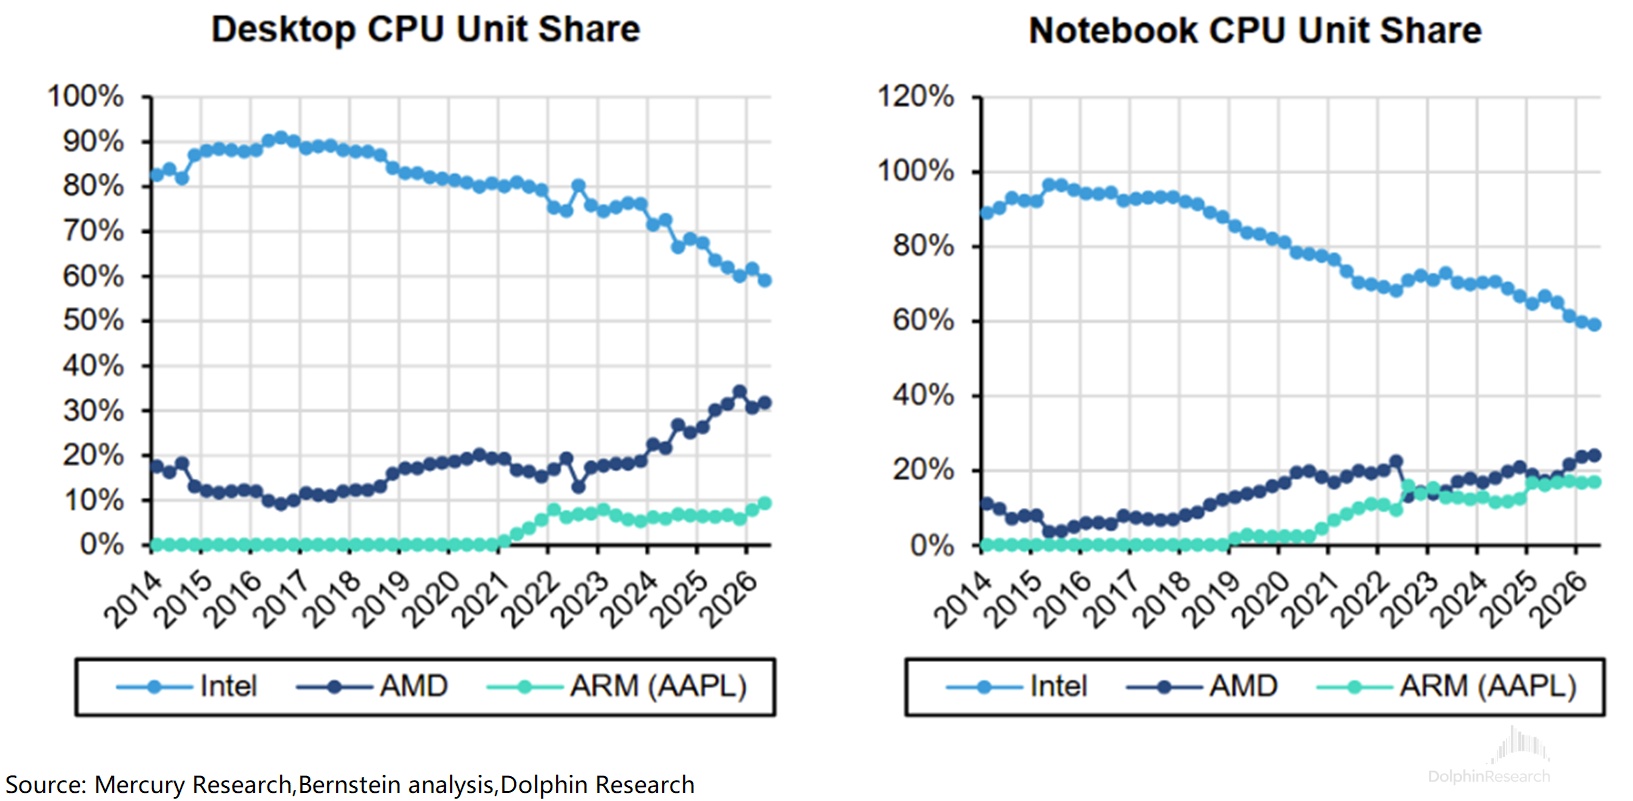
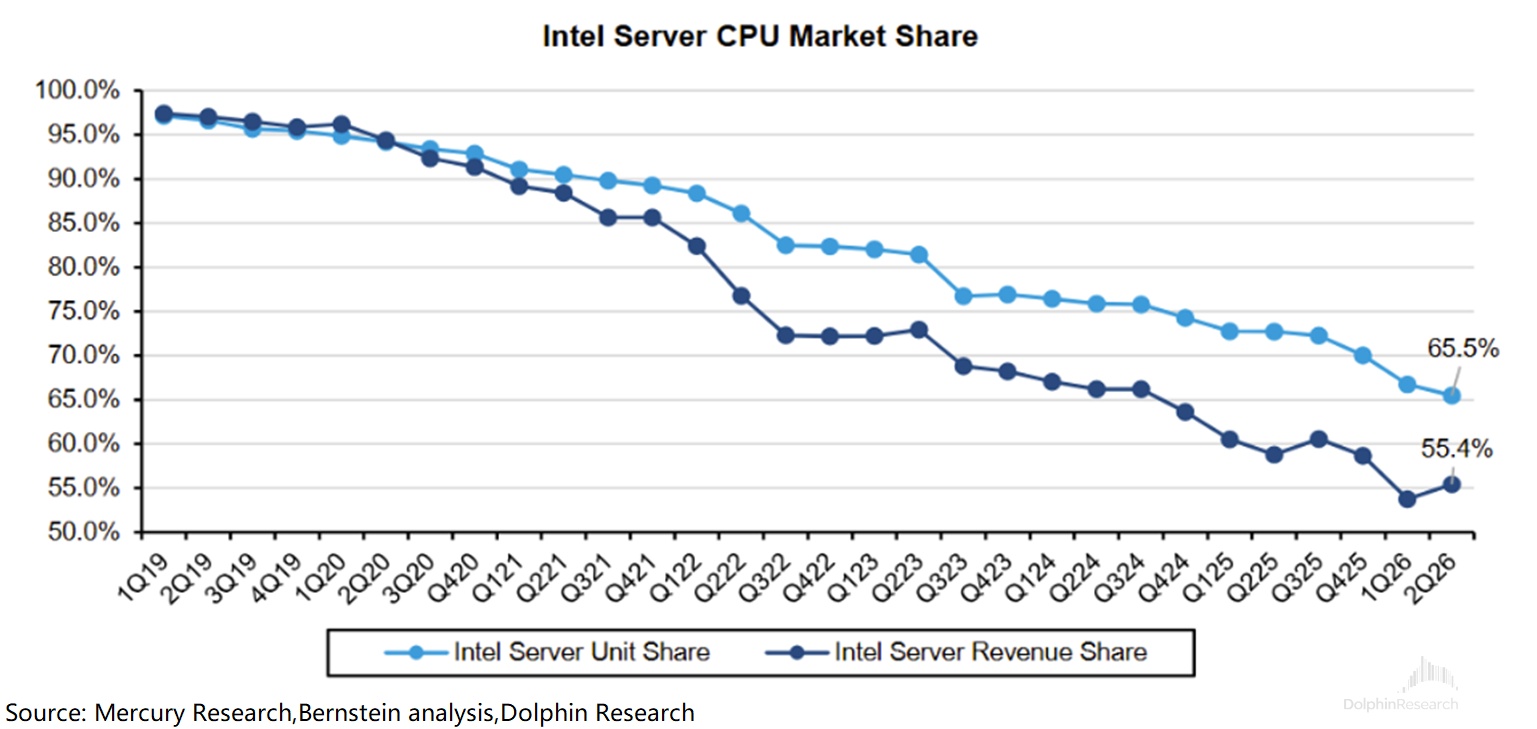
本季度公司數據中心及 AI 業務的增長,仍然主要受下游服務器 CPU 整體需求增加和公司產品提價的帶動。
本次財報更是應驗了市場對英特爾的擔心:①在內存漲價推高整機成本的情況下,CPU 的 ASP 還有多少上行空間,目前看 PC 客戶或許已經開始牴觸;②面對 AMD Venice/Verano 等新品,公司又將如何穩住服務器份額。
b)代工業務(Foundry)的進展:是決定估值倍數的核心敘事
①18A:18A 良率繼續提升,18A-P 年底前在內部產品全線啓用,正與幾家戰略性客戶接洽;
②14A:14A 按承諾於 10 月向特定客戶發佈 0.9PDK,2027 年風險試產。
③先進封裝 EMIB-T:Google/MediaTek TPU、Meta MTIA已經評估,預計 2027 年底開始量產,單個客戶機會超過 10 億美元。
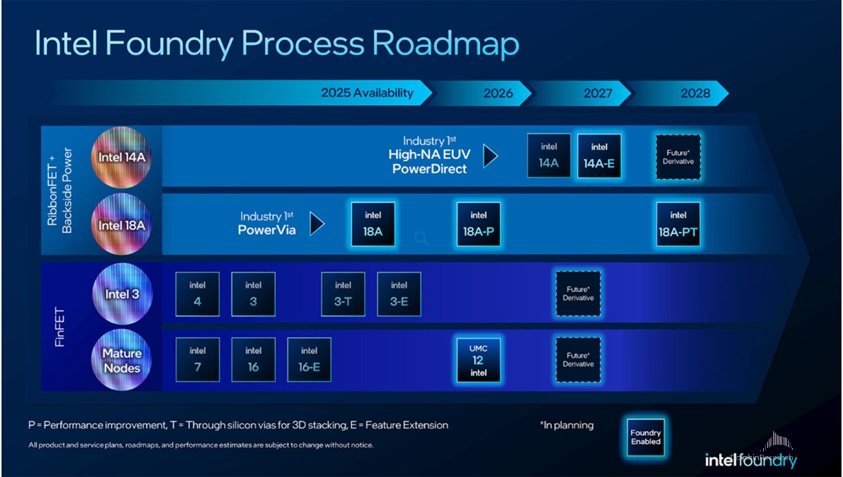
在美國本土優勢的加持下,市場願意相信英特爾有機會獲得大廠的 “溢出訂單”,這也是市場願意給予公司相對較高估值的主要原因。
市場此前傳出的潛在合作方包括谷歌(EMIB-T 先進封裝)、蘋果(M 系列)、AMD 及 SpaceX 等,但截至目前公開落地的外部大單仍只有爲馬斯克 Terafab 項目(Tesla/SpaceX)供應 14A。
其中蘋果此前與公司達成初步代工框架(18A),又傳出 M7 基礎款部分晶圓或由 18A-P 在美國工廠生產,但均未簽署最終量產合同;而近期傳聞臺積電可能參與 Terafab 運營,又讓市場開始懷疑英特爾在 “唯一確定訂單” 中的地位。對外代工的實質落地,才能給公司帶來更大的成長空間。
結合英特爾當前市值(4837 億美元),對應 2027 年稅後核心經營利潤(non-GAAP)約爲 37 倍 PE(假定營收兩年複合增速 17%,non-GAAP 毛利率 42%,稅率 10%)。
股價方面,英特爾從 6 月高點(約 142 美元)回落至目前 90 美元附近,跌幅約 36%,明顯大於半導體板塊(-20% 至-25%)。
季度內股價經歷了 “過山車”:8 月以每股 95 美元增發約 197 億美元后,股價在 90 美元附近企穩;9 月 PC CPU 第三輪提價(約 10%)的消息疊加 Agent CPU 熱度,股價一度反彈至 127 美元;10 月初市場傳出臺積電可能參與馬斯克 Terafab 工廠運營,動搖了英特爾 “唯一美國本土代工選項” 的敘事,股價 10 月累計下跌約 29%。
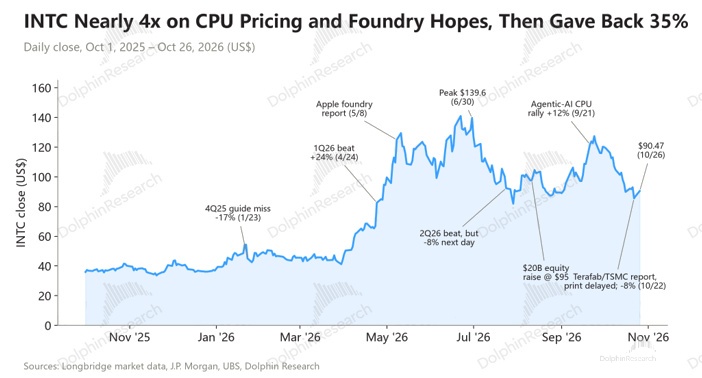
CPU 是公司的業績基本盤,當前的漲價週期,能實實在在給公司帶來最直接的業績支撐。但隨着內存漲價推高整機成本,客戶端的 “量” 在四季度開始承壓,漲價對業績的邊際拉動會逐步減弱。公司真正的估值彈性,仍來自對外代工業務的進展,尤其是能在 14A/18A 上收穫大客戶的實質性訂單/收入貢獻。
對於英特爾的估值,海豚君認爲可以分爲兩部分來考慮“芯片業務 + 代工能力”:
①芯片業務:對外代工極少,業績基本都體現了芯片銷售的情況。在當前 CPU 景氣週期之下,年收入增速在 15-20%(受傳統 CPU 拖累),基於 2027 年稅後核心經營利潤(non-GAAP)給予 15-25xPE 參考估值,該部分大致對應 2000-3250 億美元;
②代工能力:公司受益於美國本土製造需求的帶動,但當前畢竟實實在在的對外代工收入極少。因此,市場並未給這部分足夠的定價。
正因如此,對外代工纔有機會給公司帶來更大的成長空間。如果公司與蘋果、谷歌等意向客戶的訂單,能順利落地併成功交付,會讓市場重新審視公司代工部分的價值。在美國本土化等帶動下,公司很有機會將對外代工業務 “實現落地” 並 “做大做強”,給予 1-3xPB 的參考估值,代工業務對應 1000-3000 億美元的潛在機會(取決於對外代工進展)。
整體來看,英特爾在經歷回調之後,股價也逐漸進入相對合適的位置。在當前對外代工極少的情況下,公司也能撐起 3 千億的市值;如果對外代工實現突破,公司市值有望衝上 6000 億以上(對應 115 美元/股)。
本次英特爾下跌,主要是對 “差勁指引” 以及 “PC 穩住信念” 的下殺。但值得注意的是公司服務器 CPU 依然持續增長(兩位數環增)、也有對外代工的潛在機會,海豚君認爲英特爾依然是有底部支撐的(芯片業務 15xPE+ 代工業務 1xPB),大致對應 3000 億美元,摺合 60 美元/股。
英特爾的 CPU 依然是 AI Capex 鏈上的分支,如果市場對資本開支擔憂持續,仍會帶來壓制公司股價的行業面影響。尤其是在 PC 端開始承壓的情況下,公司更應該結合 “美國本土化優勢”、聚焦在對外代工上的突破,纔有機會走出自身的獨立行情。
<此處結束>
海豚君關於英特爾文章回溯:
2026 年 9 月 28 日 Agent CPU《Muse“爆火”,CPU 迎來自己的 ChatGPT 時刻?》
2026 年 7 月 24 日電話會《英特爾(紀要):2026 年 CapEx 上調至 200 億美元以上》
2026 年 7 月 24 日財報點評《英特爾:CPU 漲價 “救場”,翻身還得看代工?》
2026 年 4 月 24 日電話會《英特爾(紀要):18A 良率超內部預期,服務器 CPU 將維持雙位數增長》
2026 年 4 月 24 日財報點評《英特爾:告別 “至暗” 時刻,老霸主打響 “反擊戰”》
2026 年 1 月 23 日電話會《英特爾(紀要):未宣佈代工客戶,還面臨供應受限問題》
2026 年 1 月 23 日財報點評《英特爾:AI CPU 火熱造勢,“冰冷” 指引澆滅了期待?》
2025 年 10 月 24 日電話會《英特爾(紀要):18A 預計在 2026 年底貢獻利潤》
2025 年 10 月 24 日財報點評《英特爾:止虧回血!“美式中芯” 能挖角臺積電嗎?》
2025 年 9 月 19 日突發點評《英特爾:抱上英偉達 “大肉腿”,誰是真贏家?》
2025 年 7 月 25 日電話會《英特爾(紀要):18A 產量峯值將在 2030 年左右》
2025 年 7 月 25 日財報點評《英特爾:大裁員後,美式 “中芯” 就是好終局?》
2025 年 4 月 25 日電話會《英特爾(紀要):全年資本開支從 200 億降到 180 億》
2025 年 4 月 25 日財報點評《英特爾:左手賣資產、右手裁員,換帥自救能成嗎?》
2025 年 1 月 31 日英特爾電話會《英特爾(紀要):2027 年底實現代工服務的收支平衡》
2025 年 1 月 31 日英特爾財報點評《英特爾:裁員降費顯成效,增長卻成 “老大難”?》
本文的風險披露與聲明:海豚研究免責聲明及一般披露