投入最狠、收成平淡,亞馬遜已成英偉達 “打工仔”?


$亞馬遜(AMZN.US) 於北京時間 30 日早發佈了第三季財報,海豚君體感中性偏差:市場最看重的三項都不及預期——AWS 增速低於買方預期,看多資金想要的是增速 43% 以上、利潤率 40% 以上,都沒達到。
另外,剔除 Prime Day 影響後廣告仍明顯降速,資本開支大超使自由現金流深度爲負,且管理層表示 2027 年資本開支還會明顯高於今年。只有利潤照例大超指引上限,是唯一救場亮點。
1、整體業績:收入符合預期,利潤大超指引上限
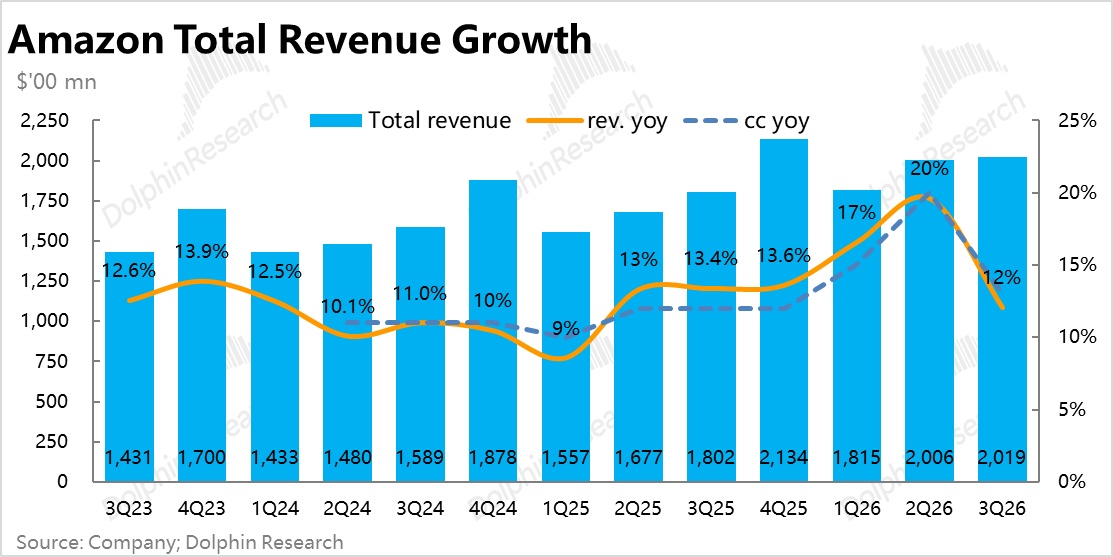
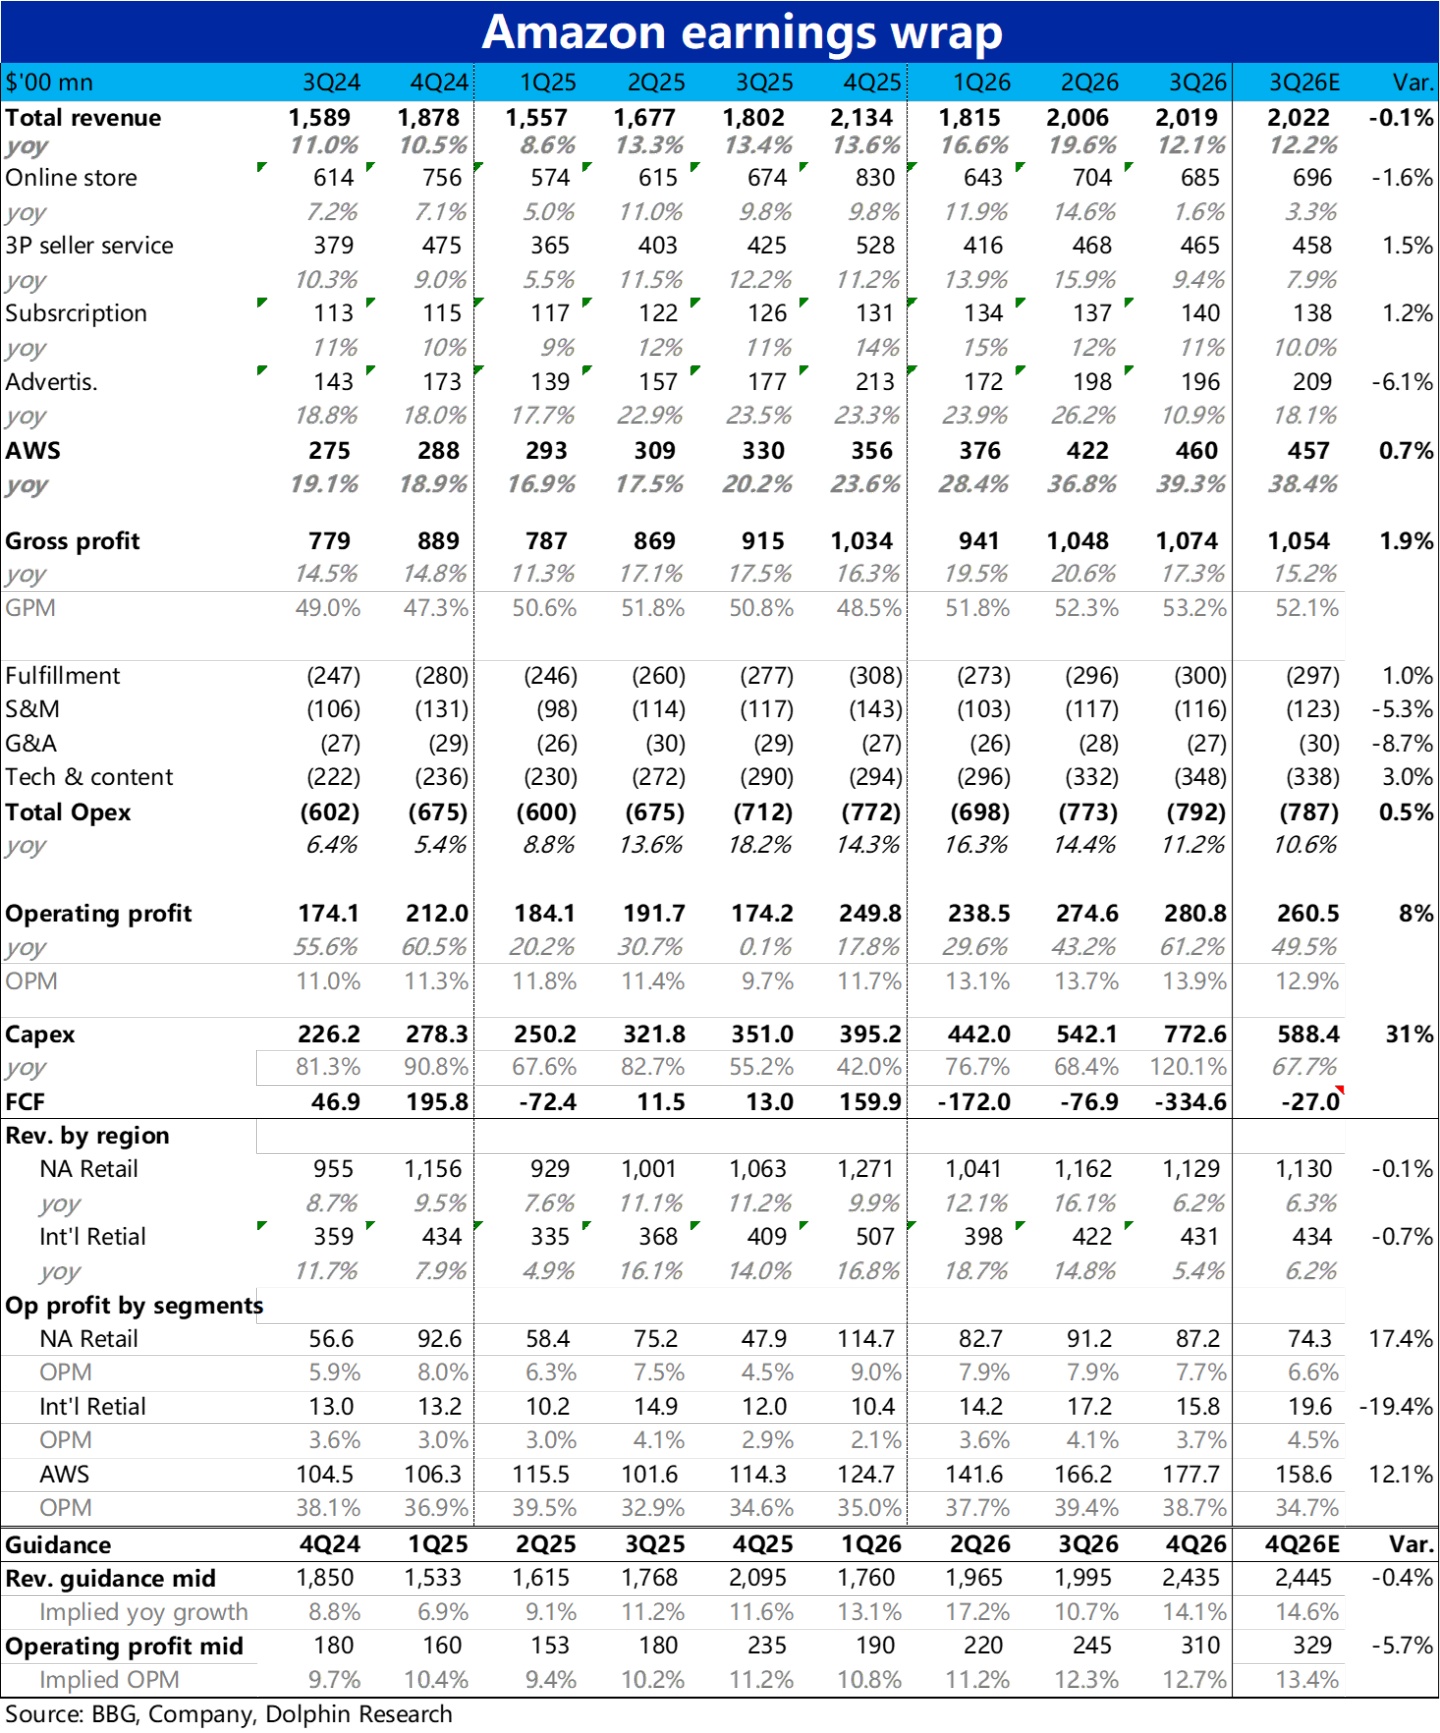
本季總收入 2,019 億美元,同比 +12.1%(剔匯率 +13%),與彭博一致預期基本持平。趨勢上增速比上季的 19.6% 明顯回落,主要是 Prime Day 挪到了二季度,拖累本季增速約 4 個百分點,匯率再拖累約 0.5 個百分點。
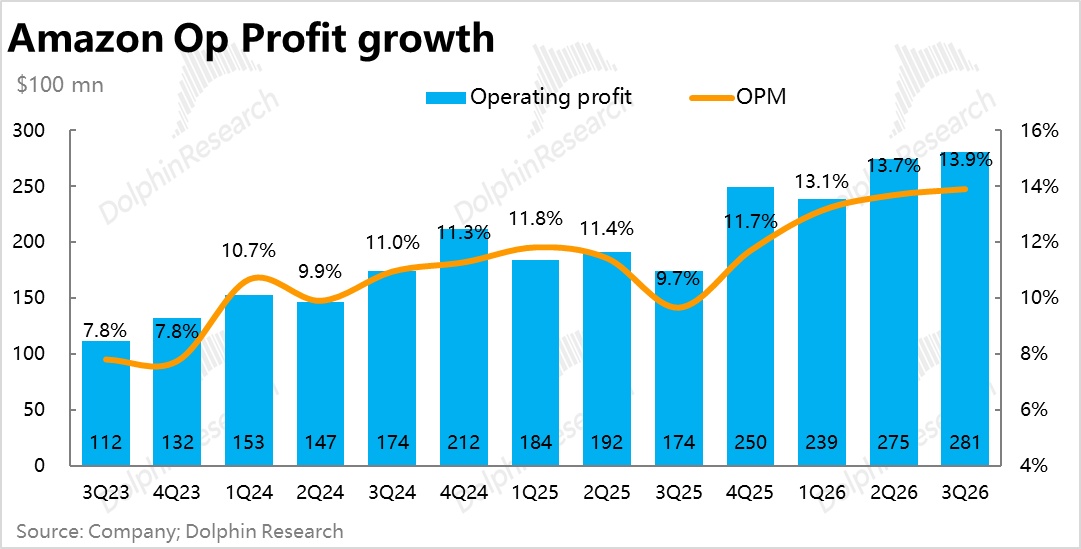
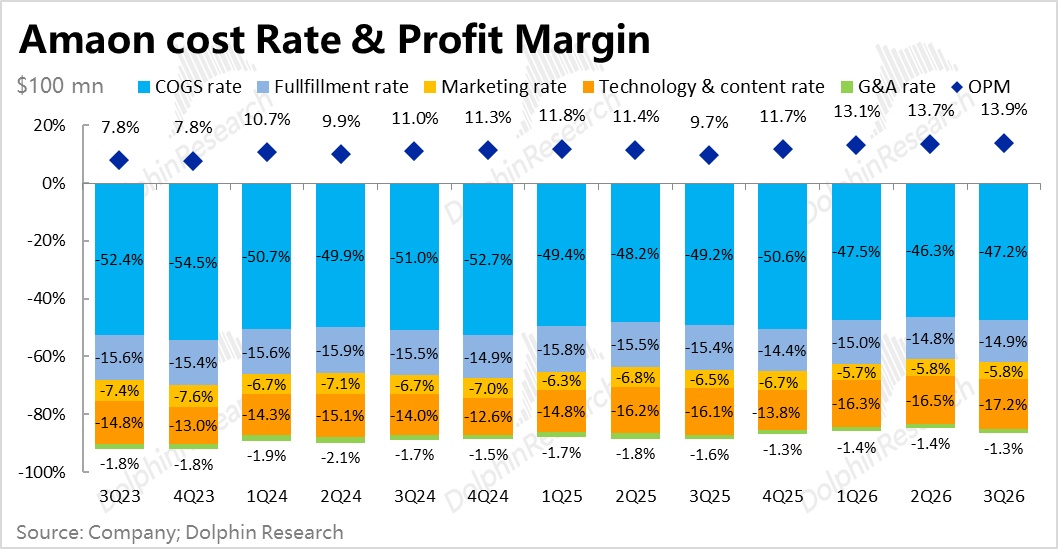
經營利潤 281 億,同比 +61%(去年同期含 FTC 和解等一次性費用,基數偏低),比一致預期高約 8%,照例超此前指引上限;經營利潤率 13.9%,創歷史新高,環比再升 0.2 個百分點。
2、AWS:繼續加速,但沒達到買方約 43% 的 “過關線”
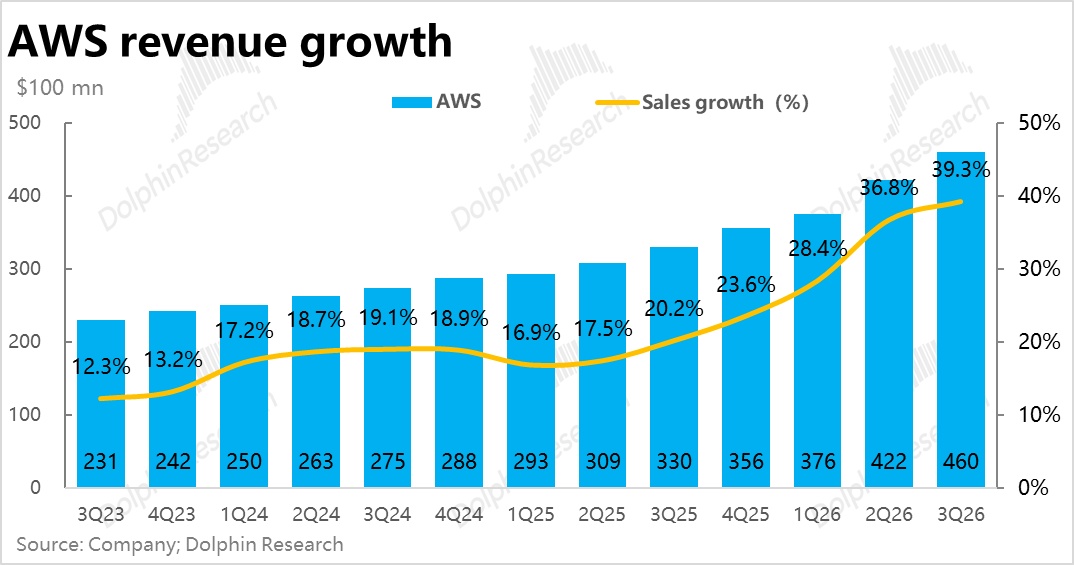
AWS 收入 460 億,同比 +39.3%,比上季再加速約 2.5 個百分點,但買方普遍的預期在 43% 左右(區間 42%~44%),實際差了約 3~4 個百分點;且環比新增收入 37.5 億,少於二季度的 46.5 億,增量反而收縮。對此管理層的解釋只說容量上線在季度之間不均勻。
好在管理層表示 2027、2028 年 AWS 收入增速都在 40% 以上,符合大行對 27 年的預期,但遠超業績前對 28 年預期的約 35%。
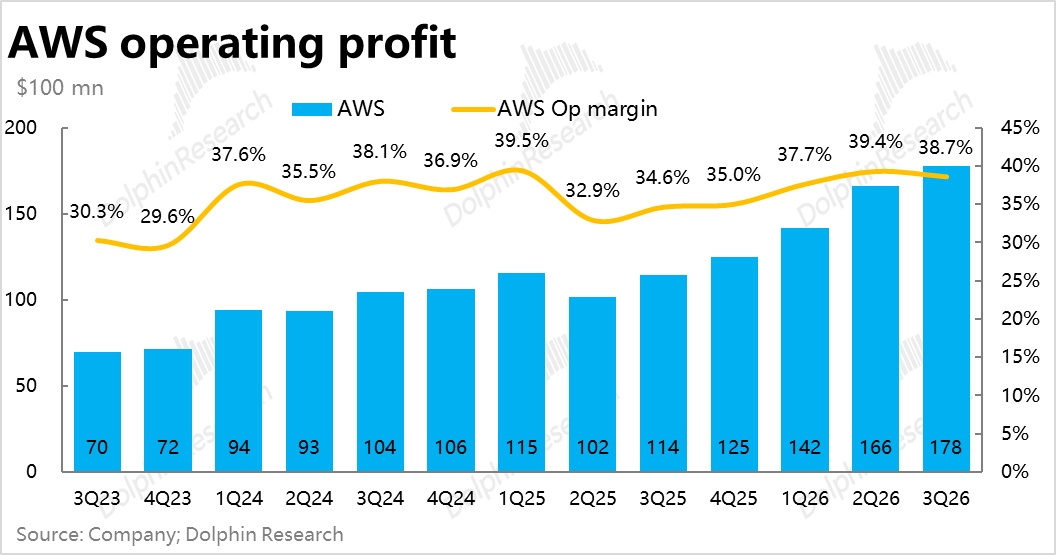
板塊經營利潤 178 億,比一致預期高約 12%;利潤率 38.7%,環比下降 0.7 個百分點,也沒夠到買方約 40% 的心理價位。但上季利潤率是異常偏高,含約 6 億美元能源合約的一次性收益,剔除後約 38.1%,本季利潤率實際是環比提升。也算是增長露怯但利潤救場。
電話會披露本季末積壓訂單 5,780 億,環比增加 820 億,同比增長三位數,管理層稱客戶分散。連續 3 個季度 AWS 都淨新增了約千億的訂單,且目前積壓額已達 AWS 年化收入的 3.1x,中長期的增長前景還是有保障的。
3、廣告:加回 Prime Day 後仍明顯降速
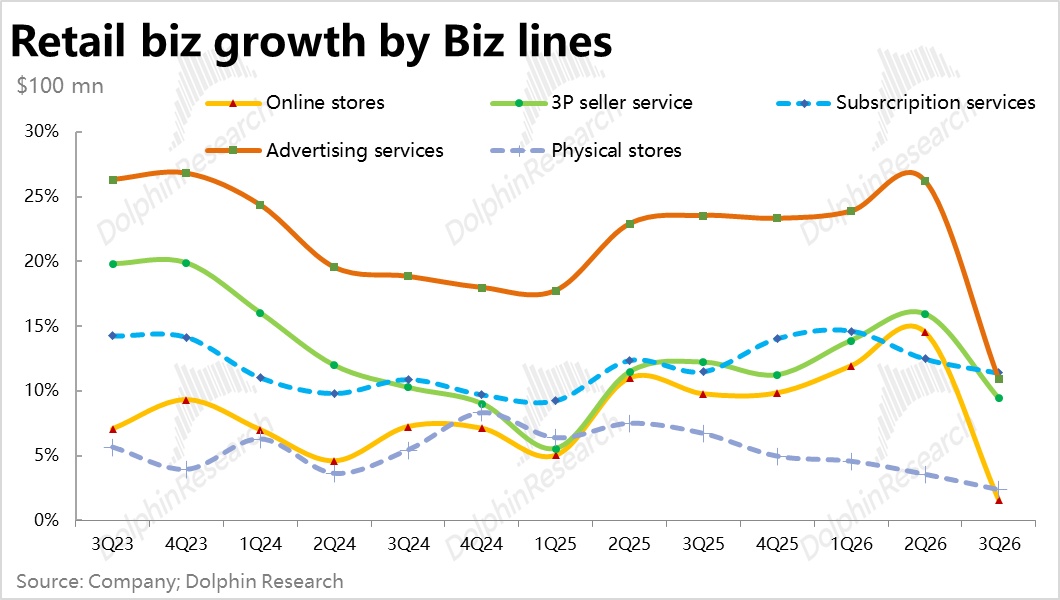
零售板塊中最大的增長動力 -- 廣告收入 196 億,同比 +10.9%(剔匯率 +12%),比一致預期低約 6%,且增速比上季大幅下滑。管理層解釋原因:Prime Day 挪到二季度,帶來約 8.5 個百分點的環比拖累;二季度有 NBA 首個賽季的比賽,三季度沒有。
雖然公司指引四季度廣告增速回升到 “十幾個點的高位”,仍低於此前多個季度 20% 以上的水平。
結合渠道調研,廣告增速持續放緩的原因,一是商家承擔的總成本已近上限(佣金、履約、廣告),站內搜索廣告的增長已然有限,需要靠視頻、Twitch 等非交易渠道上的廣告拉動。二是 AI 助手的影響雖然應當有限,但也在把流量從交易平臺拉向 AI。
其他零售業務中,線上零售收入 685 億,同比 +1.6%,同樣明顯放緩且不及預期;而第三方賣家服務和訂閱服務的增長則相對平穩,且好於市場預期。
爲何訂閱和 3P 服務並未走弱?海豚君認爲,訂閱是按月分攤確認收入,不太受 Prime Day 移期等因素影響,而 3P 業務近期加收了燃油和物流附加費託底,靠提高變現率對沖了影響(可見商家的負擔確實在加重)。
4、零售分地區:北美利潤率超預期,國際拖後腿
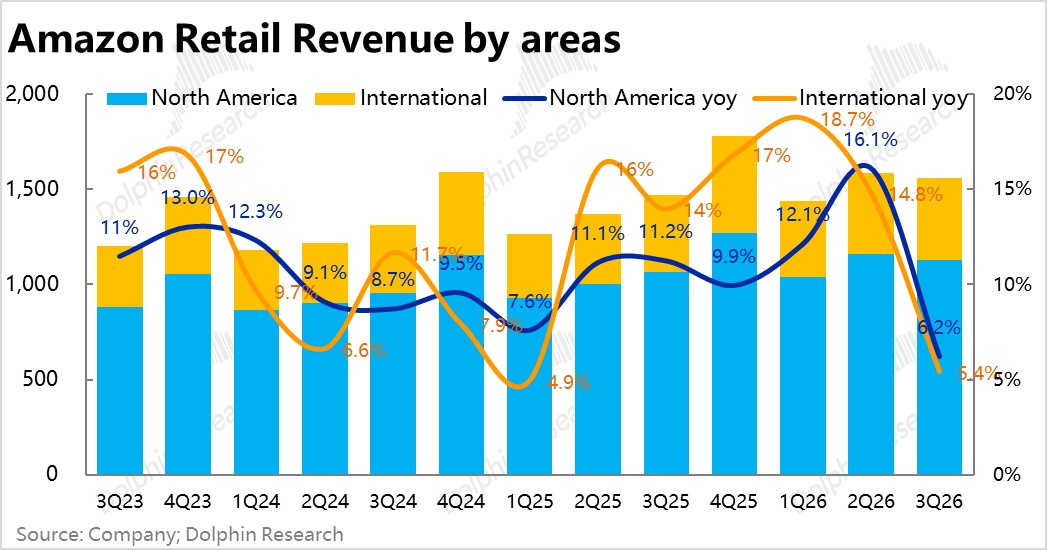
分地區看,北美零售收入 1,129 億,同比 +6.2%,與一致預期持平;國際零售收入 431 億,同比 +5.4%(剔匯率 +8%),按名義增速稍低於預期。
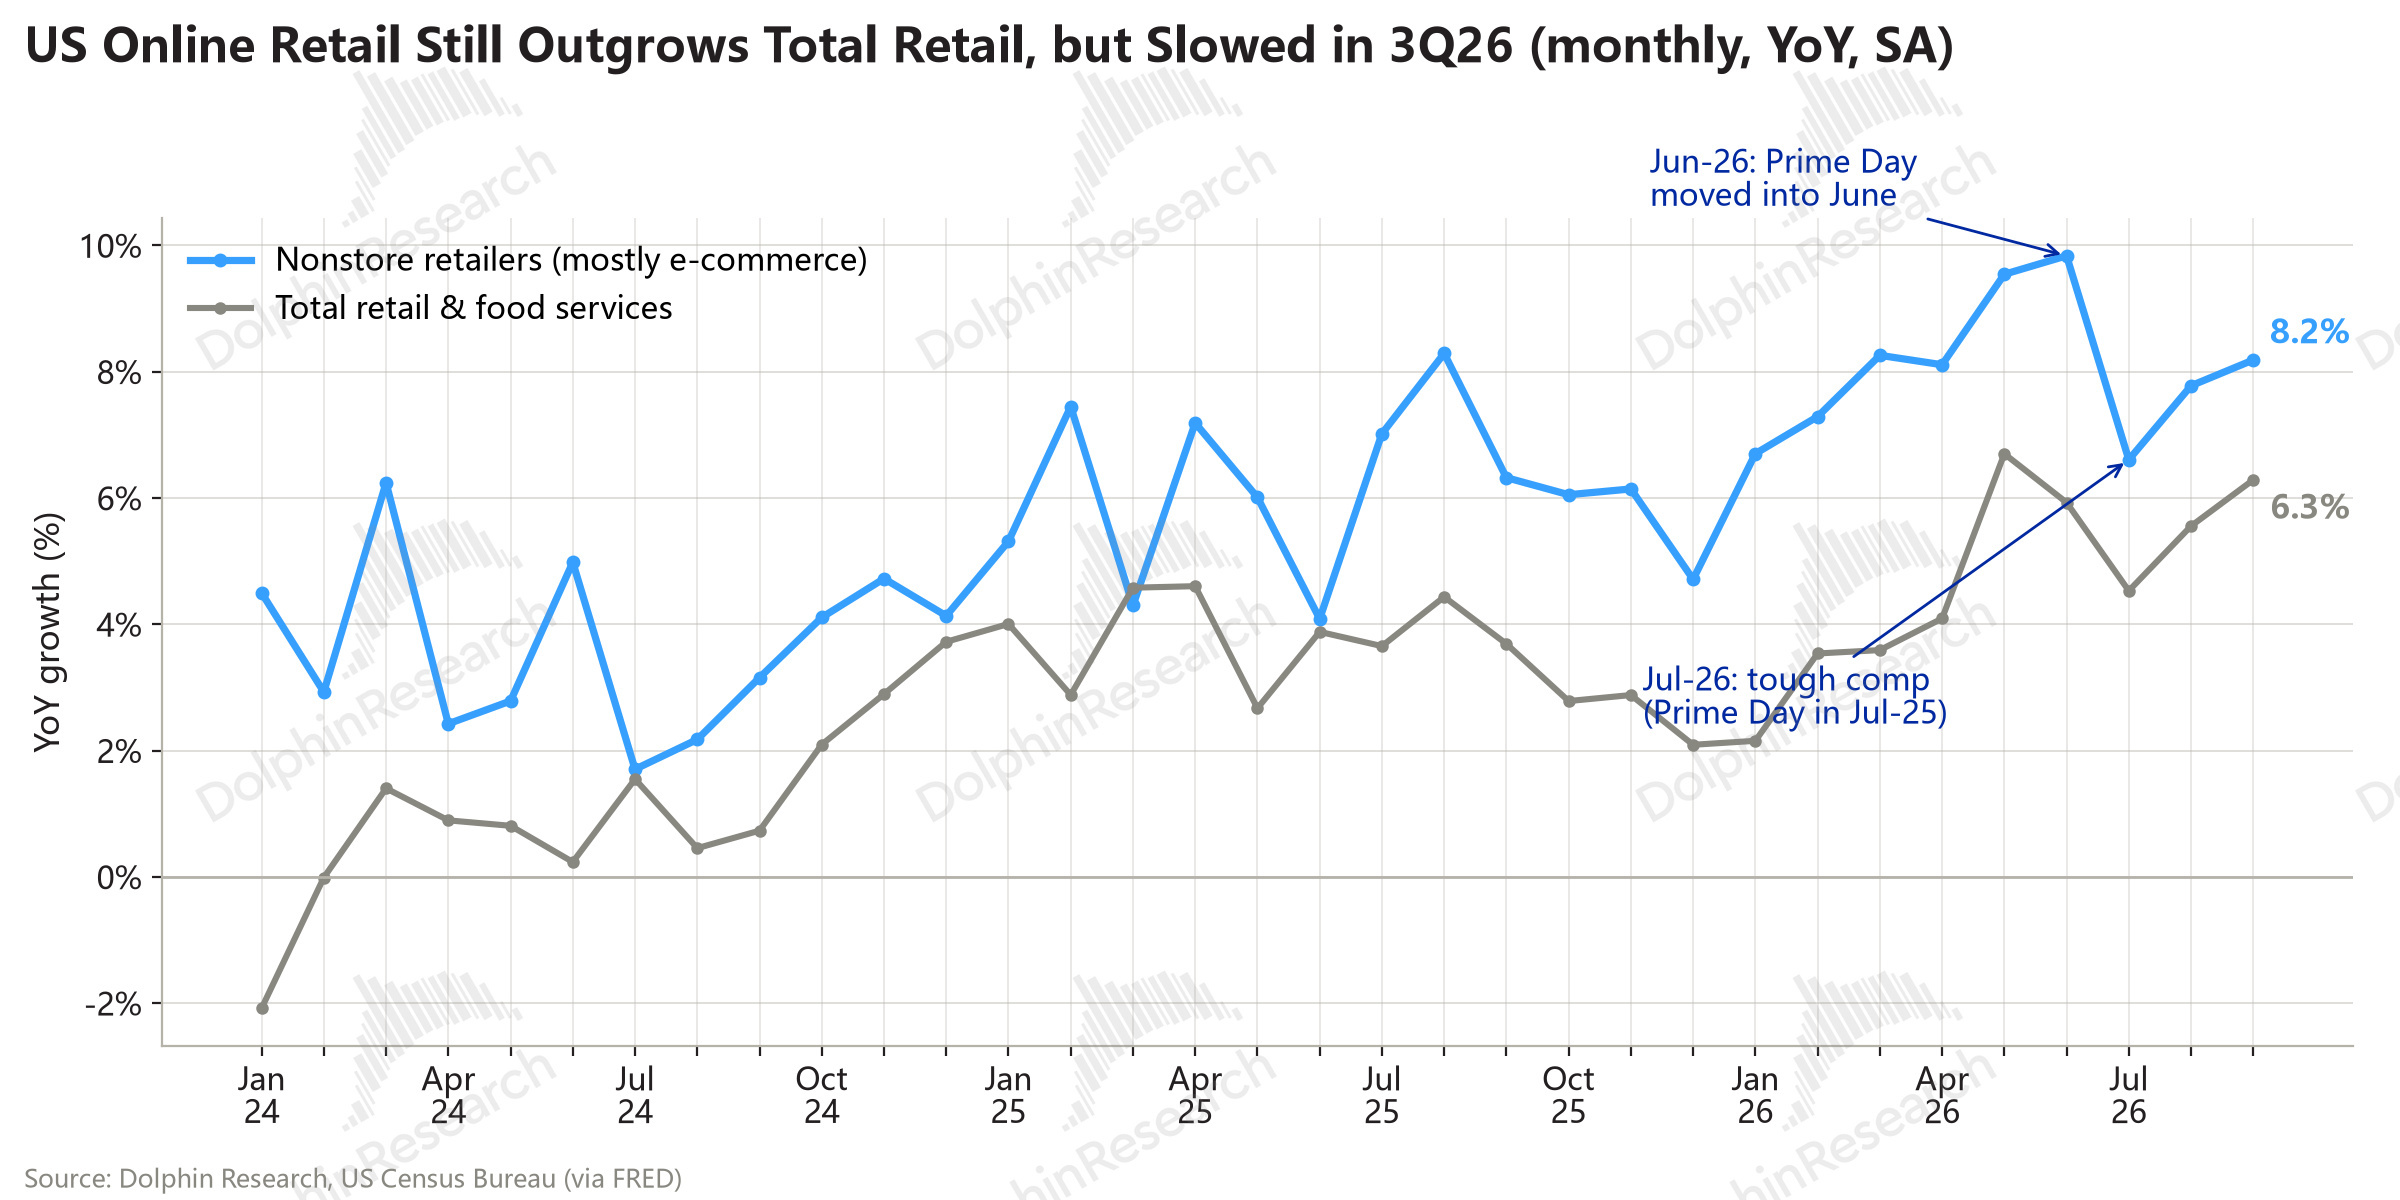
對比行業整體表現,美國統計局公佈的數據(季調後),三季度非門店零售同比 +7.5%,較二季度的 +9.2% 回落,二、三季度合計 +8.3%。而亞馬遜北美分部二、三季度合計收入同比約 +11%,比非門店零售高約 3 個百分點,仍在拿份額。
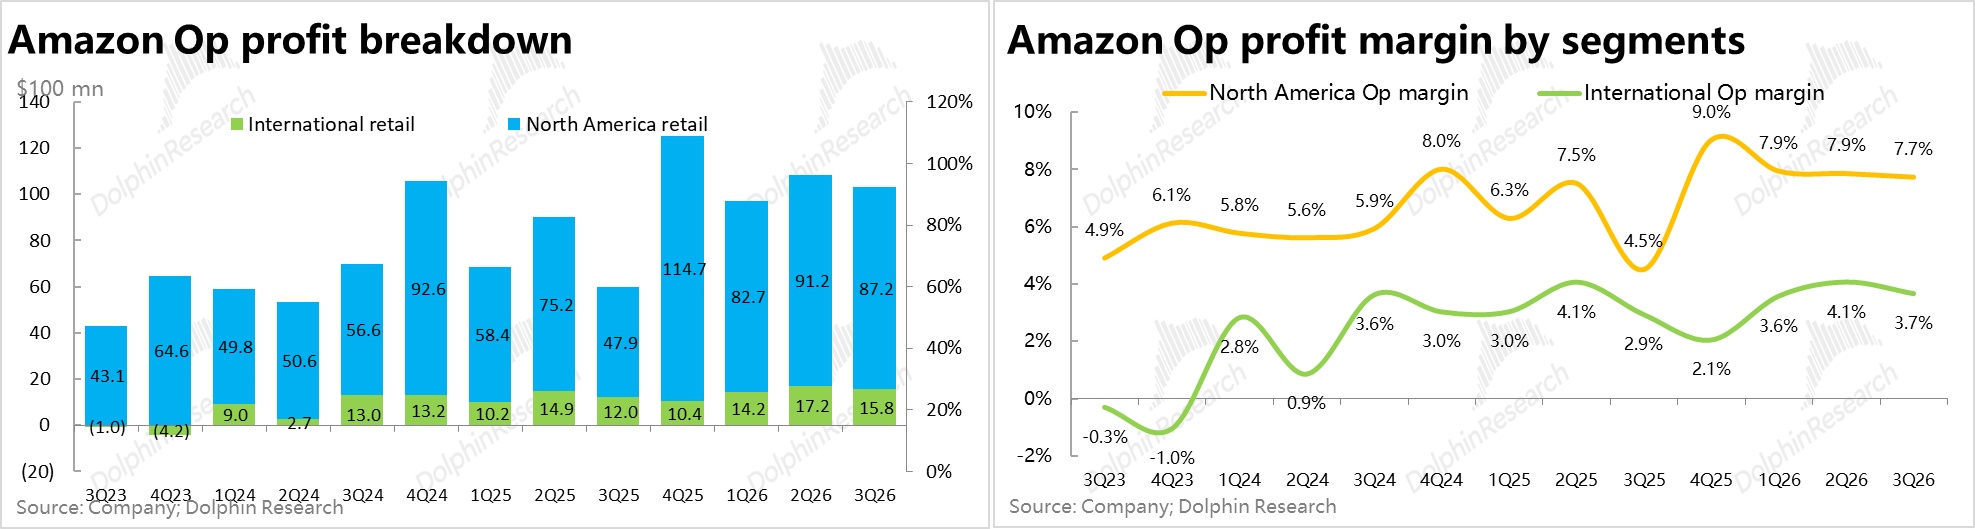
利潤上,北美經營利潤 87.2 億,利潤率 7.7%,比一致預期高約 1.1 個百分點;雖利潤率也看似環比走低,但上季有一次性退稅的利好,剔除後本季利潤率還是環比提升的。而國際經營利潤 15.8 億,利潤率 3.7%,低於一致預期的 4.5%,不過其中匯率拖累約 1.3 億。
5、資本開支大超預期,2027 年還要更多,現金流深度水下
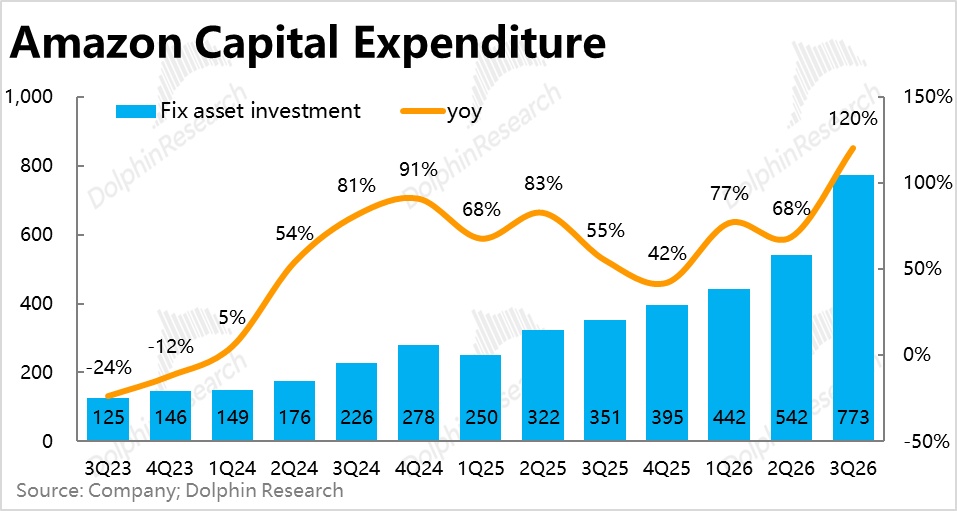
本季現金資本開支 773 億,比一致預期高出 31%,環比二季度再增長 43%,大超預期。管理層沒有直接解釋走高原因,只表示投入節奏跟着需求能見度走。我們認爲存儲等硬件漲價和付款節奏可能是原因。
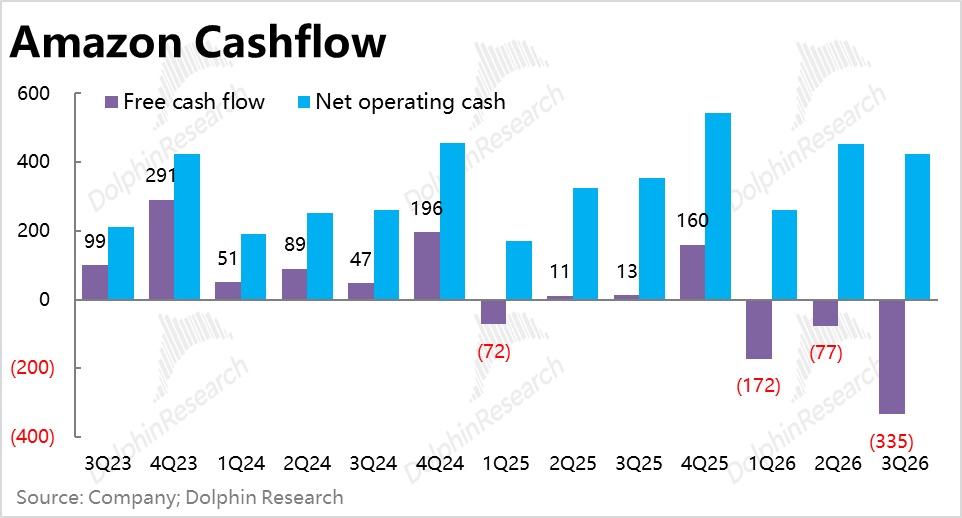
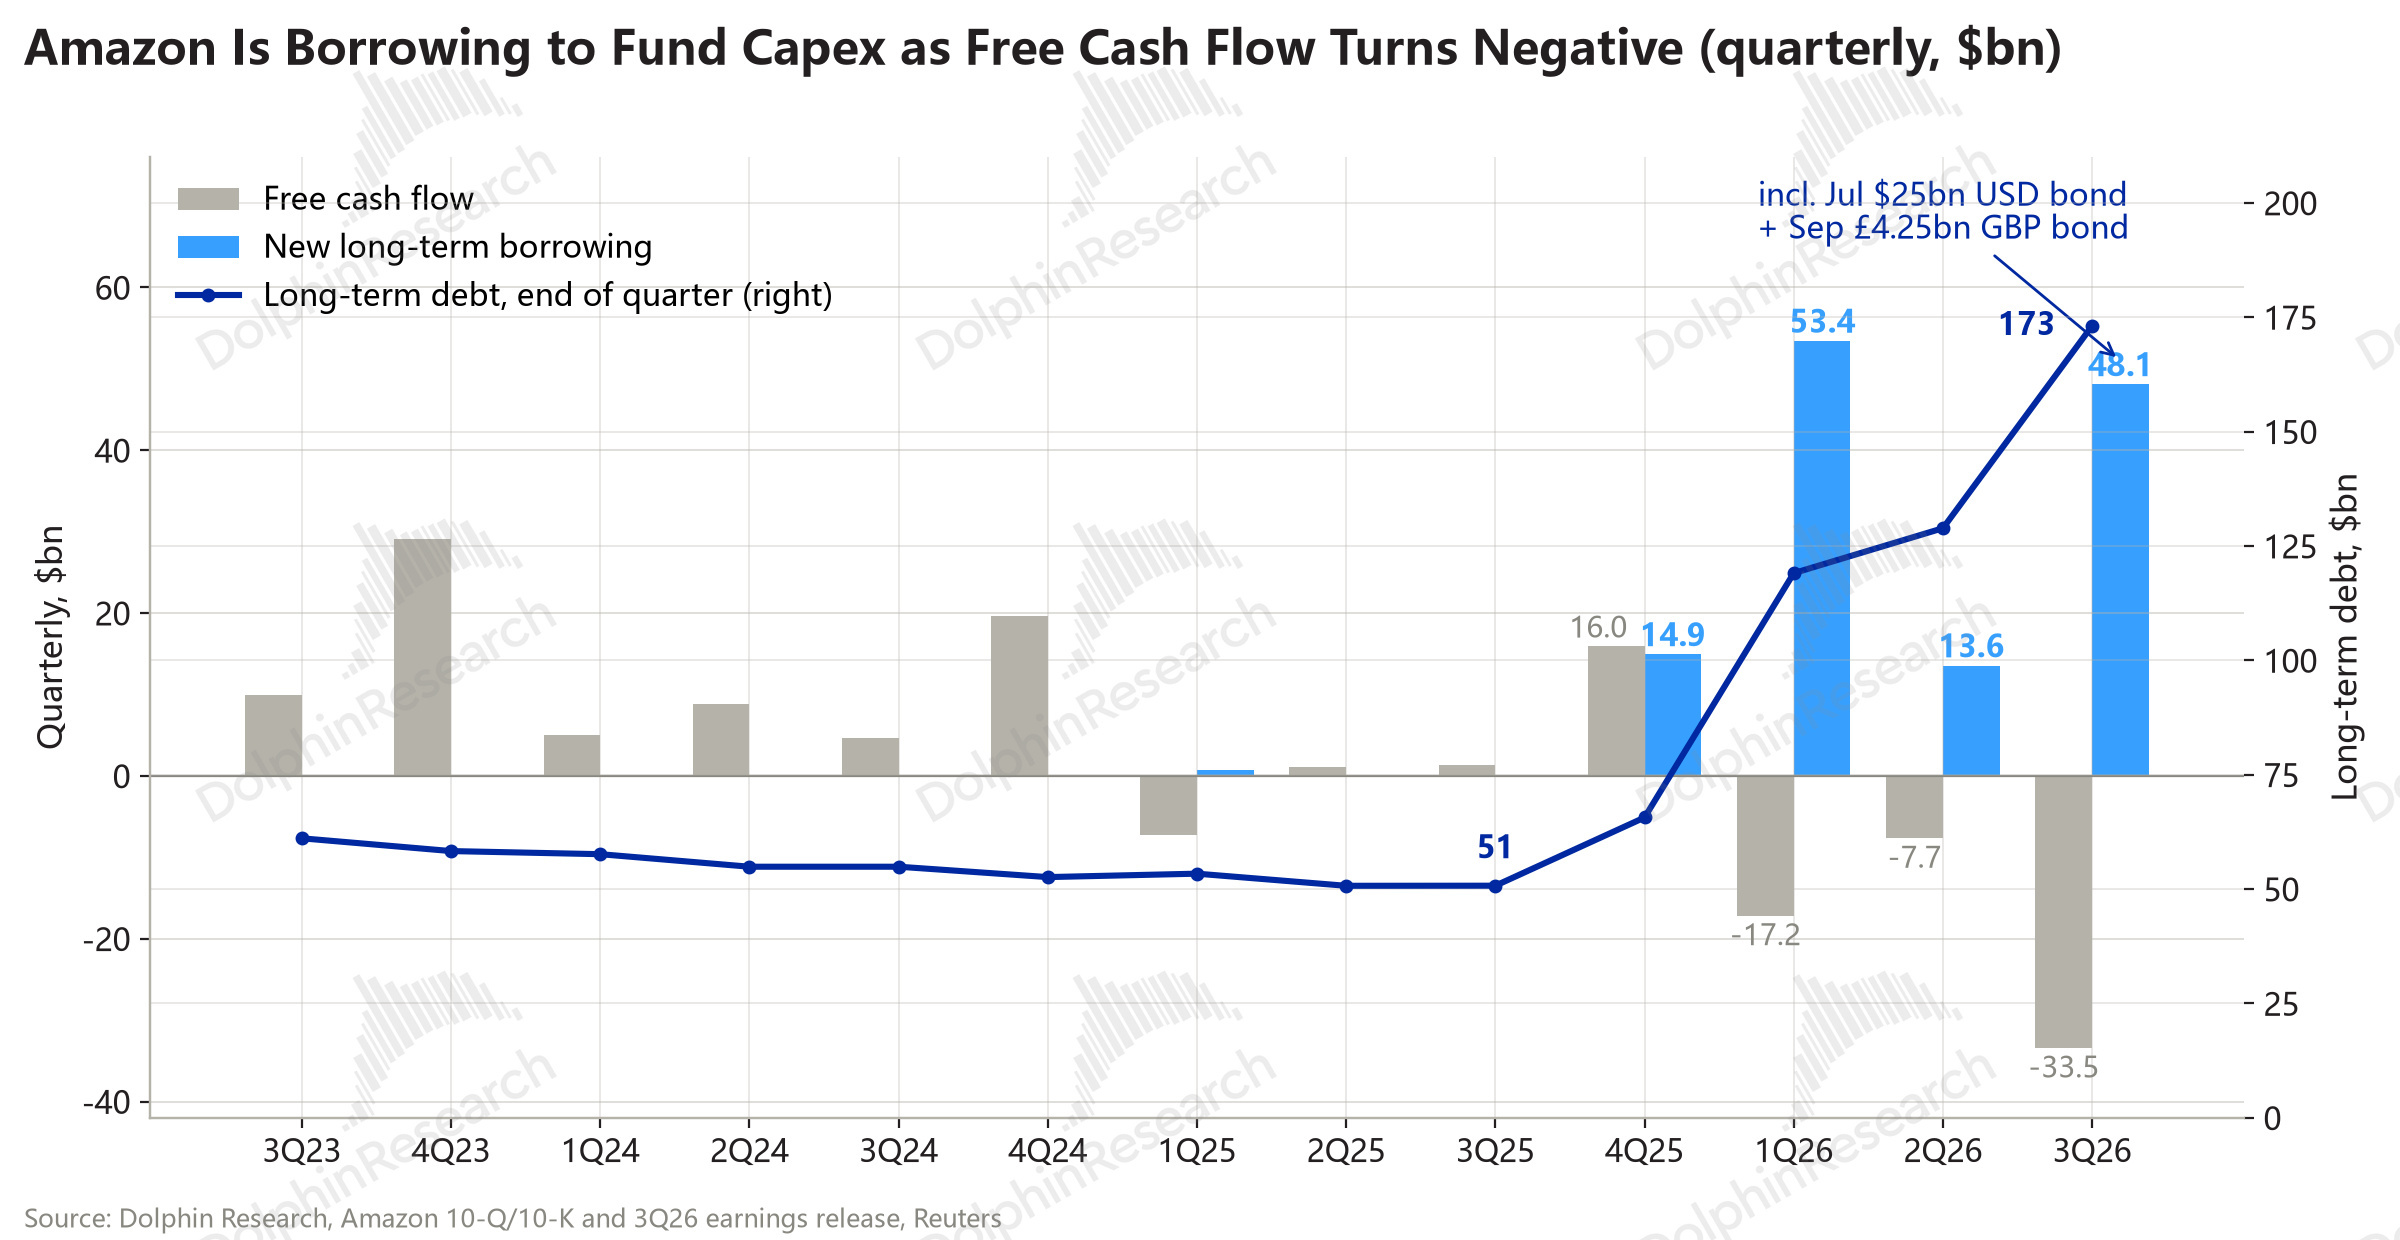
經營現金流 424 億,同比 +19%,但自由現金流-335 億,深度水下且遠低於預期。在本季AWS 增長不算驚喜的情況下,明顯惡化的現金流無疑會讓市場質疑 ROI,並擔憂融資對資產負債表或股東權益的損害。實際上,亞馬遜已開始頻繁融資,本季長債就新增了約 481 億。
按全年指引,四季度資本開支約 490 億,明顯低於一致預期的約 650 億,會回落到常態水平,說明本季確實是異常點。但同時也表示 2027 年資本開支會 “明顯高於” 2026 年(財報前買方預期約 3,250 億~3,500 億),這暗示後續的現金流和融資壓力會更大。
6、毛利率與費用:毛利率好於預期,技術與基礎設施費用偏高
毛利率 53.2%,比一致預期高約 1.1 個百分點,收入結構繼續向 AWS、第三方賣家服務等高毛利業務傾斜,推動毛利率趨勢性走高。費用端,技術與基礎設施費用 348 億,比一致預期高約 3%,是唯一明顯超支的一項,也符合各大廠投入 AI 研發的情況;
其他費用普遍低於預期,其中營銷費用同比持平,管理費同比負增,和微軟類似,在非 AI 等技術方面,是在大力控制乃至縮減支出的。
7、4Q 指引:收入符合預期,利潤上限略高於一致預期但不及買方
收入指引 2,400-2,470 億,同比 +12%~16%,中值比一致預期低約 0.4%,基本算符合,其中匯率預計拖累約 0.6 個百分點;但上限僅與買方預期(約 2,470 億~2,480 億)的下沿持平。
經營利潤指引 285-335 億,按慣例只看上限,略高於一致預期,但低於買方約 340 億~350 億的預期;隱含經營利潤率約 13.6%,同比提升約 1.9 個百分點。
倒推零售增長仍略偏低:假設 AWS 4Q 增速爲 40%,則零售部分的收入約同比增長 +7%~11%,中值約 +9%,低於前三季度整體約 11%~12% 的水平,只有做到指引上限纔算持平。
8、以下是核心指標一覽,電話會紀要可見鏈接
海豚研究觀點:
整體來看,本次財報傳遞出的信號顯然更偏負面,市場最在意的三件事都不及預期:AWS 增速沒過線,環比增量還在收縮;零售業務的最大利潤來源 -- 廣告明顯降速;資本開支大超、自由現金流深度爲負,明年還要支出更多。電話會也沒有消除這些擔憂,管理層對增量放緩和資本開支的回報都沒有正面回答。
下季度指引雖然都符合彭博一致預期,不算差,但相比樂觀的買方預期,也沒有達標。
除業績本身外,海豚君還重點關注以下幾個問題:
1)AWS:近期沒有超預期,中長期能見度仍高
近期看,AWS 的表現確實沒有超預期:增速沒過買方的線,環比增量還在收縮,管理層只用 “容量上線不均勻” 帶過。管理層稱未來 8~10 個季度會有大量容量上線,增速大概率會跟着產能節奏起伏,短期很難持續給出驚喜。
中長期的能見度則相當高:積壓訂單已達 AWS 年化收入的 3 倍多,大塊容量已被預訂到 2027 年以後,管理層重申 2027、2028 年增速都在 40% 以上,明顯高於大行此前對 2028 年的預期。
訂單的大頭來自 OpenAI 和 Anthropic 兩筆大單(約佔一半),集中度偏高,但也意味着需求有合同兜底;自研芯片業務同比增長三位數,Trainium 還將在 2027 年底前對外銷售,是額外的增長期權。
海豚君認爲,AWS 的問題不在需求,而在供給節奏和過高的市場預期:短期增速難有驚喜,但只要產能如期上線,中長期 40% 左右的增長是有訂單支撐的。
2)算力議價權:Bedrock 和提價是同一個邏輯
一是分發上,根據 Anthropic 的 IPO 材料,其上半年約一半收入經由雲廠商渠道實現,說明雲廠商的渠道分發能力,對頭部 AI Lab 也舉足輕重。
二是定價上,據新聞報道,AWS 的 GPU 預留算力今年連續四個季度提價,累計漲了五到七成,也表明雲的定價權在走高。
海豚君認爲,這說明雲廠商同時握有稀缺算力和分發渠道,在整個產業鏈中的議價權正在走高。Bedrock 把 AWS 從賣算力推向賣推理服務,大部分推理跑在自研芯片上,利潤率明顯高於 AWS 整體,這也是 AWS 收入加速時利潤率沒被 AI 拖下來的原因。
3)廣告:變現率見頂,十幾個點或是新常態
前文已提到站內搜索廣告受制於商家成本。更值得注意的是,三季度數字廣告行業整體好於預期,亞馬遜卻在降速,說明問題出在零售廣告的變現率已接近瓶頸,而不是行業週期。中長期看,AI 購物助手(包括亞馬遜自己的 Alexa)替用戶跳過搜索和展示頁面,可放廣告的位置天然更少,助手越成功,對搜索廣告的分流越大。
海豚君認爲,廣告增速正在向 GMV 增速收斂,從 20% 以上降到十幾個點可能是新常態。
4)資本開支與融資:明年還要更多,回報沒有量化
管理層已表態 2027 年資本開支會 “明顯更高”,卻沒有給出規模和回報的量化。當前環境下,資金對資本開支高、現金流壓力大的情況顯然是不喜歡的。
今年以來,亞馬遜已經進行了多輪融資,目前尚以發債爲主。前三季度新增長期借款分別約 534 億、136 億和 481 億。目前季末長期債務大約 1,731 億;據彭博統計,亞馬遜今年已是美國最大的企業債發行人之一。
按財報前買方對 2027 年資本開支約 3,250 億~3,500 億的預期,對比一致預期約 2,470 億的經營現金流,海豚君毛估 2027 年自由現金流缺口約 800 億~1,000 億,相當於季末現金及有價證券(約 1,142 億)的七到九成;若再算上對外投資的後續出資,缺口更大,明年繼續大規模發債幾乎不可避免。
整體來看,這份財報的問題在於 “短期不夠好、錢花得太猛”:AWS 和廣告都沒給出買方想要的超預期,資本開支和融資卻在加速,財報前擁擠的多頭倉位需要時間消化。
但 AWS 中長期的基本面並沒有變差:有 3 倍多年化收入的積壓訂單和明確的產能規劃託底,2027、2028 年 40% 以上的增速高於大行此前的預期。零售目前依然相對平穩,有初步走弱的跡象:最賺錢的廣告業務在降速,可能影響後續零售利潤率的繼續抬升。
盈利預測調整:本次按三季度實際數和四季度指引更新模型,四季度經營利潤按慣例取略高於指引上限(約 345 億)。最主要的調整是上調 2028 年 AWS 增速,從財報前大行平均的約 35% 上調到約 41%,與管理層 “2027、2028 年都在 40% 以上” 的表態一致。
調整後,2027 年經營利潤約 1,542 億,2028 年約 2,095 億。
估值:沿用零售與 AWS 分開估值的方法,但切換到 2027 年,並下調倍數(上季零售 25 倍、AWS 40 倍)。
零售按 2027 年約 22% 的利潤增速給 20 倍 PE,對應約 9,400 億美元;AWS 按 2027 年約 44% 的利潤增速給 30 倍 PE,對應約 2.4 萬億美元(均爲稅後經營利潤,稅率按 17% 計)。中性估值:加總約 3.4 萬億美元,對應每股約 312 美元。按盤後約 224 美元的股價,當前市值約 2.4 萬億美元,較中性估值低約 28%;同比例折算,相當於只給了零售約 14 倍、AWS 約 22 倍的 2027 年稅後經營利潤。
從更長的維度看,海豚君認爲各大雲巨頭的原有業務——軟件/SaaS、搜索/廣告、零售——都會受到 AI 的衝擊,邏輯上都是主業承壓、靠 AI 和雲來對沖。
三者之中,我們認爲零售受到的最終衝擊可能相對小一些:涉及大量物理世界的履約,亞馬遜自建的物流網絡進一步抬高了壁壘。受衝擊最大的是廣告這一 “發現” 環節,這也是本季廣告降速需要持續跟蹤的原因。
因此,海豚君認爲短期股價仍會受資本開支和融資的敘事壓制,但在三大雲巨頭中,亞馬遜原有業務的抗 AI 衝擊能力相對更強,疊加 AWS 中長期的訂單能見度,待情緒消化後性價比會逐步顯現。
<全文結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
海豚研究過往【Amazon】研究:
財報點評
2026 年 7 月 31 日財報點評《 亞馬遜:AWS 發飆,亞馬遜終於追上大部隊了!》
2026 年 7 月 31 日電話會《亞馬遜(紀要):CAPEX 上調至 2200 億美元》
2026 年 4 月 30 日電話會《亞馬遜(紀要):AI 一生一次的投資機會》
2026 年 4 月 30 日財報點評《零售穩盤、AI 破局,亞馬遜重回第一梯隊?》
2026 年 2 月 6 日財報點評《2000 億軍備賽!亞馬遜爲 AI 顛出新高度》
2026 年 2 月 6 日財報點評《亞馬遜(紀要):所有新增產能都被用戶立刻消化》
2025 年 10 月 30 日電話會《亞馬遜(紀要):到 2027 年算力供給再翻倍》
2025 年 10 月 30 日財報點評《AWS 大反轉,亞馬遜終於 “苦盡甘來” 了?》
深度研究
2024 年 12 月 18 日《亞馬遜電商終局猜想:零售的馬甲,廣告的魂?》