AI"缺電"催生賣方市場:柴發與燃機訂單排到2028年


一臺2兆瓦柴油發電機,過去的客戶是礦場和船東,現在是雲廠商:報價超過300萬元,交貨要等18個月。AI的瓶頸,正在從芯片下移到電。
麥肯錫預計,全球數據中心電力需求將從2025年82GW增至2030年219GW,其中AI相關約156GW;而電網接入要4—8年,數據中心建成只需2—3年,"自己發電"成了唯一能匹配節奏的方案。
柴發與燃機:AI電力緊缺下的雙線賣方市場
華源證券測算2026年全球數據中心柴發市場約226億美元、對應4.2萬臺;東吳證券測算中國市場2025年125億元(+53%)。 A級機房柴發配置率已由80%—100%升至120%—150%。供給端,康明斯、卡特彼勒、羅羅排產至2027—2028年,西門子能源2029—2030年;華源證券表示採用海外發動機的機組價格漲幅已達約20%。
McCoy與摩根大通數據顯示,2026年二季度全球新增訂單約38GW、同比+71%創單季新高,2025年,全球燃氣輪機訂單量約100GW,GEVernova、西門子能源、三菱重工“三巨頭”控制全球近70%產能份額,全球製造產能僅60-70GW,供需缺口高達30-40GW。GE Vernova訂單已排至2031年。伍德麥肯茲預計美國2030年前新增氣電63GW,據《證券日報》等公開報道。硬約束在上游——單晶高溫合金葉片由PCC、Howmet主導,全球錸年產量僅約60噸。
落到公司層面,這條鏈上有三個可驗證的落點。
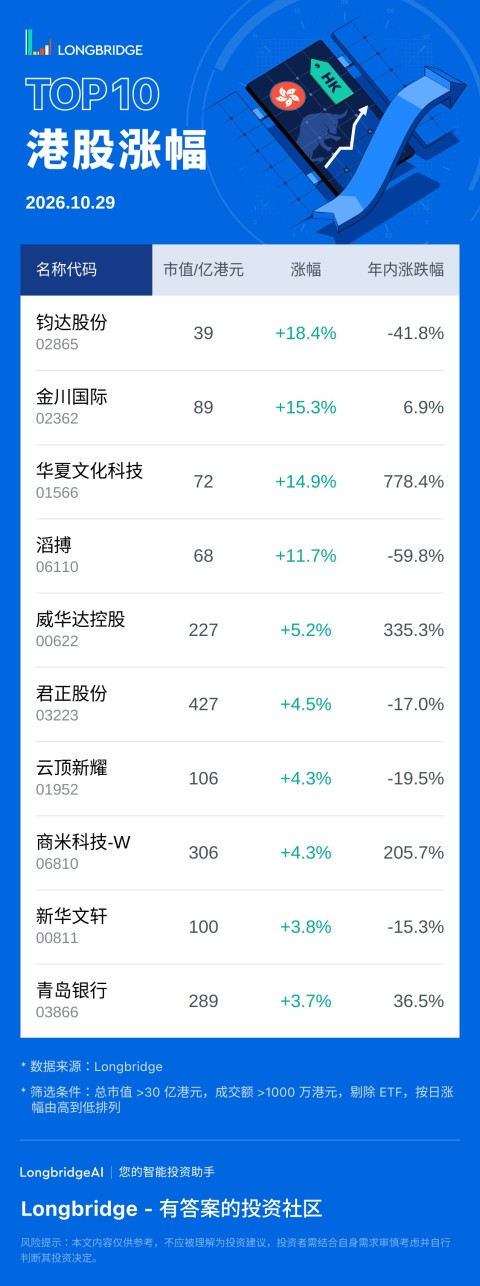
重慶機電(2722.HK)是柴發端最純的卡位者。公司持股50%的重慶康明斯,是康明斯在華唯一的大缸徑(大馬力)發動機生產基地,也是國內少數能批量供應數據中心備用電源大功率機型的廠商。上半年重慶康明斯營收+28.2%、貢獻投資收益4.03億元(+22.3%),數據中心大馬力發動機交付量再創新高,相關產品已實現本地化快速開發與交付;甲醇發動機在數據中心場景實現機組交付運營,首臺國產QSK60礦用發動機亦已交付。上半年公司歸母淨利5.8億元(+31.3%),光大證券上調2026—2028年淨利預測並維持"買入";現價1.47港元,PE(TTM)約5倍。
發動機國產替代的另一條線是濰柴動力: 上半年數據中心柴發銷量突破1400臺,已高於2025年全年總量。歸母淨利+36.5%。
主電燃機的切入方式則不同,傑瑞股份不做主機、做集成: 作爲西門子能源SGT-A05航改型燃機中國首家授權成套商,累計燃機及配套訂單超31億美元。
這輪的擴產瓶頸都在上游——燃機卡在單晶葉片、柴發受制於大缸徑發動機供應鏈,產線從建設到良率爬坡需3—5年,長於數據中心2—3年的建設週期,賣方格局大概率延續到2028年前後。真正的驗證點在交付:排到2027—2028年的訂單能否按期轉化爲收入,以及國產替代率能否從30%繼續向上突破。