星巴克:利潤狂飆客流熄火,漲價續命能撐多久?


$星巴克(SBUX.US)
星巴克(SBUX)於 2026 年 10 月 29 日盤後(北京時間 10 月 30 日早間)發佈了 2026 財年第四季度財報(截止 2026 年 9 月 27 日)。整體來說,雖然利潤端表現不錯,FY27 的 EPS 指引也略高於市場預期,但收入端小幅不及預期,更值得警惕的是增長結構的變化——美國同店增長從客流驅動切換爲客單價驅動,國際市場客流轉負,來看重點:
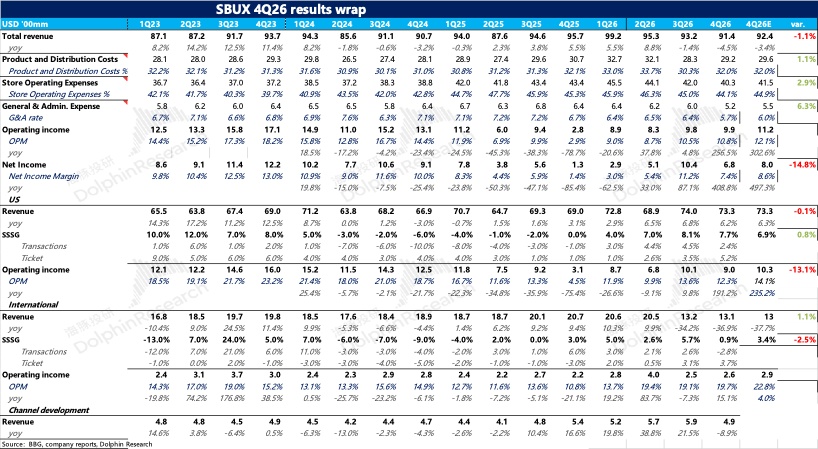
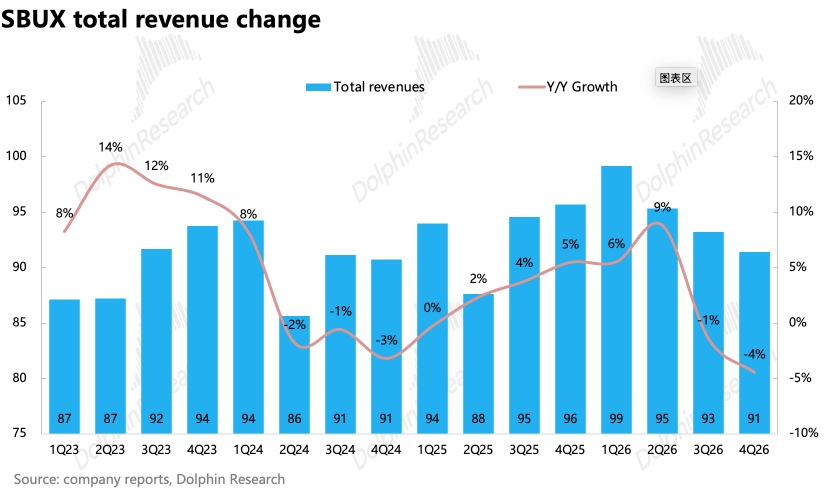
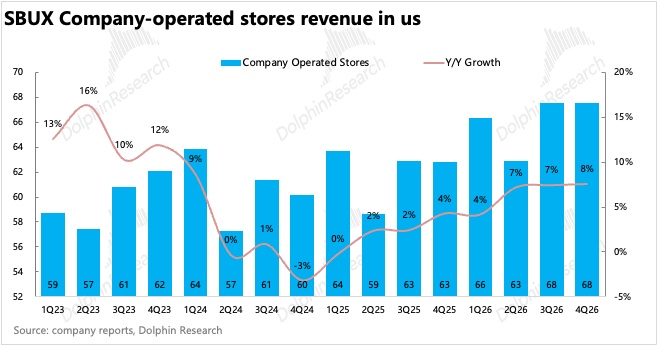
1、收入增速略低於預期。4Q26 星巴克實現營收 91.4 億美元、同比下滑 4.5%,下滑主要來自中國業務出表。剔除口徑變化,底層經營數據總體還可以:全球同店增長 7.2%,較三季度的 7.9% 有所放緩,且結構上客單價 +5.2%、客流僅 +1.8%,增長的質量明顯不如三季度。
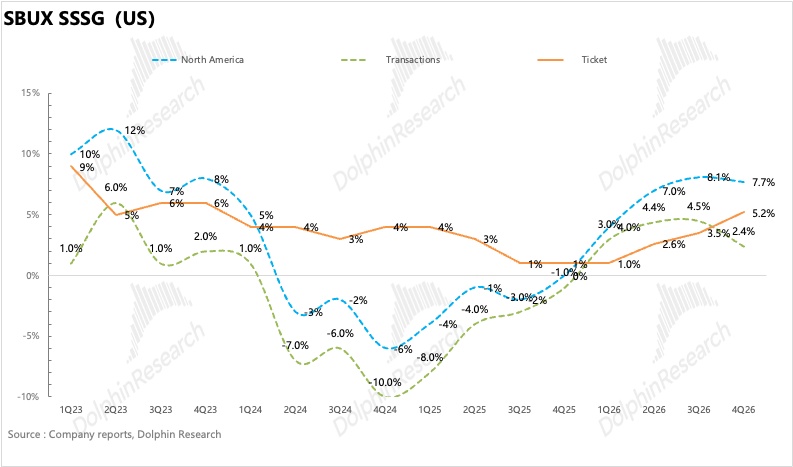
2、北美:客流明顯降速、客單價扛起大旗。北美地區實現營收 73.3 億美元、同比增長 6%,同店增長 7.9%。量價拆分看,客流量從三季度的 +4.5% 大幅放緩至 +2.7%(美國 +2.4%),客單價則從 +3.5% 加速至 +5.0%(美國 +5.2%),核心在於產品組合升級、食品搭售和外送渠道的增長下,客單價明顯提升。門店端,公司 9 月又關閉了約 250 家北美直營門店,期末北美門店 18,176 家。
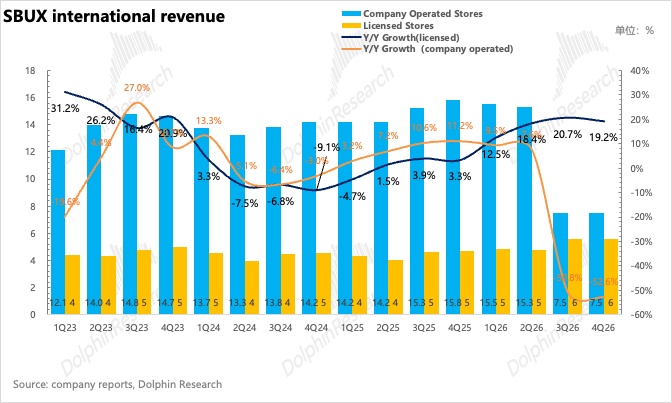
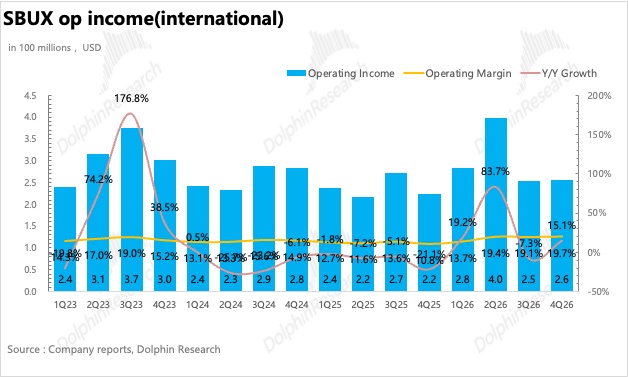
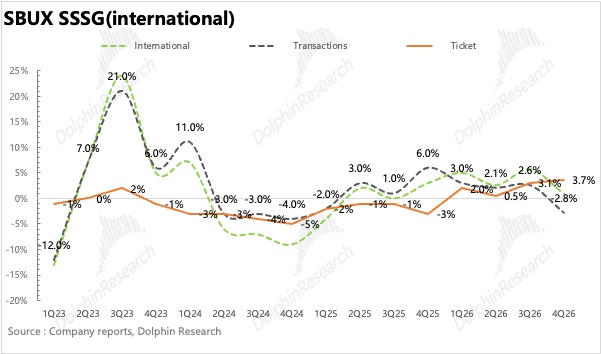
3、國際:同店幾乎停滯,客流轉負。國際市場實現營收 13.1 億美元、同比下滑 37%(中國出表)。同店僅增長 0.9%,大幅低於三季度的 5.7%,其中客流下滑 2.8%、客單價增長 3.7%。中國出表後國際直營門店基本只剩日本和英國,這兩個成熟市場的客流也明確開始走弱。國際分部 Non-GAAP 經營利潤率 20% 左右,同比提升 6%,主要來自中國出表後的輕資產化。
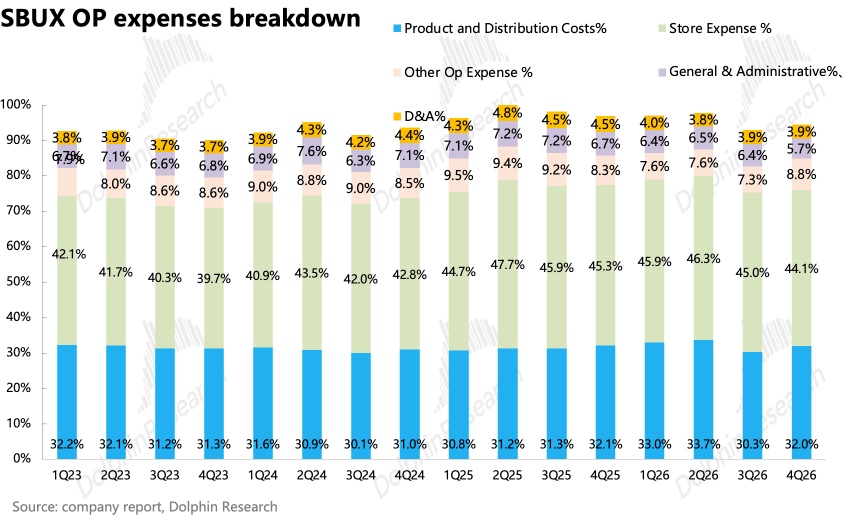
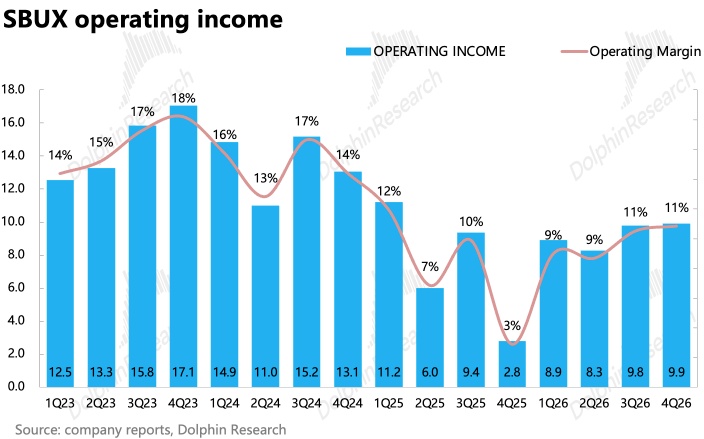
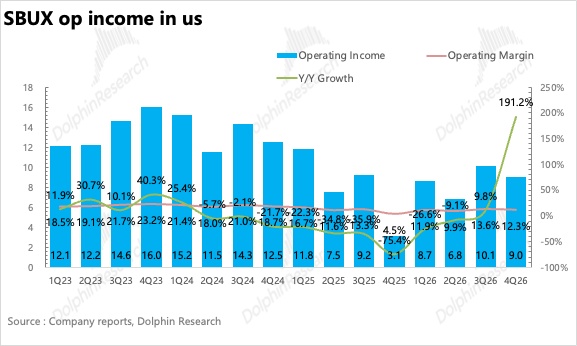
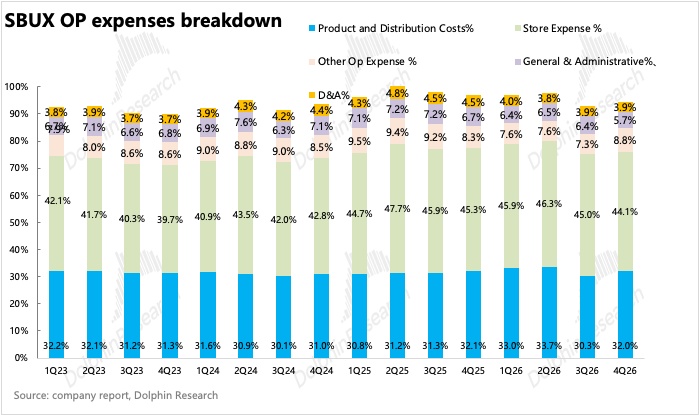
4、盈利能力仍在持續修復。Non-GAAP 經營利潤率 14.0%、同比大幅提升 4.6%,是本季最大的亮點。其中北美經營利潤率 16%、同比提升 4.5%,門店運營費用佔直營收入的比例從 56.2% 降至 54.0%,主要來自 Green Apron 投入後門店運營效率的提升;G&A 同比下降 19%,但北美產品與配送成本率同比上升 0.5pct,咖啡豆成本仍有壓力。
5、FY27 指引:EPS 略超預期,同店回落至 4%。公司首次給出 2027 財年指引:北美同店增長約 4%,Non-GAAP 經營利潤率 13.5%-14.0%,收入同比下滑約 1%(含 53 周約 7 億美元貢獻,主要受中國出表拖累),全球淨開店約 1,200 家、以國際爲主。此外,公司宣佈季度股息每股 0.63 美元,並計劃在 FY27 恢復股票回購。
6、關鍵數據一覽
海豚君整體觀點:
整體來說,這個季度最重要的是底層經營數據中結構的變化:四季度的對比基數是去年同期 0% 的同店、-0.6% 的客流,又疊加了去年關閉 600 多家門店帶來的客流轉移,在這麼有利的條件下客流只增長 2.4%,海豚君推測剔除關店轉移之後,這個季度底層客流增長已經近乎零增長。
海豚君認爲這裏最重要的原因在於消費者價格敏感度的提升,——賣方調研裏近九成計劃減少到店的消費者把原因歸於 “咖啡太貴”,而星巴克在這個時點選擇提價,短期雖然能撐住同店,但相較於客流量的提升相對不可持續。
另一方面,北美地區連鎖咖啡賽道的競爭也在加劇,Dutch Bros、7 Brew 等得來速飲品連鎖過去兩年貢獻了美國咖啡飲品賽道約七成的增長,且 70% 的門店開在星巴克直營店一英里範圍內,星巴克在賽道中的份額從 2019 年的近 59% 降到 2025 年的 54% 左右。這也意味着星巴克需要持續靠菜單創新、出杯效率和會員體系去和低價、快捷的對手爭奪客流,難度在提升。
往 FY27 看,海豚君認爲,星巴克同店的核心矛盾已經演變成 “能否在不依賴提價的情況下把客流做起來”——PSL(南瓜拿鐵)、獨角獸星冰樂這類爆款能帶來脈衝式客流,但要形成持續的客流增長,還要看會員體系改版、和新品平臺(蛋白、能量飲品)能否把這些脈衝轉化爲復購。
估值上,按盤後約 102-105 美元的股價計算,當前對應 2026 年 38x、FY27(按指引中樞 3.20 美元)約 32x、,和上個季度一樣,這個估值水平,實際上已經計入了到 2028 年利潤率修復到 15% 左右正常水平的預期。
考慮到支撐高估值的另一條腿,也就是 “客流驅動的可持續同店增長” 這個季度開始出現鬆動,海豚君維持觀望的判斷。雖然利潤端的確定性依然很高,FY27 的 EPS 指引也比較紮實,下行空間有限,但在客流重新加速之前,海豚君預計估值很難繼續擴張。
以下爲星巴克業務的簡介和詳細圖表供參考:
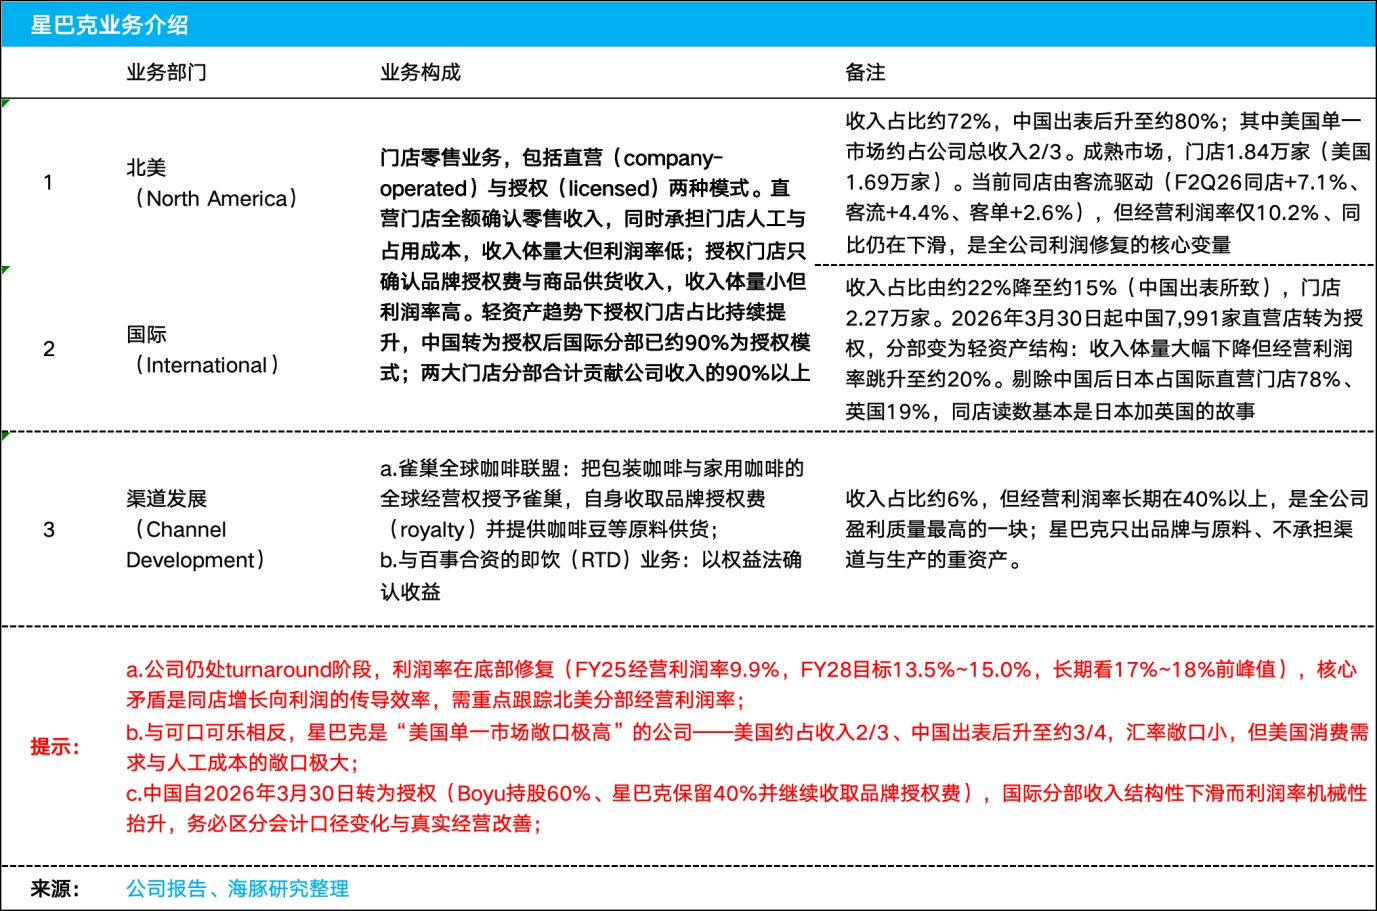
根據星巴克的披露口徑,公司業績可以拆解爲北美、國際、渠道發展三大板塊:
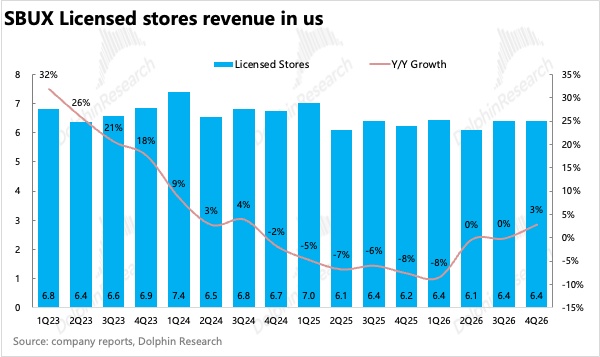
(1)北美分部包含美國與加拿大的直營與授權門店,是公司的絕對主體(收入佔比升接近 80%)。收入驅動可拆成同店(客流×客單)+ 門店數變化 + 新店產能爬坡三部分,利潤率由勞動力投入、商品成本(咖啡與食材)、門店運營費用槓桿共同決定。
(2)國際分部覆蓋中國以外的全球市場以及原中國業務。本季完成了結構性轉折:中國 7,991 家直營門店轉爲授權,該分部直營門店從 10,277 家降至 2,464 家、授權門店從 12,086 家增至 20,469 家,變成輕資產結構,收入規模大幅下降但利潤率顯著抬升,同時星巴克保留的 40% 權益開始以權益法收益到報表。
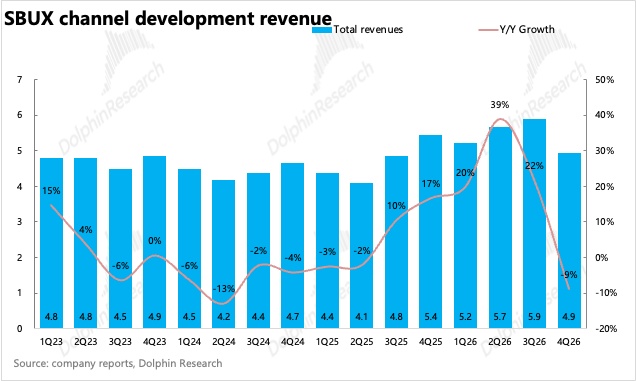
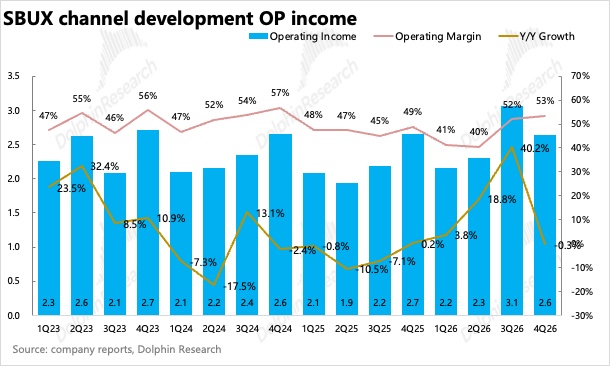
(3)渠道發展部是市場關注度最低但盈利能力最高的一塊,經營利潤率爲 52%。核心是與雀巢的 “全球咖啡聯盟”——星巴克把包裝咖啡與家用咖啡的全球經營權授予雀巢,自身收取授權費並提供咖啡豆等原料供貨,同時與百事的即飲(RTD)合資業務以權益法確認收益。
<正文完>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
海豚君歷史文章:
財報季
2026 年 7 月 30 日財報點評《星巴克:走出至暗時刻,星巴克涅槃重生?》
深度
2026 年 9 月 10 日星巴克:狼狽出走中國,咖啡之王靠美國能東山再起嗎?
2026 年 7 月 21 日《星巴克:“披着咖啡外衣的銀行”,憑何稱霸全球四十年?》
本文的風險披露與聲明:海豚投研免責聲明及一般披露