


財報前瞻 | 股價反彈20%!特斯拉Q3淨利料降13%,“飛天”Roadster驚豔首秀,馬斯克能否再放大招?


華盛資訊10月16日訊,特斯拉將於美東時間10月21日盤後(北京時間下週四晨間)公佈2026年Q2財報。
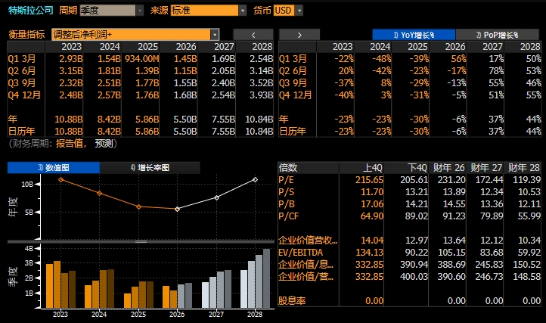
據彭博一致預期,特斯拉Q3營收預估爲277.3億美元,同比微降1%;調整後淨利潤15.5億美元,同比下降13%;每股收益預估爲0.23美元,同比下降40%。
Q3汽車交付量超預期,汽車業務能否重新改善利潤、Robotaxi和Optimus有何新進展、與SpaceX合併的計劃成爲投資者關注的焦點。財報前夕,特斯拉究竟有哪些值得關注的催化劑?
特斯拉Q3財報看點
- 交付超預期,利潤能否跟上?“飛天”Roadster再添一把火!
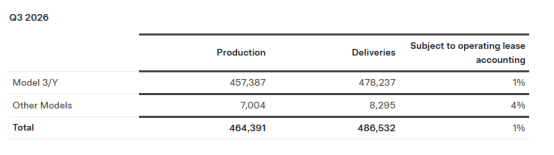
10月2日,特斯拉公佈第三季度全球汽車交付量486,532輛,環比增長約1.3%,超出華爾街預期的461,974輛。
不過,交付量回暖能否轉化爲利潤增長,仍是此次財報的關鍵。
Q2特斯拉汽車業務剔除監管積分後的毛利率爲16.3%,低於Q1的19.2%。公司解釋,這次的下滑源於約2.3億美元的一次性保修及關稅收益,若剔除這個因素,兩季度毛利率大致持平。因此,Q3財報汽車業務毛利率是否企穩,將成爲市場關注的一大看點。
另外,財報前夕,特斯拉又給市場帶來另一個大驚喜!
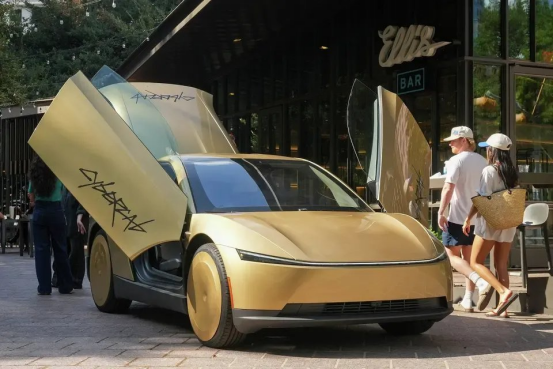
北京時間10月16日,特斯拉正式發佈新一代Roadster,一輛和SpaceX聯合打造的“科幻超跑”,現場演示中Roadster一系列短暫騰空、空中翻轉、穩穩落地“連招動作”驚呆了市場,特斯拉真正實現了把車“開上天”。
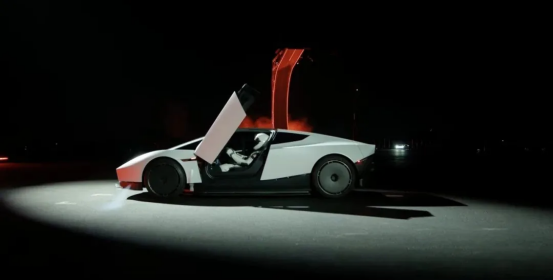
發佈會後,特斯拉股價盤前一度漲近5%,SpaceX也漲逾2%。
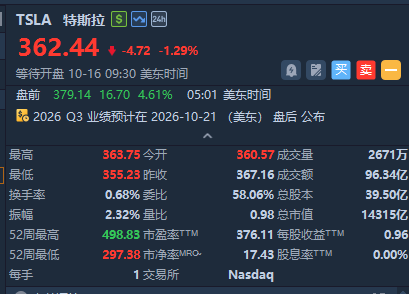
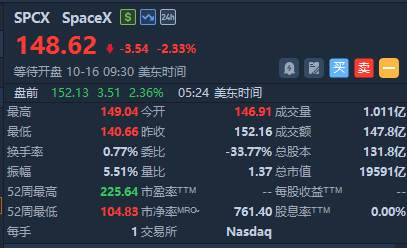
不過,這款超級跑車預計2028年纔開始投產。從財務角度看,在分析人士看來,Roadster對特斯拉整體銷量的直接貢獻預計有限,但高利潤率可能使其成爲可觀的收入來源。
獨立研究機構Battle Road Research在週四報告中測算,若Roadster在投產首12個月售出7000輛,平均售價28萬美元,將帶來近20億美元年化收入,並提振特斯拉2027年營收預期約2%。
然而,相比短期盈利,Roadster更大的價值或在於展示特斯拉的技術實力,以及與SpaceX的工程協同能力,是爲品牌背書的“光環車型”。
因此,本次財報的核心仍是汽車毛利率能否改善,而Roadster則爲特斯拉的技術創新故事增添了新的想象空間。
- 股價反彈超20%!Robotaxi商業化加速,Optimus能否接棒上漲?
相比傳統汽車業務,Robotaxi和Optimus正成爲決定特斯拉長期估值的重要因素。
近期,特斯拉股價自7月底低點反彈逾20%,核心推動因素是市場對Cybercab發佈會的預期升溫。
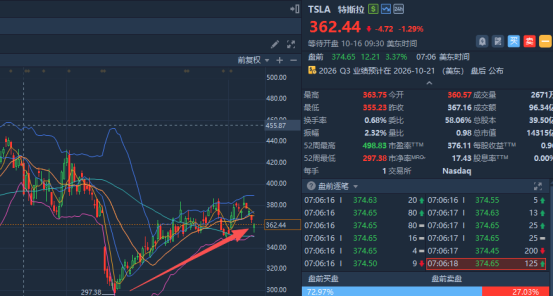
9月初,特斯拉Cybercab發佈會在德克薩斯州奧斯汀舉行,成爲檢驗特斯拉自動駕駛商業化進程的重要節點。然而,管理層未能充分回應量產時間、運營成本等關鍵問題,疊加監管風險,次日股價下跌約5.9%。這一波行情表明,市場願意爲自動駕駛的未來支付溢價,但也越來越看重商業化進展。
另一方面,Optimus同樣進入關鍵階段。特斯拉正推進弗裏蒙特工廠生產設施改造,爲量產Optimus做準備,但靈巧手、關鍵零部件供應及量產成本等問題仍待解決,銷售的時間表也尚不明確。
本次財報,Robotaxi車隊擴張、FSD付費訂閱增長,以及Optimus量產計劃將成爲重點。
- “世紀合併”真的來了?巴克萊預測最快數週內宣佈!
近期,對SpaceX、特斯拉合併計劃的熱議在華爾街愈演愈烈。
10月15日,巴克萊預測,馬斯克可能在未來數週公佈特斯拉與SpaceX的合併計劃,潛在方案是由SpaceX通過全股票交易收購特斯拉。
根據巴克萊的推演,雙方可能爭取在特斯拉今年年度股東大會前宣佈交易;若錯過這一窗口,也可能在未來6至12個月內公佈。
巴克萊認爲,合併的潛在動力主要來自AI業務協同與控制權整合。
特斯拉的Robotaxi、FSD及Optimus可與SpaceX旗下xAI的AI模型及算力資源形成互補,同時雙方正合作推進Terafab芯片項目,合併有望提升決策及投資效率。此外,巴克萊估計,在假設的交易結構下,馬斯克或將持有合併後公司約37%的股權及56%的投票權,有望進一步強化其控制權。
值得注意的是,上述的剛剛發佈的Roadster採用了SpaceX推進器技術,也讓市場看到了兩家公司技術領域的實際合作,更是將合併這一猜測推向高潮。
Q3財報會上,馬斯克是否回應潛在合併、Terafab投資安排及雙方未來合作計劃,無疑將成爲市場的一大關注點。
華爾街多空交鋒!最高看至550美元
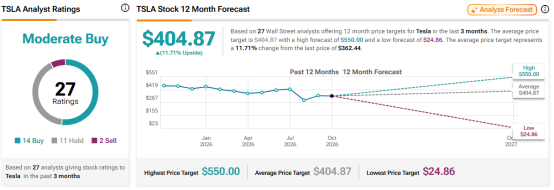
面對汽車業務的盈利壓力與AI業務的長期想象空間,華爾街對特斯拉的估值判斷仍有明顯分歧。根據Tiprank,共27家機構給出特斯拉目標價,最高達550美元,平均目標價404.87美元。其中Jefferies上調至400美元,Tigress Financial維持550美元的樂觀目標價,而高盛仍對公司估值保持謹慎。
- 摩根大通:目標價415美元,長期仍看機器人與自動駕駛
摩根大通維持中性評級,目標415美元。小摩認爲,特斯拉交付亮眼但難掩近期盈利壓力,原因在於汽車毛利率低迷和運營支出的快速攀升。此外,該行預計2028年EPS將迎拐點,股價走勢更多取決於Robotaxi和Optimus的階段性進展。
- Jefferies:目標價上調至400美元,汽車利潤率有望改善
Jefferies將特斯拉目標價從350美元上調至400美元,維持持有評級。該行預測特斯拉Q3營收爲292億美元,高於部分市場一致預期,同時預計汽車業務毛利率將達到約16.7%,盈利將有所改善;同時Jefferies認爲儲能等非汽車業務的明顯加速也提供了積極信號。
- 高盛:目標價360美元,AI故事還需業績兌現
高盛的觀點則更加謹慎,目標價爲360美元。其認爲,目前特斯拉的汽車業務增長已經放緩,市場給予高估值的原因是“在爲未來買單”;高盛建議投資者多關注特斯拉的 Cybercab 試點、FSD 監管審批以及Optimus量產進度,這些 AI 轉型進程纔是影響股價的核心錨點。
財報波動或近7%!期權市場如何押注特斯拉?
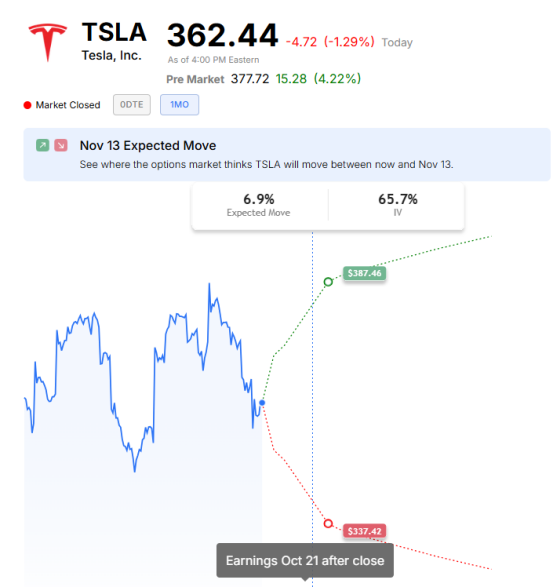
根據OptionsAI數據,特斯拉本次財報日期權隱含波動約6.9%。財報前夕,投資者可根據不同方向判斷採取相應的期權策略。
策略一:看漲特斯拉——牛市看漲價差(Bull Call Spread)
如果認爲財報超預期推動股價上漲,可以關注牛市看漲價差。
比如,買入1張TSLA 261023 C 380.00 +賣出1張TSLA 261023 C 400.00
策略二:看跌特斯拉——熊市看跌價差(Bear Put Spread)
如果擔心汽車毛利率繼續承壓,或管理層對AI商業化給出不及預期的指引,可關注熊市看跌價差。
比如,買入1張TSLA 261023 P 380.00 +賣出1張TSLA 261023 P 360.00
策略三:不確定方向,但預期大幅波動——買入跨式期權(Long Straddle)
如果認爲特斯拉財報後可能出現遠超市場預期的波動,卻難以判斷方向,可以關注跨式期權策略,同時買入相同行權價、相同到期日的Call和Put。
比如,買入1張TSLA 261023 C 380.00 +買入1張TSLA 261023 P 380.00
風險提示:
- 以上期權示例僅作爲策略邏輯推演,不構成投資建議。投資者應根據自身風險承受能力審慎決策,獨立承擔交易風險。
- 財報公佈後,期權隱含波動率通常會快速回落,即所謂的IV Crush。即使方向判斷正確,買入期權也仍可能產生虧損。
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閱相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。








