


財報前瞻 | 股價能否衝擊新高?Meta Q3業績重磅來襲!Muse商業化或成股價反攻關鍵


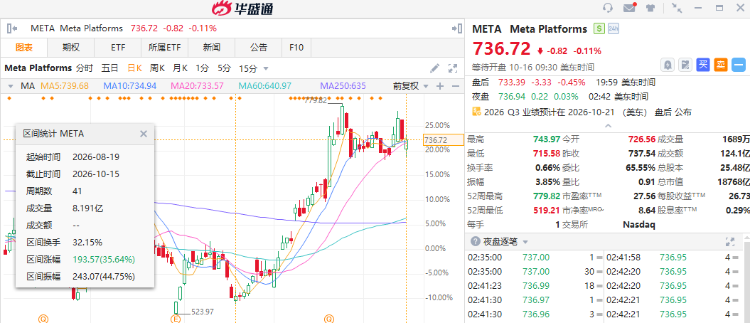
華盛資訊10月16日訊,Meta Platforms將於10月21日(週三)美股盤後公佈2026年第三季度業績,隨着AI智能體Muse爆紅,Meta自8月19日低點以來累升近36%,市值一度重返2萬億美元,聚焦本次財報,市場將對Meta AI商業化前景的關注持續升溫。
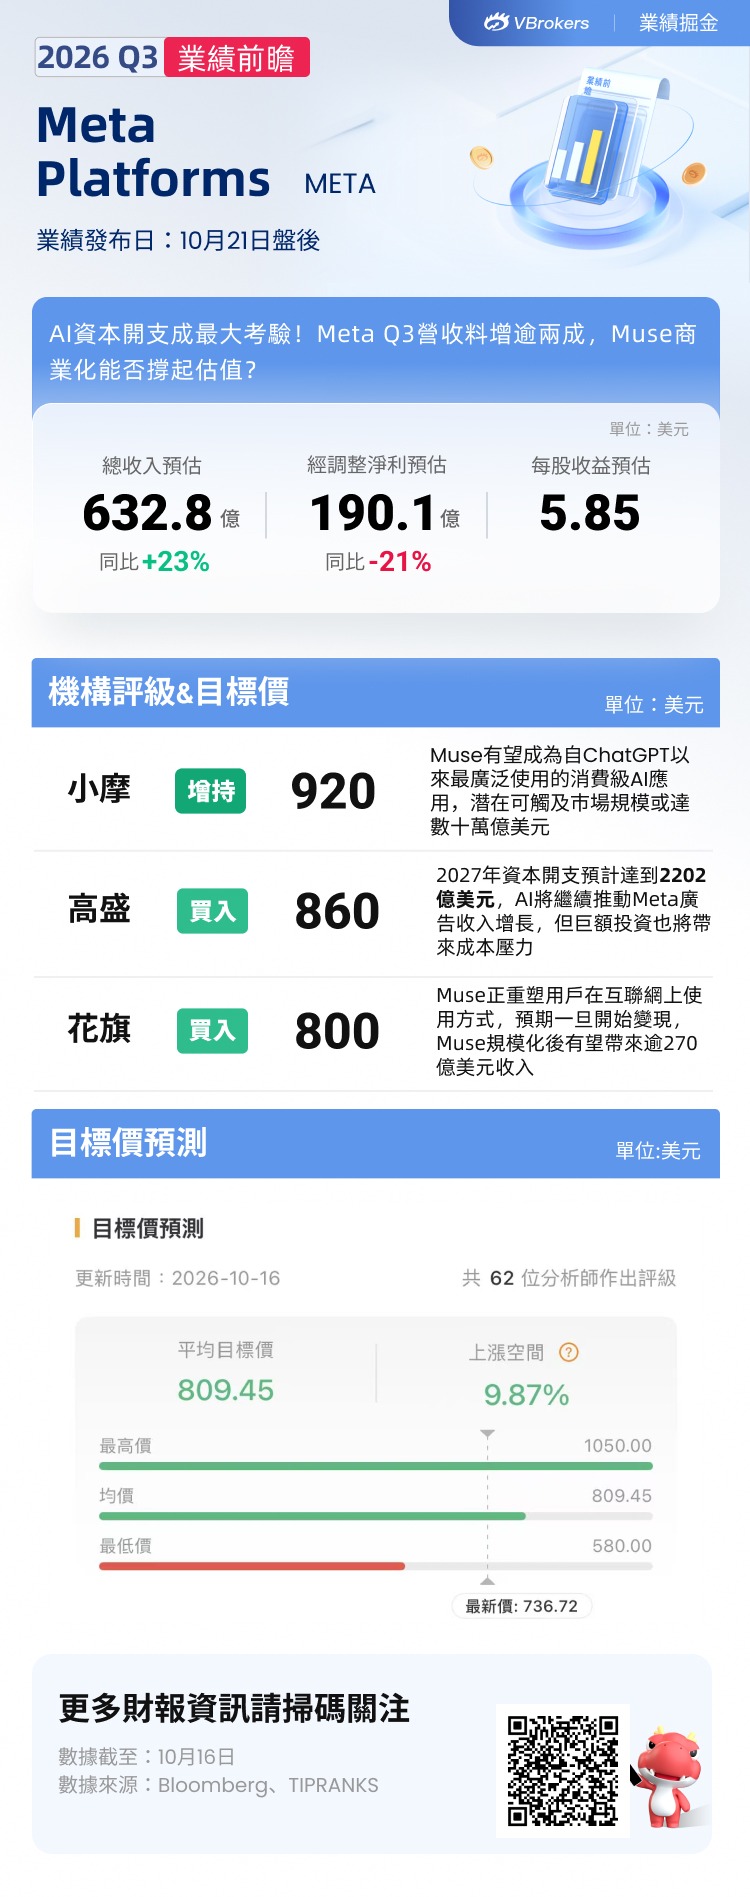
Meta此前給出的Q3營收指引爲610億至640億美元,根據彭博最新Q3預期:
- 營收預計達632.8億美元,同比增長23%;
- 調整後淨利潤190.1億美元,同比減少21%;
- 調整後每股收益預計爲5.85美元;
隨着Muse熱潮持續升溫,Meta股價自8月低點以來強勢反彈,本次財報能否爲股價衝擊新高帶來關鍵催化? 發仔將帶來最新大行觀點及研判:
Muse引爆AI行情!Meta近期有哪些關鍵催化?
- 小摩:Muse潛在可觸及市場規模或達數十萬億美元!
如果說今年上半年Meta的核心增長邏輯仍是AI賦能廣告,進入第三季度,公司開始嘗試在廣告業務之外,建立新的AI商業化增長引擎。9月8日,Meta正式推出個人AI智能體Muse。對此,市場反應相當熱烈!Meta於整個九月累升近27%,創下2022年11月以來最佳月度表現。
數據顯示,截至9月30日,Muse推出約三週便突破500萬次累計下載量。小摩指出,Muse有望成爲自ChatGPT以來最廣泛使用的消費級AI應用,潛在可觸及市場規模或達數十萬億美元。
- Meta發佈美國最強開源大模型!
除此之外,Meta圍繞AI又有一項重要進展:10月15日,Meta發佈“美國最強開源大模型”Muse Spark Open。該模型總參數量達8160億,支持100萬Token上下文窗口,主攻編程與智能體任務。
根據Meta自己公佈的測試結果,與市場上前沿開源模型進行比較,Muse Spark Open在工作流程、工具調用、知識推理、知識可靠性,以及複雜視覺推理和圖像事實問答這6項測試中排名第一。
廣告、Muse與資本開支三大看點!哪些數據將左右Meta表現?
對於Meta本次財報,多家大行已提前作出研判:核心廣告業務有望延續強勁增長,Muse打開長期收入空間,但基礎設施建設及AI運營成本的上升,可能繼續壓制盈利能力。具體而言,三大業務方向值得關注:
- 廣告增長還能持續多久?機構預計Q3核心廣告收入同比增長25%
廣告業務仍是Meta當前最重要的收入支柱,也是公司持續投入AI基礎設施的資金來源。Meta管理層此前披露,其AI驅動的廣告解決方案年化收入規模已超過750億美元,使用生成式AI廣告創意工具的小企業數量則超過900萬家。此外,廣告排序模型的優化推動Facebook廣告點擊量提升8.3%,轉化量提高15.7%,顯示AI投入已經開始對核心廣告業務產生實際貢獻。
對此,有機構認爲,Meta第三季度核心廣告收入同比增長25%。高盛同步看好,稱Meta有望持續受益於AI驅動的行業長期增長趨勢,推動核心廣告收入增速保持在行業平均水平之上。
本次財報除了關注廣告收入規模,還需要留意廣告展示量和平均價格能否繼續同步增長,以及WhatsApp、Messenger等商業消息服務能否提供更多增量收入。
- Muse能否成爲第二增長引擎?花旗預計2030年收入或超270億美元
相較於已經建立成熟商業模式的廣告業務,Muse無疑是Meta目前最具想象空間的新業務。花旗預計,到2030年,Muse有望爲Meta貢獻超過270億美元收入。該行認爲,個人AI智能體未來可能成爲用戶進入互聯網的重要入口,並通過訂閱及交易相關服務建立新的商業模式。
但大摩則對Muse的商業化時間表更加謹慎。大摩認爲,Muse當前的重點仍應是擴大用戶規模、提高使用頻率,而非急於實現盈利。 訂閱收入短期貢獻可能有限,交易相關商業模式預計要到2027至2028年纔有望逐步形成規模。
與此同時,亞馬遜等平臺對Muse訪問權限的限制,也使智能體交易商業模式面臨更多不確定性。由於Muse直到9月才正式推出,而Wonder系列模型更是在第三季度結束後發佈,其對本季度業績的直接貢獻預計仍然有限。市場更關注管理層會否披露Muse用戶規模、使用頻率、付費轉化及未來商業化時間表。
- AI越投越多!2027年資本開支或達2500億美元
資本開支可能是Meta本次財報最重要的變量。回顧第二季度,Meta公司將全年資本開支指引區間收窄並上調下限,由此前的1250億至1450億美元調整爲1300億至1450億美元。隨着今年接近尾聲,市場除了關注Meta會否進一步上調全年資本開支指引,也開始將目光轉向2027年的AI投資規模。
富國銀行則預計,Meta在2027年的資本開支或進一步攀升至約2500億美元,運營費用預計達2100億至2150億美元,高於當時市場約2020億美元的預期。該行認爲,隨着AI基礎設施投入持續增加,而Muse商業化收入尚未充分兌現,2027年可能成爲Meta新一輪投資週期中的盈利低谷。
對於Meta而言,核心廣告業務仍具備較強的現金創造能力,但隨着AI投入規模不斷擴大,市場正更加關注這些投資能否帶來可衡量的回報。
機構觀點速覽!小摩上看Meta至920美元,高盛稱廣告收入將繼續增長
- 小摩:上調Meta目標價至920美元,重申“增持”評級
摩根大通發表報告指,Muse勢頭持續增強,重申Meta“增持”評級,並將目標價由820美元上調至920美元。該行指出,隨着數以千萬、甚至數以億計企業在Muse上擁有自身代理,互動將更多透過代理對代理進行,Meta可按抽成或佣金模式變現,類似現時廣告變現方式。
- 高盛:AI將繼續推動Meta廣告收入增長,但鉅額投資也將帶來成本壓力
高盛將Meta目標價從725美元上調至860美元,維持“買入”評級。該行預計,Meta第三季度營收同比增長24.3%,2027年營收達3126.23億美元。2027年資本開支預計達到2202.15億美元,同比增長54.1%,較市場共識高13.1%。高盛認爲,AI將繼續推動Meta廣告收入增長,但鉅額投資也將帶來成本壓力。
- 花旗:重申Meta爲互聯網首選股,目標價800美元
花旗指出,Muse正重塑用戶在互聯網上瀏覽、搜尋、比較及交易的方式,通過爲用戶節省時間及金錢並提升生產力,逐步成爲用戶日常使用工具。預期一旦開始變現,估計Muse對在線交易總額(TTV)將貢獻約1,680億美元,按5%佣金率計首年交易收入達約80億美元。花旗維持Meta爲互聯網板塊首選,重申“買入”評級及目標價800美元。
- Truist:上調Meta目標價至華爾街最高的1000美元,看好Muse強勁勢頭
Truist Securities將Meta Platforms的目標價從763美元上調至1000美元,與富國銀行並列華爾街最高,維持“買入”評級,理由是該公司旗下Muse AI智能體的早期應用勢頭強勁。
分析師在遠期預測中新增了Muse的業績貢獻,基準情景下預計到2030年Muse將帶來285億美元的增量收入。他預計Meta Platforms第三季度營收將達到639億美元,同比增長25%,處於管理層610億至640億美元指引區間的高端,也略高於市場普遍預期的633億美元。
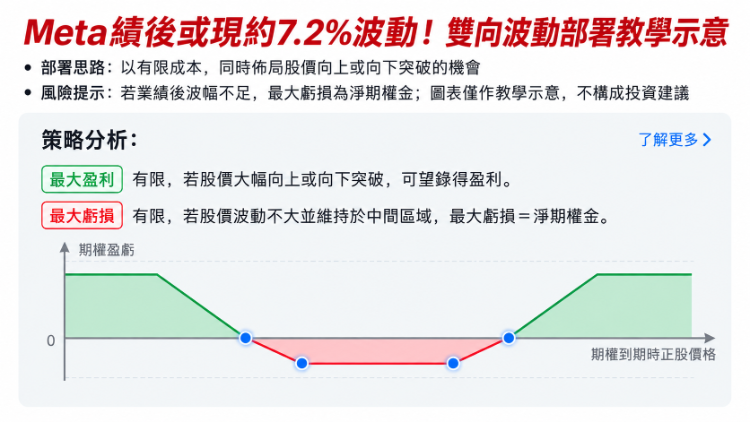
Meta績後或現±7.2%波動!押注大波動可關注反向鐵鷹期權策略
據期權市場定價,Meta本次財報前後股價預期波幅約7.2%。考慮到Meta過去四次財報後股價均出現較大幅度波動,投資者可關注反向鐵鷹策略,以較低成本佈局雙向波動,無需提前判斷股價漲跌方向。具體而言:
- 同時:買入META 261023 P 690 +賣出META 261023 P 680 ;買入META 261023 C 780 +賣出META 261023 C 790
- 策略目的:押注財報後股價出現超預期的大幅波動,無論上漲或下跌均有獲利機會;若波幅不足,可能因時間價值損耗及隱含波動率回落而虧損,最大虧損爲支付的全部權利金。
風險提示
- 以上期權示例僅作爲策略邏輯推演,不構成投資建議。投資者應根據自身風險承受能力審慎決策,獨立承擔交易風險。
- 期權交易存在時間價值損耗、隱含波動率大幅波動及流動性風險,極端行情下可能出現買賣價差擴大、平倉困難的情況。
- 財報、重大消息等事件可能引發標的價格跳空,導致策略直接觸及虧損區間。
相關投資標的
Meta即將迎來Q3財報,其廣告收入、Muse用戶進展和資本開支指引可能成爲影響股價表現的重要因素。除了Meta正股,還可關注下列相關ETF:
代碼 | 標的名稱 | 入選理由 |
$MAGS | Roundhill Magnificent Seven ETF | 覆蓋美股“七巨頭” |
$METU 、 $METG | 兩倍做多Meta ETF | 槓桿做多Meta,放大上漲收益 |
$METD | 一倍做空Meta ETF | 捕捉下跌機會 |
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閱相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。








