


標普500指數能否邁向8000點,取決於第三季企業能否交出“非常、非常強勁”的業績


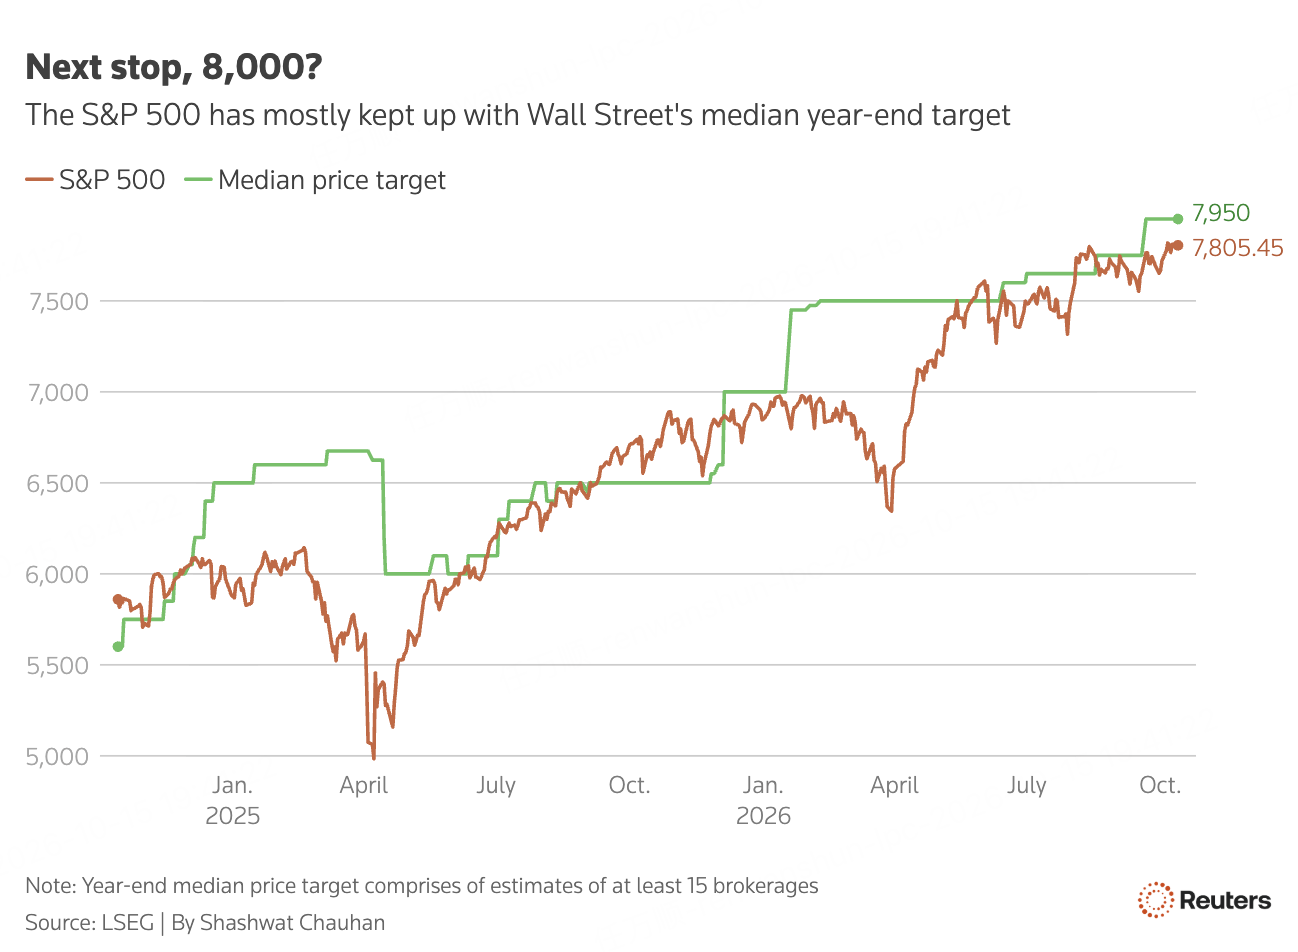
自盛夏以來的反彈行情啓動後,標普500指數 (.SPX) 一直距離8000點大關僅一步之遙。然而,儘管市場對第三季度企業盈利的預期強勁,許多分析師和投資組合經理仍懷疑,這一美國大盤股指數能否突破最後的關口並站上8000點。
自7月上一輪財報季以來,油價已從每桶84美元上漲至105美元以上,美國10年期國債收益率也升至2002年以來的最高水平。油價上漲和收益率走高通常不利於股市,而11月的美國中期選舉又帶來了另一層不確定性。
此外,今年以來一直是市場和經濟中最強勁推動因素的人工智能熱潮,最近也再次引發了一系列疑問。這些因素疊加在一起,可能令許多投資者失望。
巴克萊私人銀行首席市場策略師朱利安·拉法格(Julien Lafargue)表示:“僅僅表現良好已經不夠了。你必須看到非常、非常強勁的業績。”
他表示:“投資者可能會覺得,謹慎的做法是先獲利了結一部分,等中期選舉結果出爐後,再重新審視自己的投資組合敞口。”
上週,三星電子發佈了一份強勁的業績報告,但市場反應卻相當冷淡,這便是投資者預期門檻已經提高的一個跡象。三星電子股票代碼爲 (005930.KS)。
這家存儲芯片製造商預計,季度營業利潤將超過800億美元,這將是科技公司首次達到這一水平,但投資者對此反應平淡。儘管三星股價今年幾乎翻了一番,目前仍較6月高點低近40%。
全球最大的先進芯片製造商臺積電(TSMC)則因宏觀經濟不確定性,對2027年前景發出了謹慎信號。此前,在人工智能需求強勁的推動下,該公司連續第六個季度創下季度利潤紀錄,原本釋放了相當樂觀的前景,但這一謹慎表態削弱了市場的樂觀情緒。
自三星公佈亮眼業績以來,費城證券交易所半導體指數 (.SOX) 已連續多個交易日下跌。與此同時,由銀行業績領銜的美國財報季開局表現平平,進一步加劇了市場擔憂。
銀行對人工智能融資業務的敞口,也使其容易受到市場對該行業情緒惡化的衝擊。如果投資活動降溫,市場可能會開始質疑借款人的信用質量,並使貸款機構面臨潛在損失。
投資者的謹慎態度已經反映在持倉佈局上。加拿大皇家銀行資本市場(RBC Capital Markets)將美國科技股的配置評級下調至“市場權重”,並轉向醫療保健板塊。與此同時,花旗集團取消了對美國股票的“增持”評級,稱其指標已達到歷史上通常出現在市場頂部的水平。
今年以來,標普500指數已上漲13%。
兩個截然不同的市場
倫敦證券交易所集團(LSEG)盈利與股票研究主管塔金德·迪隆(Tajinder Dhillon)表示,預計標普500指數成分股第三季度盈利將同比增長30.6%。然而,這一增長在很大程度上依賴於少數幾家公司。
滙豐估計,如果剔除“科技七巨頭”、科技公司和能源公司,標普500指數其餘成分股的盈利預計僅同比增長5%,低於上一季度的14%。
推動標普500指數不斷創下歷史新高的,正是那些超大型市值公司和人工智能領域的贏家;但與此同時,這也使該指數高度暴露於這些公司可能出現的任何業績失誤之中。如果其中一家市場領軍企業的業績不及預期,其影響可能會波及整個標普500指數,而數十家規模較小的成分股即使業績強勁,也很難抵消這種衝擊。
Check Capital Management高級投資主管艾倫·埃布賴特(Alan Ebright)表示:“深入剖析之後,你會發現,這就像是兩個截然不同的市場。”
這種分化在市場廣度指標上同樣十分明顯。路透社對LSEG數據的分析顯示,儘管標普500指數接近歷史高位,但其62%的成分股交易價格仍低於各自的50日移動平均線,而這一指標通常用於衡量短期市場動能。
嘉信理財金融研究中心宏觀研究與策略主管凱文·戈登(Kevin Gordon)表示:“超大型市值股票幫助標普500指數維持了一種表面平靜的假象。”
收益率上升也打擊了對利率敏感的行業。隨着美國國債能夠提供收益、且不必承擔股票投資風險,住房、公用事業以及股息類股票等板塊表現落後。
不過,並非所有人都持悲觀看法。一些人士認爲,當前牛市仍有進一步上漲的空間,而收益率走高只是一場考驗,到目前爲止,股市已經經受住了這一考驗。
富蘭克林鄧普頓經濟與市場策略主管傑弗裏·舒爾茨(Jeffrey Schulze)表示:“經濟擴張以及伴隨經濟擴張而來的牛市,並不會按照某個固定的時間表自動結束。”







