


港股Q4能否打響“翻身仗”?北水持續掃貨,科指擴容前或成佈局良機,機構看多恒指至2.9萬點!


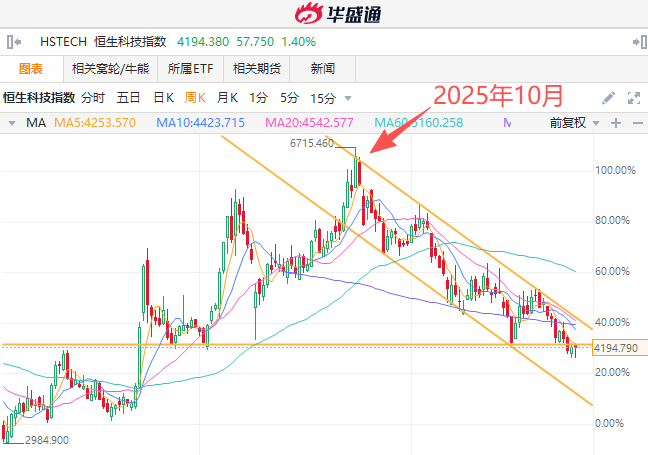
華盛資訊10月14日消息,進入2026年最後一個季度,港股市場仍未擺脫震盪下行格局。自2025年10月高點以來,恒生科技指數持續承壓,此自高點6715點一路回調至現在的4100點附近。爲何港股走勢持續疲軟?發仔帶來最新機構研判:
具體來看,海外市場利空不斷:中東地緣局勢持續緊張、油價高企以及美債收益率持續攀升,美聯儲加息預期升溫。作爲對外圍流動性變化較爲敏感的市場,港股持續受到高利率及資金分流壓力,疊加內需復甦偏弱,科技股估值進一步承壓。
此外,中金認爲,除了上述外因,居民信用週期走弱也是重要原因。數據顯示,恒生科技指數超過70%的權重集中在互聯網、電動車、電商及消費電子等與居民消費密切相關的領域。隨着內需復甦放緩、居民信用脈衝持續走弱,相關企業的盈利增長受到拖累。
不過,市場持續調整之際,積極信號也在浮現!北水持續逆勢掃貨、科指估值持續回落、以及科指還將在12月迎來重大改革。多重催化之下,港股Q4能否迎來反攻時刻?哪些方向值得投資者重點關注?
南向資金逆勢“抄底”!單月掃貨逾600億港元,港股流動性迎轉機?
數據顯示,南向資金近年來持續成爲港股重要增量資金。2021年至2023年,南向資金年度淨流入規模維持在3000億港元以上;2024年進一步升至8079億港元,2025年更創紀錄達到1.4萬億港元。
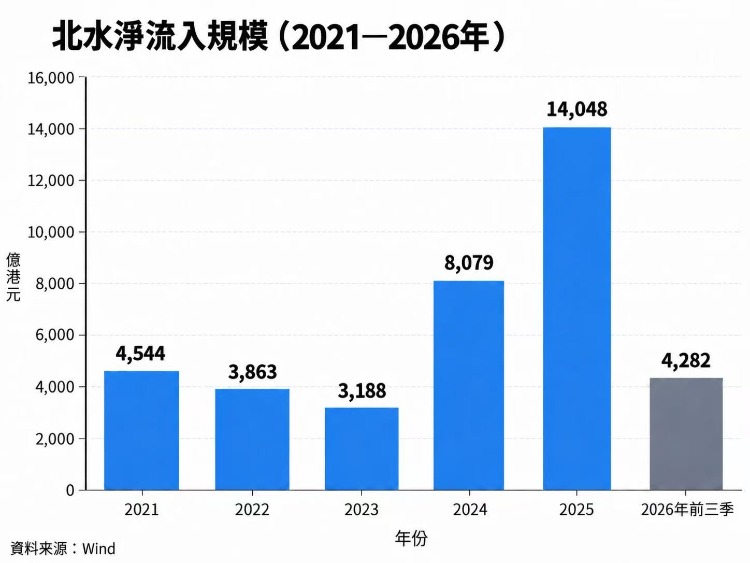
今年前三季度,南向資金今年以來累計淨流入4282.03億港元。從月度流入金額來看,除5月出現小幅淨流出外,其他月份南向資金均保持淨流入,其中2月淨流入金額超900億港元。
其中,儘管9月港股整體表現疲弱,但內地資金的買入熱情並未減退!數據顯示,9月南向資金累計淨買入607.76億港元,較8月的103.79億港元明顯增加。科技股單月吸引約226億港元資金流入,在科指持續下探之際,南向資金反而加快佈局。進入10月後,這一趨勢仍有延續跡象。國慶假期後港股通恢復交易首日,南向資金便淨買入約65億港元。
與此同時,香港資本市場互聯互通機制也有望進一步完善。香港特區政府於9月公佈的《施政報告》提出,正籌備將人民幣櫃檯納入港股通,並鼓勵更多上市公司增設人民幣櫃檯。隨着相關機制逐步推進,內地投資者未來有望通過港股通直接以人民幣買賣符合條件的港股,爲跨境投資提供更多便利。
港股估值跌至歷史低位!Q4或迎“業績+估值”雙擊
除了南向資金持續加倉,港股估值回落與企業盈利預期改善,也成爲機構關注後市的重要原因。中信證券此前報告顯示,恒生指數動態市盈率已回落至10.0倍,處於歷史29%分位;恒生科技指數動態市盈率更是降至14.6倍,歷史分位僅7%,接近2025年4月初關稅衝擊時期的估值低點。
值得注意的是,與股價持續回調形成反差的,是港股主要指數的盈利預期正在企穩回升。該機構指出,自9月以來,港股主要指數的盈利增速預期開始上修。其中,恒生綜指2026年盈利增速預期上修0.9個百分點至11.0%,恒生指數同期盈利增速預期亦上修0.6個百分點至7.9%。
該行認爲,隨着港股持續調整、估值逐步回落,當前配置性價比開始顯現。若後續內地房地產新政能夠帶動居民財富效應改善、內需逐步復甦,港股四季度有望迎來“業績+估值”雙擊行情。
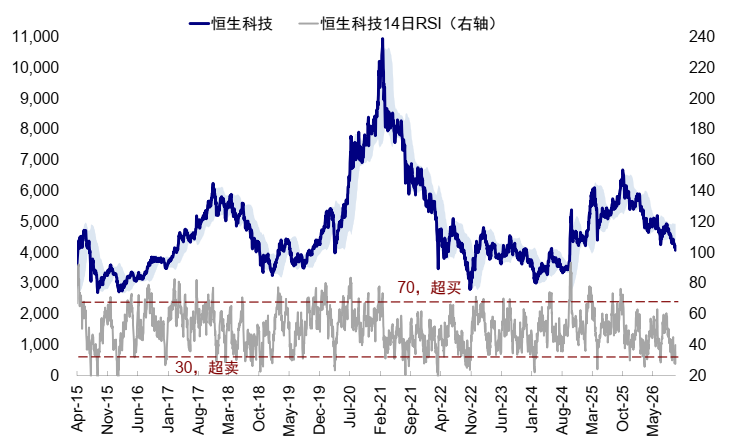
與此同時,中金也指出,經歷持續回調後,科指已再次出現多個短期底部信號。具體而言,恆科14日相對強弱指數(RSI)一度跌至27.7的技術性超賣水平,12個月動態市盈率回落至約14.2倍,爲2024年“924”行情以來的低位;股權風險溢價則升至2.9%,接近今年6月底3%的階段高位。疊加近期南向資金加速流入,該機構認爲,恆科的潛在投資回報空間已具備吸引力。
恆科迎重大改革!12月將擴容至50只,AI及機器人或成新焦點
除了估值與資金面的變化,港股科技板塊在今年四季度還將迎來一項重大調整!10月7日,恒生指數公司宣佈對恒生科技指數編算方法進行修訂,將指數成份股數量由30只擴大至50只,並調整科技主題分類及成份股篩選機制。根據新方案,未來50只成份股中,40只將依據市值排名選取,其餘10只則根據過去12個月收入增長表現篩選,爲具備較高成長潛力的科技企業提供新的入選機會。
與此同時,指數的科技主題覆蓋範圍也將進一步擴大,涵蓋以下六大領域:數碼平臺及解決方案、人工智能、先進硬件、機器人及自動化、雲端以及前沿科技。這意味着,港股科技指數未來將不再侷限於傳統互聯網平臺、電子商務及消費電子等領域,而是更廣泛地覆蓋AI、先進製造、機器人等新興科技產業。
對此,華泰證券對擬納入個股做出了預測:
①市值組預計新增10只:希音-W、寧德時代、建滔積層板、京東物流、萬國數據-SW、ASM 太平洋、壁仞科技、瑞聲科技、優必選、晶泰控股;
②增長組預計新增10只:匯聚科技、英諾賽科、雲知聲、禾賽-W、金山雲、東方甄選、速騰聚創、匯量科技、海致科技集團等。
據恒生指數公司的模擬測算,修訂後原有30只成份股仍將佔據約90%的指數權重,新增20只成份股合計佔比約10%。對於潛在新入選企業而言,納入恒生科技指數也意味着有機會獲得更多被動型基金的配置關注。 但短期資金流向仍取決於最終入選名單及相關基金的調倉安排。
值得一提的是,恒生科技指數截至9月底已有約371億美元的相關追蹤資產規模,指數改革可能牽動相關ETF及指數基金的持倉調整。按照目前安排,新一輪恆科成份股調整結果將於11月20日公佈,12月7日正式生效。隨着年底指數調整窗口臨近,潛在入選科指的個股,或成爲四季度科技板塊值得關注的催化之一。
多家大行看好港股!機構看高恒指至29000點
- 滙豐、渣打:港股仍具吸引力,看高恒指最高至2.9萬點
隨着港股估值逐步回落,多家大行也陸續發佈第四季度投資展望。滙豐表示,香港股票受惠於資金流入、房地產市場活動改善及政策支持,仍具備投資吸引力。該行在《2026年第四季投資展望》中維持對全球股票偏高配置,並將香港列爲偏好的市場之一。滙豐認爲,隨着AI逐步由技術創新走向商業化變現,相關投資機會也有望從少數大型科技企業,擴展至雲計算、半導體、AI賦能應用,以及更多具備盈利增長潛力的行業。
渣打銀行則在最新環球市場展望中,給予恒生指數未來12個月26000至27000點的基準目標區間。該行指出,若中國進一步加強人工智能產業政策支持,或在前沿大模型技術競爭中取得突破,同時國際油價回落至每桶70美元左右,恒指目標區間有機會進一步上移至28000至29000點。
- 中信證券:關注“先紅利、後成長”配置思路
中信證券同樣看好港股四季度潛在的盈利與估值修復行情,但在投資策略上建議保持耐心,採取“先紅利、後成長”的配置思路。該行認爲,在海外高利率環境下,銀行、電信及公用事業等紅利資產短期仍具備相對優勢;若10月成長與消費板塊繼續調整,且三季報能夠確認盈利拐點,臨近11月底MSCI季度調整窗口前,可能出現更好的成長板塊配置時機。
- 中金:關注年底經濟工作會議、三季度企業業績及國內AI模型技術突破事件
中金指出,港股要真正打開上行空間,仍有賴於居民信用週期修復、財政政策進一步發力,或科技產業出現類似此前DeepSeek突破的重要催化。政策方面,中金提到,近期財政部安排的5500億元地方政府債務結存限額,預計主要於11月至12月落地投放,有望帶動四季度財政脈衝小幅回升。不過,該行強調,若要推動居民信用週期持續改善,仍需要更多直接面向居民部門的政策支持。
此外,年底經濟工作會議、三季度企業業績,以及國內AI模型技術突破等事件,也將成爲港股四季度值得關注的催化窗口。
具體而言,港股哪些方向值得關注?
結合最新機構觀點,當前港股配置可重點關注高股息藍籌、互聯網及AI科技龍頭、創新藥等方向,同時藉助寬基ETF把握潛在的指數估值修復機會。
標的類型 | 代表標的 | 關注邏輯 |
核心寬基ETF | 盈富基金、南方恒生科技、恒生中國企業、南方兩倍做多恒指、南方兩倍做多恆科 | 覆蓋港股大盤、科技及中資藍籌,把握整體估值修復機會 |
高股息價值藍籌 | 中國移動、中國銀行、中國海洋石油、中國神華 | 經營及分紅相對穩定,兼具防禦屬性與估值修復潛力 |
互聯網及AI龍頭 | 騰訊控股、阿里巴巴-W、百度集團-W、智譜、MINIMAX-W | AI應用、雲計算及商業化進展有望成爲盈利增長的新動力 |
AI硬件 | 中芯國際、華虹宏力、建滔積層板、勝宏科技、中際旭創、長飛光纖光纜、劍橋科技 | 受益於科技產業升級及先進製造需求,關注AI硬件產業鏈景氣度 |
生物醫藥 | 信達生物、翰森製藥、中國生物製藥、金斯瑞生物科技 | 創新藥研發、商業化進展及海外授權合作帶來潛在催化 |
各位發友,你覺得港股Q4能否迎來反攻時刻?
歡迎在評論區聊聊~
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閱相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。








