AI在資金耗盡之前改變了世界的競賽


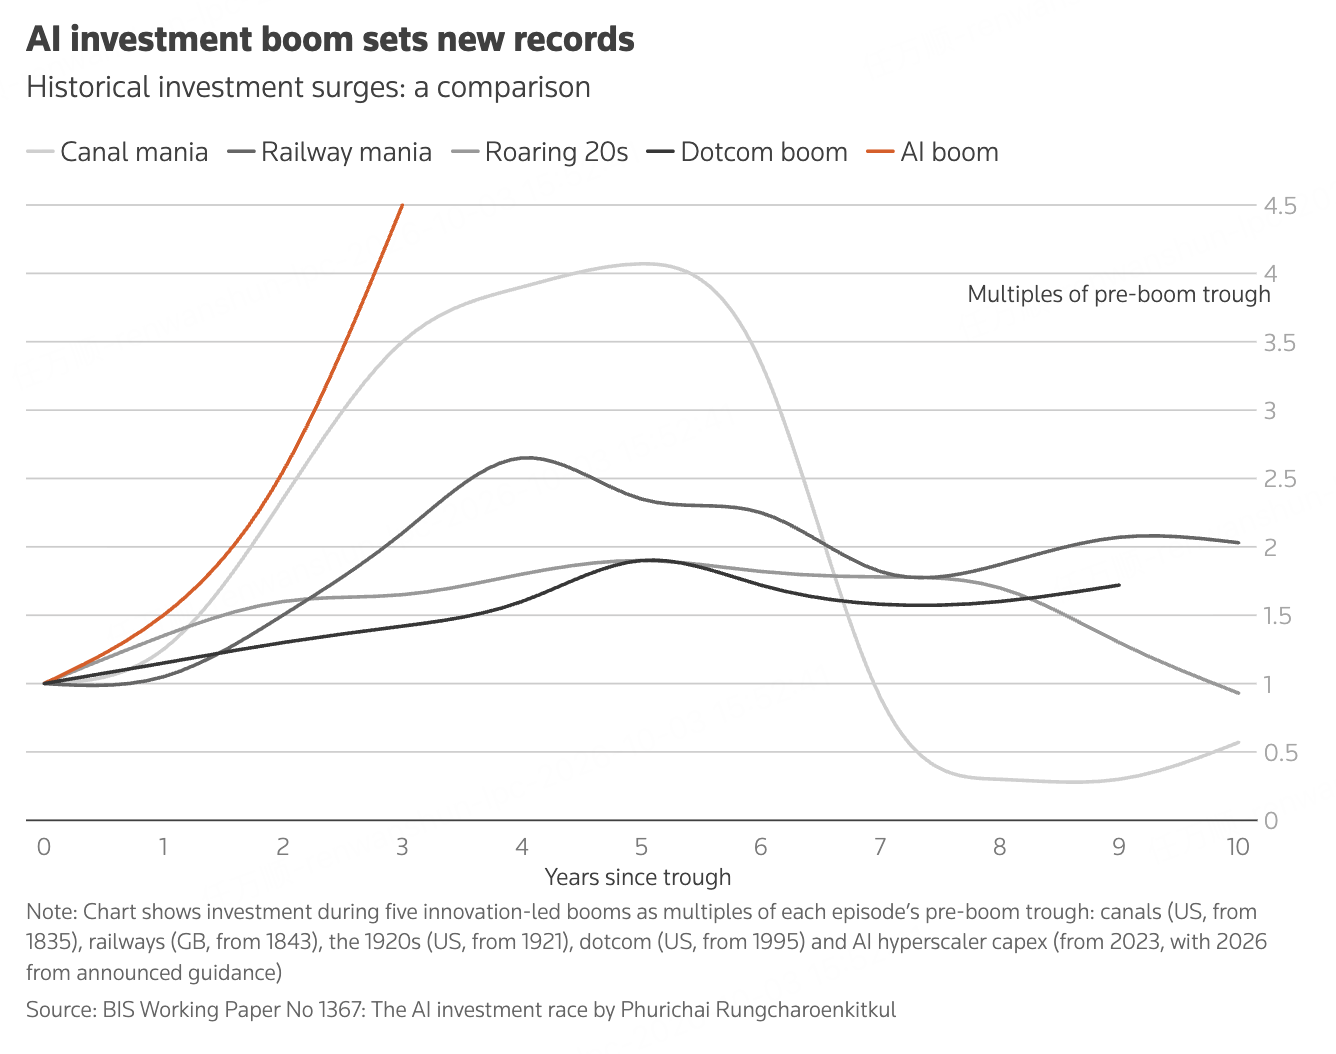
從未有任何一項新技術能夠像如今的人工智能(AI)一樣吸引如此鉅額的資金。其規模甚至超過了鐵路和互聯網兩場技術革命時期所吸納的資本。
據普華永道(PwC)的一項預測,僅數據中心一項,到2050年全球累計支出就可能超過30萬億美元,幾乎相當於美國未償還國債的總價值。PwC表示,即使考慮通脹因素,這一金額也“遠遠超過”鐵路熱潮或互聯網泡沫時期的相關支出。
與此同時,Anthropic只是AI競賽中的主要企業之一,卻計劃在未來幾年支出5180億美元。根據IPO招股書,這一數字超過其2025年營收的100倍。Anthropic的支持者表示,AI技術帶來的變革將超過蒸汽機的出現,以及由蒸汽機推動的工業化進程。
然而,經濟學家表示,在AI企業令人眼花繚亂的預測、鉅額支出以及高得驚人的估值背後,隱藏着一些關鍵假設:AI將帶來廣泛而巨大的生產率提升,並最終產生鉅額利潤。但到目前爲止,幾乎沒有足夠的證據——歷史上也缺乏足夠的先例——能夠確信這些預期一定能夠實現。
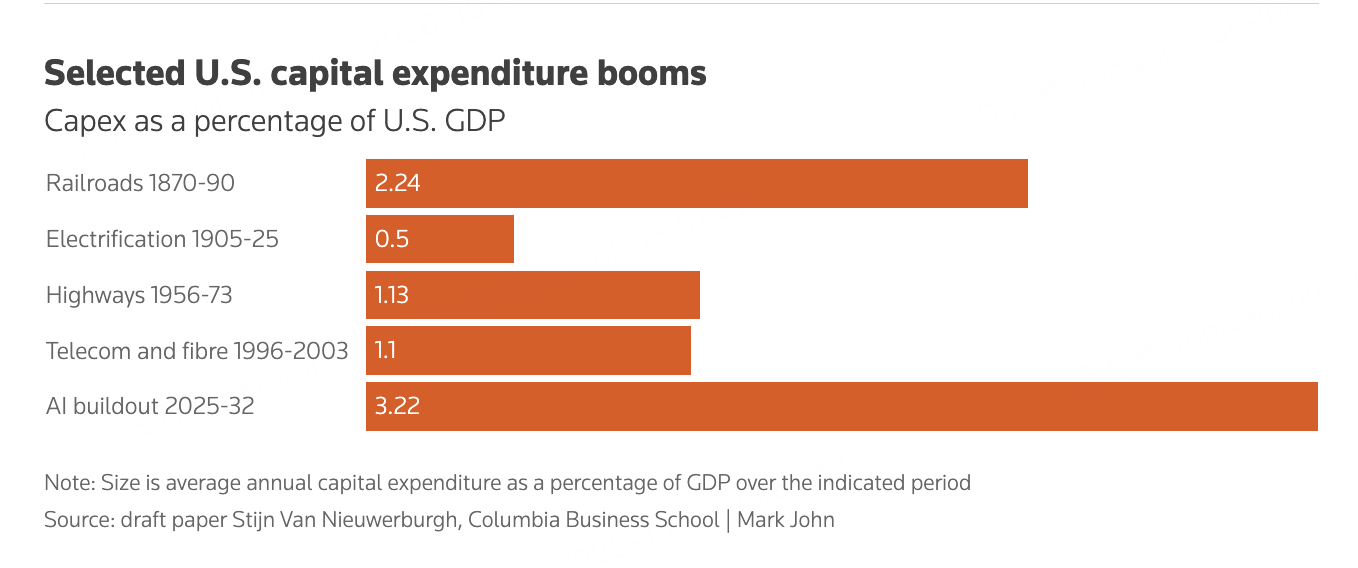
生產率提升“仍然難以實現”
摩根大通今年8月表示,在引領全球AI競賽的美國,廣泛性的生產率提升“仍然難以實現”,這也引發了人們對於AI估值能否持續的疑問。
貝恩公司(Bain & Company)的一項研究表示,僅依靠現有市場所帶來的生產率提升,不足以證明當前的鉅額支出是合理的,“必須出現全新的市場才能彌補資金缺口”。這些新市場可能包括利用AI控制的機器人,以及開發用於電池和半導體的新材料。
貝恩表示,美國的超大規模雲服務商(hyperscalers)——包括谷歌、亞馬遜和微軟等在全球鋪設基礎設施的公司——以及AI競賽中的其他企業,需要在未來五年創造超過4.2萬億美元的新收入,才能爲這輪基礎設施建設提供資金。
該研究上月發佈時指出:“問題在於,這些應用能否及時出現併爲這項支出買單。”
幾乎沒有人懷疑AI具有改變一切的潛力,從辦公室裏的工作方式到科研實驗室,都可能發生變化。就像過去的技術革命曾經把旅行時間從幾天縮短到幾小時,或者讓整個世界只需敲擊幾下鍵盤便連接起來一樣。
但更加不變的,是確保投資回報的數學邏輯,以及償還貸款的時間期限。這意味着,經濟學家必須進一步研究,除了投資週期的漲跌之外,這些因素將對全球經濟產生怎樣的影響。
摩根大通寫道:“歷史先例表明,由技術驅動的繁榮往往會在基礎設施擴張無法繼續產生足夠回報時結束。”
以英偉達(Nvidia)爲例,這家美國公司其芯片是AI革命的支柱。摩根大通估算,要證明英偉達目前的估值合理,未來10年美國生產率每年需要提升3%至5%。
這將明顯高於美國國會預算辦公室(CBO)對同期美國年均生產率增長1.75%的基準預期。
僅就美國而言——根據一些估算,美國約佔全球AI投資總額的四分之三——哥倫比亞商學院經濟學家Stijn Van Nieuwerburgh表示,2025年至2032年,美國AI領域的投資規模可能高達約9萬億美元,相當於每年支出美國GDP的3.2%。
他估算,到2032年,美國AI產業每年需要創造約3.55萬億美元的收入,才能獲得10%的投資回報率。
而目前,它創造的收入只是這一數字的一小部分。
AI基礎設施的大量債務融資採取了槓桿化結構,這也意味着,“因此,需求出現相對溫和的惡化、項目延期或資產價值下降,都可能造成規模大得多的損失”,他在一份於10月修訂的會議論文中寫道。
AI與“奇蹟誕生的速度”
這些令人眼花繚亂的數字,並沒有阻止美國AI企業高管以一種近乎超凡脫俗的熱忱談論正在發生的變化。
Anthropic首席執行官Dario Amodei曾表示,AI的未來可能會成爲“一種超越性的美”。
而OpenAI首席執行官Sam Altman則表示,隨着模型學會自我改進並加速突破,“新奇蹟誕生的速度將會非常驚人”。
谷歌DeepMind首席戰略官Jasjeet Sekhon在今年8月於加州大學伯克利分校舉行的一次峯會上表示,這種被稱爲“遞歸式自我改進”(recursive self-improvement)的自我學習能力,是“投資論點的關鍵組成部分”。
他表示,如果這種能力能夠實現,就可能帶來前所未有的生產率提升。
遞歸式自我改進雖然有可能帶來AI能力的指數級進步,但同時也引發了人們對於人類生存風險的擔憂。
然而,生產率變化的速度最終仍可能落後於企業財務部門所需要的時間表。
英國劍橋大學經濟學家Diane Coyle表示,過去革命性技術對生產率產生的影響,通常需要大約10年至50年才能逐步體現出來。
Anthropic的經濟學團隊針對AI在2030年每年能夠額外帶來多少經濟增長進行了多種情景建模。
在假設沒有AI的情況下經濟增長基準爲2%的前提下,該模型顯示:
在AI影響較爲有限的情景下,經濟增長率將達到2.4%;
在AI產生重大影響的情景下,經濟增長率將達到5.4%;
在極端情景下,經濟增長率將達到15.4%。
報告稱,更高的經濟增長意味着更多就業崗位消失,但並未爲上述任何一種結果賦予發生概率。
Amodei去年曾預測,AI可能在五年內消滅一半的初級白領工作崗位。
不過,目前一些研究人員表示,AI似乎主要產生了一個影響:讓那些尋找辦公室工作的人更難找到工作。
美國和英國的多項研究均指出,在那些AI擅長執行相關任務的白領崗位中,職業生涯早期的招聘速度正在放緩,儘管整體就業市場依然保持強勁。
斯坦福大學的研究人員今年8月表示,在會計師、律師助理等容易受到AI影響的行業中,22歲至25歲勞動者的就業率,比清潔工和建築工人等AI難以複製其工作內容的職業低19%。
然而,即使AI所承諾的變革所需時間比圍繞AI企業的各種數字所暗示的更長,真正的經濟利益仍然應該會留下來。
就像1873年的恐慌導致鐵路大亨破產之後,火車依然繼續運行;20世紀90年代互聯網泡沫破裂之後,互聯網也並沒有關閉。
“在試圖理解這一問題時,歷史是我們的朋友,”Coyle說。
“只要最終留下了支持未來所有生產率效應所需要的基礎設施,那就沒有問題。”