期權大單 | 美光績前突現1.21億美元跨期CALL價差,資金押注漲幅受限;Meta現2446萬美元長期PUT大單,防範中長期回撤


一、市場概覽(9月29日)
美國長期國債收益率持續攀升至數十年高位,疊加油價走弱及美聯儲政策路徑不確定性,市場風險偏好受到壓制。30年期美債收益率盤中最高升至5.619%,創2002年6月以來新高;10年期美債收益率升至5.293%,逼近2007年6月以來高位。
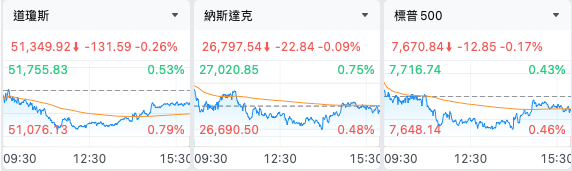
儘管盤中“鴿派”聲音一度緩和市場緊張情緒,美股跌幅有所收窄,但整體表現仍偏弱。截至收盤,道指跌0.26%,標普500指數跌0.17%,納指跌0.09%。
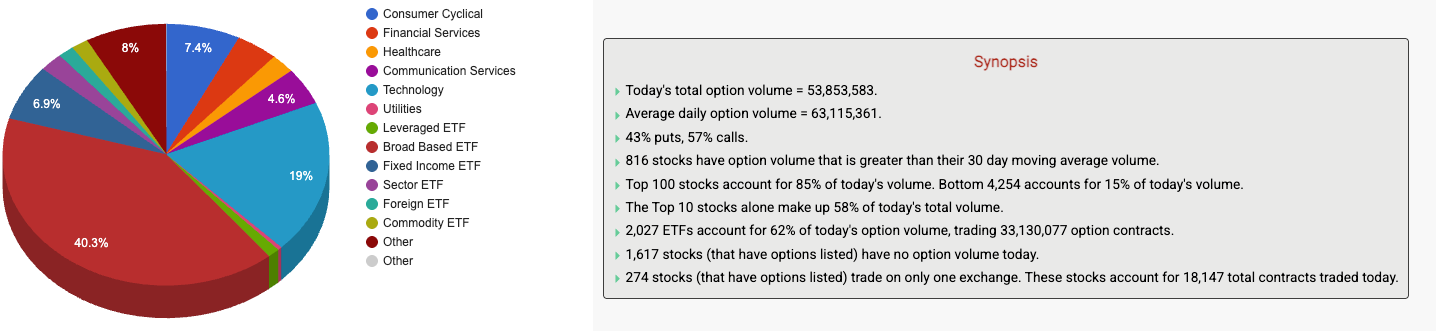
期權市場總成交量達53,853,583張合約,低於日均量63,115,361張。看漲期權佔比57%,高於看跌期權的43%。當日816只個股期權成交量超過其30日均量,Top100個股貢獻85%的成交量,其中Top10個股佔比達58%。
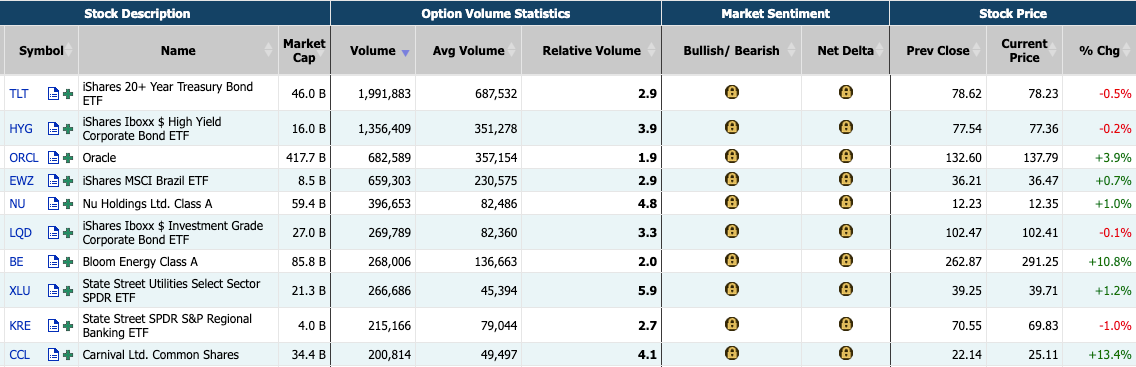
ETF方面,2,027只ETF合計貢獻62%的期權成交量,共交易33,130,077張合約。
二、期權成交總量TOP10
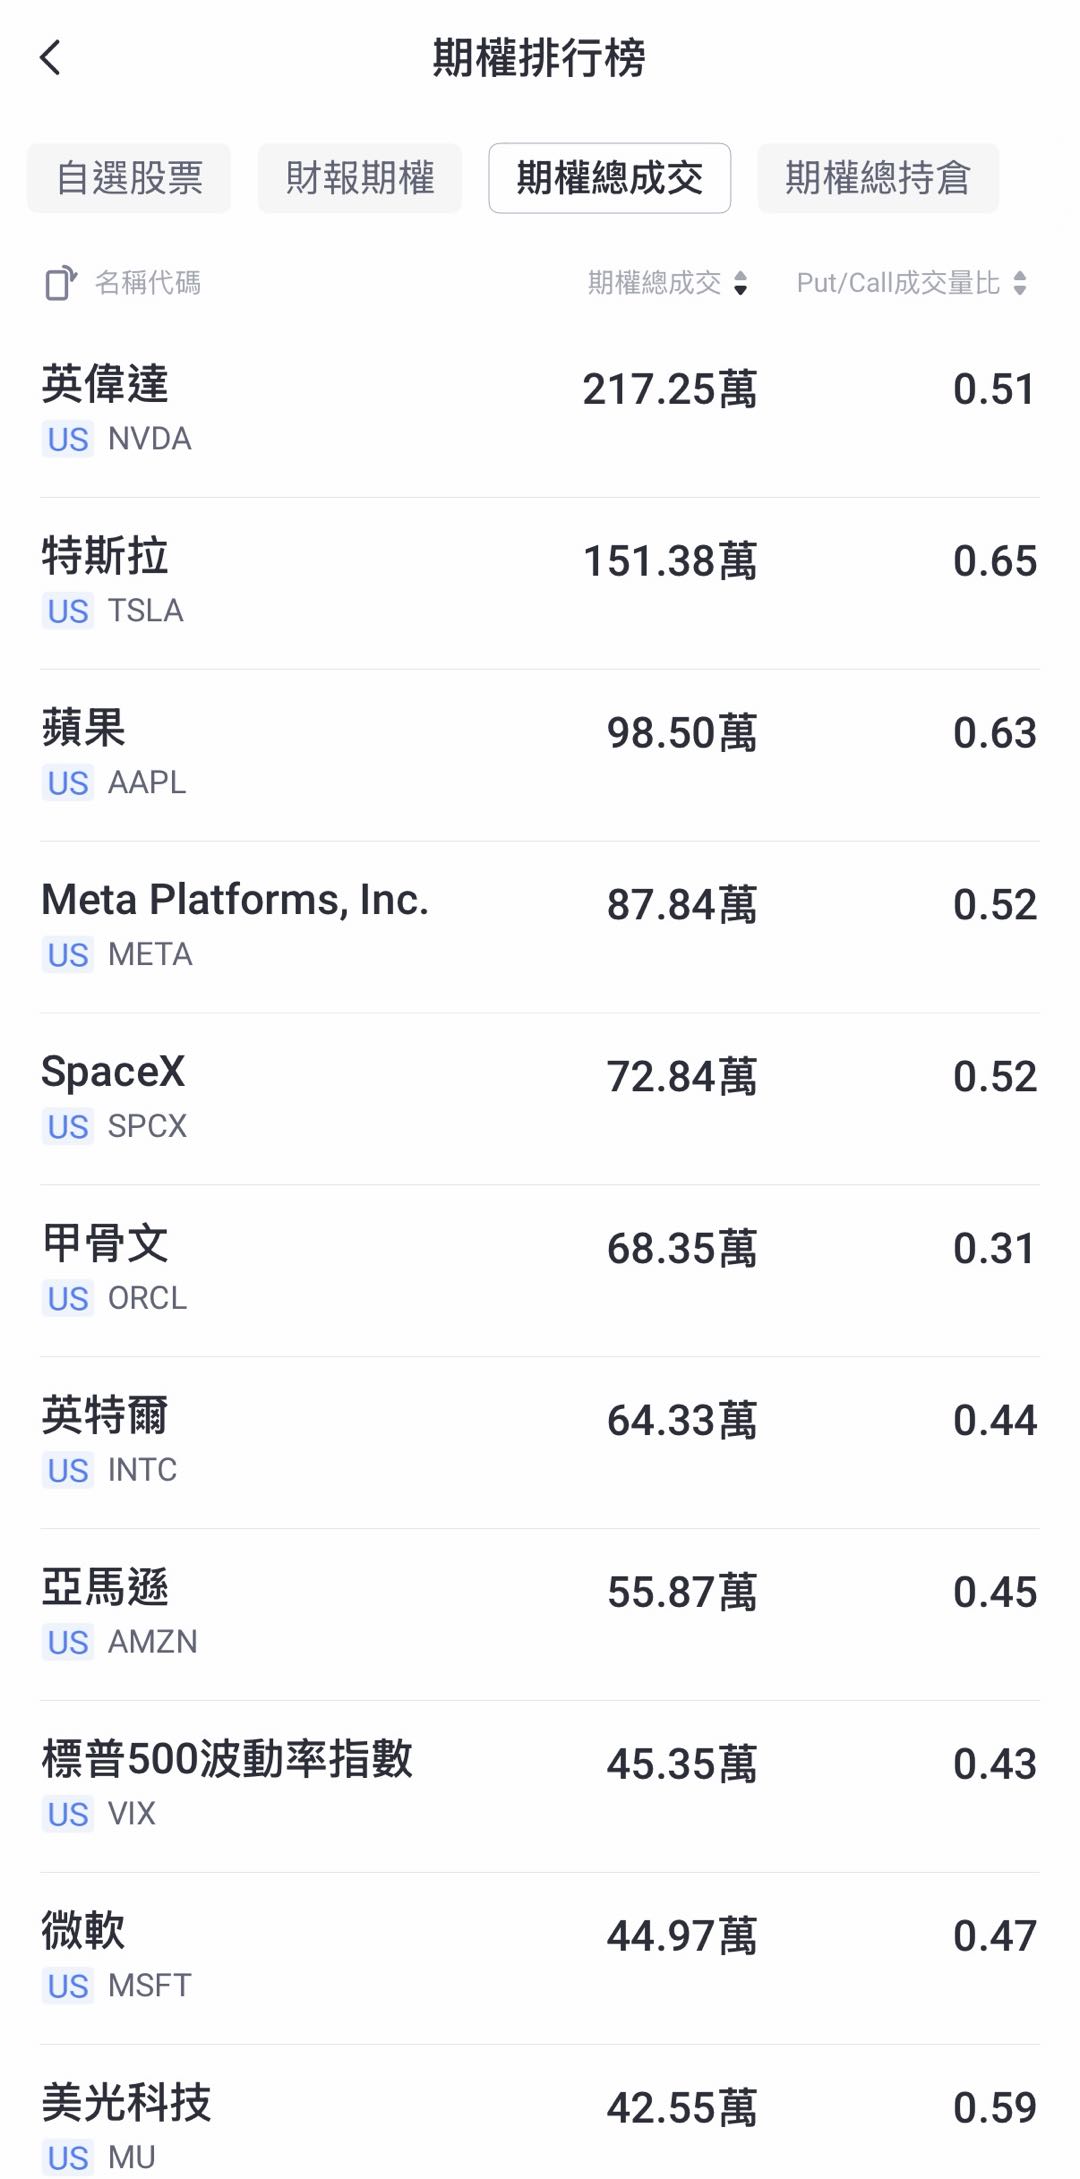
美光科技當前隱含波動率(IV)爲 65.10%,IV 百分位爲 16.33%,處於較低區間,說明當前期權隱含波動率在其歷史分佈中偏低,整體定價相對便宜;同時 IV/HV 比率爲 1.28,表示隱含波動率仍高於歷史波動率,市場對未來波動的預期略高於已實現波動,但整體仍屬於波動率偏低、期權估值不貴的狀態。
大單解讀:
一筆規模達1.21億美元的跨期CALL價差組合,是當日最值得關注的大單。該組合以淨收款12118.32萬美元建立,結構上同時包含賣出1050.0 CALL、1150.0 CALL、1350.0 CALL,以及買入1300.0 CALL,屬於多腿跨期CALL價差策略,而非單純方向性看漲押注。結合當前股價1065.08來看,賣出的1050.0 CALL已處於實值,其餘執行價則位於虛值區間,說明資金更傾向於利用不同到期日和不同行權價構建收租與倉位管理並存的複雜結構。整體上,這筆交易核心意圖更偏向在高位壓制上行空間、換取較大權利金收入,同時通過買入1300.0 CALL對遠端風險進行一定約束,體現出對後續走勢以震盪偏弱或漲幅受限的判斷。
MU期權大單情緒明顯偏空。全量大單中,看空資金顯著佔優,且主導力量主要來自以收取權利金爲目的的CALL賣出與跨期價差結構,說明大資金並未積極追逐上行彈性,反而更傾向於在當前位置上方佈局壓力區、押注後續走勢以震盪偏弱或上漲受限爲主。綜合這些特徵,市場情緒當前應解讀爲偏空。
Meta Platforms, Inc.當前隱含波動率(IV)爲44.08%,IV百分位爲76.49%,處於偏高區間,說明當前期權隱含波動率水平在過去一段時間內相對較高,整體定價偏貴;同時IV/HV比率爲0.81,反映隱含波動率相對歷史波動率並未出現明顯高估。Call/Put成交量比爲1.92,顯示全市場成交量中看漲期權仍然活躍,但大單方向與整體成交量結構出現背離。
大單解讀:
一筆規模達2446.01萬美元的PUT買入成爲當日最顯著的大單,投資者集中買入2026年12月18日到期的720.00行權價PUT,共計4999張。以當前股價733.09美元參考,這是一筆虛值看跌倉位,但行權價與現價距離並不遠,同時到期時間較長,體現出資金願意爲中長期下行風險支付較高權利金。這類交易通常帶有明確的方向性看空意味,也可能兼具對沖現貨或存量多頭頭寸回撤風險的目的,說明有大額資金在爲Meta未來一段時間的波動與下行風險做提前佈局。
Meta期權大單情緒明顯偏空。雖然全量大單中看多交易筆數更多,且存在多筆虛值CALL買入顯示部分資金仍在押注短線衝高,但主導市場情緒的是一筆遠超其餘交易規模的中長期PUT買入,大額避險與看空配置壓倒了零散的看漲博弈。這表明當前大資金對Meta後續走勢整體更趨謹慎,市場核心情緒仍以防守和下行風險定價爲主。
三、異動觀察
甲骨文當前隱含波動率(IV)爲 55.41%,IV 百分位爲 29.48%,處於相對低位區間,說明當前期權定價偏便宜、市場隱含的波動預期偏低;同時 IV/HV 比率爲 1.06,表明隱含波動率相較歷史波動率僅略有溢價,整體定價仍偏中性略低。
大單解讀:一筆規模達952.45萬美元淨支出的跨期CALL組合,是當日最核心的方向性押注。該組合以買入2026年10月16日到期的150、155、160執行價虛值CALL爲主,同時賣出更近到期的2026年10月2日150、155、160執行價虛值CALL,並少量賣出同爲2026年10月16日的150執行價CALL,整體屬於典型的跨期CALL價差佈局。交易者通過近月賣出收取權利金、遠月買入建立更長期的上行敞口,本質上是以淨支出的方式押注ORCL後續一段時間仍有上漲空間,同時也帶有一定“以短養長”的成本優化特徵;從結構看,這更接近中期看多併兼顧時間價值管理的進攻型佈局,而非單純收租。
ORCL當日大單資金明顯偏多,且看多態度並非來自零散短線博弈,而是由一筆大額跨期CALL組合主導,再輔以遠期虛值PUT賣出形成呼應,顯示機構資金更傾向於押注後續股價維持強勢並爭取進一步上行。儘管也有少量賣出CALL的壓制性倉位存在,但整體不足以改變主導情緒,市場大單特徵反映出的結論仍是中偏強、偏向繼續看多。
風險提示: 本文內容僅爲市場數據整理與信息分享,不構成任何投資建議。期權交易具有高槓杆和高風險特徵,涉及的具體合約結構、行權價及到期日信息請以交易平臺實時數據爲準,投資者應結合自身風險承受能力獨立判斷,謹慎決策。