星艦第14次試飛邁出關鍵一步,花旗喊出SpaceX長期900美元目標價:潛在估值達12.2萬億美元


SpaceX最新一次星艦試飛取得關鍵進展,進一步強化華爾街對公司太空發射、衛星互聯網及太空AI業務長期增長潛力的預期。花旗認爲,此次任務是SpaceX邁向更高估值的重要一步,並給出長期900美元以上的激進目標價。
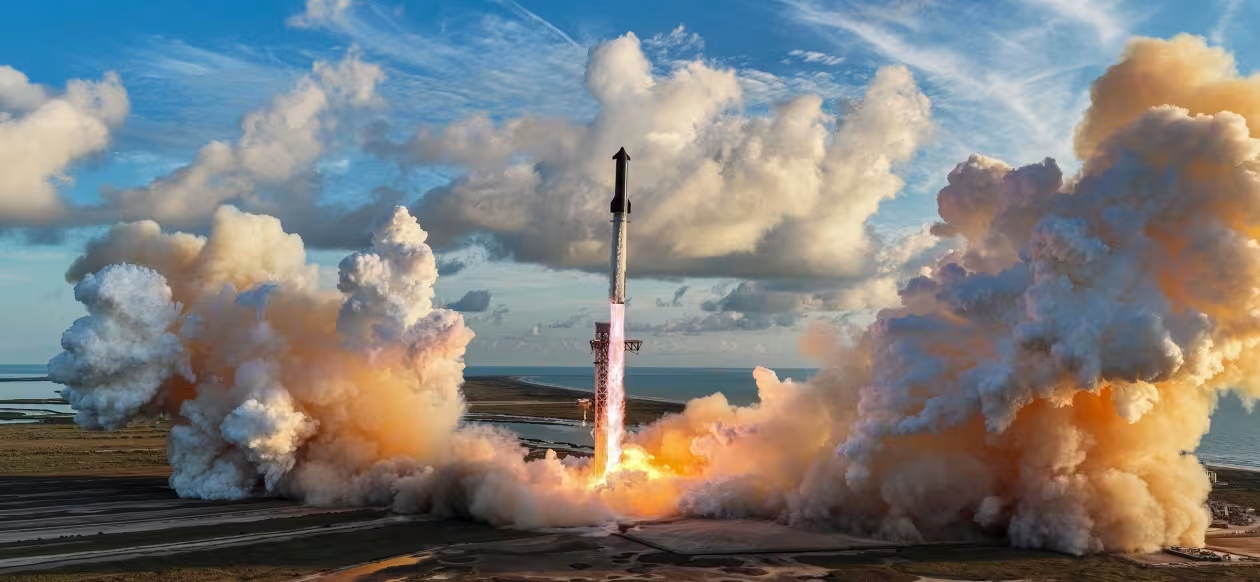
SpaceX週一完成星艦第14次飛行任務,這是該火箭自7月以來首次升空。儘管任務期間出現發動機故障,星艦仍首次成功進入軌道,並完成26顆Starlink V3衛星部署,標誌着星艦首次執行能夠產生收入的商業任務。
花旗:星艦是邁向12.2萬億美元估值的關鍵一步
花旗分析師John Godyn團隊表示,第14次試飛成功是SpaceX邁向每股900美元以上長期估值的“一步”。按照這一目標計算,SpaceX潛在市值約12.2萬億美元,是公司當前約2萬億美元市值的6倍以上,也超過英偉達目前市值的兩倍。
Godyn認爲,SpaceX無可匹敵的發射能力是公司最核心的競爭優勢,也是支撐其他業務發展的基礎,並將此次星艦任務稱爲一個“重大”里程碑。
花旗目前給予SpaceX年底目標價200美元,而長期目標價達到900美元。其核心邏輯在於,星艦大規模投入使用後,有望進一步釋放SpaceX在人工智能及衛星連接業務上的商業價值。
花旗預計2031年營收逼近1萬億美元
900美元目標價背後建立在SpaceX未來數年高速增長的假設之上。
FactSet數據顯示,華爾街目前預計SpaceX2026年營收約440億美元,調整後EBITDA約210億美元。
花旗預計,到2030年,SpaceX營收有望增至4840億美元,EBITDA達到3600億美元,均高於市場一致預期的4090億美元和3110億美元。
到2031年,花旗更預計SpaceX年營收將達到約1萬億美元,與CEO埃隆·馬斯克此前提出的長期目標基本一致。
星艦本身未必貢獻大部分收入,但花旗認爲,它將成爲SpaceX打開其他業務增長空間的核心基礎設施。
Starlink+太空AI成爲長期估值核心
星艦擁有巨大的運載能力,可以一次將數十顆先進Starlink衛星及AI衛星送入軌道。如果未來能夠實現高頻、低成本及可重複使用發射,將明顯降低SpaceX部署大規模衛星網絡和太空計算基礎設施的成本。
SpaceX還計劃依託路易斯安那州擬建的太空港,將長期發射能力提升至每年數千次。
花旗此前指出,星艦成功部署有望建立一種成本更低、擴展能力更強的太空運輸方式,從而進一步釋放太空經濟的商業潛力。
多家華爾街機構看好,下一次試飛或挑戰“筷子夾火箭”
除花旗外,多家華爾街機構也對本次星艦試飛給予積極評價。
RBC分析師Ken Herbert認爲,此次任務對SpaceX股價構成積極催化,並給予公司225美元目標價。
UBS分析師John Hodulik則將注意力轉向下一次任務。星艦預計今年底前至少還將進行一次飛行,他認爲SpaceX下一次可能嘗試利用發射塔的“筷子”機械臂回收星艦。
成功回收是實現星艦快速重複使用的重要環節。Hodulik認爲,如果星艦回收技術取得突破,再結合路易斯安那州太空港建設,SpaceX有望在2027年形成更加穩定、高頻的發射節奏。UBS給予SpaceX“買入”評級,目標價210美元。
不過,技術風險仍未完全消除。德意志銀行分析師Edison Yu指出,SpaceX仍需要解決助推器發動機相關問題,並調查此次任務中一臺Raptor真空發動機提前關閉的根本原因。該故障一度令星艦進入軌道的計劃面臨中止風險。
總體來看,第14次星艦任務的重要意義已經不只是“成功發射”。隨着星艦首次進入軌道並完成Starlink V3衛星部署,華爾街關注重點正進一步轉向其能否實現快速複用和規模化發射,並由此支撐Starlink、太空AI及衛星連接業務的長期增長。