蘋果年內大漲約25%,市值迫近5萬億美元!資金風向生變,AI+摺疊屏雙重催化,果鏈哪些標的還能上車?


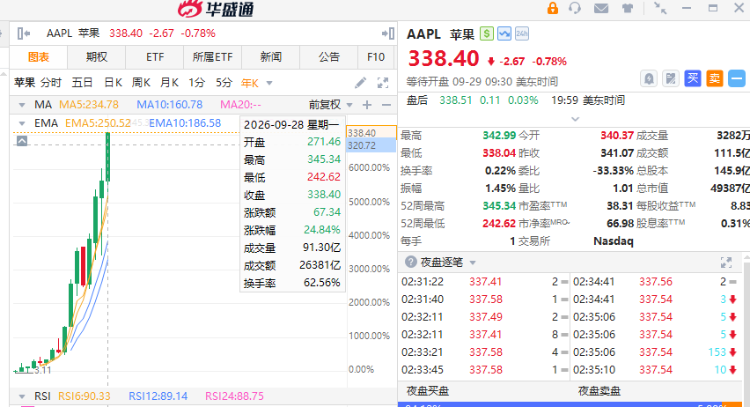
今年以來,蘋果股價表現強勁,9月28日盤中市值再度突破5萬億美元大關,截至發稿,年內漲幅約25%,顯著跑贏科技七巨頭ETF $MAGS 8.4%的漲幅。
這一輪上漲不是單一因素驅動,而是五重催化共振的結果:
- AI敘事切換:市場不再只追英偉達硬件股,同時開始青睞“輕資產AI”公司;
- 存儲漲價倒逼提價:蘋果被迫接受存儲價格暴漲,但iPhone旗艦新機全系提價;
- 蘋果AI規模化落地:WWDC 2026 上Siri AI全面重構,端側 AI 正式進入億級用戶設備;
- 新品週期超預期:iPhone 18系列與首款摺疊屏iPhone的發佈,高盛稱摺疊屏設計超預期,有望打開高端市場。
- 管理層更迭紅利:庫克卸任CEO轉任董事會執行主席,小摩稱對特努斯接任“看法正面”,認爲其硬件工程背景將推動資源向AI芯片、端側AI設備等硬科技領域傾斜。
AI資金切換:重資產敘事退潮,輕資產蘋果成爲"避風港"
過去兩年市場瘋狂追逐英偉達、閃迪、美光等"AI賣鏟人",但26下半年資本市場的敘事有所轉向。微軟、Alphabet、亞馬遜、Meta四家雲廠商26年資本開支指引合計已達7000-7450億美元,同比增長77%,但同期自由現金流集體轉負或大幅收縮。
對比之下,蘋果走的是"租用算力+模型授權"的輕資產路線:AI資本開支僅佔營收約2.5%,而自由現金流單季達到319億美元。高盛衍生品團隊稱市場邏輯已反轉:過去獎勵資本開支受益者(芯片、存儲賣鏟人),現在懷疑花錢的人(雲廠商),蘋果"輕資產AI"模式成爲資金切換的首選標的。
存儲漲價+提價轉嫁:成本衝擊下的"罕見動作"
庫克此前在電話會對存儲暴漲的形容是"百年一遇的洪水",存儲廠商優先把先進產能供給服務器HBM芯片,消費級DRAM、NAND閃存的供給被擠壓。根據TrendForce統計,26年Q3 iPhone旗艦機型存儲物料成本同比上漲接近400%,存儲在整機成本佔比,由去年約10%抬升至34%。
面對成本衝擊,蘋果罕見地選擇了"提價轉嫁"而非內部消化:
- 6月,MacBook、iPad 官方售價上調,這也是蘋果較爲少見的直接轉嫁存儲成本;
- 7月底在美國推出iPhone Upgrade租賃計劃,用戶可以選擇租賃設備,以此緩解高售價對換機意願的壓制;
- 9發佈的iPhone 18 Pro系列全面上調起售價,256GB、512GB 版本較上代提升約 140 美元,1TB 版本同步漲價,存量舊款 iPhone 售價也同步調整。
AI落地:Siri重構、端側算力翻倍、Apple Intelligence進入中國
今年6月WWDC發佈、9月14日上線的Siri AI,標誌着蘋果延遲許久的個性化AI助手正式進入用戶試用階段。
硬件層面,iPhone 18 Pro搭載臺積電2nm製程芯片,雙32核神經引擎帶來端側算力提升,內存帶寬提升50%,GPU性能提升40%,設備本地已經具備運行第三方大模型的硬件基礎。另外一個重要進展,Apple Intelligence 已經完成國內監管審批,正式在中國大陸市場上線。
生態層面,蘋果希望將 AI 嵌入操作系統,打通旗下各類硬件設備。目前蘋果付費訂閱用戶規模突破 15 億,市場預期 Apple Intelligence 會帶動 iCloud + 高階存儲服務的升級,爲服務業務帶來增量。
IDC、Wedbush、貝萊德等機構稱:蘋果AI戰略的核心不是拼模型能力,而是把AI變成25億臺活躍設備的"粘合劑",讓用戶爲硬件換機+服務訂閱雙重付費。
摺疊屏iPhone:是"噱頭"還是"第二增長曲線"?
1、iPhone Duo發售間隔長:摺疊屏行情需緊盯出貨速度
Phone Duo發佈到發售間隔43天,而往年iPhone這一間隔平均約10天。蘋果把主要時間留給了量產爬坡。產業鏈調研顯示,iPhone Duo整機組裝良率僅60%-70%,低於蘋果85%以上的量產標準。高盛基準預測26年出貨約140萬部,27年約1400萬部;若良率改善超預期還有上修空間。預售開啓後,官網“預計送達時間”是第一個可驗信號:若首批交付在2-3周內,說明良率爬坡順利;若拉長至6-8周,供應鏈瓶頸仍在。
2、對蘋果股價的三重催化
綜合多家機構觀點,摺疊屏對蘋果股價的催化將分三個階段逐步兌現:
一階段:預期催化——發佈會前後,市場基於新品類的戰略價值重新估值,推動股價創新高
二階段:預購驗證——預售數據將驗證終端需求強度,若超預期將進一步上修盈利預測
三階段:業績兌現——量產良率爬坡後,摺疊屏貢獻的收入和利潤增量將體現在財報中,支撐估值消化
此前發仔曾統計過,2010年以來蘋果發佈會後60天交易日的股價上升概率高達75%,最高升幅超20%。
相關閱讀:首款摺疊iPhone+新Siri AI登場!蘋果新CEO下週“首秀”:能否擺脫發佈會股價“下跌魔咒”?
產業鏈梳理:從"果鏈"到"蘋果生態鏈"的全景視角
過去市場討論果鏈,大多聚焦於iPhone硬件組裝環節。但站在當下,蘋果生態已橫跨硬件製造、先進製程、射頻芯片、服務生態、端側AI硬件五大板塊,不同環節的受益邏輯分化顯著。以下爲發仔梳理的不同環節港美股核心受益標的。
1、硬件製造與先進製程(iPhone、摺疊屏、A20Pro)
標的 | 代碼 | 核心卡位 | 受益邏輯 |
臺積電 | TSM | A20 Pro 2nm獨家代工 | 蘋果鎖定 N2 工藝過半早期產能,單片晶圓價格約3萬美元 |
博通 | AVGO | FBAR濾波器+無線連接+Baltra AI服務器芯片 | 26年7月籤300億美元+協議(至2031),覆蓋射頻+定製ASIC |
藍思科技 | 06613.HK | UTG雙主供、玻璃支撐板、3D蓋板 | UTG減薄至30μm級,中央減薄量產良率95%+ |
立訊精密 | 02475.HK | 整機/模組組裝、AirPods主代工 | 2026Q1營收同比+35.77%,iPhone 18系列+摺疊Duo放量直接受益 |
領益智造 | 01688.HK | 鉸鏈精密結構件、超薄VC均熱板 | 摺疊Duo單機價值量100-120美元 |
2、光學、聲學與傳感器(AirPods 5、Watch、Vision Pro、可穿戴)
標的 | 代碼 | 核心卡位 | 受益邏輯 |
舜宇光學科技 | 02382.HK | 潛望式鏡頭、模組 | 果鏈高端化規格上修配套 |
瑞聲科技 | 02018.HK | 聲學、馬達、光學 | iPhone 18 Pro可變光圈等新規格配套 |
高偉電子 | 01415.HK | 相機模組 | iPhone 18 Pro出貨週期受益 |
Coherent | COHR | Face ID用VCSEL激光器 | 獲英偉達約20億美元戰略投資,AI數據中心+蘋果雙輪驅動 |
康寧 | GLW | iPhone/Watch蓋板玻璃 | 蘋果AMP合作伙伴,獲英偉達32億美元AI光纖工廠投資 |
3、射頻與連接(被市場低估的環節)
標的 | 代碼 | 核心卡位 | 受益邏輯 |
Skyworks | SWKS | iPhone射頻前端 | 估值處於歷史低位,iPhone 18週期訂單回升 |
高通 | QCOM | 美版iPhone 18 Pro Max基帶 | 拆機確認美版繼續使用高通調制解調器,與蘋果續簽專利協議至2027年4月 |
各位發友是否看好蘋果後市表現?
歡迎大家留言討論~
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閱相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見