


從光互聯老炮到 “全能賣水人",Lumentum 憑什麼?


$Lumentum控股(LITE.US)
海豚君對光連接行業梳理時提到,無論光模塊位置如何改變,高含金量(高價值量且有一定壁壘)的光引擎地位穩如狗。
此次海豚君就從該賽道老牌公司——Lumentum(LITE.O)看起。它的股價一年狂飆近 10 倍,市值站上 700 億美元以上,且吸引英偉達 2026 年 3 月直接掏 20 億美元入股。
把一根光連接鏈路拆開來看:數據中心中的數據傳輸,必須經過光電轉換,電信號先要被 “翻譯” 成光信號,跑過光纖,再被 “翻譯” 回電信號。
做這個翻譯動作的部件叫光模塊,而光模塊裏最核心、最難做、也最貴的零件,就是負責發光的激光器芯片——可以理解爲整條光鏈路的 “燈泡”。Lumentum 賣的就是這顆"燈泡",而且是全球少數能從磷化銦晶圓開始自己做起的公司。
但僅憑 “賣光源芯片” 並不足以解釋本輪的重估。真正的核心變化在於 AI 超級週期重塑了光器件的定價邏輯:
傳統光器件是一門典型的強週期生意:需求跟着雲服務商資本開支和傳統數據中心建設起伏,供需大體均衡、競爭充分,價格年年往下走。而 AI 集羣建設浪潮重塑了這個結構——GPU 大規模橫向互聯帶來的高速光連接需求呈指數級爆發,800G 向 1.6T 的迭代又進一步抬高了高端激光芯片的單機用量。
與之形成極致錯配的是供給端——高端高速激光芯片(200G 以上)的量產壁壘極高,全球僅寥寥幾家具備擴產能力,且擴產只依賴自建晶圓廠,短期供給剛性強、中長期爬坡週期漫長。
需求爆炸式增長、產能卻難以快速跟進,原本顯著的週期波動弱化,行業正式進入供給約束型的賣方市場——頭部產能企業開始同時享受產品溢價、鎖價長單與毛利率上行的三重紅利。
這也是海豚君把 Lumentum 列爲 AI 光互聯賽道核心研究標的的原因。本篇,海豚君側重對 Lumentum 的各個業務進行梳理,重點回答兩個問題:
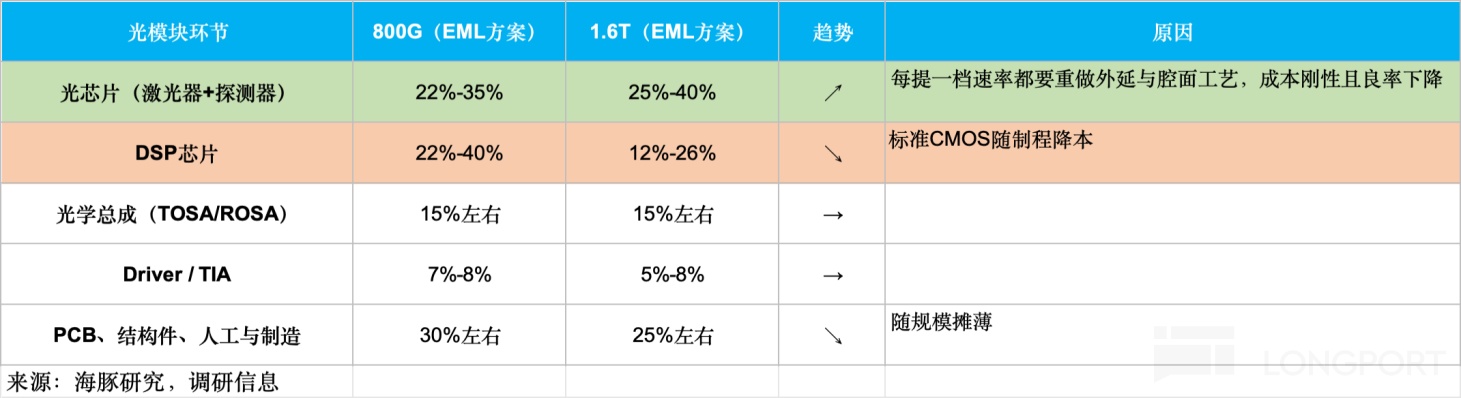
1、一隻 800G/1.6T 光模塊裏,激光器憑什麼是價值量和良率的雙重卡點?
2、Lumentum 的五條產品線(EML、CW、電信器件、光模塊、OCS)各自卡在 AI 集羣的哪一層,競爭格局如何?(篇幅原因,本文有限側重前兩部分產品線)
以下是正文:
一、從單一光器件到一體化光子平臺
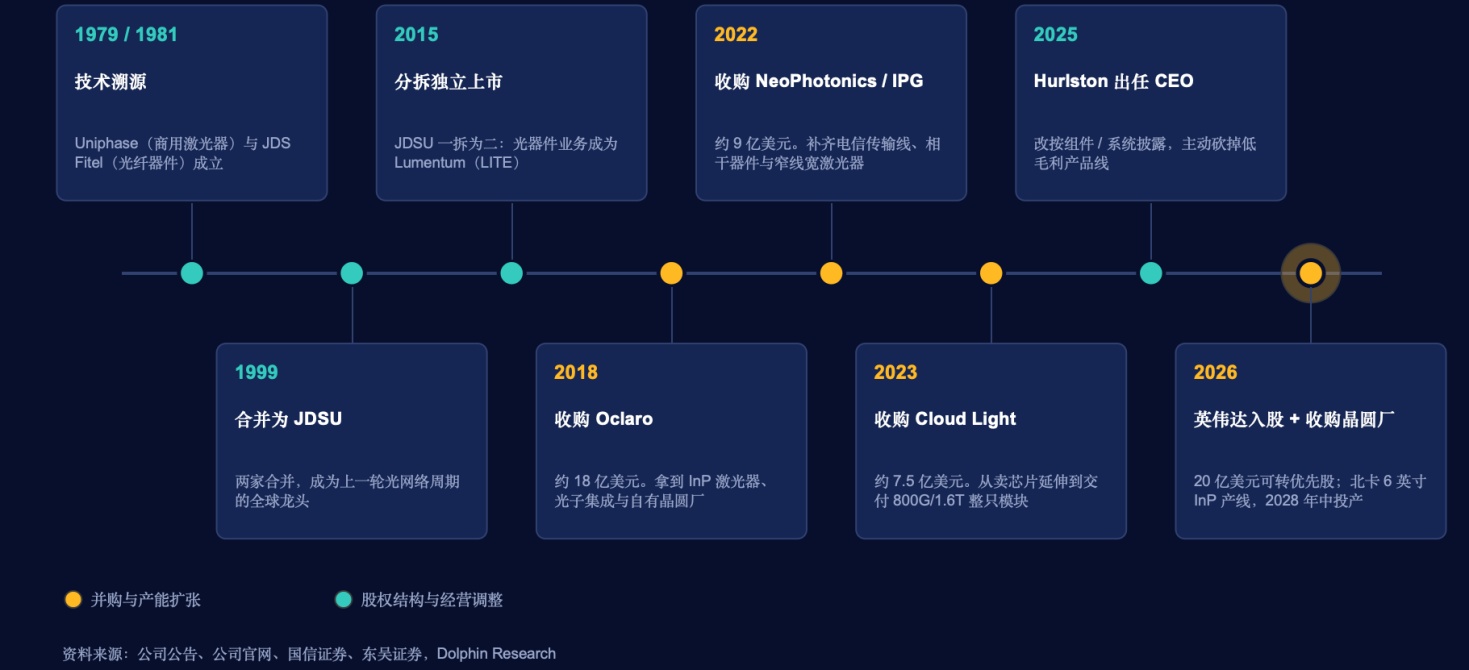
“易中天” 是中國股民對中國三家光模塊供應商的諧稱(新易盛,中際旭創,天孚通信)。但光通信行業裏真正 “老炮” 其實是Lumentum。最早是 1979 年成立的 Uniphase(商用激光器)和 1981 年成立的 JDS Fitel(光纖器件),1999 年合併成 JDSU,是上一輪互聯網泡沫時期光網絡領域的明星公司。
2015 年,JDSU 一拆爲二:面向通信與數據中心的光器件業務獨立上市,成爲 Lumentum;保留網絡測試儀表、特種光學業務的主體更名 Viavi(VIAV)。
獨立上市之後,Lumentum 的成長主線很大程度依託併購整合:
a:2018 年以約 18 億美元收購 Oclaro,獲得磷化銦激光器與光子集成電路的技術儲備與產線,這也是公司當前 AI 高速光芯片敘事的核心技術底座;
b:2022 年連續完成兩筆收購:收購 NeoPhotonics,補齊窄線寬可調激光器 ITLA(相干模塊的核心光源)、高速相干光子集成 PIC、相干光收發組件(TROSA)等相干光側核心器件,同步收購 IPG 的電信傳輸業務,獲得面向運營商可插拔相干模塊的相干 DSP 配套 ASIC 自研能力與相干模塊整機產品。
兩筆收購組合,讓 Lumentum 補齊了相干傳輸的全鏈條能力,可面向跨數據中心互聯(DCI)、城域及長距傳輸市場提供整套相干方案。
c:2023 年 11 月斥資約 7.5 億美元收購 Cloud Light,一家給雲大廠提供高速光模塊的公司,標誌着 Lumentu 跳出了單純光芯片/光組件供應商定位,可直接對外交付完整光模塊產品。
可以看到,一系列收購使得 Lumentum 從單一光器件廠商,成長爲同時覆蓋 AI 算力短距互聯、長距相干傳輸、高速光模塊整機的一體化光子平臺。
二、產品與業務矩陣拆解
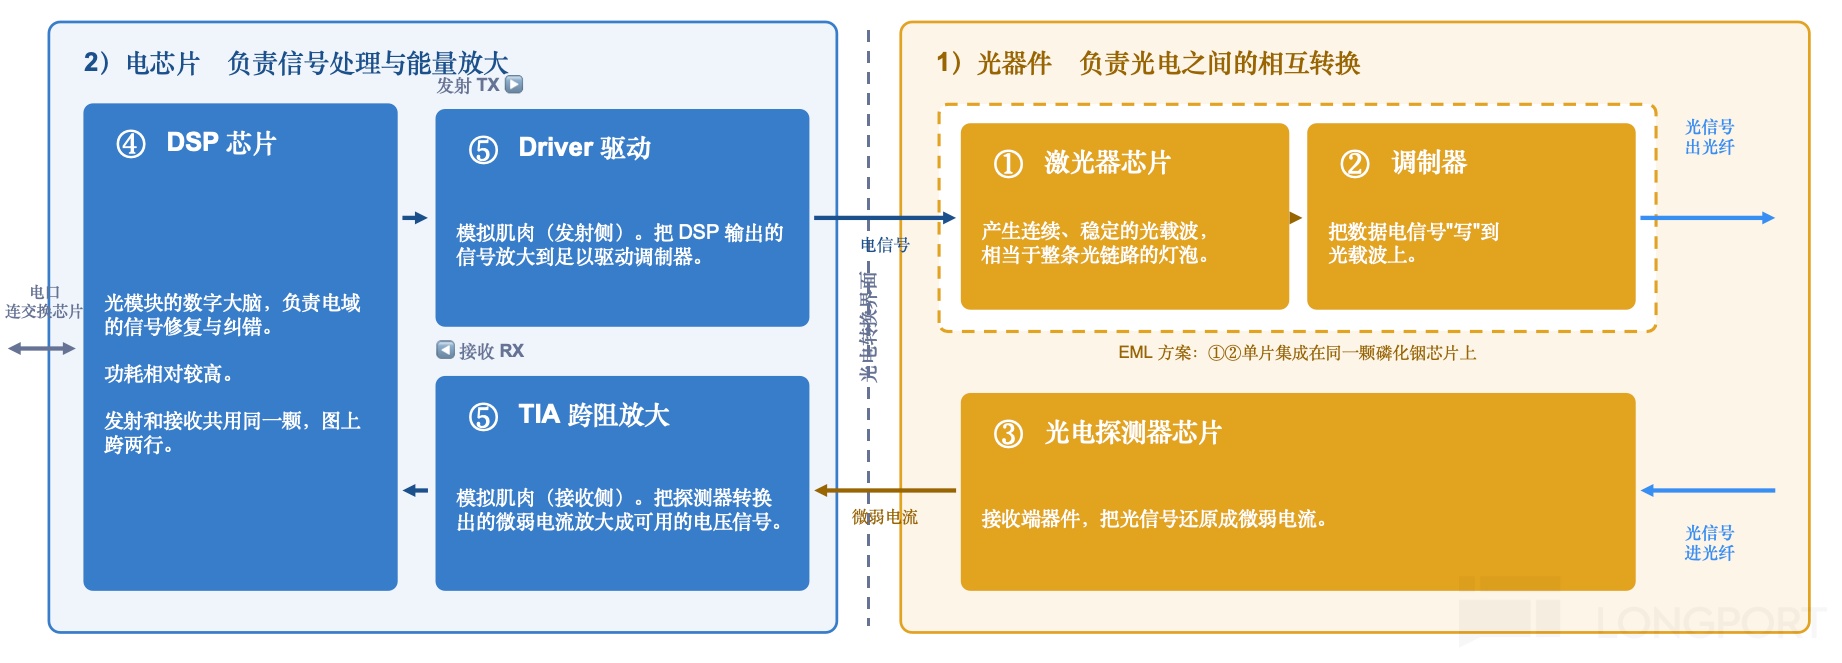
爲更好理解 Lumentum 的產品線,需要先說下產品技術:一隻傳統的可插拔高速光模塊(800G / 1.6T),核心硬件可以沿光電轉換鏈路分 1) 光器件和 2) 電芯片兩類。
1)光器件:負責光電之間的相互轉換
① 激光器芯片——產生連續、穩定光載波的"發光源”,相當於整條光鏈路的燈泡。
② 調製器——把數據電信號"寫"到光載波上,調出光信號。
③ 光電探測器芯片——接收端器件,把光信號還原成微弱電流。
2)電芯片:負責信號處理與能量放大
④ DSP 芯片——光模塊的 “數字大腦”,負責電域信號的修復與糾錯,功耗相對較高。
⑤ Driver 與 TIA——模塊的 “模擬肌肉”。發射端 Driver 把 DSP 輸出的信號放大到足以驅動調製器;接收端 TIA 把探測器轉換出的微弱電流放大成可用的電壓信號。
這裏需要特別強調的是,光器件與電芯片在製造模式與產能彈性上有着本質不同:
DSP 這類電芯片屬於硅基 CMOS 芯片,廠商多爲 Fabless,設計完成後交由臺積電等晶圓廠流片。雖然先進製程存在產能配額的約束,但一旦鎖定配額,依託代工廠的成熟產線可以靈活調整投片規模,具備較好產能彈性,芯片廠商無需自建晶圓產線。
而光器件的物理邏輯則完全不同:由於硅材料無法高效發光,超高速激光器必須依託磷化銦等化合物半導體作爲載體,但化合物光芯片領域尚未形成類似臺積電、高度標準化且成熟的第三方代工生態。
來源:Plutosemi
因此,全球頭部廠商多爲垂直一體化的 IDM 模式——自建晶圓廠、自做外延生長、晶圓加工與鍍膜等工藝。
擴產需要經歷建設、調試與良率爬坡,週期通常要 2-3 年,產能彈性顯著弱於電芯片。市場有少量磷化銦化合物代工廠,可支持中小客戶小批量流片,但難以支撐高端高速光芯片大規模穩定出貨。
理解這套光芯片與點芯片差異後,再看 Lumentum 定位:
公司主力產品光器件,產能高度依賴自建磷化銦晶圓產線,這也意味着,即便 AI 算力拉動光模塊需求快速上行,Lumentum 短期很難大幅拉昇出貨量,擴產彈性天然偏弱。
基於上述背景介紹,我們來看 Lumentum 的產品線。
按照財報的披露口徑,Lumentum 收入包含兩大業務板塊:
1)組件業務(Components):核心包含 EML 高速激光器芯片、CW 連續光激光器芯片、以及傳統電信側的各類光器件。
2)系統業務(Systems):包含 Cloud Light 收購來的高速光模塊整機、OCS 光路交換機。除此之外還有工業激光業務,屬於非通信類收入,體量相對較小。
從下圖可以看到,受益於光模塊出貨的快速提升,整個系統業務的佔比持續環比連續提升。
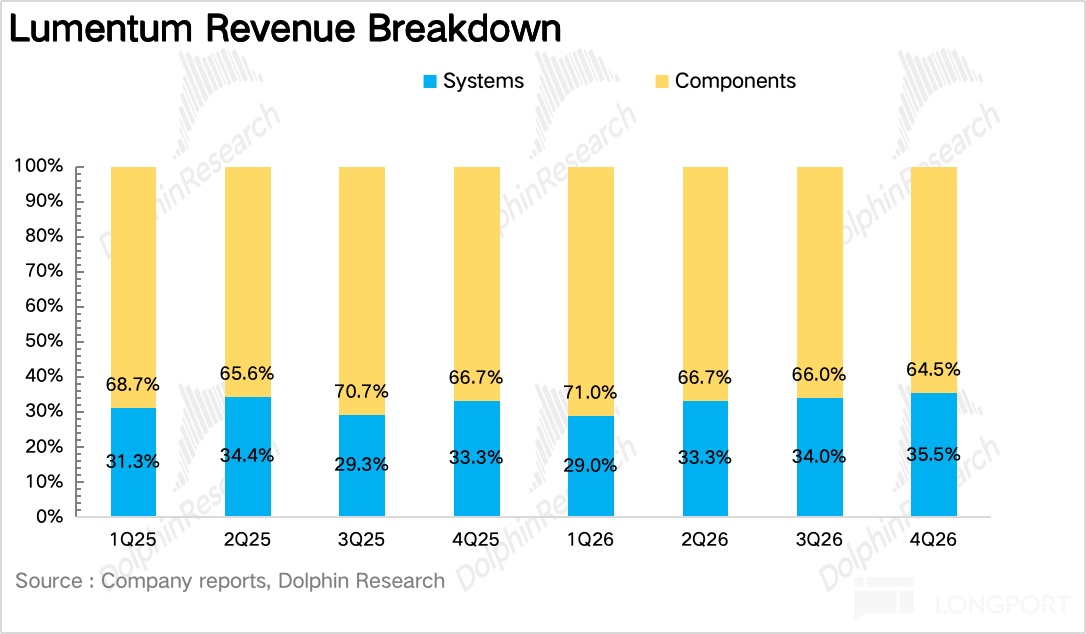
由於財報口徑下,組件、系統兩大板塊同時包含 AI 相關與傳統非 AI 業務,難以清晰拆解業務底層邏輯。
下文海豚君不沿用財報分類,按照 Lumentum 五大核心產品維度拆分分析——EML、CW、電信器件(以上三類歸爲組件業務),以及光模塊、OCS 光路交換機(以上兩類歸爲系統業務)。每條產品線我們按照技術卡位、競爭格局、成長空間來展開。
先來看 Lumentum 業務當前最核心的基本盤——高速激光器芯片。行業主流的高速激光器芯片,根據發光、調製功能的集成方式差異分化出了三條截然不同的技術路線:
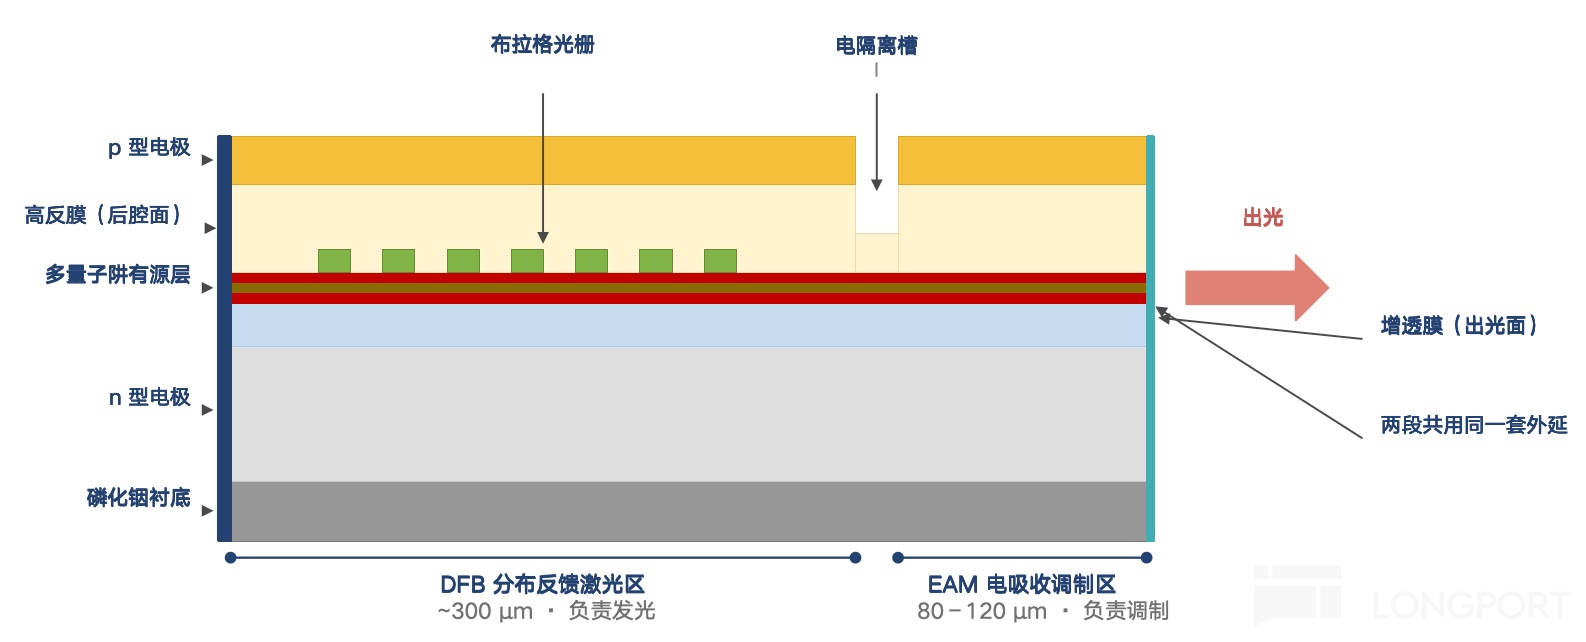
a、EML(電吸收調製激光器)——(集成派,邊發射):將發光、調製兩大功能單片集成於單顆磷化銦芯片,可直接輸出加載信號的高速光信號,目前是高速可插拔光模塊架構下的核心主流方案。
b、CW(連續光激光器)——(分離派,邊發射):只負責高功率、高穩定的連續發光,調製功能交給外面的硅光芯片,是硅光封裝、CPO 架構下的核心光源。
c、VCSEL(垂直腔面發射激光器)——(低成本派,垂直髮射):通過垂直出光的特殊結構設計,實現低成本、陣列化量產,但傳輸距離短,目前主要應用於消費電子 3D 傳感、車載短距激光雷達等場景。
這裏需要注意的是,EML 和 CW 均屬於邊發射激光器(EEL),需要完成晶圓解理、端面鍍膜等一系列複雜工序,工藝門檻顯著高於 VCSEL。
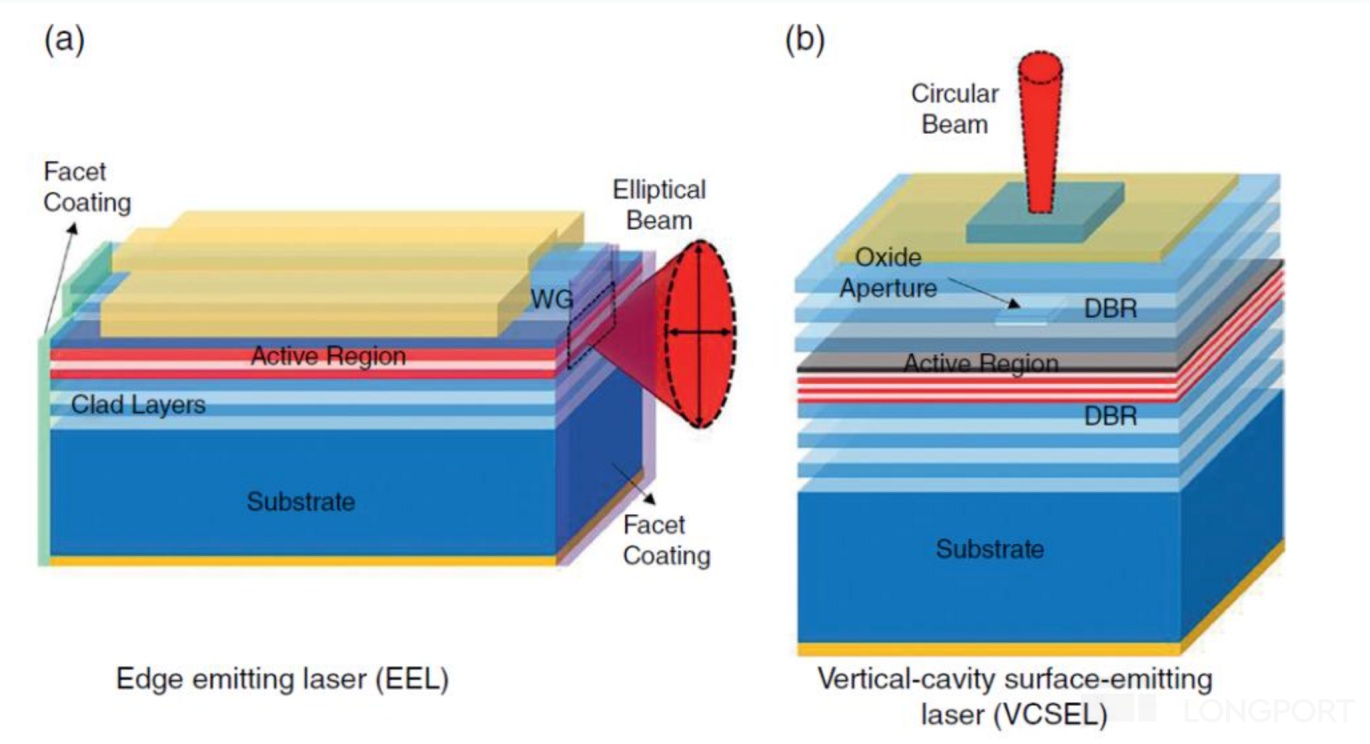
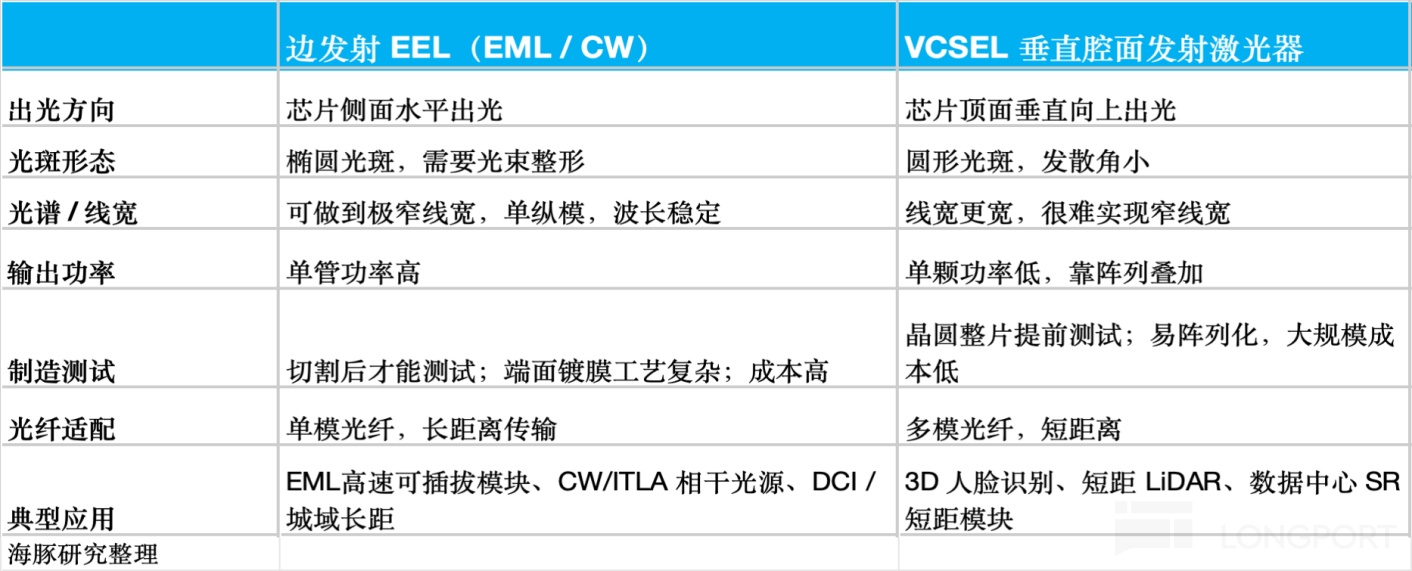
這三條路線直接決定了它們在工藝難度、單價、毛利率以及競爭格局上天差地別,海豚君在下表做了詳細對比。
(由於 VCSEL 目前主要應用於消費電子與工業領域,佔 Lumentum 收入已不足一成且非 AI 通信核心驅動力,本文不做展開。重點看 EML 與 CW 激光器)。
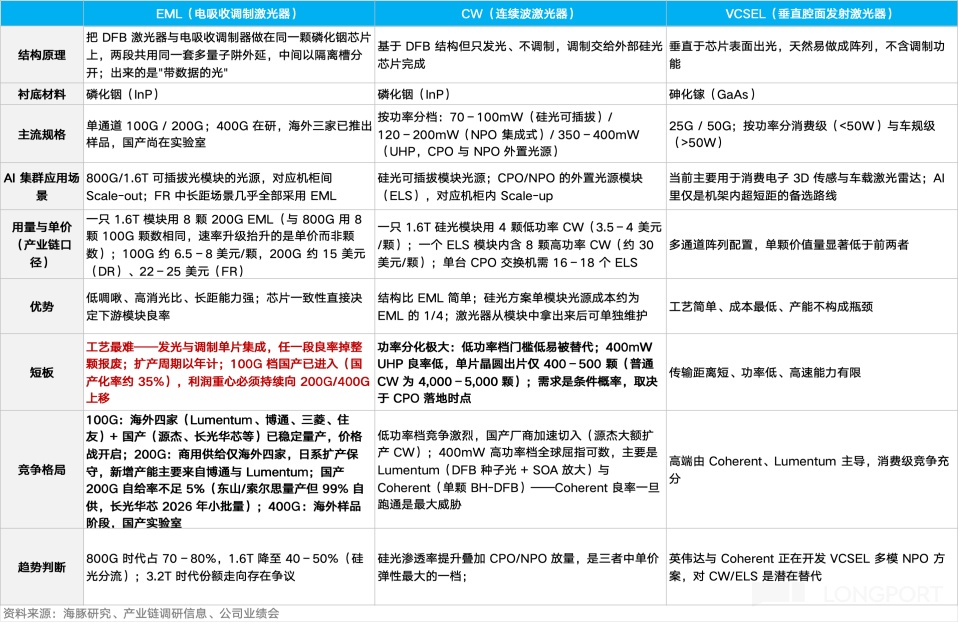
1、EML 激光器芯片:Scale-out 層的基本盤
EML 是目前 800G/1.6T 分立光源可插拔光模塊的主流方案。一隻 1.6T 光模塊通常需要 8 顆 200G EML。
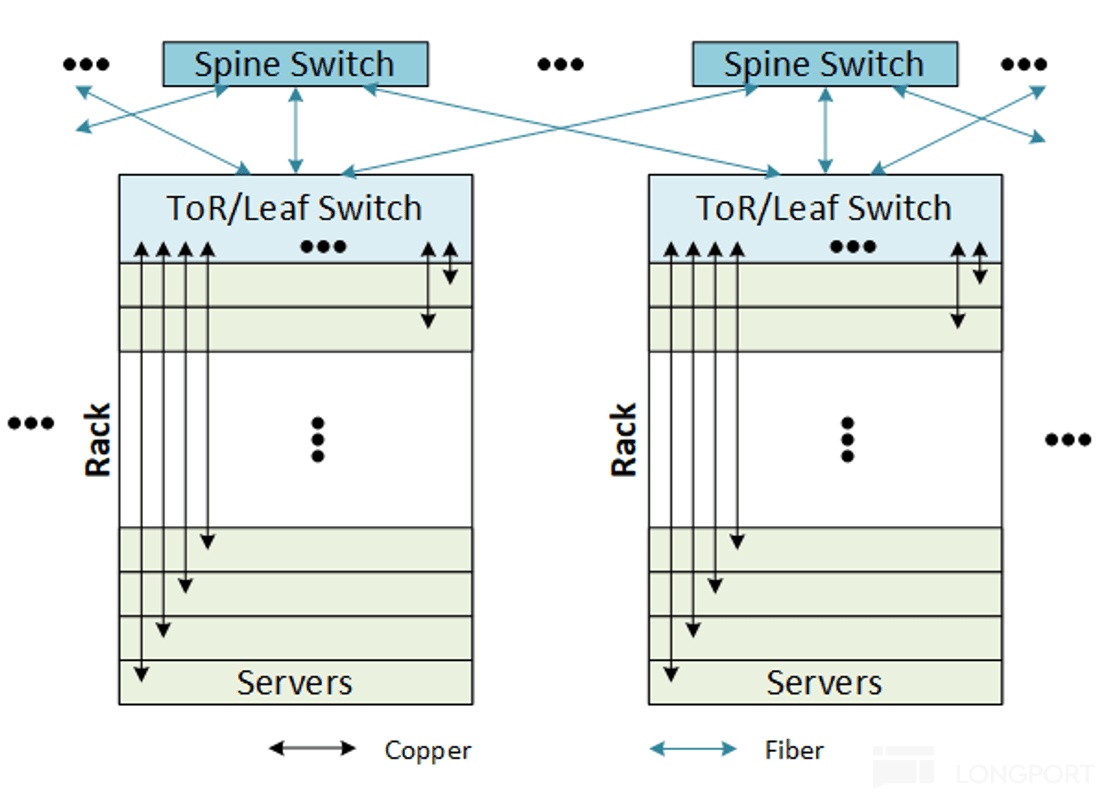
從部署場景來看,EML 主要用於 AI 集羣機櫃間 Scale-out 互聯,覆蓋 GPU 機櫃到 Leaf 交換機、Leaf 到 Spine 交換機這類跨機架連接(幾十米至 500 米)。
下游客戶爲中際旭創、新易盛、Coherent 等頭部光模塊廠商,最終供給北美雲廠商,是 Lumentum 在光芯片業務的核心基本盤。
據產業鏈調研,從工藝上來說,由於 EML 要把 DFB 發光區與 EAM 調製區單片集成於磷化銦襯底,所涉及的磷化銦晶圓二次外延生長工藝極其複雜,工藝壁壘高,良率難控。
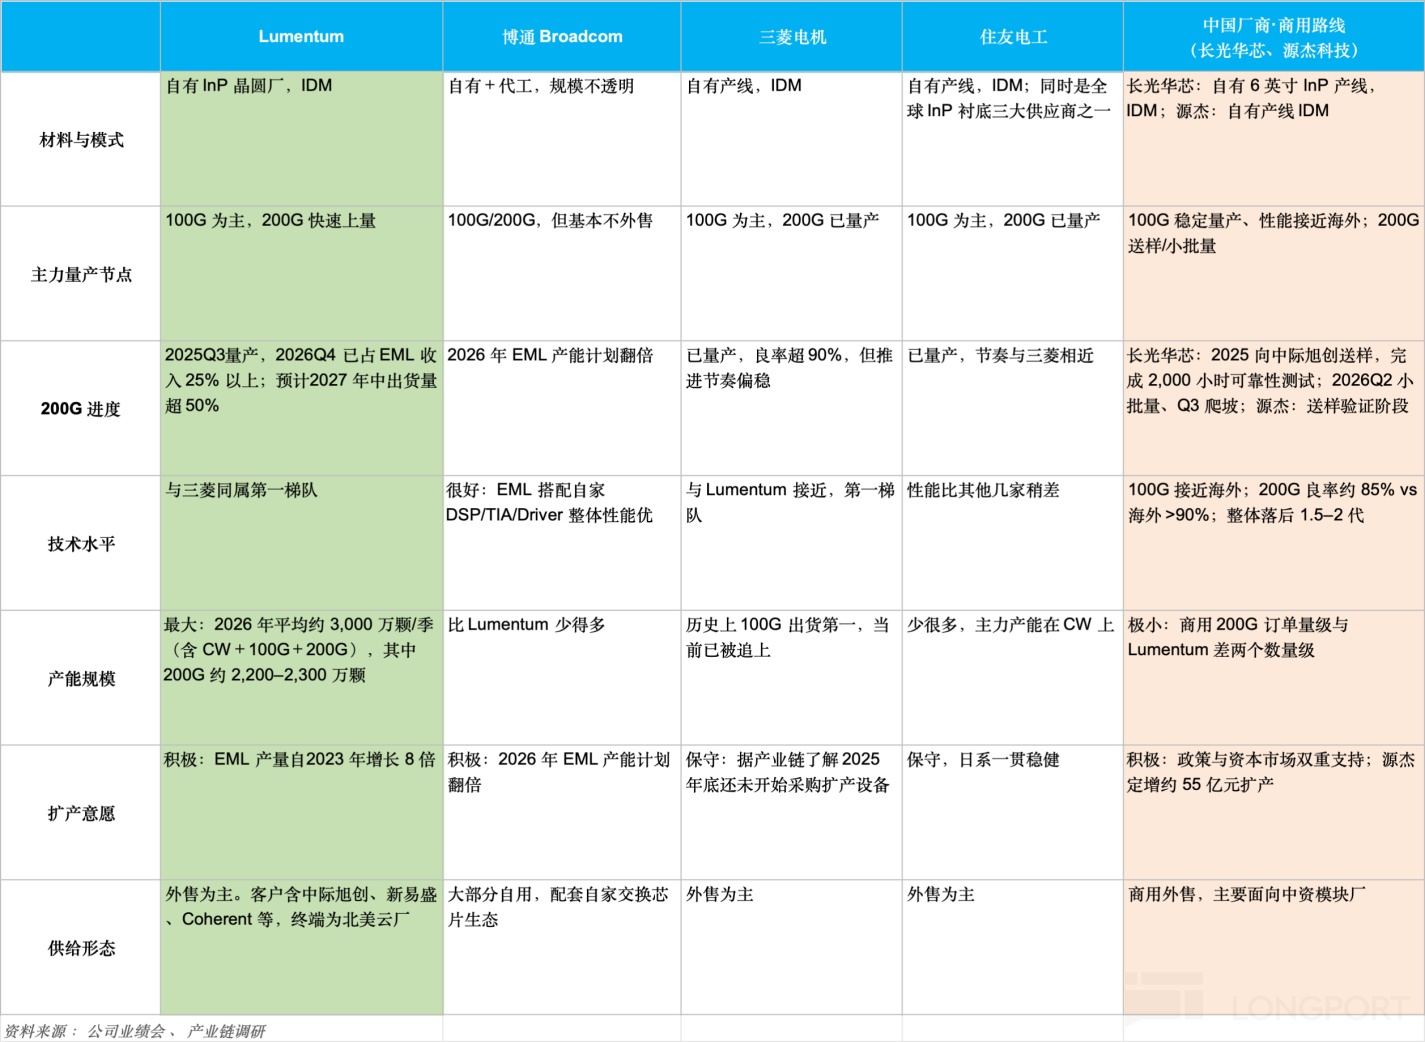
目前全球能大規模、高良率、穩定向頭部模塊廠商用供貨 200G EML 的,目前只有 Lumentum、三菱電機、住友電工、博通四家,合計佔據八成以上的市場,其中 Lumentum 在產能規模上處於第一梯隊。
海豚君在下表梳理了 EML 主力廠商的情況:100G EML 領域國產廠商已逐步追趕,源傑、長光華芯等企業實現穩定量產,國產化率接近 35%,價格戰已開始;而 200G 高端 EML 中國國產自給率仍不足 5%,尚處在送樣驗證、小批量試產階段。
此外,由於兩家日系廠商(三菱&住友)在上一輪 5G 週期經歷過行業泡沫帶來的產能過剩衝擊,本輪擴產策略整體偏保守,高端 200G EML 新增產能釋放有限。高端 200GEML 的新增產能主要來自兩家——Lumentum 和博通。
正因爲如此,Lumentum 主動將出貨結構重心向高價值的 200G EML 大幅傾斜,根據公司電話會的指引,2027 年中公司 200G EML 的出貨量將超過 50%。
結合調研信息來看,目前 Lumentum EML 激光器芯片收入約 6.4 億美元(佔公司總營收的兩成),處於量價雙升的高景氣階段。
一方面,AI 算力集羣大規模擴容,驅動 800G、1.6T 高速可插拔光模塊需求爆發,直接拉動 EML 芯片出貨量持續創新高;另一方面,出貨重心從 100G EML 向 200G EML 轉移,單顆芯片單價接近翻倍,進一步放大了營收彈性。
盈利能力上當前 EML 的綜合毛利率在 60% 以上,是公司目前利潤貢獻最大、議價權最強的單一產品。
2、CW/UHP 激光器:Scale-up 層的最大增量
與 EML“發光 + 調製單片集成” 不同,CW 激光器走的是分工派路線:只專注於做 “發光燈泡”,產生一束高功率、平穩且無數據的連續光,再交由外置的硅光芯片完成信號調製。
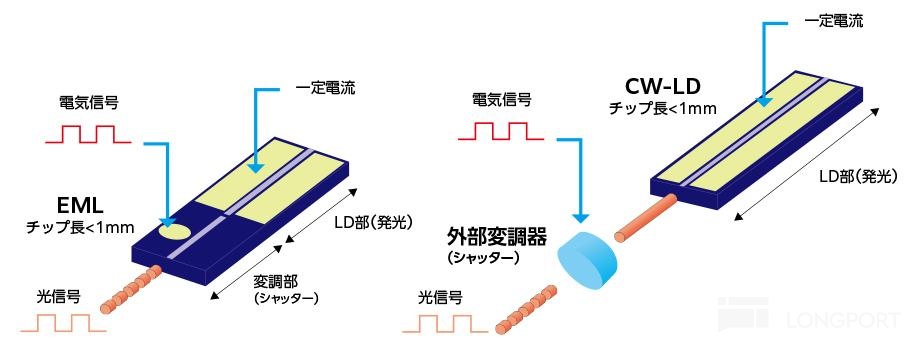
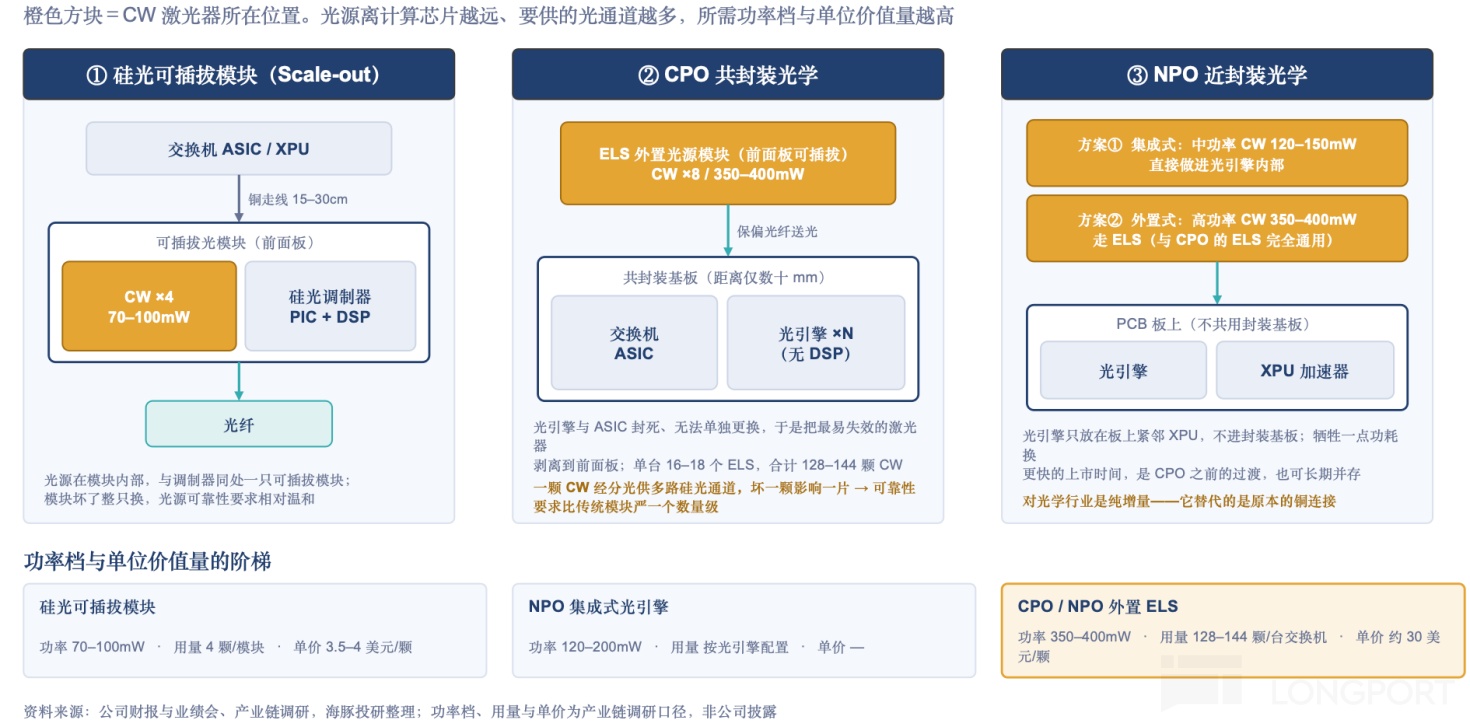
一般來說,光源離調製信號用的硅光芯片越遠、鏈路整體光損耗就越高,因此對 CW 激光器的輸出功率要求也隨之提高,單顆芯片的工藝壁壘(需要克服噪聲、發熱)和價值會顯著抬升。按功率檔位劃分,CW 激光器核心覆蓋三大應用場景:
a、70-100mW——面向 Scale‑Out 場景的硅光可插拔模塊
根據光通信研究機構 Yole 數據,目前硅光路線在數據中心光模塊的滲透率接近 30%,且預計 2030 年出貨量提升至 60% 以上。
對於 Lumentum 來說,屬於存量市場內部的技術路線置換(800G 硅光方案擠壓 100G‑EML 需求,1.6T 擠壓 200G‑EML 需求)。
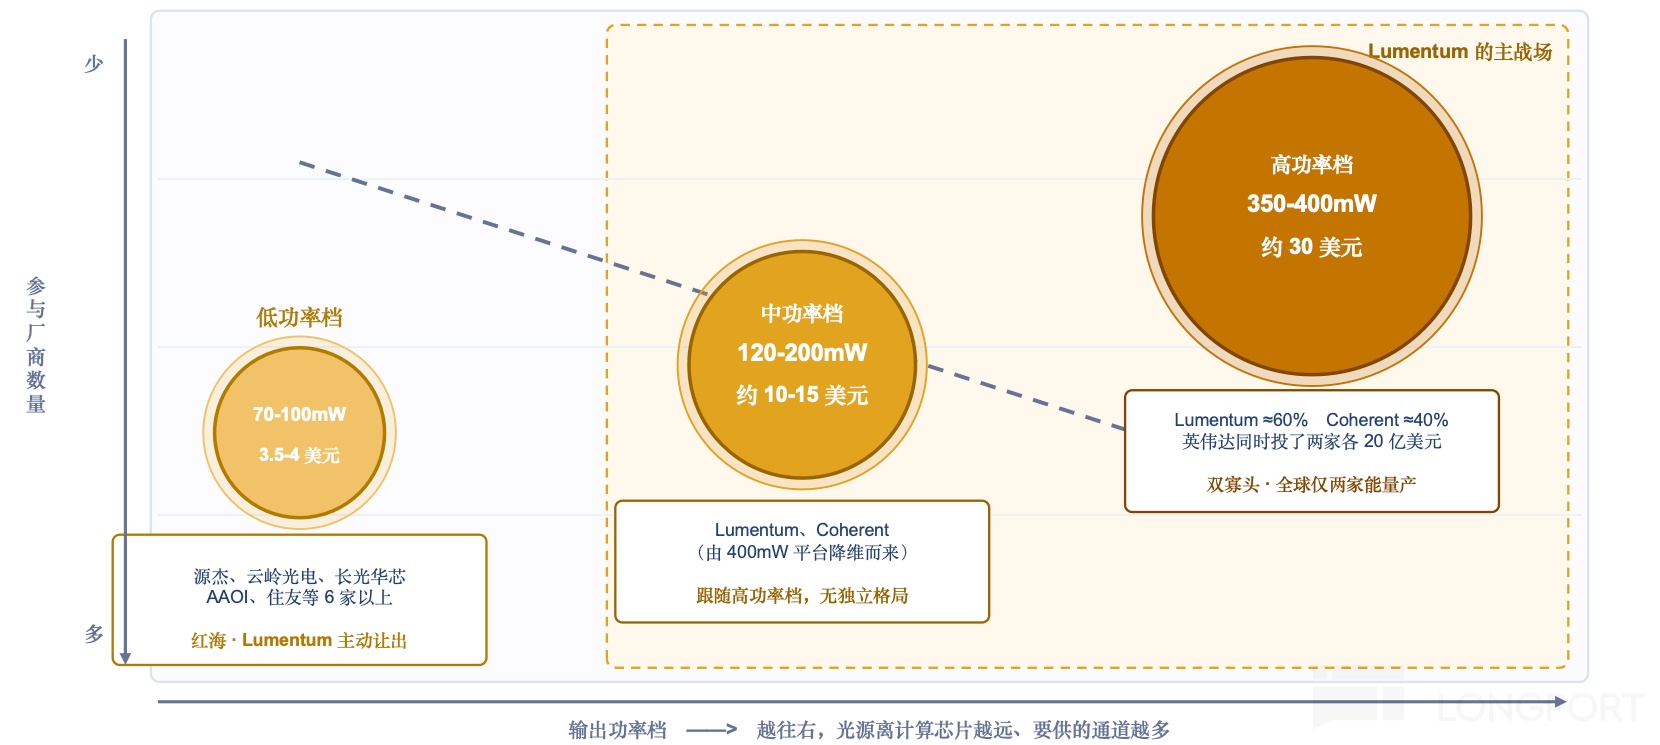
不過這裏的問題在於價值量其實並不相同。以 1.6T 光模塊爲例,EML 方案需要 8 顆 200G EML(單價 15-25 美元),硅光方案只需 4 顆 CW(單價 3.5-4 美元)。
切換硅光之後,單模塊光源總價值量是明顯下降的。因此,公司自己明確表示對這一檔興趣不大——雖然出貨量增長,但單模塊價值、盈利彈性弱於 EML 產品。
b、120-200mW,用於 NPO(近封裝光學)的集成式光引擎。(Scale up)
作爲可插拔向 CPO 演進的過渡方案,NPO 主要是通過把光模塊放到 PCB 板上來提高交換機和光模塊之間的信號傳輸速度。
相較於硅光可插拔模塊所用的 70‑100mW CW,該檔位芯片在輸出功率、噪聲抑制、高溫工作可靠性上標準更高,單芯片價值量與技術要求顯著提升,屬於純增量賽道,不會替代 EML 的存量需求。
c、350‑400mW(UHP-超高功率 CW),用於 CPO/NPO 外置光源模塊(Scale up)。
ELS(外置激光源)是 CPO 架構下主流的外置光源方案,服務機櫃級 GPU 高速直連的 Scale‑Up 互聯場景。
在 CPO 方案中,硅光光引擎與交換芯片通過先進封裝放在同一個基板上。由於激光器是光鏈路中最容易老化失效的部件(且極度怕熱),如果封裝在一起,一顆激光器壞掉就就要整顆光引擎下線更換。
因此行業達成共識——採用 ELS 方案,將 CW 激光器做成機櫃前面板可插拔的獨立模塊,通過保偏光纖把光送入機箱內部硅光引擎。
從價值量上看,在機櫃級 Scale-up 網絡中,一臺 CPO 交換機通常需要配置 16–18 個 ELS 模塊,每個模塊內部集成 8 顆 UHP CW 芯片,對應單臺交換機就需要消耗 128–144 CW 芯片。
目前單個 ELS 模塊售價大致 500–600 美元,8 顆 CW 激光器芯片約 240 美元,佔四到五成。
也就是說,單個 ELS 模塊帶給 CW 激光器廠商的收入,相當於 15 個傳統硅光可插拔光模塊的總和。
總的來說,相比前兩檔 CW,UHP 超高功率 CW 的技術壁壘最高,同樣是 AI 算力擴張帶來的純增量市場,不侵蝕 EML 存量訂單,是 Lumentum 中期成長彈性最大的賽道。
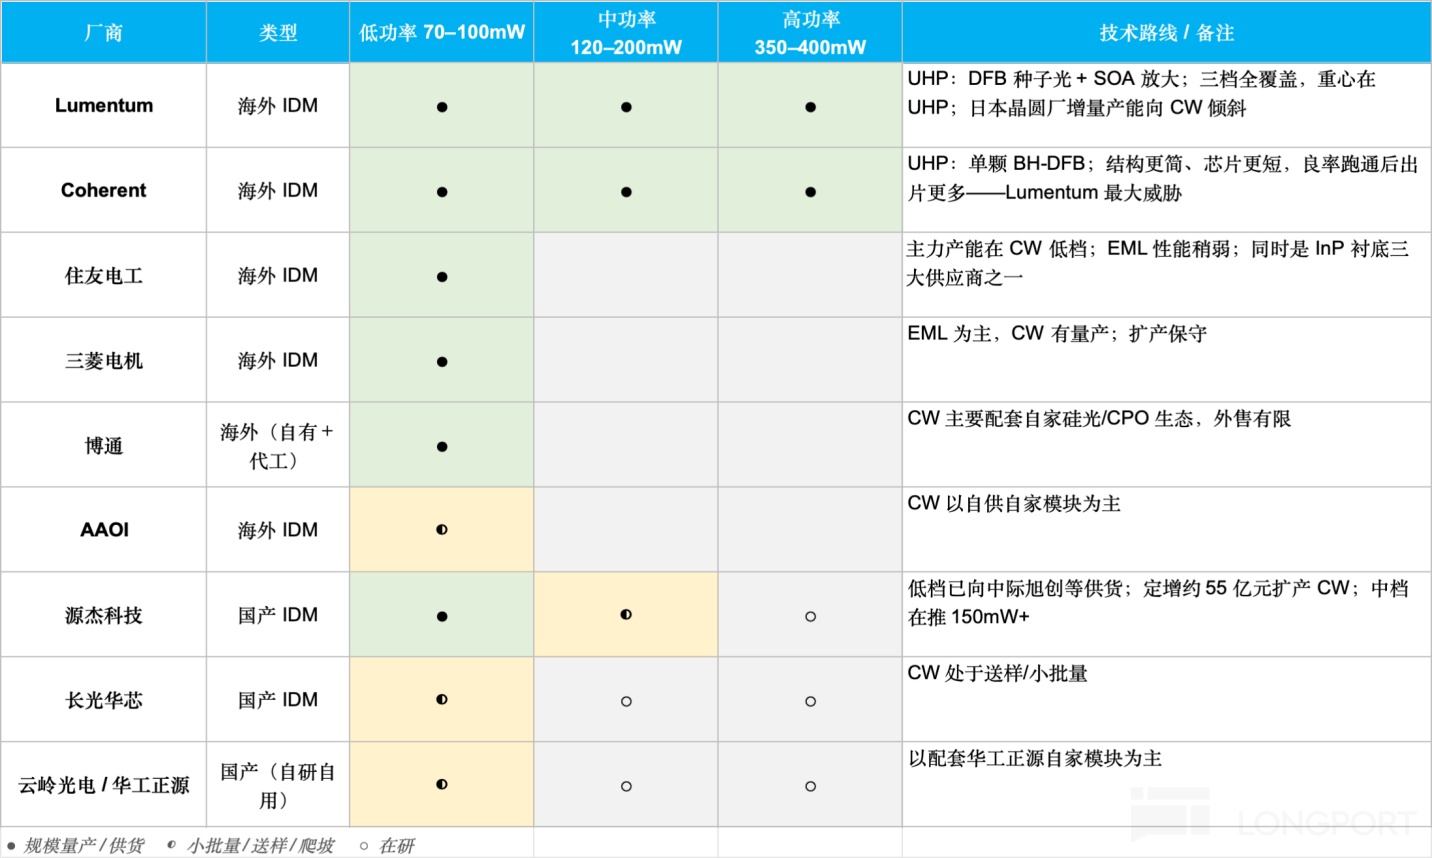
競爭格局上,對於低功率檔 CW 來說,由於磷化銦外延生長工藝和芯片結構設計已相對成熟,性能指標達到門檻並非難事,難度更多是低成本和高良率交付,已經是典型的紅海市場。
目前,中國廠商(源傑、長光華芯、雲嶺光電等)與海外低成本 IDM(如 AAOI)同時擴產,且多家廠商均通過了主流模塊廠測試,下游客戶(如中際旭創、新易盛等)傾向於通過多源採購以壓低採購價。
而對於高功率檔(350-400mW UHP),目前全球能穩定量產的只有 Lumentum 和 Coherent 兩家,走的是完全不同的技術路線:
Coherent :單芯片硬剛派(BH-DFB 路線):類似於打造一臺單發大排量超級引擎,用一顆掩埋異質結(BH-DFB)激光器直接硬推出 400mW 高功率。
優勢在於結構極其緊湊、芯片面積小、單片晶圓出芯數多;而代價在於這種工藝下散熱、線寬和長期可靠性全壓在一顆芯片上,前期良率爬坡非常慢。
Lumentum:兩段式分離派(DFB 種子光 + SOA 放大器)類似於 “成熟小發動機 + 渦輪增壓器”。先用一顆成熟的低功率激光器(DFB)產生一束極度乾淨、低噪聲的 “種子光”,接着在同一芯片上串聯一段半導體光放大器(SOA),把功率強行提升到 400mW。
這種技術路徑下,由於發光與放大各自都在高度成熟的工藝窗口內運行,可靠性較高,且同一套平臺往下降檔就能覆蓋中功率檔,研發效率極高;
但代價也很明顯,由於集成 SOA 後芯片物理長度大幅延伸,單片晶圓的出片數出現斷崖式下滑(從普通 CW 芯片的單片 4,000–5,000 顆,暴跌至 UHP 級別的僅 400–500 顆,縮減近 10 倍)
綜合來看,兩家公司的技術路線取捨有明顯差異,Coherent 押注的是良率爬坡之後,依靠更小的芯片面積實現極致晶圓成本,Lumentum 的思路則是犧牲部分晶圓面積,換取器件更高的可靠性。
這也意味着在當前供給偏緊階段,雲廠商客戶優先保障交付與穩定性,對成本敏感度相對偏低,因此 Lumentum 這套以面積換可靠性的工程方案更受頭部雲巨頭青睞(從調研數據看,外置光源模塊當前市場份額大致爲 Lumentum 約 60%、Coherent 約 40%)。
但站在中長期的視角,一旦 Coherent 完成良率提升,其成本優勢會逐步釋放,會對 Lumentum 形成較強的競爭壓力。
而對於中功率檔,由於能做 400mW 的廠商順手就能做 150-200mW,因此相當於高功率玩家的 “副產物放量區”。
但另一方面,對於從低功向上跨越的中國廠商或二梯隊玩家來說,150-200mW 是衝擊高端的必經之路,但如果無法向上突破到高功率檔,就無法享受晶圓分級帶來的成本攤薄效應,導致 150-200mW 晶圓的綜合成本難以抗衡頭部巨頭這種 “副產物模式” 下的低成本優勢。
結合調研信息,當前公司 CW 激光器年收入約 0.5 億美元,佔公司總營收僅 2%,仍然偏小,主要來自部分硅光模塊的初級需求與 CPO 樣片階段。
不過綜合上述技術路線與產品檔位的分析,可以看到 CW 激光器真正的業績爆發力完全取決於 NPO/CPO 架構的落地速度,當行業從可插拔演進至 CPO 架構時,對於 CW 激光器的需求將展現指數型增長。(下篇會定量進行測算)
<此處結束>
本文的風險披露與聲明:海豚君免責聲明及一般披露
海豚君光互聯繫列文章:
《AI 超連接時代:AI 向 “光” 飛奔?》
《“‘銅’ 牛夫人” 不走!CPO:真機會 or 鏡中花?》
《叫板英偉達霸權,谷歌 “光網” 憑什麼?》







