


自低點已反彈逾50%!SpaceX近期有何催化?大摩:AI將帶來巨大增量,股價還能翻倍!


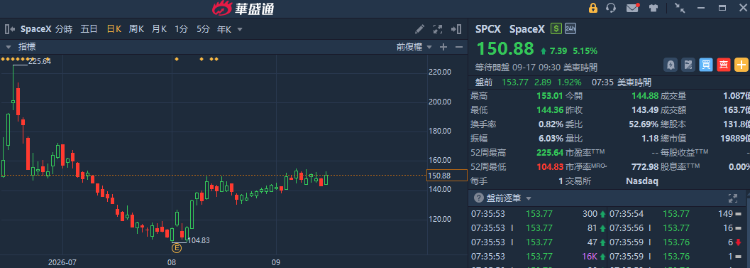
華盛資訊9月17日訊,SpaceX股價持續反彈,昨日再漲逾5%,且自8月低點累計反彈近50%!短短數月,SpaceX已經歷了由暴漲到大跌,再強勁回升的“過山車行情”。那麼,SpaceX近期究竟有何利好,市場正在交易哪些邏輯?
SpaceX是兼顧防禦的“超級AI標的”?大摩維持超配評級,目標價高達300美元!
SpaceX股價持續反彈,昨日大漲逾5%,大摩的看多研報是重要催化因素之一。
在最近的研究報告中,大摩給予SpaceX高達300美元的目標價,較當前股價仍有翻倍空間!具體來看,300美元目標價中,火箭發射相關space業務估值僅佔8美元,而以Starlink爲核心的連接業務約118美元/股,X和Grok等約8美元,企業AI估值達到165美元/股。大摩的核心邏輯,即“市場嚴重低估了SpaceX”,因爲它不只是一家造火箭、賣星鏈的太空公司,而是一個正在逐步成型的AI巨無霸!
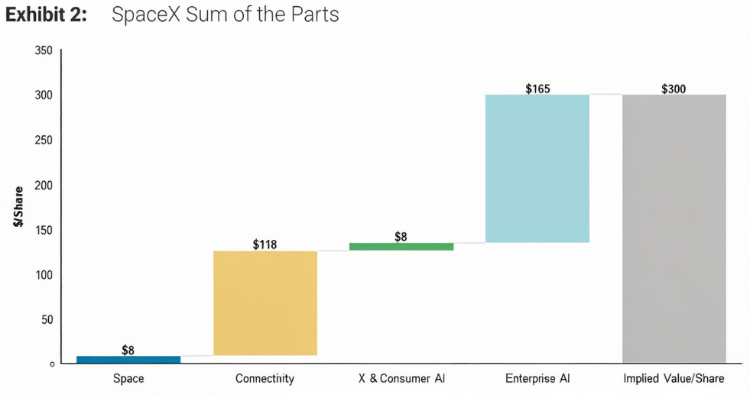
大摩認爲,當前的SpaceX及其低估,指出假如把火箭和星鏈估值(合計約127美元/股)拆掉後,市場給SpaceX旗下AI業務的隱含估值僅12美元/股(對應2028年市銷率EV/Sales僅略高於1倍),相當於普通新興雲服務商在折價拋售。
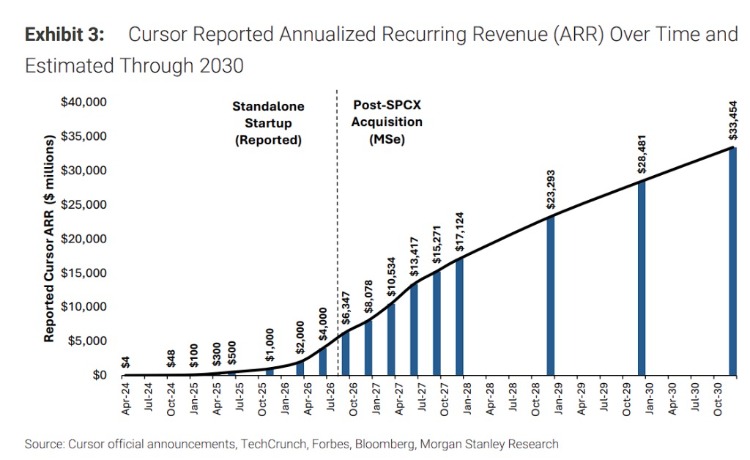
值得注意的是,大摩分析師尤其看好SpaceX此前收購Cursor的關鍵動作,認爲該佈局是“基礎設施+大模型+工作流邊界”打通的關鍵。該行預測Cursor到2026年底的ARR將達到80億美元,2030年看到330億美元。隨着後續自研和聯合模型承接更多推理,Cursor毛利率將從-23%一舉回正,2030年攀升到60%左右。
同時,在9月舉辦的高盛科技大會也傳來重磅:SpaceX CFO披露,公司已簽下一份新的AI hosting合同:由12月1日開始,每月收入約逾11億美元(對應年化收入約130億美元)。這或許是近期市場正對SpaceX進行重估的原因之一:一度被認爲將帶來巨大Capex負擔的AI業務,現被認爲是一門具有快速變現能力且增量巨大的生意。
在交易層面,摩根士丹利尤其強調SpaceX的防禦屬性:分析師指出,在過去7天及一個月的股價表現中,SpaceX相較Meta $META 、英偉達、博通等AI交易熱門股展現出更強的抗跌韌性。該行分析師認爲,SpaceX並非純粹的AI標的,其業務多元化結構賦予股價在AI情緒波動期間一定的緩衝空間。
此外,大摩認爲SpaceX具有防禦屬性的另一個理由是馬斯克本人出色的應對危機能力。報告指出,從過去二十年觀察馬斯克管理風格的經驗來看,他並不傾向於浪費危機帶來的機遇。報告援引歷史案例,稱特斯拉在201892019年"產能地獄"期間、及2020-2021年疫情期間,均在市場高度不確定的背景下實現了運營與股價的雙重出色表現。
SpaceX與特斯拉合併在即?28年合併概率或超過66%!
SpaceX與特斯拉合併已經板上釘釘?當下的市場共識,正從“是否”向“何時”轉變!
9月15日,在洛杉磯All-In Summit峯會上,主持人直接問馬斯克:爲何特斯拉與SpaceX在業務高度協作下仍保持獨立?馬斯克回應稱,這是一個“好問題”,並表示“兩家公司開展如此廣泛的合作之下,誰也無法想象會採取什麼行動”——這被市場視爲迄今最明確的暗示合併信號。
此前,馬斯克在7月召開的特斯拉Q2財報電話會上就未排除合併可能,但強調“不能在財報會上談合併,必須走恰當程序”。在博彩平臺Kalshi上,關於兩家公司合併的概率正不斷提升,賠率顯示2028年合併概率超過66%,明年5月前合併概率也接近50%。
SpaceX和特斯拉合併的基礎是什麼?高盛、大摩等機構認爲業務互補、Terafab芯片項目、合併xAI案例及產品融合,是兩家公司合併可能性的支柱。
據悉,雙方在業務層面已有多項交叉,SpaceX向特斯拉採購電池、能源產品和Cybertruck皮卡等,而xAI旗下的Grok正被嵌入特斯拉汽車;Starlink正被集成到Cybercab中,並計劃推廣到更廣泛車隊,以保證無人駕駛出租車在“任何地方”運行所需連接性;特斯拉即將發佈的超級跑車Roadster也可能採用SpaceX推進器技術。
最核心的交匯點是芯片製造項目Terafab。德州規劃中的Terafab晶圓廠即服務特斯拉的汽車和Optimus機器人,也服務於SpaceX的軌道算力。此外, 管理層面也有很強的合併動機:馬斯克同時是兩家的公司的CEO和大股東,且有大量關鍵崗位存在交叉。
兩家公司的合併難點是什麼?反壟斷審查和估值是關鍵。
監管方面,兩家市值合計約3.5萬億美元,必然觸發美國、歐盟併購申報;SpaceX是國防承包商,受ITAR管制,而特斯拉中國上海工廠將構成地緣合規難題。估值不匹配也是核心問題,SpaceX估值遠高於特斯拉,合併或面臨投資者反對;此外,馬斯克在SpaceX有約85%投票權、在特斯拉僅約20%,交易或被視爲“自己與自己談判”,面臨股東訴訟與治理爭議。
太空武器是否會是下一個風口,哪些標的有望受益?
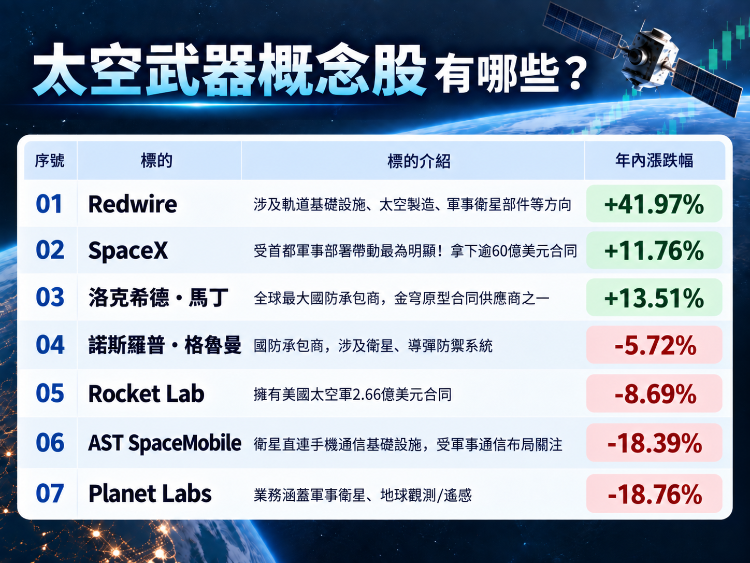
據外媒報道,近期美國軍方首次確認,美國現在已擁有在軌“太空控制武器”,同時“金穹”天基攔截器項目已推進到“可飛行硬件”階段,集成演示目標鎖定2028年。該消息使太空股重新受到關注。
據報道,去年5月,美國總統特朗普發佈“金穹”天基導彈防禦系統發展規劃。特朗普稱,“金穹”將與美國現有的導彈防禦能力整合,一旦完全建成,可攔截從世界其他地方甚至太空發射的導彈,整個系統預計耗資約1750億美元,並計劃在3年內“全面運轉”。
今年4月,美國太空部隊與SpaceX、諾斯羅普·格魯曼、洛克希德·馬丁以等12家企業簽訂了20份原型開發協議,合同總額上限爲32億美元,目的是推進“金穹”體系下具備導彈攔截能力的天基攔截器研發。在這批企業裏,SpaceX受首都軍事部署帶動最爲明顯。5月,它先拿下22.9億美元合同,用於搭建安全的“太空數據網絡骨幹”;隨後又拿到41.6億美元訂單,負責製造能從軌道上追蹤空中威脅的衛星及其配套系統。
Rocket Lab則握有美國太空軍2.66億美元合同,將執行12次亞軌道導彈防禦發射任務,並保有追加6次的選項;另外還收到兩份總值1200萬美元的太空數據網絡訂單。與此同時,該公司計劃以80億美元收購銥星通訊,藉此爲其發射與航天器業務補上一套成熟的衛星網絡能力。此外,Planet Labs、AST SpaceMobile、Redwire以及Voyager Technologies等公司,也由於在軍用衛星、通信和軌道基礎設施方面的業務佈局,成爲投資者重點關注的對象。
太空武器概念股可關注:
標的分類 | 標的名稱 | 標的介紹 | 年內漲跌幅 |
太空武器概念股 | Redwire | 涉及軌道基礎設施、太空製造、軍事衛星部件等方向 | +41.97% |
SpaceX | 受首都軍事部署帶動最爲明顯!拿下逾60億美元合同 | +11.76% | |
洛克希德·馬丁 $LMT | 全球最大國防承包商,金穹”原型合同供應商之一 | +13.51% | |
諾斯羅普·格魯曼 $NOC | 國防承包商,涉及衛星、導彈防禦系統 | -5.72% | |
Rocket Lab $RKLB | 握有美國太空軍2.66億美元合同 | -8.69% | |
AST SpaceMobile $ASTS | 衛星直連手機/通信基礎設施,受軍事通信佈局關注 | -18.39% | |
Planet Labs $PL | 業務涵蓋軍事衛星、地球觀測/遙感 | -18.76% |
各位發友看好太空武器概念股後市行情嗎?
評論區聊聊~
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閱相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。







