食品飲料週報:飛天茅臺提價驗證品牌力,量販零食邁入3萬店時代



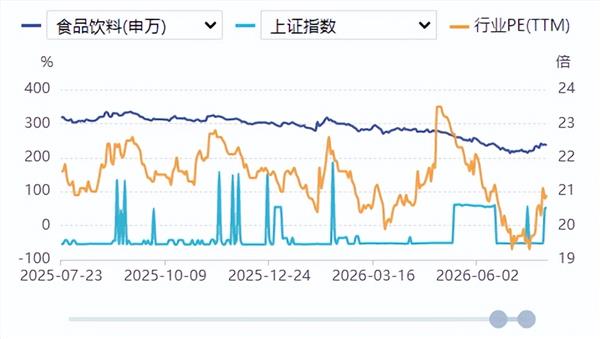
證券之星食品飲料行業週報:2026年7月21日-2026年7月24日,滬深300指數上漲2.65%,申萬食品飲料指數上漲1.12%。前五大上漲個股分別爲安德利、燕京啤酒、迎駕貢酒、養元飲品、山西汾酒。
機構觀點
華創證券本週觀點(含個股):
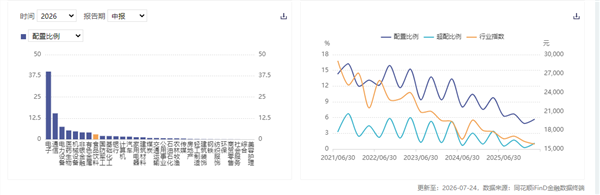
華創證券7月23日發佈基金持倉分析稱,2026年二季度偏股主動型基金食品飲料持倉佔比降至1.5%,環比下降2.4個百分點,已連續12個季度下降;白酒持倉降至1.0%,大衆品持倉降至0.5%,板塊籌碼加速出清。機構認爲,下半年低基數下,酒企動銷與報表有望漸次改善,白酒優先推薦貴州茅臺,關注古井貢酒、今世緣、五糧液、山西汾酒和瀘州老窖;大衆品推薦海天味業、東鵬飲料、安琪酵母,並持續看好乳業與餐飲供應鏈邊際改善。
招商證券本週建議(含個股):
招商證券7月20日指出,二季度白酒需求仍弱,但行業下滑幅度預計環比改善;零食、調味品、飲料等大衆品細分賽道仍有雙位數成長。機構建議把握三條主線:CPI改善預期下的量價修復,推薦優然牧業、伊利股份、海天味業、頤海國際;成長品類估值迴歸合理,推薦農夫山泉、百潤股份、燕京啤酒、東鵬飲料、西麥食品和有友食品;股息託底與需求修復方向,推薦貴州茅臺、迎駕貢酒和山西汾酒。
宏觀事件
擴消費規劃爲行業打開中長期空間
據證券日報7月20日報道,國務院此前批覆的《擴大消費“十五五”規劃》提出,到2030年社會消費品零售總額達到60萬億元左右,並要求促進農產品消費、創新特色食品產品生產,開發營養健康的休閒食品、飲品、保健食品和特殊膳食用食品。國家統計局數據顯示,2026年上半年社會消費品零售總額爲24.87萬億元,同比增長1.3%;餐飲收入2.83萬億元,同比增長2.8%。
政策重點由短期刺激延伸至收入、保障與供給結構優化,有望爲健康食品、功能飲料、特色農產品和餐飲供應鏈創造增量需求,但政策向終端動銷和企業利潤的傳導仍需觀察。
國務院食安辦部署暑期、汛期食品安全工作
據市場監管總局7月20日消息,國務院食安辦近日印發通知,要求各地加強暑期、汛期食品安全工作,督促食品生產經營企業排查原料、場所環境、設施設備、加工製作和貯存管理等風險,及時清理腐敗變質、黴變生蟲及受污染食品。監管重點覆蓋旅遊景區、農貿市場、城鄉接合部和臨時安置點,並聚焦糧食製品、蔬菜、肉製品、水產品等重點品種。
通知要求對向災區集中調撥、捐贈和銷售的食品視情加大監督抽檢力度,對不合格食品依法下架、召回和銷燬,同時加強飲用水水質及食源性疾病監測。對食品企業而言,高溫、強降雨環境下的倉儲運輸、冷鏈管理和原料溯源將面臨更嚴格要求,短期可能增加質量控制成本,但有利於降低行業系統性食品安全風險。
調味品生產許可審查細則公開徵求意見
據市場監管總局7月22日消息,《調味品生產許可審查細則(徵求意見稿)》向社會公開徵求意見,截止時間爲8月21日。文件整合醬油、食醋等多個許可審查細則,統一生產場所、設備設施、工藝流程、人員管理、管理制度和試製產品檢驗要求,同時新增香辛料調味品、堅果與籽類泥醬、調味糖漿、料酒、水產調味品和複合調味料等許可類別。
新規若落地,將提高調味品生產准入與全過程質量管理要求。對具備標準化生產、檢驗能力和供應鏈管理優勢的龍頭企業而言,行業規範化有助於強化規模與合規壁壘。
行業新聞
19家食品飲料公司中期業績預喜
據證券日報7月20日報道,已披露2026年半年度業績預告的A股食品飲料公司中有19家預喜,其中13家預增、6家扭虧。洽洽食品預計上半年歸母淨利潤2.40億元至2.65億元,同比增長170.75%至198.96%;香飄飄預計歸母淨利潤1000萬元至1200萬元,實現扭虧。業績改善主要來自收入增長、部分原材料成本下降以及渠道精細化運營。
飛天茅臺年內二次提價,白酒板塊情緒修復
據每日經濟新聞7月20日報道,貴州茅臺將53度500ml飛天茅臺酒(2026)i茅臺平臺零售價由1539元上調至1639元,銷售合同價由1269元上調至1369元。受此帶動,7月20日白酒板塊明顯反彈,古井貢酒漲停,金徽酒、迎駕貢酒、貴州茅臺、瀘州老窖和山西汾酒均有較強表現。提價驗證了龍頭品牌定價能力,但行業整體仍處於去庫存和需求築底階段。
量販零食進入3萬店時代,競爭轉向單店質量
據每日經濟新聞7月21日報道,截至7月20日,鳴鳴很忙集團旗下籤約門店總數超過3萬家,成爲國內首家邁入3萬店規模的休閒食品飲料連鎖企業。2025年集團GMV爲935.69億元,經調整淨利潤26.92億元。隨着門店網絡快速擴張,行業競爭焦點正從開店速度轉向單店產出、加盟商盈利能力、供應鏈響應效率和自有品牌運營。
公司動態
百潤股份加碼威士忌桶陳,回報週期拉長?
據深交所7月24日披露的募集說明書,百潤股份擬將募集資金用於麥芽威士忌桶陳擴能和研發檢測中心項目,規劃形成4萬千升威士忌原酒儲藏能力,並計劃未來4至5年將陳釀桶儲備提升至100萬桶。項目測算內部收益率爲9.06%,靜態投資回收期爲11.99年。擴產有助於鞏固本土威士忌先發優勢,但較長陳釀週期也帶來產能消化、現金回流和折舊壓力。
金種子酒新品發佈,戰略重心轉向百元價格帶
據大河財立方,7月22日,金種子酒在阜陽發佈"年份柔和"系列新品,推出"真5年""真7年""真9年"三款產品,以"真實年份"背書及高性價比切入百元價格帶。公司戰略重心從高端化轉向大衆市場,試圖扭轉連續7年扣非淨利潤虧損的局面。百元價格帶雖爲白酒行業唯一兩位數增長賽道,但面臨洋河、瀘州老窖等頭部酒企下沉競爭,金種子酒能否突圍仍存挑戰。
洽洽食品利潤高增,成本與收入共同驅動?
洽洽食品預計2026年上半年歸母淨利潤爲2.40億元至2.65億元,同比增長170.75%至198.96%。公司解釋稱,銷售收入增加以及葵花籽原料採購成本下降共同推動利潤改善。高增速包含低基數與成本紅利因素,後續需要觀察收入增長的持續性、原料價格變化及新品渠道貢獻。
二級市場
行業表現
基金倉位
行業估值
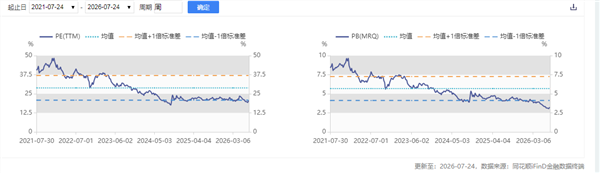
重點數據
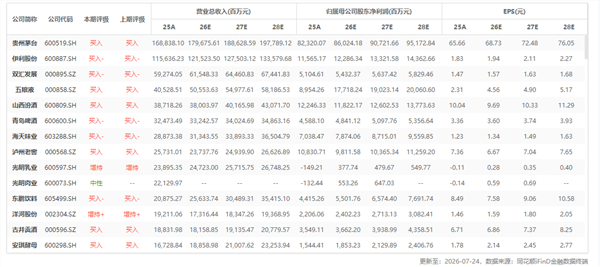
行業重點公司最新盈利預測綜合值
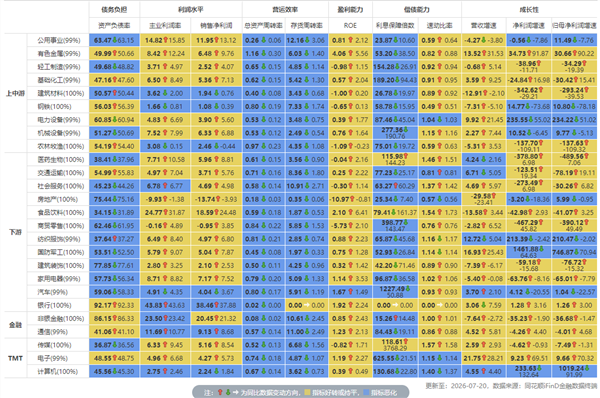
行業財務指標同比變動
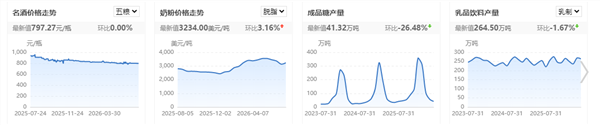
行業數據
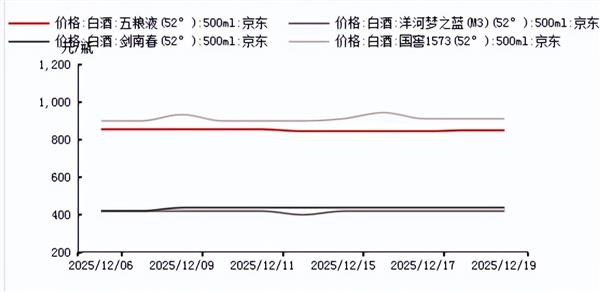
高端白酒價格
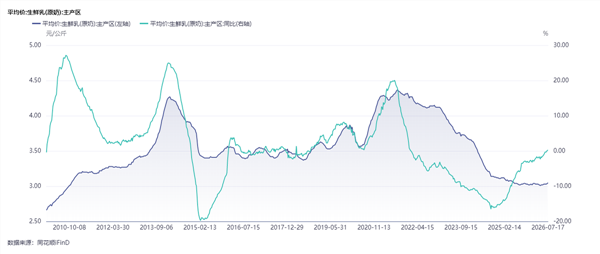
上游原奶價格
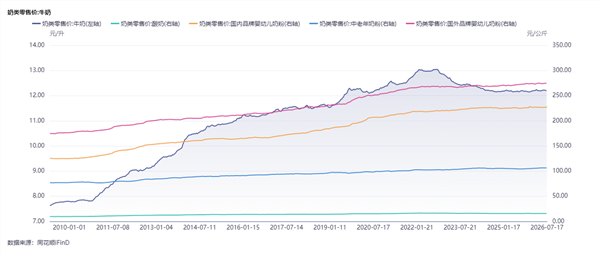
主要乳製品零售價格
調味品原材料成本