


盛泰集團業績預告的“虛火”:淨利暴增近5倍,扣非卻跌超45%,股價已深度破發



證券之星 吳凡
近日,紡織服裝企業盛泰集團(605138.SH)發佈了2026年業績預告,公司預計上半年歸母淨利潤1.5億元至1.8億元,同比增加 380.66%至476.79%。表面上看,公司似乎迎來了業績的全面反轉,然而同期公司扣非歸母淨利潤爲1000萬元至1500萬元,同比減少45.79%至63.86%。證券之星瞭解到,歸母淨利潤的暴增,源於非主業子公司股權處置帶來的資產處置收益,而反映真實經營能力的扣非淨利潤,則揭示了公司主業仍面臨經營壓力。
業績之外,截至7月22日,盛泰集團股價(前復權)較其2021年IPO發行價累計下跌45.22%,處於深度破發狀態。今年6月,第二大股東伊藤忠亞洲拋出不超過3%的減持計劃,進一步壓制市場情緒;同月,控股股東雖推出不超過2%的增持計劃試圖對沖,但在經營基本面尚未實質性改善的背景下,增持的託底效果有限。市場對其估值修復的信心,終究要回歸到扣非淨利潤所反映的真實盈利能力上來。
非經常性損益撐場面
上半年,盛泰集團完成非主業子公司股權處置並實現資產處置收益,是推動盈利回暖的關鍵,這在其一季度財報中已有體現。
今年一季度,盛泰集團營收同比微增0.09%至9.04億元,歸母淨利潤卻同比驟增711.74%至1.65億元,而在剔除非經常性損益後,公司歸母淨利潤僅同比增長1.98%,公司解釋稱,主要系公司上半年結項投產的河南智慧紡紗項目尚在爬坡期,項目收益不足以覆蓋當期成本及期間費用。
懸殊差距的背後,是一筆非主營資產的處置收益。今年3月,盛泰集團宣佈以1.9億元對價轉讓孫公司昊泰紡織70%股權,該公司主營工業園運營與物業出租,與服裝主業並無直接關聯。根據評估報告,以2026年1月31日爲基準日,昊泰紡織股東全部權益採用收益法評估值爲2.68億元,評估增值1.47億元,增值率高達122.25%。在今年5月交易完成後,這筆高溢價轉讓大幅增厚了公司賬面利潤,卻也令業績成色大打折扣。
回溯公司近三年經營軌跡,2022年業績攀至歷史高點後,2023年急轉直下,營收同比下滑22.04%,歸母淨利潤暴跌72.25%。此後兩年,頹勢延續但降幅有所收窄,2024年營收同比下降21.18%,歸母淨利潤下降55.31%;2025年兩項指標分別下滑6.62%和34.90%。與2022年峯值相比,2025年營收縮水42.63%至34.23億元,歸母淨利潤更是從3.76億元驟降至3037萬元,累計跌幅達91.92%。
證券之星瞭解到,公司經營基本面持續承壓,與外部宏觀環境的變化、終端需求的收縮以及內部戰略調整等多重因素有關。
例如在2023年,受海外品牌去庫存及貿易衝突影響,公司成衣訂單明顯減少,導致來自境外收入同比下滑26.62%至26.84億元,遠高於同期境內17.82%的同比跌幅。2024年,國內外紡織品消費市場依舊承壓,歐美等主要市場受高通脹影響消費預期減弱,而國內消費市場復甦節奏同樣緩慢,內需增長乏力。在內外需雙重疲弱的背景下,公司來自境內和境外的收入分別同比大幅下滑26.85%和22.44%。
而在2025年,得益於海外客戶需求的增長,公司境外收入同比小幅增長3.08%,但由於公司對境內生產基地進行了整合集中,導致境內收入依舊呈現雙位數下滑,使得公司整體收入繼續承壓。與此同時,儘管同期主業盈利能力在改善,但由於NFW投資減值、非經常性損益由盈轉虧及聯營企業虧損三重因素疊加,導致歸母淨利潤仍錄得較大降幅。
標的成立一年半營收顆粒無收
盛泰集團對外部環境的高度敏感,與其全球化的資產與業務佈局有關。
作爲一家全球化佈局的公司,其棉和麻種植基地位於澳大利亞,紗線產能主要位於越南,面料紡織布局在浙江嵊州、河南周口以及越南,成衣製造覆蓋了河南、湖南、安徽等省份以及越南、柬埔寨等海外國家。憑藉這一佈局,公司構建了“雙循環”產銷體系,國內生產基地主要服務本土市場,海外生產基地則面向國際市場。2025年,公司境外收入佔營收比重達到62.66%。
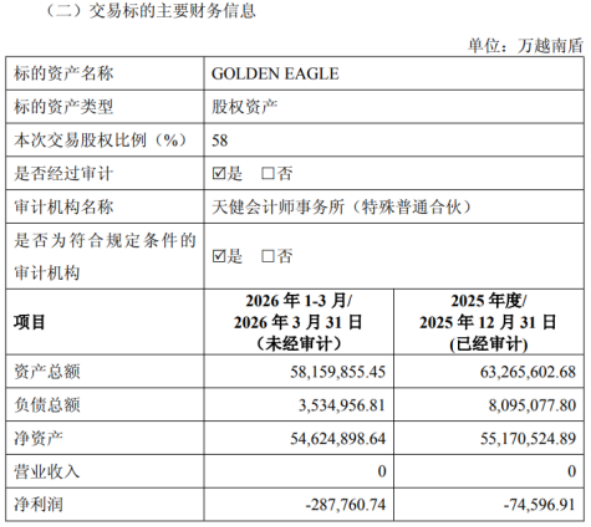
正是在這一背景下,盛泰集團於今年7月15日公告,擬使用自有資金及銀行貸款,收購金鷹股份所持有的 GOLDEN EAGLE 58%的股權,交易對價爲1333.90萬美元。若此次交易完成,公司將擁有標的100%的股權。
從戰略意圖看,此前公司海外產能以棉紡爲主,本次將越南在建的3萬錠麻紡項目納入體系,將完善海外麻紡產能佈局,幫助構建起“棉+麻”雙天然纖維的海外產能矩陣;同時,從聯營轉爲全資控股,可有效消除決策限制,實現海外業務的統一管理。
然而,此次收購伴隨的多重風險亦不容忽視。證券之星注意到,標的公司2024年10月成立,2025年度營收爲0、淨虧損7.46億越南盾,2026年一季度營收同樣爲0、淨虧損擴大至28.78億越南盾。此外,本次收購還面臨跨境審批流程、匯率波動、國際政治經濟環境變化等風險。
公司境外收入能否持續復甦,仍有待長期觀察。而在資本市場上,盛泰集團股價已處於破發狀態,今年6月,第二大股東伊藤忠亞洲拋出不超過3%的減持計劃,這已是其近一年內第二次大幅減持。儘管控股股東隨即推出不超過2%的增持計劃試圖對沖,但唯有扣非淨利潤的持續回升,才能真正修復估值信心。對盛泰集團而言,現階段更需向市場證明的是,其全球化佈局的韌性能否轉化爲真實的主業盈利增長。(本文首發證券之星,作者|吳凡)







