


華懋科技:上半年淨利跌超七成,跨界併購光模塊,標的公司收入依賴單一客戶



證券之星 李若菡
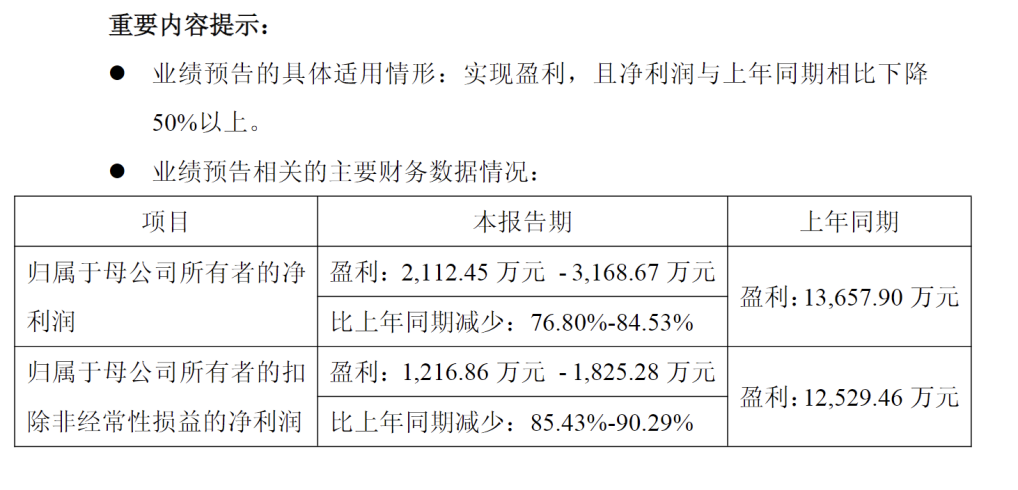
2026年上半年業績預告顯示,華懋科技(603306.SH)盈利能力持續承壓,預計歸母淨利潤爲2112.45萬元-3168.67萬元,同比下降76.8%-84.53%。
證券之星注意到,受汽車產品售價承壓、股份支付費用增加及越南基地產能爬坡等因素影響,公司上半年淨利潤出現大幅走低。在主業表現疲軟的同時,公司佈局的新材料業務亦未達預期,相關參股公司處於虧損狀態。爲尋求新增長點,公司欲藉助收購切入光通信領域,但溢價押注熱門賽道的同時,標的公司客戶集中度高、資產負債率攀升等風險不容忽視。
越南工廠產能爬坡,新材料領域佈局失利
作爲二級汽車零部件的供應商,華懋科技產品線覆蓋夾網布、汽車安全氣囊布、安全氣囊袋(DAB\SAB\PAB\KAB\CAB等)以及安全帶等被動安全系統部件。
2025年,受股份支付費用增長、越南子公司虧損等因素的影響,公司出現增收不增利的情況,其歸母淨利潤同比跌超兩成,降爲2.18億元。2026年以來,汽車行業競爭日趨激烈,下游需求同比有所下滑,公司主營業務產品銷售價格承壓,其盈利能力持續下滑。
2026年半年度業績預告顯示,華懋科技預計歸母淨利潤爲2112.45萬元-3168.67萬元,同比下降76.8%-84.53%;扣非淨利潤爲1216.86萬元-1825.28萬元,同比下滑85.43%-90.29%。
股份支付費用的增長及越南子公司產能爬坡,進一步擠壓華懋科技的利潤空間。據悉,公司的越南生產基地於2023年8月正式進行建設,於去年4月正式投產,主要目標市場爲東南亞、日韓、印度等地區。
2025年,受產能爬坡影響,公司越南子公司淨利潤爲-1025.19萬元,同比由盈轉虧。2026年上半年,該基地仍處於爬坡期,其折舊及攤銷費用增加,致使公司上半年合併口徑毛利率有所下滑。以一季報作爲參考,公司銷售毛利率爲26.2%,同比下滑了6.64個百分點。
2026年上半年,因實施員工持股計劃產生的股份支付費用約1.2億元,相較去年同期增加約1.12億元。同期,因公司可轉換債券計提的利息費用有所提升,疊加因匯率波動導致的匯兌損失,財務費用相較去年同期有顯著增長,對公司的淨利潤造成影響。
證券之星注意到,在汽車被動安全業務之外,華懋科技在新材料領域上展開佈局。公司於2021年戰略入股國內光刻膠企業徐州博康,並於去年收購東陽華芯82.4286%的股權。
不過,上述兩家公司當前經營狀況均不理想。2021年以來,徐州博康長期處於虧損狀態,2021年至2025年累計虧損約8.87億元。2025年年報顯示,東陽華芯自購買日至報告期末淨利潤爲-852.82萬元,亦處於虧損狀態。
針對徐州博康長期虧損的現狀,華懋科技表示,鑑於光刻膠業務存在投入大、回報週期長的特徵,公司預計不會繼續加大在此領域的投入,並將根據自身發展戰略,在合適的時機進行擇優處置。
標的估值翻倍遭拷,客戶集中度高
在汽車被動安全業務表現疲軟、新材料投資失利的背景下,華懋科技對光通信領域的戰略佈局成爲市場關注的重點。
目前,華懋科技正在推進對光通信廠商富創優越的收購。據最新修訂的草案顯示,公司擬作價15.04億元以發行股份及支付現金的方式取得其剩餘57.84%股權,並募集配套資金總額不超過9.51億元。
富創優越業務領域覆蓋高速率光模塊、高速銅纜連接器、海事通信等,華懋科技通過本次交易進一步拓展高速率光模塊、高速銅纜連接器等AI及算力產業鏈智能製造業務。
證券之星注意到,這已經是華懋科技第三次收購富創優越。2024年,公司以2.38億元的價格收購標的公司25%的股權,對應標的公司估值約9.5億元。隨後在2025年1月,公司以1.46億元的價格收購富創優越17.16%股權,對應標的公司估值約8.5億元。本次交易以2025年4月30日爲評估基準日,富創優越全部權益的評估值爲26.13億元,較標的公司賬面淨資產溢價393.25%。
三個月時間內,標的估值較上次交易大幅增長207.41%。針對這一情況,交易所要求華懋科技說明標的公司在間隔時間較短的情況下,估值差異較大的原因及合理性。華懋科技解釋稱,富創優越的業績表現、產線數量及在手訂單等均呈現大幅增長,下游需求擴張也在支撐其估值提升。
財務數據顯示,富創優越營收由2023年的5.7億元增至2025年的19.42億元,淨利潤由當年的2416.98萬元增至2.29億元。2026年一季度,標的公司營收和歸母淨利潤持續增長。
證券之星注意到,隨着業務規模不斷擴大,採購規模及應付貨款相應增加,以及根據經營需求短期借款增加,標的公司的資產負債率也在逐年走高,由2023年的67.71%%增至2025年的73.64%。
2026年一季度,其資產負債率進一步增至78%,遠高於上市公司的39.34%。華懋科技在公告中提到,本次交易完成後,公司負債總額較交易前大幅增加,流動比率、速動比率均將大幅下降。
不僅如此,標的公司前五大客戶集中度較高的風險亦不容忽視。2023年、2024年及2025年前三季度,富創優越前五大客戶銷售佔比分別爲87.48%、88.98%、86.87%,其中,第一大客戶銷售佔比分別爲73.05%、78.37%、63.88%,佔比過半。
亦有分析指出,在全球光模塊市場頭部效應愈發突出的背景下,富創優越作爲封裝製造細分領域的參與者,既面臨來自下游頭部廠商自主封裝產能的替代壓力,也需應對客戶技術迭代節奏不斷加快所帶來的挑戰。
此外,華懋科技本次溢價併購將形成22.89億元的商譽,佔2026年一季度淨資產的比例達62.8%。這也意味着若富創優越業績未達預期,公司將面臨大額商譽減值風險。(本文首發證券之星,作者|李若菡)







