


越疆科技創業板IPO過會:全球協作機器人銷冠的“A+H”新徵程



百舸爭流,奮楫者先。當中國智能製造的故事從深圳南山寫到港交所的銅鑼聲中以後,越疆科技,這家全球協作機器人銷量冠軍,開始叩響A股上市的大門。
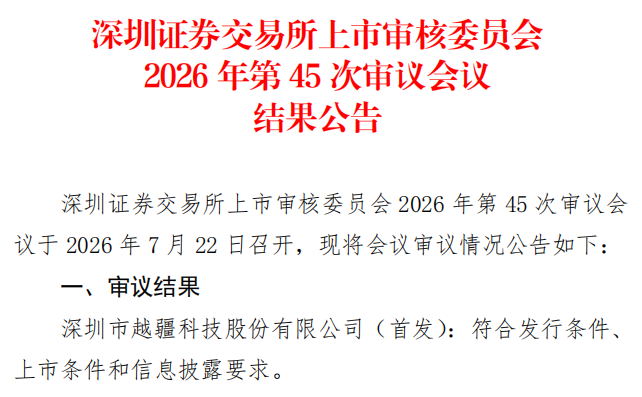
2026年7月22日,深交所上市審覈委員會第45次會議審議通過越疆科技的首發申請,這家已在港股掛牌的公司,距離“A+H”雙平臺戰略的兌現又近了一步。
從深圳南山到全球榜首:越疆的十年躍遷
2015年,劉培超在深圳南山創立越疆科技,彼時協作機器人還是一個尚待開墾的細分賽道。十年之後,這家公司已經將產品賣到全球100多個國家和地區,拿下80餘家世界500強企業客戶,並以2025年全球協作機器人銷量13.2%的市場份額坐上行業頭把交椅。從四軸到六軸,從0.25kg到30kg負載,10個系列30餘款型號的產品矩陣,覆蓋工業製造、商業服務、科研教育到醫療手術的多元場景——越疆構建的不僅是一張產品網,更是一張全球化的商業版圖。
更值得關注的是,越疆並未停留在協作機器人的“舒適區”。
2024年4月推出X-Trainer雙臂機器人後,2025年又相繼推出Atom雙足人形機器人、Atom W輪式人形機器人、Hexplorer六足機器人、Rover X1四足機器人等多款具身智能產品,成爲國內首批進入人形機器人量產階段的企業之一。從賣機械臂到造“人形”,從單一品類到“人形機器人+多足機器人+雙臂機器人”的全形態矩陣,越疆的敘事正在發生質的躍遷。
2024年12月,越疆率先登陸香港聯交所主板,完成H股上市(02432.HK)。時隔約19個月,公司又叩開了創業板的大門。作爲深圳綜合改革試點相關政策落地後,粵港澳大灣區首單“H回A”案例,越疆科技從受理到上會僅用時86天,審覈節奏高效緊湊。若此次A股發行順利落地,越疆將成爲“A+H”雙平臺協同運作的機器人上市公司。
這種“先H後A”的路徑,既體現了公司對國際化融資的優先佈局,也透露出其迴歸境內資本市場、深耕本土定價的深層考量。一個全球化的中國機器人品牌,正在雙資本平臺的加持下加速成長。
營收四年翻倍:高速增長的AB兩面
翻開越疆的財務報表,一組亮眼的數據映入眼簾。
2023年至2025年,公司營業收入從2.87億元增長至4.93億元,複合增長率達31.13%,增速高於行業平均水平。同期綜合毛利率分別爲48.47%、47.95%和46.49%,雖有小幅下滑但仍維持在行業較高水平。
此外,經營活動現金流量淨額從-1.58億元收窄至-0.43億元,逐年改善趨勢明顯。2026年第一季度營收同比翻倍,驗證了下游需求的持續旺盛。截至2025年末公司總資產達31.03億元,合併資產負債率僅15.48%,財務底盤穩健。越疆正走在“投入持續、增長加速、虧損收窄”的良性軌道上。
然而,高速增長的B面同樣值得正視。
報告期內,公司尚處於戰略性投入階段,歸母淨利潤分別爲-1.03億元、-0.95億元和-0.84億元,虧損有逐年收窄的趨勢,但累計未彌補虧損已達3.45億元。這意味着短期內公司“造血”能力仍有欠缺,投資者需要以更長期的視角審視這家公司的價值。
虧損的深層原因不難理解:2025年研發費用達1.15億元,佔營收比例23.23%;銷售團隊戰略性擴充、股權激勵產生的股份支付費用等因素疊加,使得期間費用短期高企。這是成長型科技公司在從“技術投入期”向“規模收穫期”過渡時的典型特徵。公司預計2025年至2028年研發費用年均複合增長率將超過40%,短期投入壓力猶在。
A面與B面,共同構成了這家公司真實的財務全貌。
17.23億營收藍圖背後:盈利拐點成“焦點”
強勁的營收增速能保持多久?越疆科技在招股書中給出了清晰的增長路線圖——
協作機器人業務穩健增長,具身智能業務規模化放量,預計2028年營業收入將達到17.23億元。這意味着,公司將從2025年4.93億元的收入基座上,開啓一段高速增長的新階段。
這並非空中樓閣。公司報告期內的營收增速已經爲此提供了有力註腳——從2023年的2.87億元到2025年的4.93億元,年複合增長率達31.13%。2026年第一季度,公司營收更是同比增長110.68%至1.12億元,上半年預計實現營收3億元至3.3億元,同比增幅達94.65%至114.12%。收入加速增長的態勢,爲後續增長路徑的兌現奠定了堅實基礎。
支撐這一預期的,是越疆的兩大增長引擎。
協作機器人仍是基本盤,2023年至2025年收入複合增長率達28.44%,2025年毛利額已達2.21億元,已初步具備盈利基礎。具身智能則是第二增長曲線,2025年收入同比增長418.84%,展現出生猛的爆發力。公司在行業內率先實現了“人形機器人+多足機器人+雙臂機器人”全形態產品的商業化落地,成爲國內首批進入人形機器人量產階段的企業之一。
當然,從4.93億元到17.23億元並非一蹴而就,上市委對越疆科技未來的發展空間同樣高度關注,在問詢中針對2028年扭虧爲盈的預測給出進一步落實事項:要求公司進一步提高預計實現盈利時間等前瞻性信息的審慎性和風險揭示的充分性。
12億募資落子何處:“多足”和“人形”兩大形態
本次發行,越疆科技計劃發行不超過4888.39萬股,募集資金12億元,投向四大項目。
其中,最重頭的當屬多足機器人研發及產業化項目,擬投入5.5億元。該項目將在公司現有Hexplorer六足機器人、Rover X1四足機器人等技術積累基礎上,建設規模化生產線,提升生產自動化水平與產品質量穩定性。
緊隨其後的是人形機器人技術提升項目,擬投入2.5億元,重點突破數據採集精度與效率、工程化訓練、自主推理與環境自適應等關鍵技術方向。
此外,1億元用於營銷能力提升建設項目,3億元用於補充流動資金。
粗略算來,約67%的募集資金直接投向具身智能相關的研發與產業化。管中窺豹,可一窺越疆科技的戰略意圖:協作機器人是“現金牛”,而具身智能是下一個十年的增長引擎。用公司自己的話說,具身智能產業正處於“技術突破與規模化落地的關鍵階段”,“公司亟需專項資金聚焦核心技術研發與產業化建設”。
藍海“漸紅”:三重壓力的深層審視
但是,任何成長故事都有其需要面對的課題。站在過會的節點回望,越疆走完了一段不短的旅程,但未來的挑戰同樣不容忽視。
第一道坎,是虧損的消化能力。3.45億元的累計未彌補虧損、持續高企的研發投入、2026年上半年預計擴大的虧損——這些數字意味着,即便2028年如期扭虧,在此之前公司仍需承受至少兩年的財務壓力。若具身智能商業化進程慢於預期,或協作機器人市場增速放緩,盈利時點延後的風險不可忽視。
第二道坎,是日益白熱化的競爭格局。協作機器人領域,境內境外同行業追趕者環伺,傳統工業機器人廠商和科技巨頭紛紛入局;具身智能賽道更是"千軍萬馬"——特斯拉Optimus計劃2026年量產,小鵬、奇瑞、小米等跨界競爭者加速佈局。越疆能否在技術迭代瞬息萬變的環境中保持先發優勢,守住13.2%的全球市場份額,仍待觀察。
第三道坎,是具身智能的規模化落地之困。從386萬元到2004萬元,越疆具身智能收入的增長幅度固然驚人,但絕對量仍然微不足道。具身智能的技術路線尚未定型,市場接受度存在較大不確定性,生成式AI與機器人硬件的深度融合纔剛剛起步。正如公司坦誠披露的那樣,“該業務營運期較短,商業化方面的歷史業績記錄有限”。將實驗室裏的原型機轉化爲流水線上的量產產品,中間的鴻溝遠比想象中要深。
此外,國際貿易摩擦帶來的不確定性也不容小覷。越疆境外銷售收入佔比較高,若主要境外市場的貿易政策發生重大不利變化,供應鏈安全和市場拓展將面臨直接壓力。
結語:機器人的雙足能夠奔跑多遠?
過會是終點,更是起點。越疆科技帶着全球協作機器人銷冠的桂冠迴歸A股,描繪了一個“協作機器人養家、具身智能致富”的雙輪驅動故事。這個故事的底色是真實且動人的——中國機器人在全球競爭中站到了第一梯隊,這是一代工程師和企業家用十年光陰換來的結果。
當然,從虧損到盈利的最後一公里,從來不會平坦。越疆需要接受市場的持續檢驗,在技術迭代、商業落地與盈利實現之間找到最佳平衡點。
當機器人的世界從“協作”走向“具身”,這家先行者已經做好了以雙足奔跑的準備。接下來要看的是,在機器人這一不斷延伸的賽道上,越疆科技能夠跑多遠?資本市場的每一雙眼睛都會持續關注。







