創業板回調這麼多,是風險還是機會?



最近創業板連續回調,不少投資者的恐慌情緒迅速蔓延。但真正決定資產長期走向的,從來不是幾根陰線的長度,而是盈利兌現的斜率。
什麼導致了這輪調整?
這輪調整的本質是什麼?多重因素共振,而非產業趨勢逆轉。
海外方面,導火索是7月初Meta宣佈擬出售過剩AI算力資源,直接觸發市場對“算力過剩、資本開支見頂”的連鎖擔憂。隨後韓國股市去槓桿引發被動賣盤自我強化,連續熔斷,情緒共振迅速壓制A股科技板塊風險偏好。
國內方面,上半年持續拉昇積累的獲利盤高度集中——半導體芯片等高彈性方向持倉深度重疊,任何外部擾動都極易引發同向踩踏。疊加融資盤槓桿負反饋:價格下跌觸發強制減倉,賣壓進一步壓低價格,形成螺旋式下行。
但關鍵在於:這些衝擊以情緒傳導爲主。截至7月16日,全市場融資餘額連續11個交易日回落,累計縮減近1700億元——情緒退潮的烈度不小,而產業基本盤並未鬆動。
圖:融資買入額佔A股成交佔比自6月末以來連續下滑
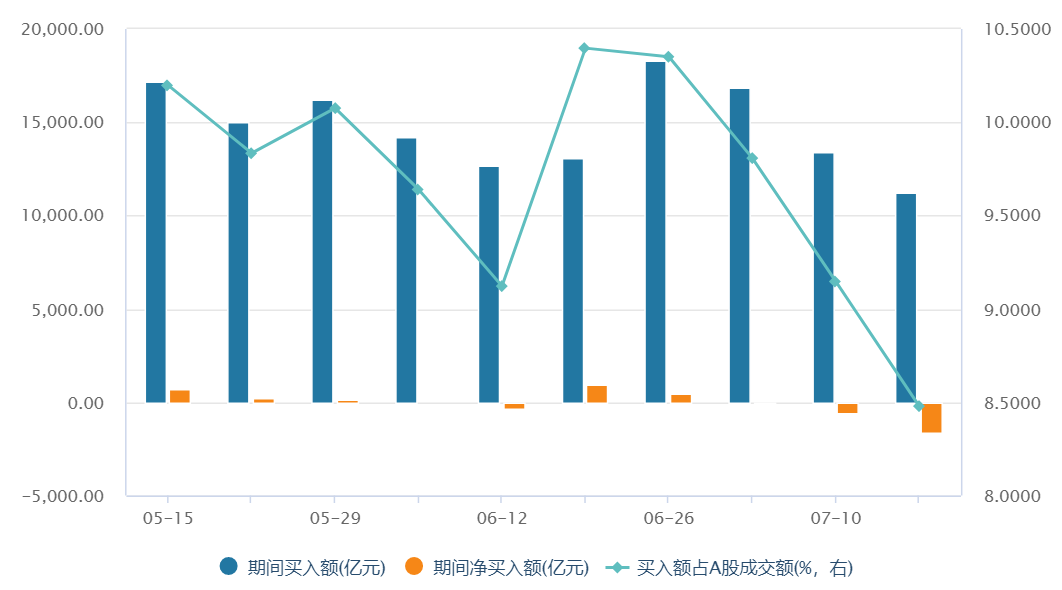
數據來源:Wind,統計截至2026年7月16日。以上僅爲對相關交易指標的客觀展示,不代表指數及相關基金未來表現,不作爲任何投資收益保證或投資建議。基金有風險,投資須謹慎。
價格在交易情緒,盈利在兌現趨勢
回調幅度讓很多人誤以爲基本面出了問題。事實恰恰相反。
AI算力需求、半導體國產化等中長期產業線索依然清晰,科技板塊仍然是當前盈利驗證最強的主線之一。而檢驗基本面的最佳窗口就在眼前——中報業績預告正密集披露,情緒衝擊緩釋後,市場定價邏輯將不可逆地切換至盈利驗證。
數據不會說謊:截至7月16日,約1700家A股公司披露了2026年中報業績預告,整體預喜率43%。而創業板預喜率高達79%,業績向好預期較年初進一步提升。市場在爲近期的恐慌定價,但企業交出的是一整個上半年的經營答卷。
表:創業板指數前15大成份股部分已披露業績預告公司數據
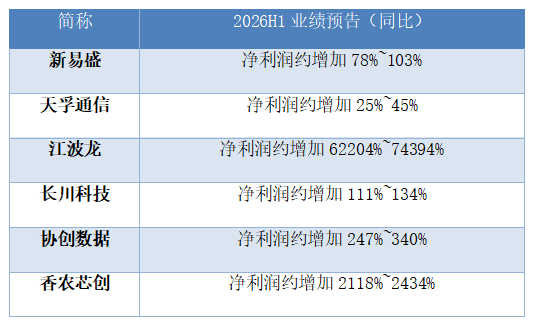
數據來源:Wind。以上僅爲對相關公司披露數據的客觀展示,不代表股票及相關基金未來表現,不作爲任何投資收益保證或投資建議。基金有風險,投資須謹慎。
這個位置,方向比時機重要
快速回調之後,投資者容易陷入兩種極端:要麼押注即刻暴力反彈,要麼恐慌性離場。中期趨勢並未削弱,但短期行情大概率還需經歷“震盪整固—盈利驗證—主線再聚焦”的過程。
當前階段,押注單一細分賽道先反彈、賭某家公司中報超預期,勝率正在急劇收窄。想在控制個股風險的同時保留市場修復的參與機會,藉助創業板指數等寬基工具可能是更穩妥的應對策略。
恐慌時做出的決策,事後看來往往是成本最高的決策。而這個位置需要的,往往不是預測拐點,是留在牌桌上。
創業板ETF易方達(159915)跟蹤創業板指數規模第一的ETF,管理費加託管費僅0.20%/年,處於同類最低一檔。沒有股票賬戶的投資者可以考慮關注易方達創業板ETF聯接基金(A/C/Y:110026/004744/022907)。
如果對指數投資還有疑問,想查更詳細的數據?打開“指數直通車”微信小程序,直接問AI,給你專業解答。