


背靠中糧也難擋虧損:大悅城上半年預虧最高7.9億元,四年累計“失血”近百億



證券之星 吳凡
房地產市場仍在築底,即便是背靠央企的頭部房企,也難以獨善其身。
近日,大悅城(000031.SZ)發佈了2026年半年度業績預告,預計上半年歸母淨利潤虧損5.6億元至7.9億元;歸母扣非淨利潤虧損6.5億元至9.2億元。儘管淨利潤由上年同期的盈利轉爲虧損,但這並不令人感到意外,自2022年以來,虧損已成爲公司的經營常態,四年累計虧損約96.74億元。
證券之星注意到,公司在商業地產領域擁有“大悅城”這一金字招牌,購物中心銷售額和客流量持續增長,但房地產開發銷售端的持續萎縮,正在將這家央企地產平臺拖入“冰火兩重天”的境地。
結算金額四年縮水近六成
對於半年度業績的預虧,公司歸因於結算資源和週期影響,毛利率同比下降,毛利額同比減少。而前述影響在2025年年報中已現端倪。
先看結算資源。2025年,大悅城主要結算深圳中糧悅章·鳳凰裏、廈門雲璽壹號、成都天
府時區等項目,受益於高毛利項目的集中結轉、深圳舊改項目步入結算週期,其銷售型毛利率同比增加12.14個百分點至26.40%,然而公司報告期內地產業務的其他經營指標悉數承壓。
2025年末,公司合同負債金額已從2024年末的249.96億元驟降至139.51億元,合同負債對收入覆蓋倍數較低,縮水超過百億元。合同負債是房企未來1-2年收入的核心來源,其大幅下降意味着2026年上半年可確認收入的項目體量嚴重不足,營收基礎被大幅削弱。而同期公司銷售商品、提供勞務收到的現金同比下滑約30.24%至201.77億元,也進一步印證了公司存量產品銷售的壓力。
與此同時,2025年公司全口徑結算面積已從2024年的198.24萬平方米降至173.79萬平方米;結算金額從392.72億元降至331.23億元;結算均價也從1.98萬元/平方米小幅下滑至1.91萬元/平方米。
證券之星瞭解到,2022年以來,房地產行業進入深度調整週期,需求端疲弱、房價承壓、庫存高企成爲行業共性難題。即便是佈局一二線城市的房企,也未能倖免於市場下行帶來的銷售流速放緩與利潤空間收窄。
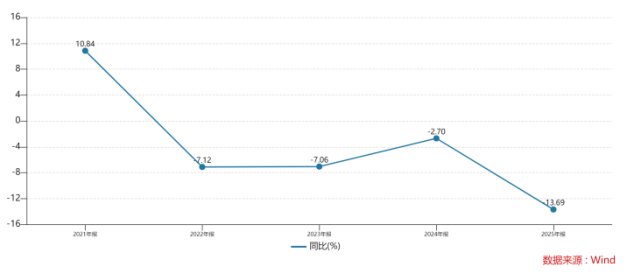
受行業下行影響,大悅城的全口徑結算金額已從2021年的815億元大幅收縮至2025年的331.23億元,累計降幅近60%。受此傳導,公司商品房銷售及一級土地開發業務收入自2022年的335.02億元逐年下滑至2025年的232.74億元,並表營業收入隨之持續承壓,已連續四年錄得同比下降。
大悅城債券主體評級機構中證鵬元在近期發佈的跟蹤評級報告中認爲,公司在售項目仍主要位於一二線城市,產品競爭力強,但因無明星項目新入市疊加存量產品銷售放緩,跟蹤期內銷售下滑,預計短期內銷售及結算仍將持續承壓。
“金字招牌”救不了開發業務
對比之下,大悅城的商業運營業務展現出一定韌性。
公司商業運營業務包括購物中心、寫字樓與產業地產、酒店與長租公寓,收入主要來源於租金收入、增值服務等。2025年,公司投資物業及相關服務收入爲53.36億元,同比增長1.77%,營收佔比攀升至17.27%。購物中心全年銷售額達463.70億元,同比增長15.5%;客流量4.49億人次,同比增長22.7%,全年平均出租率約94%,維持在較高水平。截至2025年末,公司商業項目全國佈局44個,在營項目37個,其中包括24個大悅城購物中心。
然而,一個不容迴避的事實是:商業運營業務53.36億元的收入規模,尚不足以彌補地產開發業務232.74億元收入的下滑。儘管商業板塊毛利率遠高於開發業務,但在現階段,商業運營更多扮演的是利潤緩衝墊的角色,而非支撐營收增長的第二引擎。
在開發業務“造血”能力減弱與商業運營“輸血”體量不足之間的結構性失衡的背景下,大悅城近年盈利孱弱的問題愈發凸顯。
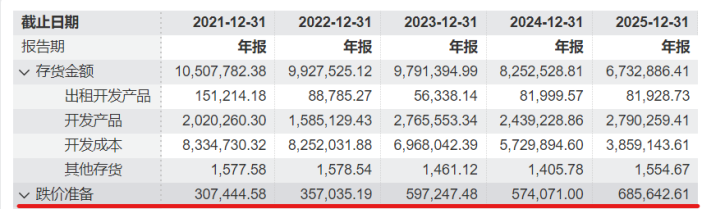
證券之星瞭解到,過去幾年,公司在利潤端遭遇了多重打擊。一方面,市場處於築底階段導致公司部分項目出現減值跡象,公司不得不持續計提大額存貨跌價準備。例如2024年公司資產減值損失18.99億元,其中存貨跌價損失高達18.48億元,2025年存貨跌價損失進一步擴大至24億元,截至年末累計跌價準備餘額高達68.56億元。這些減值損失直接衝減當期利潤,成爲吞噬盈利的最大“出血點”。
另一方面,合作項目投資損失持續侵蝕利潤,2025年公司的投資收益爲-9.93億元。中證鵬元在報告中認爲,公司房地產銷售及結算依然承壓,待結轉資源不足,地產運營業務表現穩健但規模不大,需持續關注公司項目銷售及去化情況。(本文首發證券之星,作者|吳凡)







