


A股鉅變!三大核心利好



三大指數漲跌不一,科創50指數、深成指衝高回落,創業板指跌超3%。
盤面上,電力板塊逆勢拉昇,立新能源5連板,華銀電力4連板,華電遼能、華電能源走出3天2板。有色金屬板塊表現活躍,盛達資源2連板,山金國際、招金黃金漲停。算力租賃概念盤中走強,美利雲3連板,證通電子、利通電子走出2連板。超節點概念反覆活躍,共進股份走出4天3板。
截至收盤,滬指漲0.07%,深成指跌1.42%,創業板指跌3.23%。市場熱點較爲雜亂,全市場超3800只個股下跌。滬深兩市成交額2.65萬億,較上一個交易日縮量3037億。
科技股再分化!紅利方向逆勢活躍
今日A股市場縮量調整,僅滬指微漲。
熱點方向看,貴金屬逆勢大漲,紫金礦業漲超6%;煤炭、電力、石油石化、銀行等紅利方向再度活躍。
貴金屬方向,國際金價近日上行,倫敦金現貨價格連續反彈,目前價格重回4100美元/盎司以上。中信證券認爲,長期來看,央行持續購金以實現去美元化,黃金的貨幣屬性仍然構成價格的有力支撐。
紅利方向,中信證券判斷,紅利資產下半年大概率出現估值修復的上行行情。當下股息率與十年期國債利率差值達到3.5%左右,紅利資產達到了“擊球區”。下半年行業基本面的邊際變化將決定紅利資產的長期趨勢。
紅利資產行情升溫的同時,科技股持續分化。
具體來看,超節點概念發酵,相關概念股強勢領漲;半導體產業鏈、算力租賃依舊錶現活躍。但另一方面,以光通信爲代表的算力硬件方向則再度陷入整理。
超節點概念,消息面上,2026世界人工智能大會(WAIC)上,“超節點”成爲本屆WAIC的熱議話題。機構預計今年正式邁入超節點放量元年,行業方案呈現百花齊放的全新格局。華泰證券表示,作爲算力集羣化提效的核心手段,看好2026年起國產超節點在AI訓推驅動下開啓放量,預計2028年中國超節點架構市場規模有望達到3414億元。
(注:超節點是一種在物理上由多個計算節點通過高效的互聯協議緊密連接組成,具備跨物理節點統一內存編址能力,邏輯上具備“一臺計算機”特徵的計算系統。能夠大幅降低集羣通信損耗,提升算力資源協同利用率。)
算力租賃方向,消息面上,北京將制定Token經濟發展政策,圍繞Token生產、分發和應用等關鍵環節,佈局建設Token工廠、Token分發平臺,推動在工業、教育、文旅等重點領域創新應用。
整體而言,目前市場依舊維持短線反彈結構,但明顯各板塊間分化明顯增加,重點留意活躍賽道的結構性機會。機構判斷,短期震盪反覆仍大概率存在,但下行空間已大幅收窄,市場底部正在逐步確認。
排名鉅變!公募Q2重倉股出爐(名單)
基金二季報出齊,持股動向值得關注。
數據顯示,截至2026年二季度末,公募基金重倉持有量最多的資產類型爲債券,持有市值21.34萬億元,佔基金資產總值比例51.58%;其次爲股票,持有市值8.84萬億元,佔比21.35%。
持股市值行業配置上,製造業、金融業、信息傳輸、軟件和信息技術服務業佔比位列前三,佔股票投資市值比分別爲64.99%、5.87%和5.47%。
從持倉市值排名來看,公募Q2重倉股排名發生鉅變——科技賽道首次徹底主導榜單,消費與醫藥龍頭集體“掉隊”。
科技股包攬“四強”。截至二季度末,中際旭創以1662.53億元的持倉市值穩居榜首;新易盛排名第二,獲公募持倉市值達1366.21億元;東山精密、寒武紀等AI產業鏈核心標的強勢入圍,獲公募持倉市值均在600億元以上。
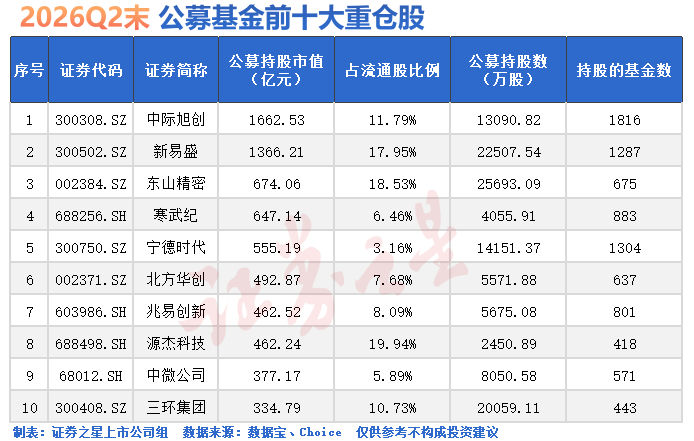
目前,公募前十大重倉股全部名單依次爲:中際旭創、新易盛、東山精密、寒武紀、寧德時代、北方華創、兆易創新、源傑科技、中微公司、三環集團。其中,兆易創新、三環集團等爲首次躋身公募十大重倉。
與此同時,消費股近十年來首次全部退出公募十大重倉股榜單,A股正式形成硬科技成長主線主導的重倉新格局。可以看出,基金經理正通過大幅調倉,將資金從大消費及紅利板塊騰挪至AI硬科技領域,公募持倉的單一行業集中度顯著提升。
其中,貴州茅臺、五糧液等傳統白馬股及港股互聯網龍頭紛紛退出前十,貴州茅臺滑落至第30大重倉股,二季度股價持續調整的騰訊控股,也滑落至公募第28大重倉股。
關注A股三大核心利好
在經歷了7月以來的波動後,A股市場底部正逐步確認。機構認爲,當前A股有三大核心利好值得重點關注。
廣發證券策略首席分析師劉晨明表示,當前市場國內多重積極因素正在積聚,最值得關注的是ETF增量資金明確、產業趨勢延續強勁、半年報業績具備支撐這三大核心積極因素。
一是,寬基ETF再度出現淨流入跡象。歷史經驗表明,寬基ETF出現類似規模的淨流入後,市場均迎來階段性底部。
二是,AI產業趨勢延續強勁,景氣度未被破壞。全球AI滲透率持續提升,AI算力鏈的“量價”景氣擴散仍在延續,訂單能見度高、盈利兌現確定性較強,半年報業績有望驗證產業高景氣。
三是,市場內生穩定機制持續發揮作用。上市公司回購意願升溫、監管部門推動市場內生穩定機制建設、“看不清管不住則不展業”的合規導向貫穿始終,有助於防範系統性風險。此外,市場微觀資金面並不悲觀。
往後看,格上基金研究員畢夢姌認爲,A股後續配置在行業結構上可兼顧成長與防禦兩條主線:
①成長板塊,聚焦AI算力、光模塊、半導體設備材料、工業機器人等政策支持且中報業績預期較好的細分領域。②防禦板塊,佈局高股息藍籌,如電力、公用事業、優質央企等,這些板塊能有效對沖市場波動,提供穩定收益。







