


扣非淨虧最高1.85億元、負債率73%!翠微股份雙主業失血,上半年減虧靠“外援”



證券之星 吳凡
7月21日,翠微股份(603123.SH)股價漲停,當日股價報收8.67元/股。不過公司當前基本面承壓,就在同月14日,公司發佈了半年度業績預虧公告,預計今年上半年實現歸母淨利潤虧損6500萬元至8000萬元,與上年同期相比預計減虧1.23億元到1.38億元。
翠微股份稱,在零售業務繼續承壓的背景下,其支付業務的收單毛利率有所提升,該業務雖在報告期呈現虧損,但同比減虧約5874萬元。值得注意的是,扣除非經常性損益後,公司上半年淨利潤預計虧損達1.65億元至1.85億元,這意味着約1億元的非經常性損益撐起了大部分“減虧”成色,而主營業務的實際盈利能力依然羸弱。
此外,公司於2021年發行的“21翠微01”(截至2025年末債券餘額10億元)將於2026年11月09日到期兌付,而由於近年來業績的持續虧損,公司資本實力有所削弱、財務槓桿進一步攀升。WIND顯示,截至今年一季度末,公司資產負債率高達73.47%,其中有息負債率達到48.41%。面對即將到來的償債大考,公司能否如期兌付,將成爲投資者關注的焦點。
百貨業務承壓,調改路上喜憂參半
作爲海淀區屬商業龍頭企業,翠微股份擁有商業零售和第三方支付兩大業務板塊,其中商業零售業務以百貨和超市業態爲主、綜合經營業態爲補充。截至2025年末,公司擁有6家百貨門店、3家商超門店和2家菸酒專櫃。
近年來,受消費復甦不及預期、電商持續分流以及盈利模式僵化等多因素影響,零售百貨行業整體承壓,多家以百貨爲主業的上市公司業績下滑明顯。如茂業商業2025年歸母淨利潤虧損2.46億元;區域百貨零售龍頭友阿股份2025年歸母淨利潤虧損達到3.35億元,行業性壓力可見一斑。
在此背景下,翠微股份展開對旗下部分門店的調改。證券之星瞭解到,根據海淀區對海淀商圈的整體規劃以及對當代商城中關村店城市更新項目的要求,翠微股份於2024年啓動對當代商城大樓進行改造和重建,預計2027年實現開業運營。與此同時,公司同步推進主力門店翠微店 A、B 座、牡丹園店和龍德店進行調改升級,部分門店優化了商品與服務業態結構,同時打造了數智化零售新場景。
從調改成效來看,翠微股份百貨業務的客單價呈持續上升態勢,由2024年的1490元/人提升至2025年的1547元/人,2026年一季度攀升至1715元/人。然而,坪效指標卻呈反向走勢:2024年爲1.78萬元/平方米,2025年降至1.63萬元/平方米,2026年一季度更大幅下滑至0.41萬元/平方米。數據的一升一降,反映出調改在提升客羣消費力方面有所成效,但單位面積產出效率仍面臨較大壓力。
收入端更直觀地呈現出百貨業務的經營壓力。2025年,公司百貨業務實現收入5.01億元,同比下滑9.38%。分門店看,主力門店銷售額悉數萎縮,其中翠微店A、B座2025年實現銷售額8.82億元,同比下滑10.91%;牡丹園店和龍德店銷售額分別同比下滑8.27%和11.28%。
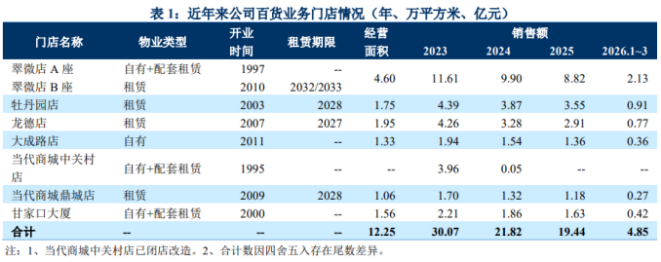
今年上半年,公司零售業務仍舊虧損。翠微股份解釋稱,公司零售業務本期受市場環境影響,銷售收入同比下滑,綜合毛利同比減少約3400萬元。
支付業務成業績“出血點”
翠微股份的第三方支付業務由其子公司海科融通運營,盈利模式爲按一定比例對收單業務交易額收取手續費。
證券之星留意到,公司第三方支付業務收入近年波動較大。2022年,第三方支付業務實現收入30.4億元,同比大幅增長18.98%,然而,這一增長並未轉化爲盈利,海科融通同期淨虧損2.75億元,同比下降231.62%。彼時公司解釋,海科融通在收單業務中存在部分標準類商戶交易使用優惠類商戶費率上送清算網絡的情形,需將涉及資金退還。
此後海科融通的盈利表現持續低迷。2023年,收單交易額大幅下滑、營收雙位數下跌,疊加合規問題導致追加退還資金4.19億元,海科融通全年淨虧損3.09億元。至2025年,隨着業務調整初顯成效,營收同比增長約23.4%,但淨利潤依舊虧損2.03億元。2022年至2025年,該第三方支付業務業務板塊累計虧損已高達約11.66億元。
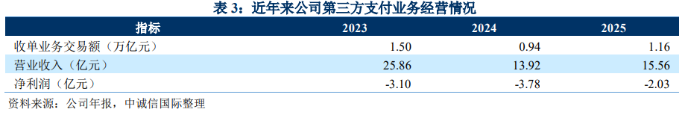
分析海科融通持續虧損的原因,一方面在於行業嚴監管態勢的持續高壓,合規成本及渠道分潤壓力逐年攀升,直接侵蝕了手續費毛利;另一方面,海科融通長期高度集中於傳統收單領域,面臨嚴重的結構性短板。爲此在2025年,海科融通推進了傳統支付業務調整、發展數字支付業務及國際業務,其盈利也由此釋放減虧信號。
今年上半年,翠微股份第三方支付業務“受收單交易額下滑影響,導致支付業務經營虧損”,儘管營業成本和費用同比下降、收單毛利率有所提升,但該板塊僅實現同比減虧約5874萬元。公司的債券評級機構中誠信國際認爲,第三方支付業務可以分散零售行業經營承壓的風險,但受監管政策和市場環境變化的影響,存在交易總量波動、成本費用較高等方面的風險,其未來盈利恢復情況有待持續關注。
雙主業承壓之下,公司歸母淨利潤自2022年以來已連續四年爲負,今年上半年依舊未能實現盈利。與此同時,財務槓桿水平持續攀升,一季度末資產負債率攀升至73.47%,流動比率(0.73)與速動比率(0.71)均低於1,短期償債安全邊際不足。更嚴峻的是,經營活動現金流淨額仍錄得-1512萬元,自身經營現金流入無法覆蓋近期到期債務,公司短期流動性壓力較爲突出。
證券之星留意到,今年11月,公司此前發行的“21翠微01”債券即將到期兌付,儘管該債券擁有海淀區國有資本運營有限公司提供的AAA級擔保,但從中長期看,若公司零售與支付兩大核心主業遲遲無法實現盈利修復,即便本期債券順利過關,其後續再融資能力及市場信用重建仍將面臨嚴峻挑戰。(本文首發證券之星,作者|吳凡)







