


芯鑫租賃股改更名落定:人事換防疊加業績走弱,合規風險餘波未消



證券之星 趙子祥
近日,芯鑫融資租賃集團股份有限公司(原芯鑫融資租賃有限責任公司)正式完成股改更名及註冊資本增資,治理架構調整落地的同時,公司核心管理層出現集中人事變動。
證券之星注意到,最新一期財務數據顯示,公司2026年一季度主業營收與營業利潤同比雙降,經營現金流承壓明顯。疊加首任董事長貪腐案件尚未終審宣判、第三方市場化隱含評級出現下調,多重因素交織之下,這家半導體產業背景的融資租賃平臺正步入治理切換與風險消化的疊加期。
股改更名收官,治理與人事同步調整
作爲國內聚焦半導體產業鏈的核心融資租賃平臺,芯鑫租賃此番股改更名備受市場關注。據國家企業信用信息公示系統信息,2026年7月,公司正式由“芯鑫融資租賃有限責任公司” 更名爲“芯鑫融資租賃集團股份有限公司”,企業類型同步變更爲股份有限公司;註冊資本由132.09億元增至150億元。
公開信息顯示,芯鑫租賃股東陣容涵蓋華芯投資、國家開發銀行旗下平臺及多家地方國資主體,自2015年成立以來便定位於服務半導體產業鏈融資。
持牌評級機構中誠信國際在2026年7月8日發佈的評級公告中確認,本次更名及公司類型變更未改變公司實際控制人、主營業務及償債能力,維持主體信用等級AAA,評級展望爲穩定,相關存續債項信用等級同步維持。
與治理架構調整同步推進的,是核心管理層的集中更迭。工商變更記錄顯示,公司法定代表人由孔令夷變更爲鍾鋼,同時有多名原董事、高管退出主要人員備案名單。截至目前,公司未就本次人事調整發布公開說明。
按照慣例,企業股改階段伴隨人事調整屬於正常治理優化範疇,但核心管理團隊的集中變動,往往會帶來業務策略與風險偏好的短期磨合,尤其對於處於風險出清階段的金融機構而言,人事調整後的經營連續性與風險處置節奏,是市場關注的核心變量。
經營業績走弱,多重風險因素共振
治理架構調整的背後,是公司短期經營層面的增長壓力。據東方財富Choice披露的2026年一季報數據,公司當期實現營業總收入5.69億元,同比下降14.59%;營業利潤0.51億元,同比下降28.53%,利潤降幅顯著高於營收降幅,顯示主業盈利空間受到擠壓。
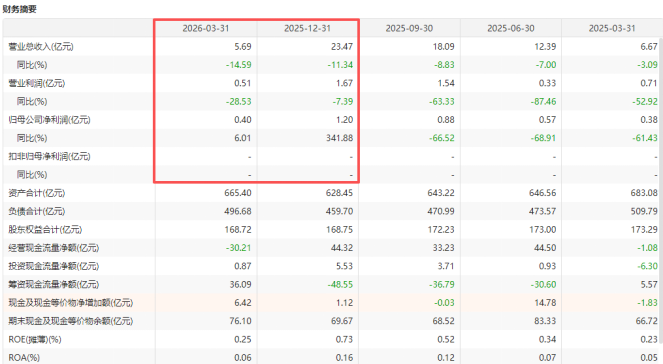
盈利效率指標同樣處於低位。一季度公司攤薄淨資產收益率(ROE)僅0.25%,總資產收益率(ROA)爲0.06%,資產與資本的盈利產出能力偏弱。值得注意的是,當期公司歸母淨利潤實現0.40億元,同比微增6.01%,與營業利潤走勢出現背離,側面反映淨利潤增長更多依賴非經營性損益支撐,主業盈利質量有待提升。
現金流層面的壓力更爲直觀。一季度公司經營活動現金流量淨額爲-30.21億元,較2025年同期淨流出規模大幅擴大,主要受租賃項目回款放緩、新增投放等因素影響。爲補充流動性,公司當期籌資活動現金淨流入36.09億元,對外部融資的依賴度有所上升。
業績承壓的背後,與部分下游行業信用風險釋放、資產質量承壓直接相關。據中國裁判文書網及各地法院公開開庭公告統計,近一年來芯鑫租賃涉及的融資租賃合同糾紛開庭案件超過15起,涉訴主體覆蓋光伏製造、地方國資平臺、高端製造等多個領域。
除了當期行業週期帶來的資產壓力,歷史合規風險的餘波尚未完全平息。公開庭審信息顯示,公司首任董事長路軍涉嫌受賄罪、挪用公款罪一案於2025年11月公開開庭審理,檢方指控其涉案金額巨大,部分違規操作涉及公司早期項目審批。
截至2026年7月,該案尚未公開宣判,公司原董事長杜洋亦因相關案件另案處理,市場對部分歷史項目的資產質量與合規性仍存疑慮。
受基本面與風險預期變化影響,市場化信用評價出現邊際調整。據東方財富Choice終端顯示,2026年7月20日YY主體隱含評級對芯鑫租賃的評分出現下調。
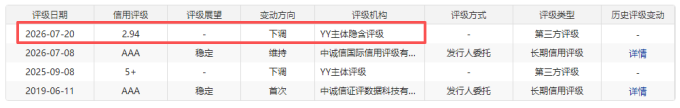
據瞭解,YY隱含評級爲第三方機構基於債券交易利差、財務基本面、行業風險等維度測算的市場化參考指標,主要用於投資者內部信用參考,與監管認可的持牌評級機構正式評級不屬於同一體系,目前公司官方主體信用評級仍維持AAA穩定。
整體而言,本次股改增資爲芯鑫租賃補充了資本安全墊,治理架構的規範化也爲長期發展夯實了基礎。但短期來看,管理層磨合、主業盈利修復、歷史風險出清仍是公司需要同步推進的三項核心任務。作爲綁定半導體產業發展的特色租賃平臺,其後續風險化解成效與主業復甦節奏,有待後續觀察。(本文首發證券之星,作者|趙子祥)







