


調改兩年,中百集團仍困在“大賣場”裏,上半年預虧超2億元



證券之星 吳凡
近年來,門店“胖改”成爲了諸多傳統超市尋求經營變革的重要途徑,然而調改之後的復甦之路並不平坦,且部分門店的當期調改效益,難以在短時間內對沖企業整體的經營下行壓力。
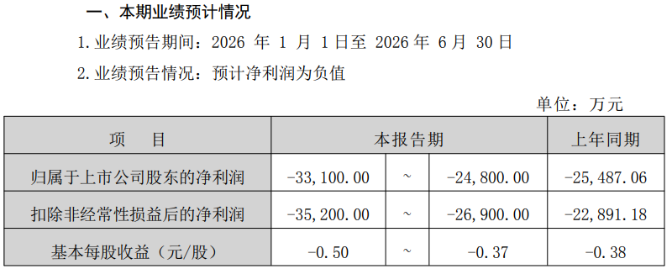
以中百集團(000759.SZ)爲例,公司於2024年7月啓動自主調改實踐,但最新業績預告卻頗爲刺眼:上半年歸母淨利潤預虧2.48億預元至3.31億元,扣非淨利潤預虧2.69億元至3.52億元。這已是公司連續第五個中報虧損,2021年以來的持續失血狀態並未因調改而出現根本性好轉。作爲湖北商超領域昔日的龍頭,中百集團當前的經營困局,也折射出整個傳統大賣場模式在時代浪潮下的深層困境。
賣場調改難擋客流萎縮
收入端因客流下滑而萎縮、成本端因剛性支出而難以下調,兩頭擠壓,是中百集團上半年歸母淨利潤虧損的根本原因。
中百集團的經營業態包括大賣場、社區超市、便利店、百貨購物中心等,其中截至2025年末,大賣場數量爲117家,雖然門店數量遠不及社區超市以及便利店業態,但其2025年貢獻45.13億元的收入體量遠超其他業態,佔當期收入的比重達超八成。
然而,近年來傳統大賣場的客流量卻整體呈現下滑趨勢。證券之星瞭解到,在消費端,購物行爲正全面走向碎片化與即時化;在供給側,大賣場正面臨“四面楚歌”,正如中百集團在業績預告中所述:線上即時零售、電商平臺持續分流線下消費客流,零食折扣店、社區生鮮等線下細分業態進一步分割區域客源,門店整體到店客流下滑,營業收入同比回落。
此外,傳統大賣場依賴通道費的盈利模式,使其核心優勢從商品力轉爲鋪貨能力,難以適應新競爭格局。與此同時,租金與人力成本的剛性上漲,疊加商圈停車難、結賬排隊等不佳的消費體驗,進一步加速了客羣流失。
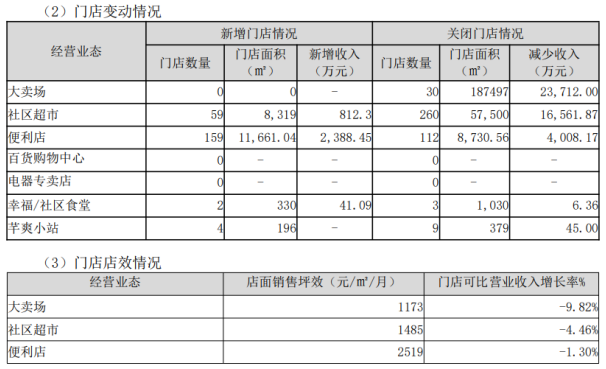
面對此局面,中百集團自2024年起加大對大賣場業態的調整,全年關閉19家門店,僅新開1家;2025年,公司關店速度加快,報告期內關閉大賣場30家。公司在2025年年報中表示,2026年預計退出持續虧損倉儲大賣場10家。
不過,由於公司大賣場業態均爲直營,大規模關店不可避免地帶來了沉重的短期財務壓力。僅2025年,門店關閉產生的一次性損失即達約1.8億元。
在收縮大賣場規模,“斷臂求生”的同時,中百集團也開展對剩餘門店的“自主調改”。
2024年,公司完成對10家倉儲大賣場調改;2025年,公司加快調改步伐,僅上半年就完成14家倉儲業態、55家社區超市業態調改。
證券之星瞭解到,中百集團對存量門店的調改並非簡單裝修,而是涉及經營核心的多個方面。例如圍繞2024年的首批調改門店,公司在商品結構上推行“一價到底”的定價策略,商品汰換比例接近80%;採購模式則轉向供應鏈直採,通過壓縮中間流通環節,使整體售價平均下降約20%。與此同時,門店在員工管理上也做出調整,通過加薪、縮短工時和增加休假等方式提高福利水平,以期帶動服務品質的提升。調改在短期內帶來了顯著的客流和銷售增長,其首家調改門店關山光谷店在重開當日實現了123萬元的銷售額,同比增長723%。
調改貢獻有限,虧損加劇
然而,從全年維度審視,調改門店對整體業績的拉動作用十分有限。2024年公司大賣場業務實現收入57.56億元,較上年同期下降16.26%;可比門店的營業收入同比下滑11.35%。顯示出局部亮點尚不足以扭轉整體頹勢。
2025年,中百集團又進一步探索新的業務模式。報告期內,公司試點硬折扣店,開設“小百惠”折扣店、中百超市硬折扣店;同時通過上線“中百鄰里購”、“抱抱生活”等小程序,以及佈局前置倉,來拓展線上銷售渠道。
不過大賣場業態在2025年進一步疲軟,全年實現營收45.13億元,同比下滑約21.6%;店面銷售坪效爲1173元/㎡/月,同比下滑約16.8%;門店可比營業收入增速同比回落9.82個百分點。
值得注意的是,近年來永輝超市亦對大賣場業態啓動了類似的調改策略。在經歷連續五年的大幅虧損之後,公司於今年第一季度實現歸母淨利潤2.87億元,成功扭虧爲盈;儘管第二季度主營業務再度承壓出現虧損,但憑藉一季度的表現,上半年整體仍預計將實現盈利。
相較之下,同樣在調改中的中百集團卻仍未看見轉虧的曙光。證券之星留意到,調改規模與節奏的差距,是二者分野的首要原因。截至今年6月末,永輝超市累計完成331家門店的調改,而中百集團的調改門店數量有限,局部增長難以撼動龐大的虧損基本盤。另外,中百集團深耕湖北區域市場,客源高度集中於單一區域,面臨線上即時零售、零食折扣店等多元業態的“圍剿”時,缺乏跨區域分散風險的能力。
門店業態的調改與轉型從來不是一場速決戰。對於中百集團而言,調改的方向或許沒錯,但從“局部改善”到“整體扭虧”,仍有一段漫長的路要走。(本文首發證券之星,作者|吳凡)







