


蘇州固鍀:去年淨利增長成色不足,兩大業務集體縮水,產能消化能力存疑



證券之星 李若菡
蘇州固鍀(002079.SZ) 8.87億元定增落地後,公司光伏銀漿、小信號器件兩大擴產項目宣告延期,引發市場關注。
證券之星注意到,公司近年來收入和歸母淨利潤交替承壓。2025年,半導體與新材料兩大業務的集體縮水,拖累了整體收入表現,公司出現增利不增收的情況。進一步研究發現,公司淨利增長主要靠非經常性損益拉動,其扣非已跌逾六成。
在小信號器件產品收入規模不足億元,擴產卻高達5倍的背景下,公司產能消化能力存在較大不確定性。疊加近一年扣非淨利潤大幅下滑的現狀,公司募投項目新增折舊風險亦不容忽視。
兩大募投項目延期,部分擴產品類收入不足億元
公開資料顯示,蘇州固鍀核心業務聚焦半導體與新材料兩大板塊,半導體主要涉及分立器件與集成電路封測;新材料主要涉及光伏漿料研發生產。
2026年4月,蘇州固鍀通過定增成功募資8.87億元,扣除發行費後募集資金淨額爲8.72億元,分別投向蘇州晶銀新材料科技有限公司年產太陽能電子漿料500噸項目(以下簡稱項目一)、小信號產品封裝與測試項目(以下簡稱項目二)、固鍀(蘇州)創新研究院項目以及補流。
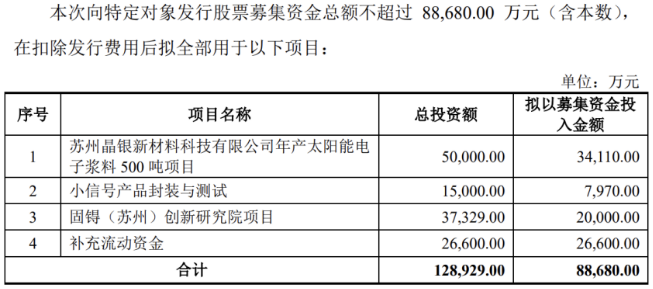
其中,項目一及項目二均爲擴產項目,分別針對公司光伏銀漿及小信號器件產品進行產能擴充。根據項目一及項目二的規劃,兩個項目預計於T+5年完全達產,屆時公司的光伏銀漿將新增產能500噸,小信號器件將新增產能50億隻。對比現有產能,二者擴產倍數分別爲0.63倍、5.81倍。
證券之星注意到,雖然小信號器件產品的擴產倍數較高,但該品類整體收入規模偏低。據瞭解,受制於現有生產作業面積、員工數量、生產設備有限等因素,公司小信號器件產品主要採用委外方式生產,項目二落地後將補齊自主生產能力。
收入層面,2022年、2023年、2024年及2025年前三季度,公司小信號器件產品收入分別爲2473.06萬元、2451.12萬元、2903.88萬元、1943.95萬元,規模不足億元。在這一背景下,項目二新增產能能否被完全消化,尚存在較大不確定性。
此外,募投項目新增折舊風險亦不容忽視。根據蘇州固鍀測算,本次募集資金投資項目預計新增的折舊與攤銷在T+3年達到峯值,約爲5163.27萬元/年。而公司最近一年的扣非歸母淨利潤僅爲2028.41萬元,新增折舊與攤銷或將導致公司業績出現大幅下滑的風險。
值得注意的是,募集資金到賬不久後,蘇州固鍀項目一和項目二宣告延期。2026年5月22日,公司發佈公告稱,由於募集資金到賬時間晚於預期,其決定適當放緩募投項目投資進度。因此,公司將項目一的預定可使用狀態時間調整至2028年8月,而項目二的預定可使用狀態時間調整至2027年2月。
收入滑坡,扣非跌逾六成
證券之星注意到,蘇州固鍀近三年來收入和歸母淨利潤交替承壓。
2023年及2024年,公司連續兩年陷入增收不增利的困境。進入2025年,光伏行業仍處於產能結構優化的深度調整期,而光伏銀漿業務作爲蘇州固鍀的核心收入來源,下游行業低迷情況對公司業績影響尤爲明顯,公司出現增利不增收的情況。
報告期內,蘇州固鍀實現收入39.6億元,同比下滑29.88%;歸母淨利潤爲7343.85萬元,同比增長2.11%。其中,公司Q4收入和歸母淨利潤分別爲9.4億元、1092.25萬元,同比分別下滑25.18%、66.42%,連續兩個季度出現營利雙降的情況。
進一步研究發現,蘇州固鍀歸母淨利潤增長主要靠非經常性損益拉動。受益於政府補助和處置交易性金融資產負債產生的變動損益或投資收益的增長,公司非經常性損益同比大幅增長。
2025年,公司非經常性損益金額爲5315.44萬元,同比大幅增長133%。其中,計入當期損益的政府補助爲1298.38萬元,同比增長55%;持有處置交易性金融資產負債產生的變動損益或投資收益3004.4萬元,同比增長310%。若剔除非經常性損益,蘇州固鍀扣非淨利潤爲2028.41萬元,同比下滑60.13%,反映出公司主營業務盈利不佳。
分業務來看,2025年,公司半導體和新材料兩大業務的收入全線下滑。報告期內,公司上述兩大業務的收入分別爲9.31億元、29.51億元,同比分別下滑6.58%、35.97%。其中,新材料業務作爲公司的營收支柱,下滑幅度較大。對此,公司解釋稱,2025年基於對下游行業風險的審慎判斷,子公司蘇州晶銀主動優化業務佈局、收縮市場份額。
需要說明的是,蘇州晶銀既是蘇州固鍀光伏漿料業務的核心載體,也是公司最主要的業績來源。2025年,該公司業績出現下滑,其收入和淨利潤分別爲30.18億元、1.49億元,同比分別下滑35%、24%。
證券之星注意到,除蘇州晶銀外,蘇州固鍀其餘子公司均陷入虧損。2025年,海外子公司AICS,以及國內負責半導體整流器件封測業務的宿遷固德、主營MEMS傳感器芯片設計的蘇州明皜、從事集成電路芯片製造的德信芯片,當期淨虧損分別爲4141.61萬元、934.42萬元、3643.5萬元、3356.86萬元。
從客戶結構來看,光伏電池片行業具有集中度較高的特點,受行業特性影響,蘇州固鍀客戶也較爲集中,大客戶需求波動會直接影響公司營收。2025年,公司來自前五大客戶的收入爲21.53億元,同比下滑41.5%,佔總收入的比例由2024年的64.88%降爲54.37%,公司收入隨之下滑。
2026年一季度,蘇州固鍀業績迎來改善,公司營收和歸母淨利潤同比均實現增長。不過,受原材料採購付現大幅增加的影響,公司經營活動產生的現金流出現大幅下滑,降至-2.79億元。(本文首發證券之星,作者|李若菡)







