


進口牛奶“不香”了?德亞母公司營收四連降,乳品毛利率僅剩12%



證券之星 吳凡
曾憑藉進口奶源的身份和性價比標籤的德亞牛奶,正逐漸褪去“進口光環”,伴隨近年來國產乳製品的全面崛起,疊加行業供需錯配下的價格戰加劇,消費者對進口乳品的追捧熱度已“今非昔比”。受此影響,德亞乳品品牌的母公司品渥食品(300897.SZ)難阻業績下滑頹勢,2022年至2025年,公司營收連續四年下滑,其中2025年7.91億元的營收體量也創下上市以來的新低。
證券之星注意到,爲打造新的業績增長點,品渥食品正將部分業務重心轉向奶酪品類,2025年公司上海松江自有奶酪工廠穩定量產,手撕奶酪等核心產品已實現常態化生產。不過,面對妙可藍多、百吉福、伊利等國內外奶酪品牌構築的市場壁壘,以及其奶酪業務尚未對收入形成有效支撐的現實,品渥食品能否藉助這條“第二增長曲線”走出主營業務的低谷,充滿諸多未知與挑戰。
乳品營收連降,“進口光環”褪色
品渥食品創立的“德亞”品牌乳品,其產品主要由德國、西班牙等國外供應商負責生產。德亞牛奶的“進口奶源”標籤曾是溢價利器,2020年公司上市之初,“德亞”品牌的收入爲10.94億元,同比增長13.18%,同期的毛利率雖較上年略有下滑,但也能達到33.62%。
需要注意的是,這種“中國品牌+海外代工”的模式,優勢在於前期投入低、擴張速度快;短板則同樣明顯:供應鏈議價能力有限,易受宏觀經濟波動的衝擊。
例如2021年,公司乳品系列雖實現雙位數增長,但受到國外採購成本上升,海運費用上升等諸多因素影響,公司乳品系列的毛利率同比大幅下跌10.16%;2023年,公司業績由盈轉虧,品渥食品將部分原因歸結爲俄烏衝突導致歐洲供應鏈承壓、通脹推高進口成本,致使利潤減少。
不過,公司乳製品系列自2022年起連續四年營收下滑,背後原因不能簡單歸咎於外部因素。更深層的原因在於國內乳業競爭格局的根本性轉變。
證券之星瞭解到,自2021年9月起,市場需求偏弱,伴隨產能集中釋放,導致供需錯配,原奶價格進入漫長的下行通道。這一局面也導致了乳企之間的“價格戰”。在此背景下,德亞牛奶受制於其運營模式,難以與國產奶的低價策略抗衡。從品類端看,常溫白奶、基礎酸奶等品類產品差異化程度低,消費者很難感知到品質上的顯著差異,與此同時,乳製品消費結構正在悄然轉變,低溫奶等細分品類逐漸成爲增長主力。再加上消費者對“洋牛奶”光環日漸祛魅,多重因素交織,最終導致德亞牛奶表現持續疲軟。
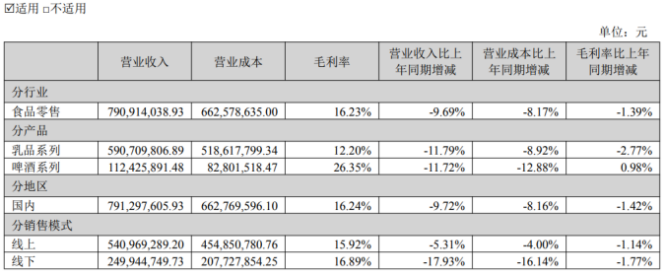
2025年,乳品系列仍貢獻了公司超過七成的收入,但其收入規模已跌破6億元;該系列產品的毛利率同比下降2.77個百分點,降至12.20%。公司整體毛利率爲16.24%,這一水平雖略高於天潤乳業和騎士乳業,但與光明乳業、皇氏集團、伊利股份等同行業上市公司相比仍存在差距,處於行業中下游水平。
抖音雙輪驅動,線上依舊縮水
面對核心品類的持續業績壓力,品渥食品嚐試在渠道端和品類端謀變。
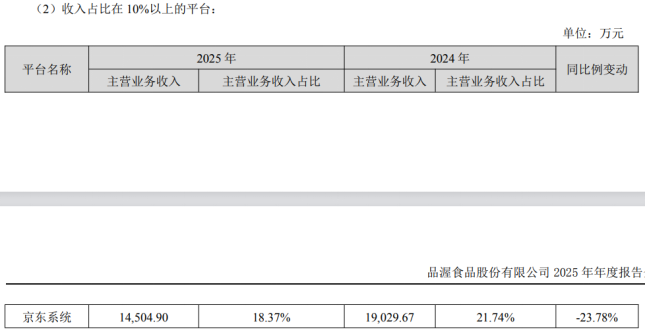
在渠道端,線上渠道一直是品渥食品最主要的收入來源。公司線上業務主要分爲電商自營和電商平臺銷售兩種模式,其中電商平臺以京東、淘寶等傳統渠道爲主。2023年和2024年,來自京東系統的收入佔公司總營收的比重分別爲18.9%和21.74%。然而,隨着流量紅利逐漸消退、平臺投流成本持續攀升,前述兩年京東系統的收入增速分別爲-18.43%和-10.27%,連續出現負增長。
爲此,品渥食品2025年將內容電商作爲核心突破口。年報顯示,公司以抖音爲核心陣地,加大投入深耕佈局,採用“品牌自播+達人分銷”雙輪驅動模式。2025年公司在抖音渠道銷售收入有所提升。然而,由於京東體系貢獻的收入同比繼續下滑23.78%,降至1.45億元,拖累了整體線上表現。最終公司線上渠道總收入同比下跌5.31%,爲5.4億元。
在品類端,公司推進以奶酪爲核心的多品類拓展戰略。證券之星瞭解到,奶酪賽道被視爲乳業“藍海”,國內人均消費量遠低歐美,增長空間可期。然而,當前市場規模尚小,消費者習慣待培育,且產品同質化情況突出。品渥食品位於上海的奶酪工廠首期投產了小圓奶酪和手撕奶酪兩條生產線。公司管理層在近期業績說明會中表示,2025年該工廠已實現穩定量產,手撕奶酪等核心產品進入常態化生產。
不過目前工廠仍處於產能爬坡與產品培育期,尚未對收入形成有效支撐。從長期來看,品渥食品能否持續在產品差異化、消費場景拓展及品牌認知上形成突破,將決定奶酪品類能否形成公司“第二增長曲線”。
整體來看,品渥食品現階段的主動調整成效尚未在財報中得到充分印證。2026年一季度,公司實現營業收入1.88億元,同比增長6.78%,營收增長出現回暖跡象;但歸母淨利潤虧損175.22萬元,較上年同期驟降129.68%。公司管理層表示,將繼續通過加大產品創新、優化產品成本結構、推行精細化管理等有效措施,改善運營效率和盈利能力。(本文首發證券之星,作者|吳凡)







