


一圖看懂 | 炒AI必看!2026最全AI產業鏈“黑話”詞典:從底層PCB到大模型邏輯,一文理清(建議收藏)


今年以來,AI交易進入深水區,市場已不在侷限於GPU、CPU、電力、數據中心等算力模塊,AI產業鏈供應緊缺,催化了存儲、光通信、PCB等細分概念行情,不斷湧現出閃迪、Lumentum控股、TTM科技等一衆“大牛股”,漲幅都是100%起步。
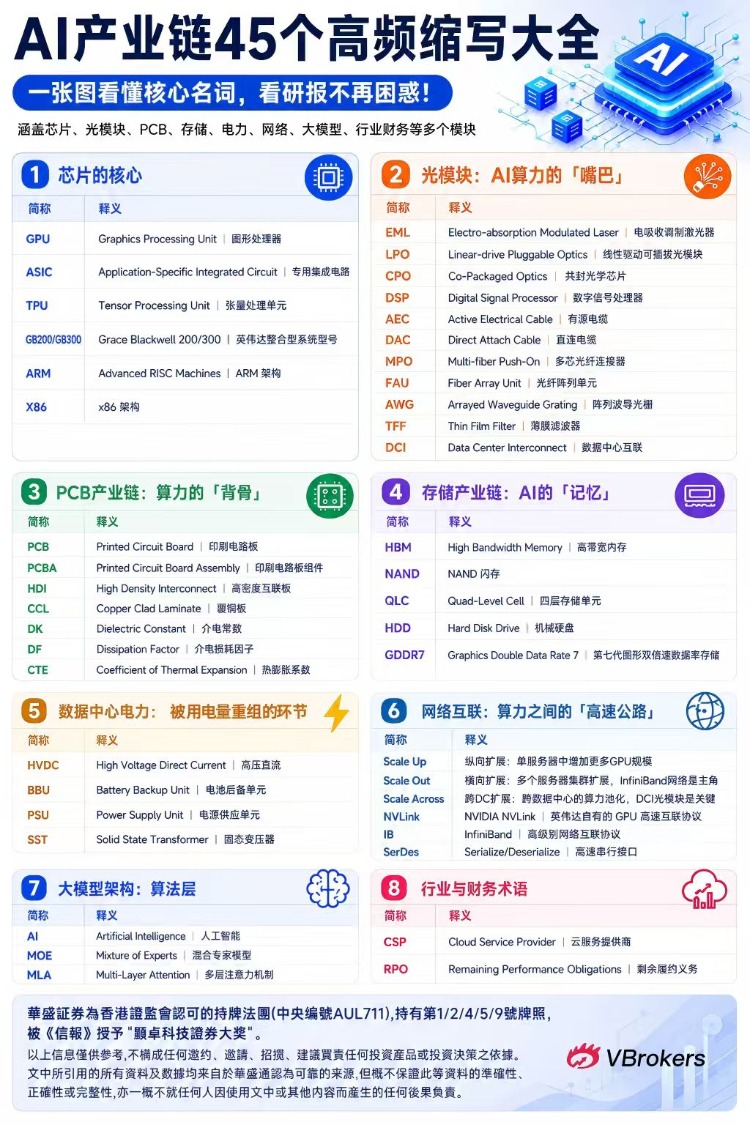
而在每天閱讀資訊的時候,看到不同的英文字母排列組合:HBM、MoE、CPO、RPO……這些縮寫密密麻麻,是否會看得頭皮發麻?發仔整理了AI產業鏈最高頻的45個縮寫,按產業鏈模塊分類,每個詞配上投資邏輯,幫你把“看不懂的字母”變成“能下單的邏輯”。
一、芯片:AI算力的“發動機”
AI算力需求正在改變半導體行業的增長方式。過去幾十年,芯片性能提升主要靠摩爾定律:晶體管做得更小、密度更高。但先進製程繼續微縮後,金屬間距、功耗、漏電、散熱、良率和成本都開始逼近邊界,單純押注“更小節點”已經不夠。
野村證券亞太科技分析師 Donnie Teng 團隊在研報中提出,半導體行業的增長邏輯已從晶體管密度提升,轉向“3D晶體管、背面供電與多元新材料的組合創新”。這句話是整篇研究的核心:AI不是隻拉動GPU需求,而是在倒逼芯片製造的底層工藝重寫。
更直接的投資含義是,過去被視爲配套環節的材料、耗材、基板、特種氣體、化合物半導體,正在變成決定先進芯片性能的關鍵變量。尤其從2027年開始,背面供電、晶圓鍵合NAND、玻璃核心基板、光子SOI等技術進入放量期,材料環節可能迎來一輪系統性重估。
縮寫 | 全稱 | 一句話理解 | 對應港美股標的 |
| GPU | Graphics Processing Unit 圖形處理器 | 遊戲玩家使用的圖形處理器,後被用於訓練AI,英偉達的Hopper、Blackwell就是這兩個類型 | 英偉達、天數智芯、壁仞科技 |
| ASIC | Application-Specific Integrated Circuit 專用集成電路 | 爲特定任務定製的芯片,谷歌的TPU就是典型的ASIC | 博通、邁威爾科技、中興通訊 |
| TPU | Tensor Processing Unit 張量處理單元 | 谷歌自研的定製版ASIC | Alphabet(谷歌) $GOOG / $GOOGL |
| GB200/GB300 | Grace Blackwell 200/300 | 英偉達主力GPU整合型系統(PCB、電源、散熱、光模塊)都配整套的型號名稱,是AI模型訓練中心裏的重要部分 | 英偉達 |
| ARM | Advanced RISC Machines ARM架構 | 處理器指令集架構,主打低能耗,Meta旗下研究M系列,英偉達Grace都基於ARM | ARM Holdings |
| X86 | x86架構 | 英特爾起家的經典架構,傳統PC和服務器CPU架構的“老大”,正在被ARM在數據中心的份額挑戰 | 英特爾、美國超微公司 |
相關閱讀:CPU價格極速暴漲!英特爾、AMD月內狂漲近50%,港美股還有哪些標的能“喫肉”?
二、光模塊:AI算力的“嘴巴”
今年迄今爲止,閃迪、希捷、西部數據等存儲類股票在標普500指數成分股表現榜上名列前茅,而光通信股票則緊隨其後。光通信概念股Lumentum、Ciena和康寧均躋身標普500指數年內表現十強之列,分別排名第五、第七和第九,自2026年初以來股價均翻了一番以上。康寧的股價在最近與英偉達達成合作夥伴關係後大幅上漲。
這輪光通信行情背後的核心邏輯在於:AI算力擴張正步入新階段,早期的GPU短缺問題逐步緩解之後,存儲與網絡通信已浮現爲制約AI系統整體效能的下一個瓶頸,而光通信技術被視爲解決數據中心GPU間通信擁堵問題的關鍵路徑。
縮寫 | 全稱 | 投資邏輯點 | 對應港美股標的 |
| EML | Electro-absorption Modulated Laser 電吸收調製激光器 | 高速光模塊的核心光發光芯片,自主對調發光的光,一直是高端光發光芯片之一 | Lumentum控股、 $COHR 、應用光電 |
| LPO | Linear-drive Pluggable Optics 線性驅動可插拔光模塊 | 省DSP芯片,直接線性驅動調製降低成本約20%,光模塊技術的線性化方向之一 | 應用光電、 $FN 、劍橋科技 |
| CPO | Co-Packaged Optics 共封光學芯片 | 把光芯片和計算芯片裝到同一封裝頂部,大幅減小信號損耗,是未來光模塊的重要方向 | 英偉達、博通、邁威爾科技、曦智科技-P |
| DSP | Digital Signal Processor 數字信號處理器 | 光模塊裏傳統的信號處理“老大哥”,功耗高,CPO/LPO方案的熱點之一就是節省這個 | (被替代端,關注替代受益方) |
| AEC | Active Electrical Cable 有源電纜 | 短距離高速數據傳輸纜,短距離連接服務器GPU的光學方案 | $CRDO 、 $TEL |
| DAC | Direct Attach Cable 直連電纜 | 成本最低的短距離傳輸電纜,直接連接 | $APH 、 $TEL 、沃爾核材 |
| MPO | Multi-fiber Push-On 多芯光纖連接器 | 高密度光纖連接,光模塊產業鏈關鍵光學原器件 | - |
| FAU | Fiber Array Unit 光纖陣列單元 | 光模塊用於整齊排列光纖CPO光學組件的關鍵小器件 | - |
| AWG | Arrayed Waveguide Grating 陣列波導光柵 | 光通信分波/合波核心器件,是高密度光模塊的關鍵光學技術之一 | - |
| TFF | Thin Film Filter 薄膜濾波器 | 基於薄膜干涉原理的光學濾波器 | - |
| DCI | Data Center Interconnect 數據中心互聯 | 連接不同數據中心的高速光網絡技術,光模塊產業鏈的重要應用方向 | $CIEN 、 $INFN 、應用光電、長飛光纖光纜 |
相關閱讀:AI算力革命下半場,黃仁勳大筆押注光纖!港美股光通信主線行情爆發,哪些重點標的值得關注?
三、PCB產業鏈:算力的“背骨”
近年來,AI算力需求持續爆發,直接拉動了對PCB的需求,尤其是高速運算、高密度互聯的高端產品(如HDI)。以英偉達H200 GPU服務器爲例,自2025年8月起在全球數據中心大規模部署,單臺AI服務器的PCB用量較傳統服務器增長3~5倍,價值量增幅更是達到8~12倍。
據國盛證券預測,全球PCB市場規模已從2020年的620億美元增長至2024年的750億美元,年複合增長率(CAGR)爲4.9%。預計到2029年,全球PCB市場銷售收入將達到937億美元。其中,AI及高性能計算領域的PCB規模增長尤爲迅猛,預計2029年可達150億美元,2025至2029年間增速將高達14.9%。供給衝擊與需求爆發形成共振,機構判斷行業高階AI PCB產能今年將接近倍增,頭部廠商新增產能將逐季釋放,景氣有望延續至年底乃至明年。
縮寫 | 全稱 | 一句話理解 | 對應港美股標的 |
| PCB | Printed Circuit Board 印刷電路板 | 所有電子元器件的載體,AI服務器上都需要的硬件 | $TTMI 、建滔集團、建滔積層板、 勝宏科技、廣合科技、大族數控 |
| PCBA | Printed Circuit Board Assembly 印刷電路板組件 | 將元器件裝載並焊接到PCB後的成品,PCB是板子,PCBA纔是能工作的整體 | $FLEX 、 $SANM |
| HDI | High Density Interconnect 高密度互聯板 | 微盲孔+高密度走線進化版PCB,AI服務器算力板的關鍵技術 | $TTMI 、建滔積層板、建滔集團 |
| CCL | Copper Clad Laminate 覆銅板 | PCB板的基礎材料,M7、M5這類型號直接決定PCB的高頻性能 | 建滔集團、建滔積層板 |
| DK | Dielectric Constant 介電常數 | 衡量材料繞元照能力和信號傳輸性能的指標,越低越好(減少傳輸損耗) | |
| DF | Dissipation Factor 介電損耗因子 | 在電場條件下物質能量損耗率,越低越好(減少信號損耗) | |
| CTE | Coefficient of Thermal Expansion 熱膨脹係數 | 材料隨溫度變化尺寸變化量度,關聯PCB板和材料的熱穩定性能 |
相關閱讀:年內暴漲近90%!AI算力爆發點燃PCB概念,漲價潮下誰是最大贏家?
四、存儲:AI的“記憶”
摩根士丹利和摩根大通近日相繼發佈針對全球存儲行業的深度研究,焦點都落在同一個變量上:存儲長期供貨協議,Long-Term Agreement,簡稱LTA。過去,存儲行業的核心敘事是漲價、擴產、供過於求、價格下跌,再重新出清。現在,AI客戶希望提前鎖供應,存儲廠商希望提前鎖訂單和價格,週期的波動幅度可能被壓低。
摩根士丹利科技硬件團隊Shawn Kim在研究中寫道:“內存已成爲AI基礎設施中的關鍵瓶頸。客戶爲確保供應而簽訂的LTA,正在把一個傳統週期業務,轉變爲有保障、高利潤、長期收入流。”這句話概括了該行的核心判斷:市場如果仍按傳統週期股給存儲公司估值,可能低估了未來收入和現金流的穩定性。
縮寫 | 全稱 | 投資邏輯點 | 對應港美股標的 |
| HBM | High Bandwidth Memory 高帶寬內存 | 通過3D堆疊+TSV實現超高帶寬內存,緊密與GPU封裝在一起,AI算力芯片的標配。三星、海力士、美光是這條賽道的主要玩家 | 美光科技、 $COHR 、華虹半導體、ASM 太平洋、 $07709.HK 、 $07747.HK |
| NAND | NAND閃存 | 非易失性存儲器,SSD、SD卡的主流技術,大容量、低成本存儲的主角 | 美光科技、西部數據、閃迪、兆易創新 |
| QLC | Quad-Level Cell 四層存儲單元 | 每個NAND單元存四位數據,密度更高、成本更低,速度和壽命有所折扣 | 美光科技、西部數據、閃迪 |
| HDD | Hard Disk Drive 機械硬盤 | 傳統存儲設備,AI熱潮讓大容量存儲需求重新復活 | 西部數據、希捷科技 |
| GDDR7 | Graphics Double Data Rate 7 第七代圖形雙倍速數據率存儲 | 最新一代的顯卡內存標準,帶寬和延遲大幅提升 | 英偉達、美光科技、晶門半導體 |
相關閱讀:最火“AI交易”漲勢暫歇!存儲、光通信回調後如何上車更穩妥?這2個ETF+3張期權值得重點關注
五、數據中心電力:被“用電量”重組的環節
美國能源信息署(EIA)最新報告顯示,數據中心電力需求將在未來數十年內呈爆炸式增長,成爲重塑美國能源格局的核心變量。在高電力需求情景下,EIA預測到2050年數據中心服務器電力消耗將達到8180億千瓦時,超過2020年水平的16倍。這一數字意味着,數據中心服務器用電量屆時將佔商業建築總用電量的22%至33%。
在高電力需求情景下,EIA假設"AI服務器裝機規模將沿指數趨勢增長至2050年",且未對計算效率的提升作出超越歷史趨勢的額外假設。正是這一組合假設,推動服務器用電量在該情景下達到8180億千瓦時的峯值水平。
縮寫 | 全稱 | 投資邏輯點 | 對應港美股標的 |
| HVDC | High Voltage Direct Current 高壓直流 | 相比傳統480V交流更高效,大規模AI數據中心的主流供電方式 | $VRT |
| BBU | Battery Backup Unit 電池後備單元 | 提供不間斷電源的系統組件,保障服務器持續運行 | 伊頓、 $VRT |
| PSU | Power Supply Unit 電源供應單元 | 爲服務器提供穩定電力的電源模組 | $VRT |
| SST | Solid State Transformer 固態變壓器 | 電力電子實現功率變換,體積小、效率高 | $ABB 、 $GE |
相關閱讀:逆勢暴漲80%!特朗普新政引爆電力投資熱潮,AI“自供電”時代下哪些公司將率先獲益?
六、網絡互聯:算力之間的“高速公路”
AI算力的擴張,已經不只是堆GPU的問題。當單個數據中心的GPU數量從數百塊擴展到數萬塊,卡與卡之間、服務器與服務器之間、數據中心與數據中心之間的通信效率,開始決定整個系統的天花板。英偉達CEO黃仁勳曾在多個場合強調,網絡帶寬是制約AI集羣規模的核心瓶頸之一。網絡互聯的投資邏輯,本質上是在押注:誰能解決算力“堵車”的問題。
縮寫 | 全稱 | 投資邏輯點 | 對應港美股標的 |
| Scale Up / Out / Across | 算力擴展的三個維度 | Scale Up(縱向擴展):單服務器中增加GPU規模; Scale Out(橫向擴展):多個服務器集羣擴展,InfiniBand網絡是主角; Scale Across(跨DC擴展):跨數據中心的算力池化,DCI光模塊是關鍵 | 英偉達 |
| NVLink | NVIDIA NVLink | 英偉達自有的GPU高速互聯協議,多卡GPU系統通信的主要方式,是英偉達的核心護城河之一 | |
| IB | InfiniBand | 高級別網絡互聯協議,AI和數據中心的主要算力網絡標準,與NVLink有競爭關係 | 英偉達、邁威爾科技 |
| SerDes | Serialize/Deserialize 高速串行接口 | 把並行數據轉成串行輸出傳輸,再還原,是芯片間高速通信的基礎技術 | 邁威爾科技、博通 |
七、大模型與財務術語:讀懂研報的最後一塊拼圖
看AI研報,有兩類詞最容易讓人繞暈:一類是大模型架構的技術縮寫,決定了哪家公司的產品有競爭力;另一類是財務指標,決定了市場如何給AI公司定價。前者決定“誰能跑出來”,後者決定“市場願意給多少錢”。把這兩類詞打通,才能在研報裏真正看懂分析師的邏輯,而不是隻看結論裏的目標價。
縮寫 | 全稱 | 一句話理解 | 對應港美股標的 |
| MoE | Mixture of Experts 混合專家模型 | 把整個模型拆分多個“專家”子網絡,每個輸入只激活部分子網絡,DeepSeek、Kimi、GPT-4都採用,效率與性能大幅提升 | $META 、微軟、騰訊控股、智譜、MINIMAX-W |
| MLA | Multi-Layer Attention 多層注意力機制 | 大模型的一種注意力機制更新版,提高算力的利用效率,DeepSeek的核心創新之一 | 騰訊、阿里巴巴、智譜 |
| CSP | Cloud Service Provider 雲服務提供商 | AWS、Azure、谷歌雲、Meta被稱“四大”,是算力消耗市場的主要玩家 | 亞馬遜、微軟、Alphabet、Meta |
| RPO | Remaining Performance Obligations 剩餘履約義務 | 財報裏“已籤合同但尚未確認收入”的貨量,預示未來收入。類似Oracle、CoreWeave這類AI雲「前置合同」,RPO是看這些公司價值的重要指標 | CoreWeave、甲骨文 |
小結:這張圖怎麼用
把這45個縮寫對應到產業鏈位置,再結合標的,你就能在看研報時快速判斷:
這家公司到底賣什麼——是算力本身(GPU/ASIC),還是連接算力的基礎設施(光模塊/PCB/電力)?
需求來自哪裏——CSP資本開支是否還在加速?RPO有沒有放緩信號?
技術迭代是威脅還是機會——LPO替代DSP,ASIC替代GPU,CPO替代插拔式光模塊,每一次迭代都伴隨着份額重新分配。
看懂詞彙,才能看懂邏輯;看懂邏輯,才能看懂機會
各位發友不妨將這篇文章收藏起來
看到不認識的就回來翻一下~
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閱相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。









