


當消費電子遇上AI,這隻ETF華麗變身“七姐妹”供應商



如果只看名字,消費電子ETF易方達(562950)似乎還是那隻大家熟悉的“手機鏈”、“耳機鏈”、“果鏈”產品。但如果把它跟蹤的中證消費電子主題指數細緻拆解來看,會發現一個很有意思的變化:經過這一輪AI硬件行情重估之後,它的資產結構已經不再只是傳統消費電子,而更像一張“AI硬科技供應鏈地圖”。
過去說消費電子,大家第一反應通常是智能手機、耳機、手錶、平板、VR設備,關鍵詞是新品週期、出貨量、品牌客戶和組裝製造。但AI時代改變了這條鏈的價值分配。
一方面,AI大模型和Agent應用加速落地,推動算力需求持續爆發。AI服務器作爲算力基礎設施核心載體,產業鏈需求正從上游核心組件、中游整機集成向下遊應用傳導,光模塊、PCB、存儲等環節顯著受益。
另一方面,傳統消費電子供應鏈本就具備精密製造、散熱、結構件、模組及大客戶交付能力。隨着AI服務器走向機櫃化、高速互聯化,以及AI PC、AI眼鏡、機器人等新終端迭代,消費電子公司正將能力遷移至更高價值的AI硬件環節。
立訊精密就是一個典型例子。公司佈局銅光互聯、熱管理和電源等AI產品線,224G高速線纜已量產。近期其放緩ODM手機業務,將資源轉向AI PC,顯示“果鏈”能力正向AI互聯和終端遷移。
工業富聯的變化則更直接。作爲AI服務器整裝廠商,該公司2026年一季度營收同比增長56.52%,歸母淨利潤同比增長102.55%,受益於AI算力需求,雲計算業務營收增長1倍,AI GPU機櫃出貨量增長3.8倍,AI ASIC服務器出貨量增長3.2倍,800G及以上高速交換機出貨量亦明顯增長。
這就解釋了爲什麼 “消費電子”指數如今讓人聯想到美股“七姐妹”背後的AI服務器、GPU、存儲、PCB、光通信等供應鏈。當前具備高端硬件生產能力的廠商,正將分散的電子製造能力重新拉入同一條AI硬件主線。以PCB爲例,原本在消費電子時代價值量佔比偏低,但AI服務器和高速交換機對高頻高速、高多層、高階HDI等高端PCB需求快速提升,對應指數成份股如東山精密、生益科技等,投資邏輯從消費電子升級爲AI服務器帶來的價值量提升。
從行業分佈來看,中證消費電子主題指數中,半導體佔比約44%,消費電子約25%,電子元件約16%。也就是說,指數名字裏最醒目的“消費電子”不再是唯一主角;半導體、PCB、封測、存儲接口、晶圓代工等硬科技資產已經成爲指數的新標籤。
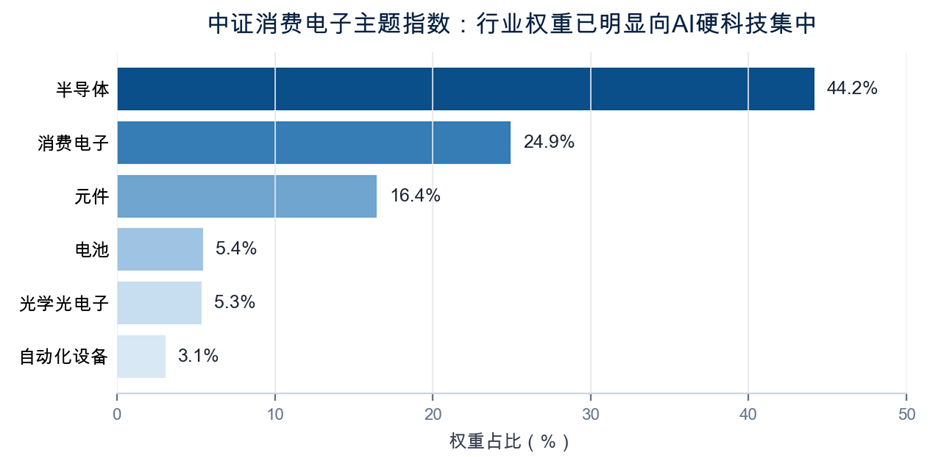
數據來源:Wind,截至2026年5月22日,行業分佈採用申萬二級行業分類。
如果拆到成份股層面,這種變化更加明顯。寒武紀是第一大權重股,對應國產AI芯片設計;中芯國際是國產晶圓代工龍頭;瀾起科技聚焦AI服務器內存接口芯片;芯原股份代表ASIC/IP和芯片定製服務;長電科技、通富微電代表AI時代的先進封測;兆易創新代表存儲;東山精密、生益科技則是AI服務器PCB和材料鏈;工業富聯代表AI服務器、機櫃和交換機制造;同時立訊精密、東山精密,亦通過各種方式加入到光通信的產品供應中。
表:中證消費電子主題指數前20大成份股
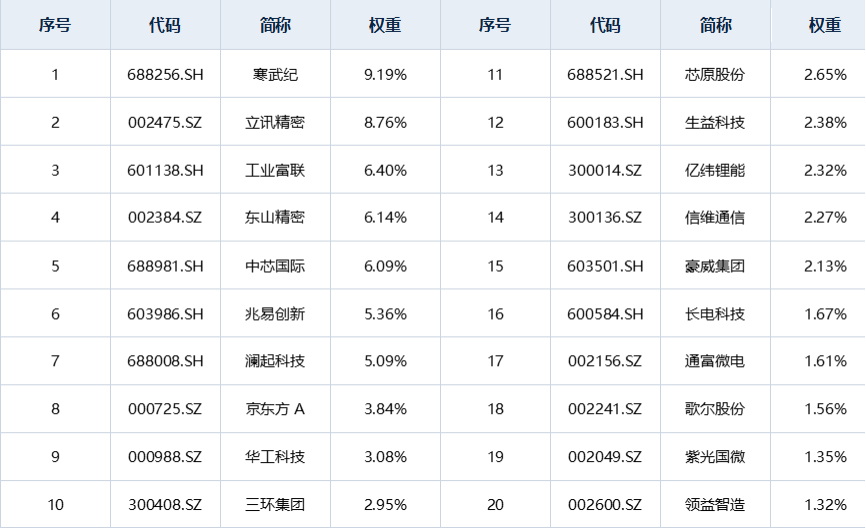
數據來源:Wind,截至2026年5月22日。
面對全球供應鏈下游應用場景的重構,AI硬件機會越來越分散,各環節都有自己的景氣節奏,投資者很難只靠單一公司去表達完整產業鏈發展機遇。因此,藉助於指數工具來全面佈局產業鏈中的多個關鍵環節,或是投資者把握消費電子行業發展機遇的一種更加高效、便捷的方式。
消費電子ETF易方達(562950,聯接基金A/C:018896/018897)是跟蹤中證消費電子主題指數中規模第一的產品,其管理費率僅爲0.15%/年,爲同標的中最低,可助力投資者參與AI浪潮下消費電子價值重估的新敘事。








