


富士智能再戰IPO,治理有效性遭連環問,期後業績火速“變臉”



證券之星 陸雯燕
從創業板撤單離場後,珠海富士智能股份有限公司(下稱“富士智能”)於2025年底正式轉戰北交所,目前已進入二輪問詢階段。公司共同實控人“放棄式”分歧解決機制、一致行動人認定等問題遭遇監管重點追問。
證券之星注意到,2022-2025年(下稱“報告期”),富士智能營收、淨利潤連增。新業務電芯結構件雖然營收表現亮眼,但受累於原材料價格波動,毛利率持續下滑。原料價格疊加匯率影響,公司2026年一季度淨利潤預計最高下滑10.44%,引發監管對業績增長可持續的質疑。此外,富士智能研發費用率持續低於行業均值,公司超六成研發人員爲專科及以下學歷。
分歧解決機制存疑,一致行動關係被追問
2022年6月27日,富士智能創業板上市申請獲深交所受理。但公司闖關未果,僅經過一輪問詢,便於2023年1月撤單離場。2025年3月5日,富士智能在新三板掛牌,同年12月,公司北交所上市申請獲受理,再度向資本市場發起衝擊。
富士智能無控股股東,公司實控人爲魯少洲和董春濤,二人通過直接或間接方式控制公司32.08%和31.39%的股權,合計擁有63.47%的表決權。其中,魯少洲擔任富士智能董事長,董春濤擔任富士智能董事、總經理,對公司股東會、董事會決議能產生重大影響。
證券之星瞭解到,2017年有境內上市的規劃和目標後,魯少洲和董春濤簽署了《一致行動協議》並確定了雙方的分歧解決機制。相關機制約定如下:如雙方在提出提案階段,經充分溝通協商後無法形成一致意見的,則雙方放棄將該事項提交審議;如雙方在表決議案階段,經充分溝通協商後無法形成一致意見的,則雙方針對分歧事項均投反對票,一致否決該項議案。
富士智能表示,二人在就相關議案行使表決權時均能保持相同意見並對議案投贊成票,未曾發生意見不一致的情形。
然而,統一放棄提交提案或一致否決是否能真正解決分歧?公司控制權的穩定性與治理的有效性在二輪問詢中再度被追問,北交所要求說明實控人一致行動協議約定的糾紛解決機制能否確保共同實控人內部形成一致意見、是否可能因無法形成有效提案或及時作出表決導致公司治理失效或決策停滯;分析說明公司共同實控人是否已建立有效的分歧或糾紛解決機制、是否形成有效的一致行動關係。
親屬持股問題同樣引發關注,魯少洲的胞兄魯少行、董春濤的胞弟董春江對富士智能的持股比例分別爲1.96%。最近兩年,魯少行任富士智能行政後勤部主管,董春江任富士智能全資子公司台山市富廣金屬科技有限公司生產部主管。
富士智能在首輪問詢中表示,魯少行、董春江二人雖爲實控人的近親屬並持有公司股份,但所持股份比例均未達到5%且未在公司擔任董事、高級管理人員,對公司的經營決策無法施加重大影響,且其二人不存在與公司實控人簽署一致行動協議或存在類似安排,故而未將魯少行和董春江認定爲共同控制人。
二輪問詢中,北交所進一步要求富士智能結合相關法律法規規定及魯少行、董春江的股份來源、其與實控人之間的親屬關係等,說明其是否與公司實控人構成法定的一致行動關係,以及實控人控制的表決權及一致行動關係是否需要更新披露。
電芯結構件毛利率走低,薪酬數據引調節業績質疑
富士智能主要從事消費電子精密結構組件、汽車精密結構組件的研發、生產及銷售。公司2022年進入汽車精密結構組件領域,並於2023年6月收購合肥市富士卓源精密工業有限公司進一步拓展該業務,先後拓展了電池托盤型材、電芯結構件、IGBT散熱基板、車載攝像頭結構件等產品。
報告期內,富士智能分別錄得營收5.69億元、8.62億元、9.75億元、11.89億元;對應淨利潤2939.24萬元、3143.86萬元、8203.73萬元、8678.01萬元,整體呈穩步增長態勢。
消費電子精密結構組件是富士智能的營收支柱,報告期內營收佔比從89.25%降至59.41%。作爲第二大收入,汽車精密結構組件營收整體攀升,報告期內實現營收4278.07萬元、2.43億元、2.36億元、3.52億元,佔總營收的比重從7.52%攀升至29.61%,成爲公司重要增長引擎。2023年收入大幅增長主要系新增電芯結構件業務所致。2023-2025年,電芯結構件收入從7063.18萬元增長至2.57億元。
證券之星瞭解到,作爲富士智能未來重點佈局的業務,電芯結構件主要包括防爆閥、正負極連接片等。進一步拆解來看,2023-2025年,防爆閥營收佔電芯結構件收入的比重不足30%,毛利率維持在40%左右。正負極連接片及其他的收入佔電芯結構件收入的比重在70%以上。
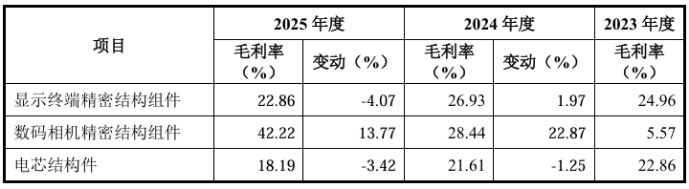
不過,該核心細分產品的盈利表現並不樂觀。2023-2025年,正負極連接片產品銷售單價從0.86元/件走高至1.03元/件,但毛利率卻呈下滑走勢,分別爲18.13%、14.33%、11.45%,主要是受原材料價格波動影響,單位成本上升幅度略高於銷售單價上升幅度。這也導致電芯結構件的毛利率相應從22.86%一路跌至18.19%,2024年及2025年跌幅爲1.25、3.42個百分點。
富士智能坦言,實務中存在部分客戶調價審覈週期相對較長,以及公司基於戰略合作考慮在銷量增加的情況下適當降價,存在產品供貨週期內的價格波動由公司承擔的情況。
受期後原材料價格上漲、美元兌人民幣匯率降低影響,2026年一季度,富士智能預計實現營收2.55億元至2.65億元,同比增長2.04%至6.04%;預計實現淨利潤1850萬元至2050萬元,同比下滑10.44%至0.76%。
因此,北交所在二輪問詢中要求富士智能測算相關產品毛利率進一步下滑對公司業績的影響,售價與相同或相似產品是否存在差異,公司是否存在爲維持收入增長而降低毛利率的情形;同時要求公司說明應對相關風險的具體措施及有效性,期後業績下跌趨勢是否已扭轉。
值得一提的是,公司應付職工薪酬數據異常。2023-2025年,應付職工薪酬分別爲2605.08萬元、3048.62萬元、2474.02萬元,同期員工人數分別爲2108人、2088人、2352人。2024年,員工人數減少而應付職工薪酬逆勢攀升,2025年員工人數增長但應付職工薪酬卻下降。
對此,北交所要求公司說明在業績增長的背景下,期末應付職工薪酬餘額下降的原因及合理性,是否存在通過延遲確認或降低職工薪酬以調節業績的情形。
去年產能利用率回落,研發費用率不及同行
根據招股書,富士智能此次計劃募資3.08億元,其中過半資金用於電芯精密結構件項目,擬投入募資額1.57億元。此外,車載攝像頭精密結構件項目、研發創新中心建設項目、“補流”分別將投入6817.36萬元、5287.37萬元、3000萬元。
其中,電芯精密結構件項目積極佈局電芯結構件產線,主要應用於新能源汽車、儲能等領域。富士智能計劃在2025年同類產品既有銷售規模的基礎上實現擴產,其中正負極極柱爲2025年下半年啓動小批量生產的產品,生產及銷售尚未充分放量,2025年實現銷量95.01萬PCS,計劃生產數量爲8000萬PCS/年,擴產倍數84.2。此外,防爆閥、正負極連接片分別計劃生產5億PCS/年、2億PCS/年,擴產倍數1.12、1.07,三者合計擴產倍數1.23。
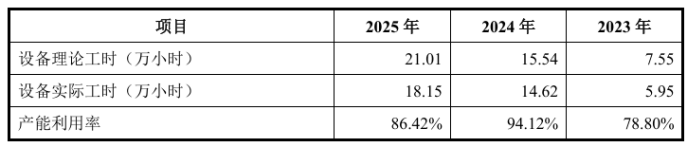
2023-2025年,汽車精密結構組件產能利用率出現波動,分別爲78.8%、94.12%、86.42%,其產能利用率在2025年出現明顯回落。對此,監管層要求富士智能量化分析新增產能的消化能力。
證券之星注意到,研發創新中心建設項目的總投資擬全部使用募集資金。報告期內,富士智能的研發費用分別爲2454萬元、2778.94萬元、3458.46萬元、3314.42萬元,研發費用率分別爲4.32%、3.23%、3.55%、2.79%,整體呈下滑走勢。
橫向對比來看,這一水平顯著低於行業可比公司均值。富士智能選取利通電子(603629.SH)、格林精密(300968.SZ)等8家公司作爲同行業可比公司,報告期內,可比公司研發費用率均值分別爲5.53%、5.85%、5.38%、5.69%。
按學歷來看,富士智能大部分研發人員的學歷均在專科及以下水平。2023-2025年,專科學歷的研發人員數量分別爲95人、99人、89人,高中及以下學歷爲6人、6人、7人,二者合計佔研發人員總數的82.11%、82.03%、68.57%。對於高中及以下學歷人員參與研發活動,富士智能稱,主要系由於公司的研發活動中,將產品或模具由圖紙轉化爲實物過程中,實務經驗工作起到非常重要的指導作用所致。(本文首發證券之星,作者|陸雯燕)









