


營收降檔、回購壓頂:溜溜梅再闖港股,這次能成嗎?



證券之星 吳凡
近期,溜溜梅再次向港交所遞交招股書。與前次相比,公司將名稱從“溜溜果園集團股份有限公司”更改爲“溜溜梅股份有限公司”(下稱“溜溜梅”),釋放出聚焦核心品牌的信號。然而,招股書中披露的經營數據更值得關注:2025年公司收入增速較上年同期明顯放緩,同時渠道變革雖帶動了相關產品收入增長,卻也導致回款週期顯著拉長,進而擠壓了公司現金流。
與此同時,爲滿足上市合規要求,溜溜梅已清除自身作爲贖回義務人的所有特別權利。但作爲對投資者訴求的回應,公司創始人與關聯方仍需在公司上市失敗後承擔股份贖回責任。這意味着,上市成功已成爲創始團隊唯一的減壓閥,一旦失敗,其將個人面對極其沉重的償付壓力與迫在眉睫的履約挑戰,時間窗口已所剩無幾。
2025年營收增速大幅放緩
最新招股書更新了2025年全年的財務數據,公司實現營收17.1億元,同比增長5.86%,增速較上年同期的22.24%呈現明顯放緩。其中在2025年上半年,公司營收9.59億元,同比增速可以達到24.92%,這意味着,公司下半年營收增速下滑,拖累了全年表現。
增長失速的原因清晰,溜溜梅的核心品類梅乾零食的銷售量出現大幅滑坡,導致該品類的收入出現萎縮。2025年,梅乾零食銷量爲2.36萬噸,較上年減少0.63萬噸。儘管公司當年推出了多款價格較高的新品,平均售價從32.6元/千克上升至35.2元/千克,但整體銷售量依然下滑,收入同比減少14.78%至8.3億元。這表明消費者對價格較爲敏感,提價在一定程度上抑制了購買意願。
此前,溜溜梅曾因產品結構過於單一受到外界詬病,而在2025年,梅乾零食的收入佔比首次跌破50%關口,已不再是公司的絕對主力。近年來,公司通過拓展產品線,將業務延伸至西梅和梅凍等品類。2025年,梅凍收入同比增長約13.5%,達4.66億元;西梅收入同比增長約69.64%至3.8億元,填補了梅乾零食銷量下滑所帶來的收入缺口。
證券之星注意到,西梅和梅凍產品的銷售量雖然在報告期內呈現快速增長,但兩大產品的毛利率駛向了下行通道,西梅從2023年的35.1%降至2025年的29.7%,梅凍從期初的49.2%降至期末的45.4%,呈現出“以價換量”的特徵。
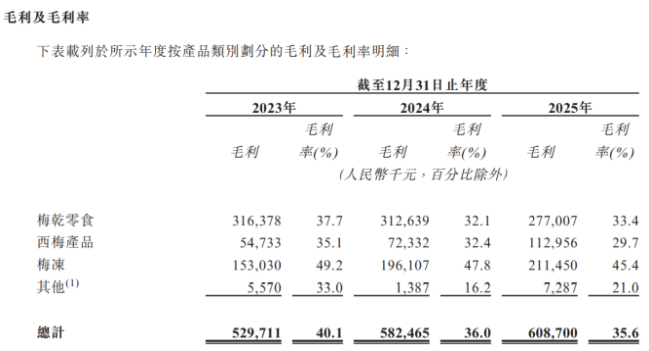
溜溜梅解釋稱,公司產品毛利率的變化,既有采取主動降價策略,以利潤換市場,也有高成本壓力下的被動應對。
西梅和梅凍承載了溜溜梅戰略轉型和業績增長的重任,但其所處的賽道同樣競爭激烈。在西梅所在的果脯蜜餞市場中,除傳統品牌外,三隻松鼠、良品鋪子等零食巨頭均已佈局,產品同質化現象較爲突出;梅凍所處的果凍市場同樣硝煙瀰漫,各家品牌圍繞“0卡0脂”、“高纖維”等健康概念展開激烈角逐,消費者選擇範圍較大,在此背景下,溜溜梅以“以價換量”維繫增長的方式能否持續,以及能否在新品研發和品牌差異化上構築護城河,是其面臨的更大考驗。
渠道變革雙刃劍
在渠道端,溜溜梅近年來持續擁抱新興渠道,以期打開增量空間。
招股書顯示,自2024年底起,溜溜梅逐漸加大對會員制商店的開拓力度。截至2025年末,公司已與包括山姆在內的兩家會員制商店達成合作,會員制商店貢獻的收入佔比從上年的0.7%迅速提升至8.6%。在這一策略帶動下,2025年超市及會員制商店渠道整體收入達到4.03億元,同比增長約50.94%,收入佔比也從16.5%攀升至23.5%。
證券之星瞭解到,該渠道快速增長的重要原因之一,是公司爲部分會員制商店定製的西梅產品需求激增,拉動了西梅收入的大幅增長。然而,產品定製化銷售也在一定程度上拉低了利潤率,導致該渠道毛利率由2024年的39.4%下降至2025年的32.8%。這也是公司爲渠道變革主動付出的代價。
相比於商超渠道,零食專賣店渠道因集中於少數全國性大型連鎖品牌,單客訂單量及收入貢獻均顯著更高。2025年,來自零食專賣店的收入爲6.48億元,收入佔比達到38%,已躍升爲公司最大的渠道收入來源,但其17.6%的增速已較2024年出現大幅放慢。
客戶數量的變化更爲直觀。2023年和2024年,公司零食專賣店客戶分別淨增長33家和59家,而2025年僅淨增長5家,這反映出,量販零售行業已從此前的“跑馬圈地”轉向“存量博弈”,在萬辰集團與鳴鳴很忙的雙寡頭格局下,上游品牌方可獲取的增量客戶機會自然系統性縮減。因此對於溜溜梅而言,如何在存量客戶中做深單客價值,將是決定零食專賣店渠道能否持續貢獻增長的關鍵。
值得注意的是,渠道變革下,公司應收賬款週轉天數從2024年的27.12天拉長至了2025年的40.4天,期末現金餘額爲3390.4萬元,較2024年的7804.7萬元大幅下降。
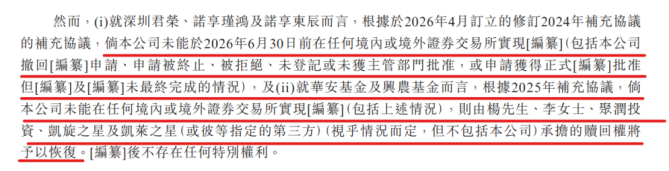
在此背景下,創始團隊所承擔的回購義務值得關注。招股書披露,溜溜梅自身已不承擔贖回義務,但楊先生、李女士等創始人與關聯方仍須在公司上市失敗後,以個人財產承擔股份回購責任。根據相關協議,若公司在2026年6月30日前未能完成上市,前述贖回權將恢復。這意味着,創始團隊須在此時間節點前推動上市完成。若上市受阻,相關個人將面臨以自有資金履行回購義務的壓力。(本文首發證券之星,作者|吳凡)









