


財報前瞻 | 年內暴漲80%、市值一度突破3400億美元!英特爾Q1財報是空中加油還是高位剎車?


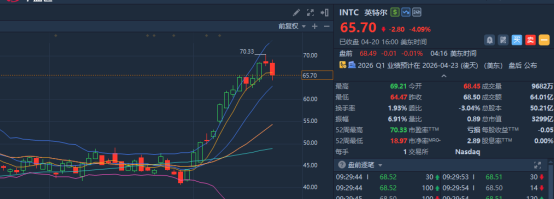
華盛資訊4月21日訊,今年以來,英特爾的股價表現極爲強勢,截至週一收盤,年內漲幅近80%,一度逼近70美元歷史高位,市值突破3400億美元。
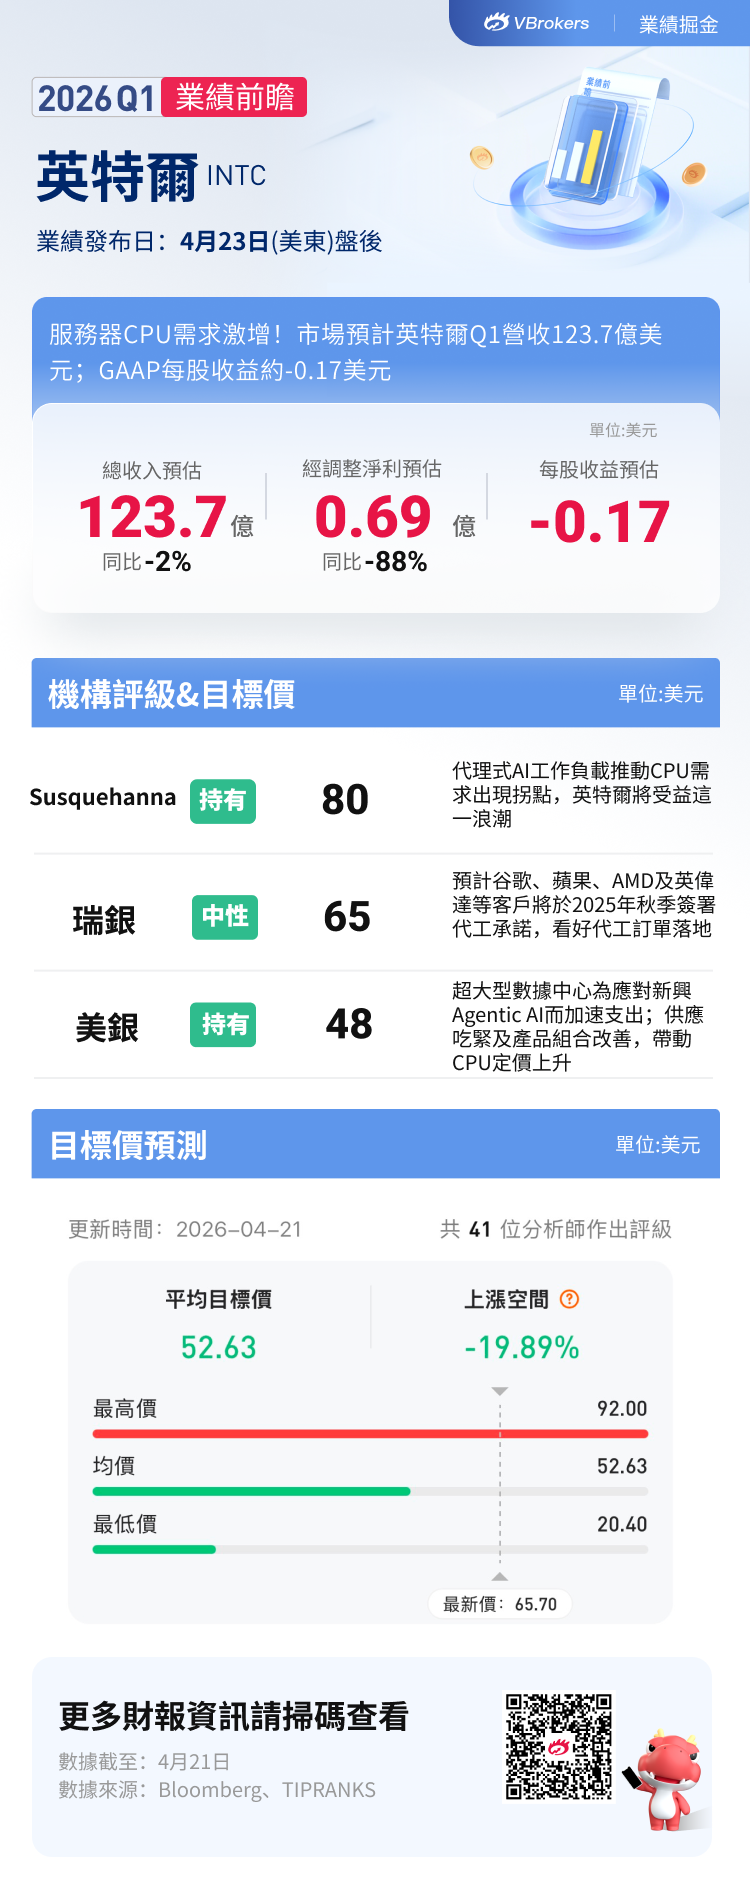
值得注意的是,英特爾將於4月23日(週四)盤後公佈Q1業績。根據彭博分析師一致預期,英特爾Q1營收爲123.7億美元,同比下滑2%,位於此前管理層給出的117億至127億美元業績指引中值附近;經調整淨利達0.69億美元;GAAP每股收益爲-0.17美元。
財報三大看點
- CPU需求井噴,產能卻跌進“最低谷”?
據Creative Strategies預測,數據中心CPU市場規模將從2026年的250億美元增長至2030年的600億美元;如果疊加智能體相關需求,規模有望逼近1000億美元。SemiAnalysis首席分析師Dylan Patel曾指出CPU正面臨“極其嚴重的產能短缺”。
然而,與強勁需求形成對比的是,英特爾自身也承認,2026年一季度被視爲可用供應量的“最低谷”,預計到第二季度才能逐步緩解。Rosenblatt分析師Cassidy認爲強勁服務器需求可能會被Q1英特爾“供應低谷”所抵消,這也是英特爾給出今年Q1保守業績指引的主要原因。
- 代工業務:畫餅還是真金白銀?
代工業務是英特爾的轉型故事中最有想象空間的章節。上季度代工收入45億美元,同比增長4%,收入仍主要來自於intel7和Intel10,基本上都是對內的英特爾自有產品。
外部客戶的拓展成爲代工業務的關鍵。自去年9月以來,英特爾股價強勁反彈,背後支撐正是科技巨頭接二連三的合作:4月7日,英特爾作爲主要代工夥伴加入Musk的TeraFab項目;4月8日,谷歌與英特爾簽署多年芯片協議;今年2月底,微軟正式宣佈選擇 Intel 18A 製程來生產一款其自研設計的芯片;此外,去年底有傳聞稱蘋果正與英特爾洽談M處理器甚至iPhone芯片的代工,消息傳出當日股價單日飆漲超10%。繼以上科技巨頭之後,英特爾能否收穫更多“外部代工”的實質訂單,將成爲投資者關注的重點。
- 18A良率每月爬升8%,毛利率能“止血”嗎?
除了營收的擴張,另一個值得關注的關鍵指標是毛利率,而良率則是產生影響的重要因素。上季度英特爾毛利率36.1%,高於市場預期,但公司預計2026年Q1毛利率爲32.3%,遠低於當時市場預期的38%。
目前18A製程已經進入量產階段,良率保持在60%以上,正處於"工程上可行、商業上陣痛"的階段,CEO陳立武曾坦言良率"尚未達到他想要的標準"。
在半導體世界中,良率不到55%是“燒錢”,達到70-80%才叫“賺錢”。首席財務官David Zinsner此前也明確表示,當前良率可以支撐出貨量,但無法支撐正常利潤率,預計2026年底可達到期望的成本水平,2027年才能和行業平均水準對齊。
英特爾CEO陳立武也明確指出,18A良率目前已進入“每月提升約8%”的快速爬坡階段,那麼是否改善毛利率可重點關注,可以用來判斷英特爾是否真正回到盈利軌道上。
多空交戰!瑞銀看好巨頭訂單落地,大摩直呼代工盈利甚遠
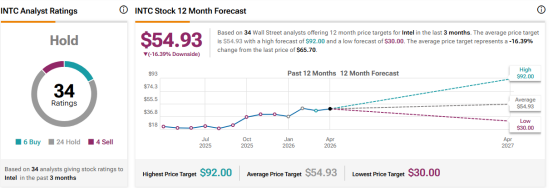
根據Tiprank,近三個月34位分析師平均目標價約55美元。整體來看,機構大多上調目標價,但對評級趨於謹慎。
機構態度謹慎的核心原因在於估值,英特爾目前的遠期市盈率約126倍,英偉達約25倍。TD Cowen指出,現在的估值已經一定程度上反映了強勁的CPU需求。
多方陣營:
Susquehanna:CPU需求迎來拐點,上調目標價80美元
分析師克里斯托弗·羅蘭將目標價上調至80美元,核心理由是"代理式AI工作負載推動CPU需求出現拐點",英特爾目前"無法滿足強勁需求",供應限制預計Q1見頂、Q2起緩解,推動2026年剩餘季度表現高於季節性水平。但他仍維持"中性"評級,警示存儲芯片短缺拖累PC出貨、Q1 ODM出貨弱於預期等風險。
瑞銀:看好谷歌、蘋果、AMD等代工訂單落地,上調目標價65美元
目標價從51美元上調至65美元,維持"中性"評級。預測Q1營收125億美元、每股盈利0.06美元,2026至2028年EPS預測分別上調至0.44、0.75和1.05美元。核心看點是預計谷歌、蘋果、AMD及英偉達等客戶將於2025年秋季簽署代工承諾,俄亥俄州晶圓廠與TeraFab合併的潛在情景亦增添信心。
美銀:供應喫緊帶動CPU定價上升,上調目標價至48美元
上調服務器CPU產業銷售預測,將2026-2030年服務器CPU產業銷售額年複合增長率由13%/590億美元,提高至15%/710 億美元。主要驅動因素包括:超大型數據中心爲應對新興Agentic AI而加速支出;供應喫緊及產品組合改善,帶動CPU定價上升。美銀認爲英特爾將會受惠,並上調其目標價至48美元。
空方陣營:
Rosenblatt Securities:Q1"供應低谷"、18A毛利率承壓
分析師Cassidy對英特爾最爲謹慎,給予“賣出”評級,目標價30美元,理由是"英特爾應對日益增長的CPU需求的能力有限"。儘管代理式AI推動服務器需求強勁,但Q1的"供應低谷"和18A持續帶來的毛利率壓力將抵消正面因素。投資者需重點關注18A節點爬坡是否進一步拖累毛利率、以及代工客戶披露情況。
摩根士丹利:路線圖隱患猶存,代工業務實現盈利“仍然遙遠”
大摩分析師將目標價從41美元上調至56美元,維持"持有"評級,CPU的長期增速判斷約爲30%至40%,但供給側英特爾的產能明顯不足。大摩認爲英特爾很難真正從AMD手中奪回市場份額。其新一代服務器產品Diamond Rapids被指存在明顯短板。此外,對英特爾代工業務長期前景依然持懷疑態度,認爲代工業務實現正向DCF的可能性"仍然遙遠"
期權策略:
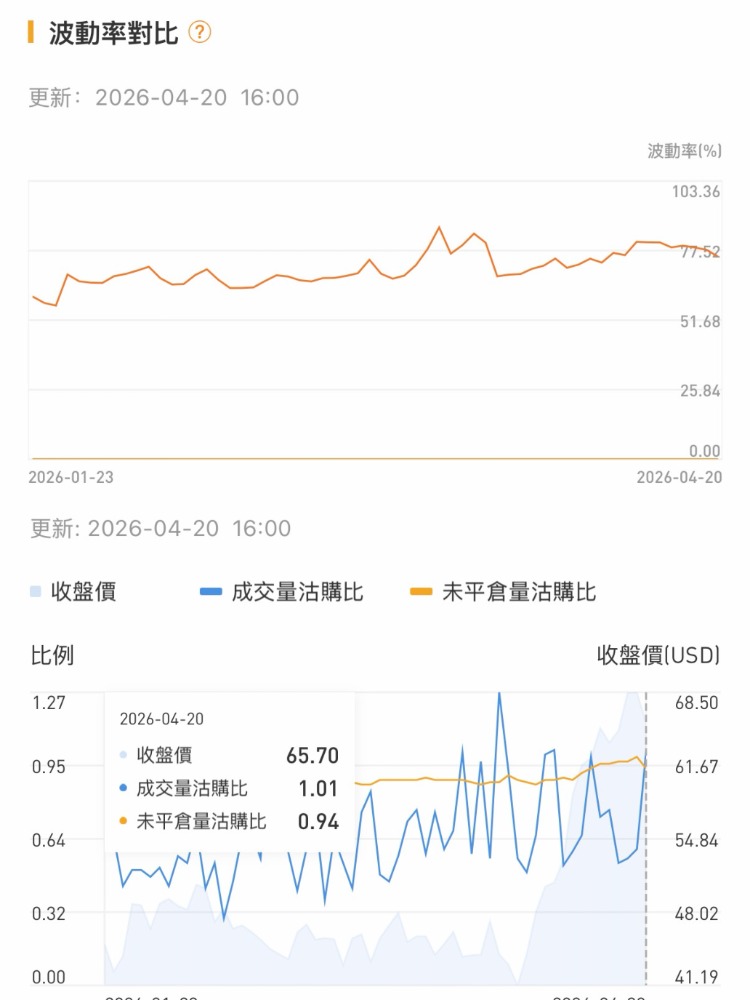
目前期權市場上,英特爾期權波動率達75.31%,處在相對高位;同時,期權成交量沽購比約1.01,說明市場在多空方向上勢均力敵,保持了相對平衡。
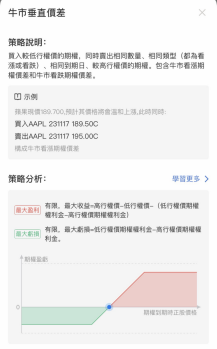
對於看漲的交易者:
- 牛市看漲價差策略:買入較低行權價的Call+賣出較高行權價的Call(兩個Call同等數量、同一到期日)。
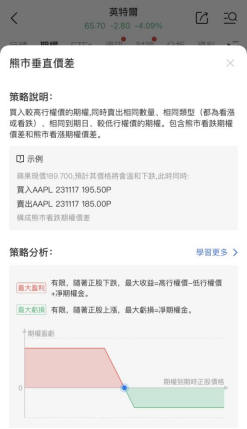
對於看跌的交易者:
熊市看跌價差策略(Bear Put Spread):買入較高行權價的Put+賣出較低行權價的Put(兩個Put同等數量、同一到期日)。
注意:財報前夕IV(隱含波動率)處於高位時,裸買/賣期權意味着支付的權利金包含了極高的“不確定性溢價”。財報發佈後,無論股價漲跌,不確定性的瞬間消失會導致IV急劇回落——這就是IV Crush,可能導致波動率溢價歸零。因此方向對的情況下需要有足夠的幅度纔可彌補IV Crush的價格流失。價差策略因有更低的淨成本、更強的IV Crush抵抗力而更爲合理。以上僅作爲科普,不作爲建議。
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閱相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。









