


從“神奇網站”到裁員續命,AI也難救58同城



有研究顯示,中國互聯網企業平均壽命僅2.5至3年,而成立於2005年的58同城,如今已走過21個年頭,妥妥算得上行業“老登”。
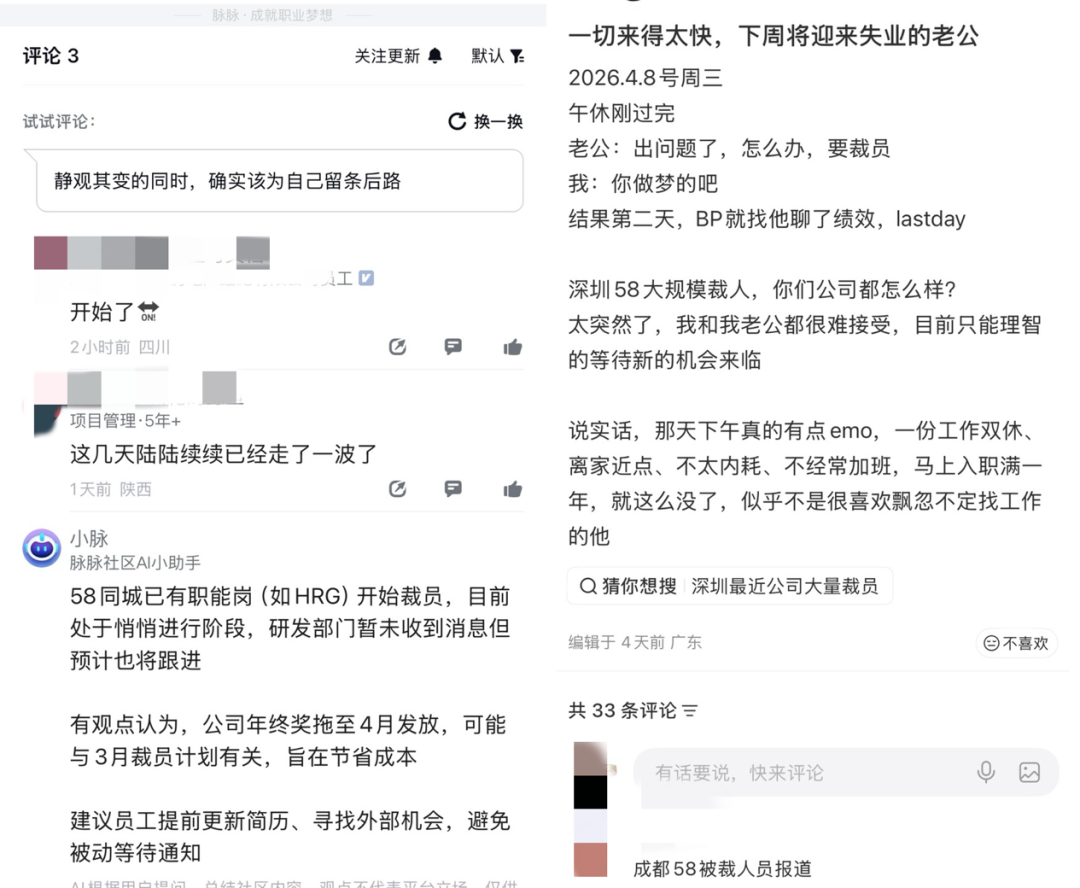
只是年紀大了也不閒着。近期,有自稱“58同城員工”的網友在職場社交平臺脈脈上爆料,公司職能崗開始裁員,還提到“公司年終將拖至4月放發,可能和裁員計劃有關。”
事實上,近幾年58同城頻繁裁員。《新晚報》等報道稱,58同城在2025年中裁員比例達20%-30%,波及技術工程事業羣(TEG)和本地服務事業羣(LBG)等多個核心部門,是繼2023年58同城大裁員後的又一次“斷臂求生”。2023年5月,58同城就以市場環境變化爲由進行人員優化,CEO姚勁波在此後的內部信中提到,不好的業務要收縮,砍掉年內不能實現盈利的業務。
當年,女星楊冪一句“58同城,一家神奇的網站”的口號響徹大江南北,而今互聯網進入存量競爭與AI迭代的新時代,這位“老登”的自救之路,註定佈滿荊棘。
01 收縮與撤退
作爲國內最大的信息分類網站,58同城在退市前的2019年員工規模接近4萬人,在此之後員工數量不斷遞減。天眼查數據顯示,由姚勁波控股的”北京五八同城信息技術有限公司”參保人數2022-2024年分別爲513人、350人、268人。
從幾次崗位優化的傾向來看,研發崗、職能崗率先受到衝擊,這也符合互聯網企業降本增效的典型邏輯。但深層原因,是58同城核心競爭力的持續流失。
圖源:社交媒體
58同城依靠分類信息業務起家,抓住了PC到移動互聯網的遷移窗口,2010年11月手機客戶端上線,次年12月註冊用戶突破1億。2013年,58同城上市,市值曾一度突破80億美元。
彼時的58同城,幾乎壟斷了招聘、房產、二手交易等本地生活信息撮合賽道,成爲無數人日常生活的“剛需平臺”。
但在移動互聯網下半場,越來越多垂直平臺涉足本地生活服務,依靠流量分發做信息撮合的58同城,逐漸失去了核心壁壘。“58同城的能力早已被無數細分APP和場景分流了。”互聯網分析師丁道師對我們表示。
找房、租房領域,貝殼憑藉B端重構的經紀行業協作網絡,以及C端的VR看房等便捷服務,精準分流核心用戶;招聘領域,BOSS直聘以“直聊+算法推薦”重構交互體驗,2024年MAU達到5300萬,市場份額達35.2%,搶佔了58同城的傳統優勢賽道;二手交易領域,閒魚風頭正盛,用戶數突破6億,構建起“交易+社區”的生態,成爲年輕人的首選;而抖音、美團的“算法推薦”模式,更是對仍以“搜索”爲主的58同城形成降維打擊——當用戶習慣通過短視頻內容獲取本地生活服務信息時,58同城的流量入口價值也就被消解。
2020年9月,58同城以約87億美元的估值完成私有化退市,這一舉動被外界解讀爲“戰略性撤退”:一方面是爲了擺脫美股市場的短期業績壓力,另一方面也是爲了更從容地應對中國互聯網的存量競爭格局。
但退市後的五年,58同城不僅沒有迎來新生,反而陷入了更深的經營困境。數據顯示,58同城2024年全年營收約65億元,全年處於虧損狀態,其中第四季度淨虧損1970萬美元(約1.42億人民幣),運營支出高達2.471億美元,佔營收比例超過80%,遠超行業平均水平。
“其實58同城在本地分類生活服務平臺領域還是頭部,但這個賽道已經不在舞臺中央了,頭部又有什麼意義呢?”在丁道師看來,如今站在互聯網舞臺中央的,是人工智能、自動駕駛等數智科技,而58同城所處的賽道,早已被時代邊緣化。
今年3月,姚勁波接受《中國企業家雜誌》採訪時提到,58同城正在加速轉型成爲一家AI原生型公司。“現在58同城每天消耗接近2000億Token,估計很快破3000億。”他試圖用AI轉型,爲這家“老登”企業尋找新的出路。
姚勁波以招聘業務舉例,過去招聘流程冗長,求職者往往難以等待,而AI可以將求職者簡歷與崗位需求進行基礎匹配,只要匹配度在60分以上就進入AI面試環節,再由AI向企業或求職者發送結果。
不過,58同城要從傳統的信息平臺轉向AI原生公司,中間的跨度可想而知。丁道師表示,58同城目前是否通過AI實現業務閉環仍待觀察,而且其轉型不僅需要平臺自身完成AI升級,旗下的安居客、轉轉等公司也需同步跟進,這無疑是一項不小的挑戰。
事實上,當被媒體問到58同城投資的其他公司是否也在推動AI轉型時,姚勁波的回答頗爲曖昧:“有些公司我們管得比較鬆散,但只要我見到他們的負責人,都會反覆推動他們,鼓勵他們。”
02 兩萬條投訴與“砍頭息”
姚勁波在接受上述媒體採訪時稱,58同城的使命,就是幫人們租房子、找工作、找家政、買二手車,讓每個員工都有更大的發展空間,服務更多客戶,幫社會更安居樂業。
現實情況卻與這份使命背道而馳。4月初,人力資源社會保障部、中央網信辦、工業和信息化部、公安部、金融監管總局等五部門要求BOSS直聘、58同城、脈脈在內的網絡平臺進一步壓實信息內容管理主體責任,加強網絡招聘空間治理,維護求職者合法就業權益。
這一要求,揭開了58同城長期存在的信息審覈漏洞問題。
近些年,58同城因信息審覈不嚴、虛假信息氾濫等問題,被新華社、央視、1818黃金眼等權威媒體多次點名,也曾被北京住建委、網信辦約談,但整改效果幾乎微乎其微。
今年“3·15”期間,有消費者投訴稱,其於2025年9月通過58同城“V企業認證”的商家進行防水維修,結果導致家中暖氣管道被堵,事後發現,該商家竟是2021年就已被列入經營異常名錄的“異地掛牌空殼公司”。更令人無奈的是,消費者維權時,平臺客服一度將其電話轉接至AI智能客服,難以獲得有效幫助。
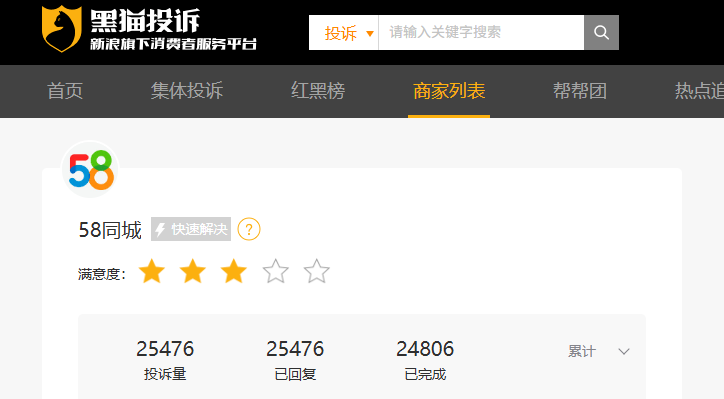
截至4月15日,黑貓投訴平臺上,針對58同城的投訴量多達25000餘條,近30天內的投訴量超400條,投訴內容依舊集中在入駐商戶資質審覈不嚴、客服投訴無門、虛假信息誤導等方面。
圖源:黑貓投訴平臺
這些問題,直指58同城粗放式擴張留下的歷史陋習。早年,58同城爲了快速搶佔市場、擴大規模,刻意降低了商戶入駐的審覈門檻,導致虛假招聘、詐騙房源、黑中介等問題氾濫。
這種“先擴張,後治理”的思維模式,在垂直平臺崛起的時代迅速失效,而後續即便想轉向“服務思維”,也因爲長期形成的思維固化、企業體量較大等問題,一時難以徹底改變。
更危險的是,58同城爲追求金融業務利潤,對合規風險的漠視已走到危險邊緣。其旗下的“58好借”,多次因違規收費、暴力催收等問題引發用戶投訴,成爲平臺信任危機的又一重隱患。
讀創財經報道,“3·15”前夕,有消費者投訴稱,在未點擊、未勾選的情況下,“58好借”通過第三方支付機構在其銀行卡中私自扣款1500元,強制開通“優享會員”。更早之前,有用戶在人民網投訴平臺反映,通過“58好借”借款4萬元,放款後立即被第三方機構扣走3000元“服務費”,實際到手僅3.7萬元,卻需按4萬元本金償還利息。
這些被用戶詬病的“擔保費”“會員費”“諮詢服務費”,實質是“58好借”將“砍頭息”包裝成各類名目,通過與第三方擔保公司合作,形成“資金方放款、助貸平臺導流、第三方扣費”的違規閉環。
而這一行爲,早已違反了監管要求。去年10月,國家金融監管總局發佈新規,嚴禁以諮詢費、顧問費等名目變相抬升融資成本;今年3月15日,監管層再度出臺《個人貸款業務明示綜合融資成本規定》,要求所有貸款機構必須清晰、完整地披露貸款的全部真實成本。
儘管監管不斷收緊,但“58好借”的違規問題並未得到有效遏制。截至4月15日,黑貓投訴平臺上“58好借”近30天的投訴量接近2500條,且多數依然集中在亂收費、暴力催收等問題上,這也讓58同城的信任危機雪上加霜。
03 擴張易,整合難
58同城能夠快速崛起,除了抓住移動端紅利,通過多元併購快速實現規模化,也是其重要手段。
2015年,58同城與趕集網上演“世紀併購”,最終以58同城收購趕集網告終,這一併購案確立了其在分類信息賽道的絕對領導地位。不過,趕集網創始人楊浩湧不久後便卸任聯席CEO,全力投身瓜子二手車。
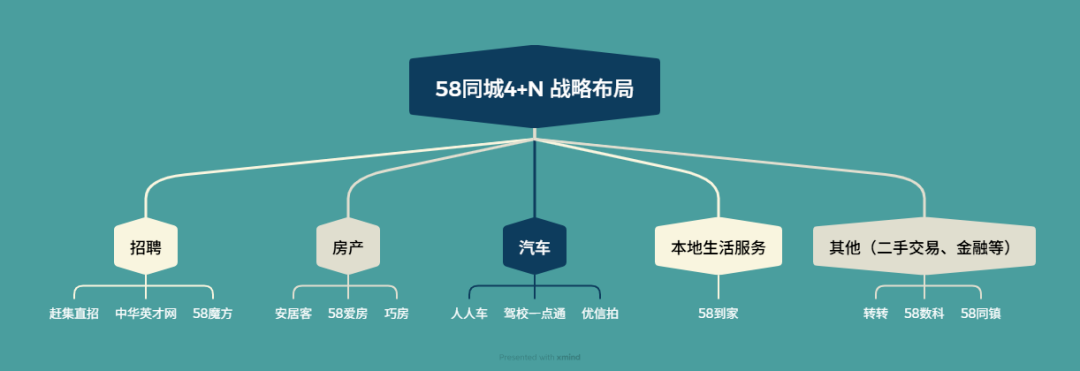
在吞併趕集網後,58同城開啓了瘋狂的多元化擴張之路:在閒置領域,孵化了轉轉;在家政領域,推出了本地服務開放平臺“58同城到家精選”;在二手車及貨運領域,通過孵化“貨運版滴滴”快狗打車、收購優信二手車拍賣業務,試圖夯實自身地位。彼時的58同城,試圖打造一個覆蓋本地生活全場景的“超級平臺”,業務版圖不斷擴大。
資料來源:公司官網整理
然而,規模擴張的同時,管理難度也同步攀升。2019年,58同城營收達22.3億美元,同比增長18.6%,但具體到各季度,增速已明顯放緩,凸顯出業務整合的乏力。58同城的多元化擴張,更多是“攤大餅”式的佈局,缺乏核心協同性,各業務線各自爲戰,難以形成合力,反而增加了企業的運營負擔。
最終,在覈心業務下滑、市場競爭加劇的雙重壓力下,58同城選擇私有化退市。而爲了應對垂直領域的激烈競爭,公司開始將不同業務線獨立拆分、融資,甚至推動上市,試圖通過“分拆求生”的方式,激活各業務線的活力。
“對於58同城來說,小而精比大而全更好一點。整個互聯網行業已不再追求一家公司掌控所有業務了,把幾個精品業務獨立孵化,我是非常認可的。”丁道師這樣評價58同城的分拆戰略。
理想很豐滿,現實卻很骨感,58同城分拆後的業務,幾乎沒有一個能在資本市場站穩腳跟。2021年,58同城子品牌安居客率先衝擊港股,天鵝到家(原“58到家”)隨後赴美上市。然而,受房地產調控政策變化、數據安全問題影響,兩家公司雙雙摺戟。
好在快狗打車在2022年成功登陸港交所,只是剛一上市就遭到了破發,至今還處於虧損狀態。財報數據顯示,2025年快狗打車股東應占虧損人民幣1.61億元,經調整虧損淨額擴大了12.2%,達人民幣9660萬元。與此同時,快狗打車還面臨滴滴貨運、貨拉拉、滿幫等同行的圍追堵截,市場份額不斷被擠壓,發展前景不容樂觀。
可以說,58同城分拆後的明星業務,非但沒有得到資本市場的認可,反而各自遭遇着各式各樣的難題,難以成爲支撐企業發展的“新支柱”。
更令人意外的是,在主業陷入困境、分拆業務表現不佳的情況下,姚勁波卻開始跨界佈局。2025年6月,姚勁波通過旗下公司以6.62億元收購了上市公司易明醫藥23%的股權,成爲其實際控制人,外界將這一行爲解讀爲“58系”向醫療健康領域擴張。
當核心業務難以突破時,跨界佈局或許是無奈之舉。但這也可能分散企業精力,讓58同城在“老登”的困局中越陷越深。







