


3 月社零點評:消費倒春寒?問題有多大


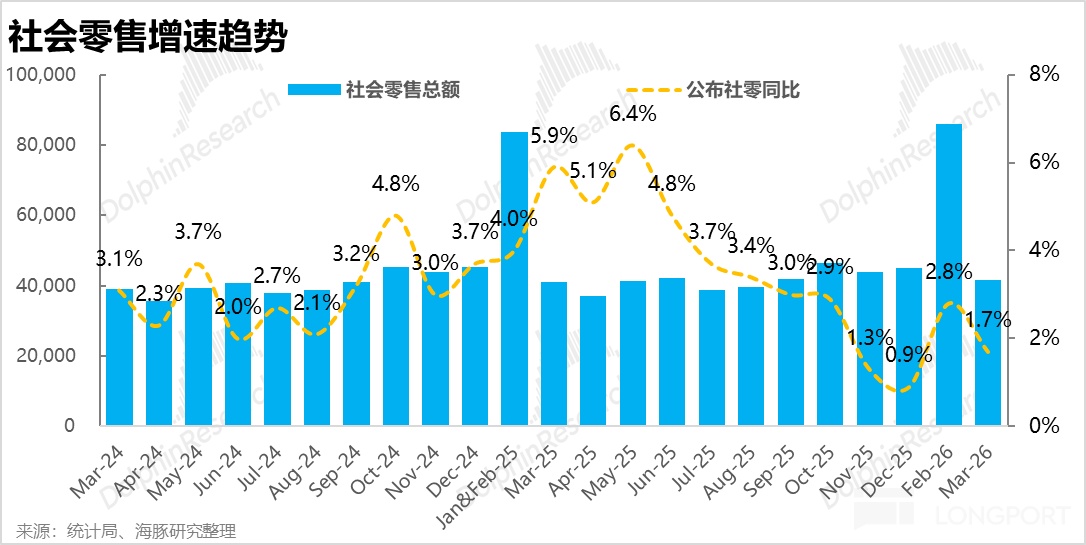
因今年春節偏晚、過年消費後置,使得 25 年 12 月消費偏弱(社零增長 0.9%),而今年 1~2 月則還不錯(社零增長 2.8%)。
進入到 3 月,春節時間錯位對社零增速的擾動影響大體消失,也就能更準確的評估近期國內消費景氣度到底成色幾何。那麼從 3 月數據來看,國內零售消費的景氣度確實偏弱,且有邊際走弱的趨勢。但主要是結構性拖累,其中線上實物銷售的壓力較大、但線上服務型消費不差。品類上,汽車和此前國補利好的電器和傢俱產品壓力最大,其他品類銷售則仍算平穩。
相比一季度,二、三季度的壓力可能會更大。
1、走出春節,消費確實有壓力
據統計局披露,3 月國內社零總額同比增長 1.7%,處在去年 12 月和今年 1~2 月增速的大概中間位置,可見本月確實更能精準地反映近期社零的增長中樞。
不過,相比12 月~2 月 3 個月間社零增速的加權平均值—2.1%,3 月份的增速確實是有走低的趨勢。且從更長週期看,自去年 11 月以來社零的增長也屬於除 20 年和 22 年兩個特殊時期外的最差表現。
由此看來,因國補退坡和去年上半年的高基數,今年零售消費增長的壓力確實比較大。也和此前阿里一季度業績溝通中,表示 3 月份電商增長走弱的情況相匹配。
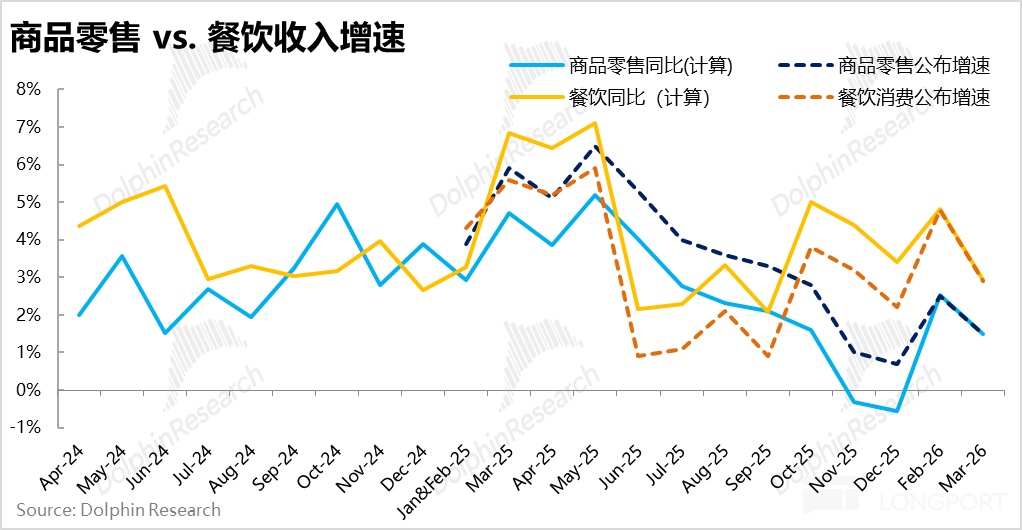
分消費類型看,本月的商品零售和餐飲消費增速相比 12 月~2 月期間都有所放緩,其中餐飲消費放緩的幅度稍大些。具體來看,3 月商品零售增速爲 1.5% vs. 之前 3 個月內的 1.9%(加權平均值),餐飲收入增速則是從此前 3.9% 放緩到 2.9%。
並不算很差。而商品零售的增速本月則跳水到僅 1%,是拖累整體社零的主要原因。後文我們再進一步從線上 vs.線下和分品類的增速,來看導致商品零售跳水的原因。看來節假日結束,短期內對餐飲型消費的衝擊更大些。
2、3 月線上陡然轉弱,二、三季度壓力更大
對於線上消費,進入 26 年後統計局對線上零售的總口徑做了一定變更,由此前的 “網上零售額” 變更爲 “網上商品&服務零售額”,大幅擴大了對網上服務型零售的統計範圍。不過,對網上實物商品零售的統計口徑不變,依舊和歷史數據可比。
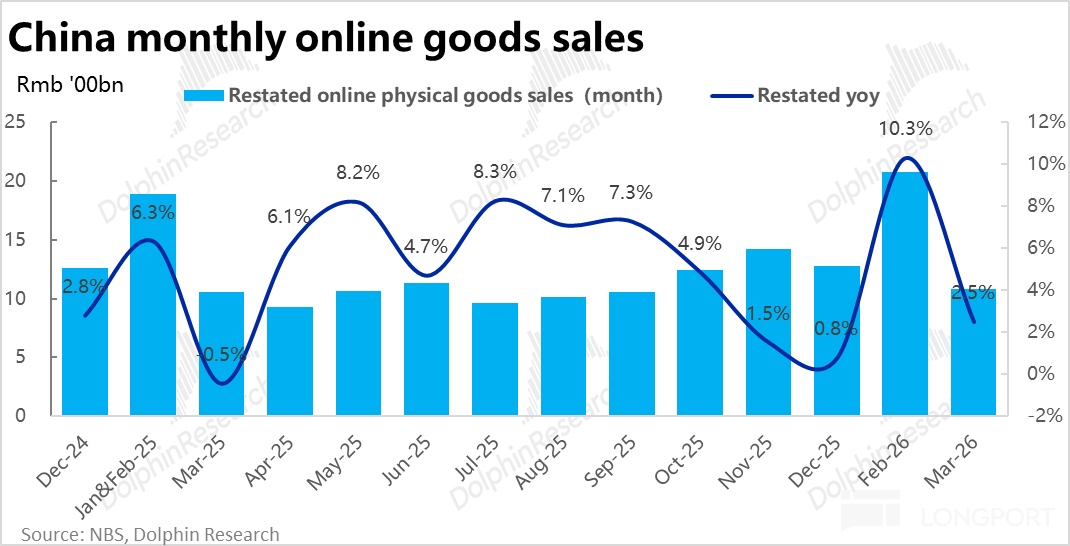
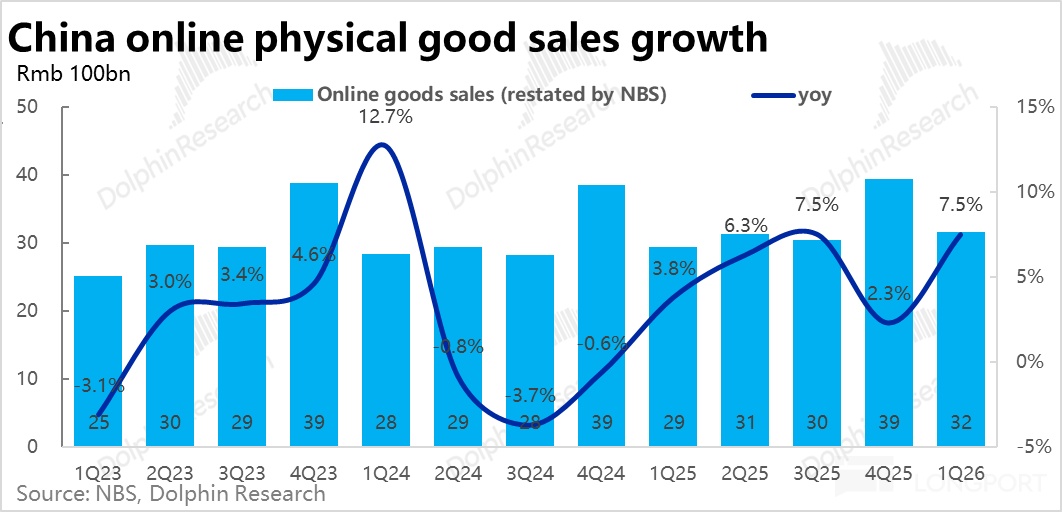
具體來看,3 月線上實物零售額同比增長爲 2.5%,較 1~2 月的 10.3% 確實明顯跳水,相比 12 月~2 月的 6.5% 加權平均增速也下滑不少。可見 3 月份線上零售較春節期間的放緩幅度相比整體社零更加劇烈。(當然部分原因是線上實物在 1~2 月的波峯更高)
這應對會影響各大電商平臺對一季度以後電商業務增長的判斷,畢竟因 1~2 月增長不錯,一季度線上實物零售增速達 7.5%,較去年 4 季時的低谷有明顯反彈,還算可以。但今年剩下幾個季度,尤其是 2、3 季度(基數最高)的前景就不那麼樂觀了。
至於線上服務型銷售則增長不錯,本月隱含同比增速接近 12%。雖統計局未明確該口徑具體涵蓋哪些方面,但邏輯上隱含酒旅、文娛影視活動等消費在 3 月還是不錯的。
3、國補退坡和汽車賣不動是主要拖累
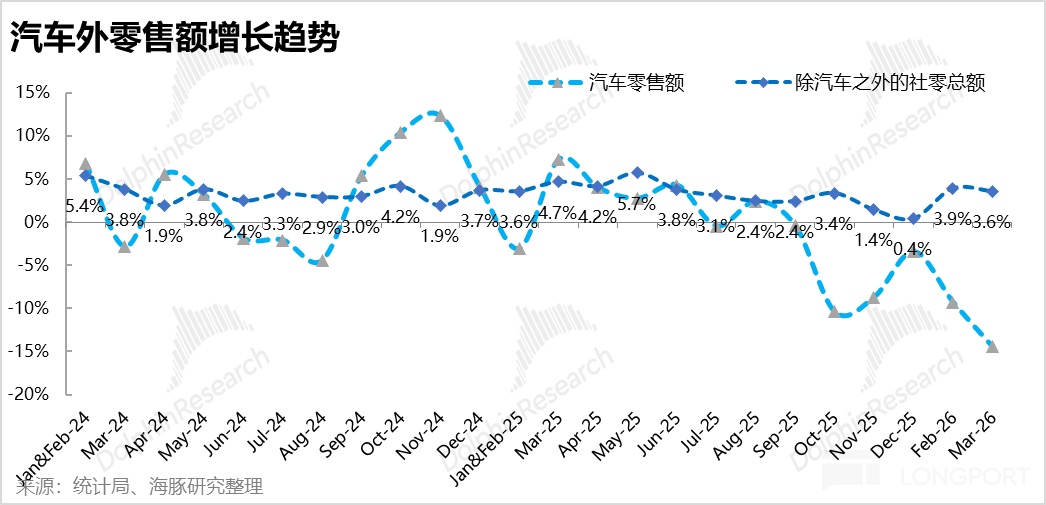
分品類看,哪些品類在 3 月份走弱最明顯,哪些又相對堅韌?最大的單項--汽車銷售在 3 月相當疲軟(3 月內同比跌幅超 10%),可以說是最大拖累。按統計局披露的增速,3 月剔汽車後社零增速爲 3.2%,較 1~2 月的 3.7% 放緩並不算多。即剔除汽車後,其他商品銷售在 3 月還不算很弱。
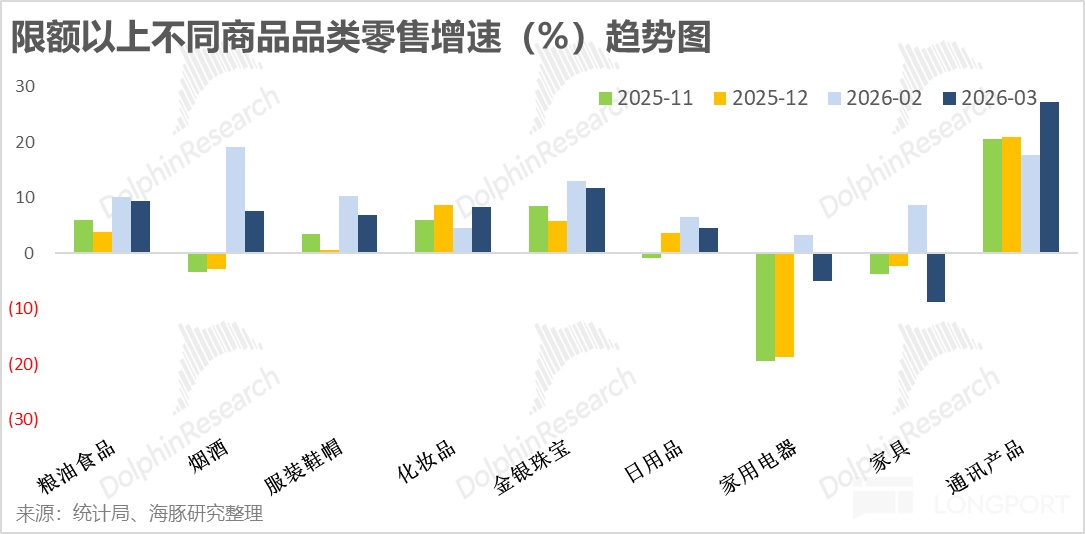
其他商品上,從限額以上口徑來看,家用電器和傢俱仍是表現最差的品類之一,本月銷售額同比下滑約 5% 和 9%。如同預期的,這兩個受國補影響最顯著的品類,在國補退坡後受到的影響很大,對以家電爲主的平臺是利空。
另外,值得注意的是,以手機爲主的通訊產品則依然增長強勁,海豚君初步猜測可能因內存驅動手機漲價和新機週期的影響。
其他主要的可選消費品類則表現有好有壞,沒有一致性的可選消費走弱信號。可以看到雖菸酒(送禮需求)和服裝鞋帽(過年新衣)增長有所下滑,但可能還是受到春節過去的影響。也能看到化妝品和金銀首飾的銷售並不算差。
<全文完>
本文的風險披露與聲明:海豚研究免責聲明及一般披露









