


分紅首秀難掩主業承壓,金盃汽車去年營收淨利背道而馳,超八成收入綁定寶馬



證券之星陸雯燕
2025年,金盃汽車(600609.SH)交出了一份喜憂參半的答卷。此次年報的特殊看點是公司完成了上市30餘年來的首次分紅,但這仍難掩蓋增收不增利、主業盈利質量下滑的深層隱憂,其2025年扣非後淨利潤降幅達40.81%。
證券之星注意到,2025年,金盃汽車超八成營收依賴華晨寶馬汽車有限公司(下稱“華晨寶馬”),逾九成收入困守東北。在汽車產業電動化、智能化轉型加速的背景下,業務高度集中於華晨寶馬成爲束縛金盃汽車發展的“緊箍咒”。儘管公司已切入輕量化領域、佈局新興賽道,但新興產業經驗匱乏、人才短缺等現實亦使其戰略轉型充滿挑戰。
扣非淨利降逾四成,核心產品毛利率承壓
2025年,金盃汽車實現營收45.55億元,同比增長4.34%;對應歸母淨利潤2.35億元,同比下降38.47%;更能反映主營業務盈利能力的扣非後淨利潤同比下降40.81%至1.5億元。
歸母淨利潤下滑的主要原因是本年度金盃汽車收回華晨汽車集團控股有限公司及金盃(瀋陽)汽車有限公司部分債權受償款較上年同期減少及投資收益減少等綜合因素而導致。其中,投資收益從2024年的1.13億元降至2025年的2921.58萬元,降幅達74.06%。
資料顯示,金盃汽車曾是輕客市場第一品牌,但受困於車輛銷量不佳、虧損擴大,在2017年剝離整車業務後,公司正式轉型爲汽車零部件供應商。目前,金盃汽車的主要產品包括汽車飾件、整椅、照明系統組件、電池組件、三電冷卻系統組件等,公司收入主要來自零部件內飾、零部件座椅兩大板塊。
2025年,零部件內飾、座椅分別銷售45.54萬臺套、20.35萬臺套,同比分別增長18.67%、7.45%。但二者營收表現背離,零部件座椅實現營收17.98億元,同比增長6.93%;而零部件內飾作爲第一大主營產品,其營收卻同比下降0.33%至20.34億元。
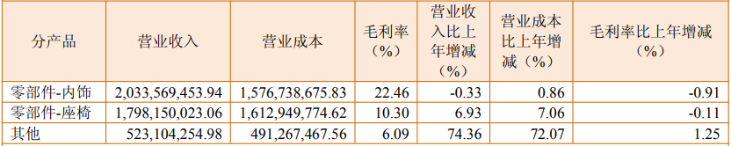
上述產品利潤端雙雙承壓。2025年,零部件內飾毛利率22.46%,同比減少0.91個百分點;零部件座椅毛利率10.3%,同比減少0.11個百分點。核心產品盈利能力承壓,導致金盃汽車2025年毛利率水平從2024年的17.12%回落至16.28%。
值得一提的是,零部件內飾、座椅的營業成本增速均趕超營收增速,凸顯出金盃汽車成本控制的壓力。公司表示,汽車零部件企業對上游原材料供應商和下游整車廠的議價能力較弱,在原材料價格普漲和整車廠降成本壓力向外轉移的背景下,零部件企業受到雙重擠壓,成本控制難度較大。此外,隨着汽車產品生命週期的縮短,零部件研發成本分攤週期也隨之變短,造成零部件企業製造成本的增加。
2025年年報顯示,金盃汽車報告期內實施完成了資金總額爲5044.51萬元的回購股份註銷工作,間接實現現金分紅;同時,公司擬向全體股東每10股派發現金紅利0.23元,以總股本13.05億股計算,合計擬派發現金紅利3000.48萬元。上述回購註銷及現金分紅合計約8044.99萬元,佔歸母淨利潤的34.24%。
證券之星注意到,這是金盃汽車自1992年上市後首次進行現金分紅,此前長期不分紅的主要原因是存在累計未彌補虧損。隨着近年來監管層持續強化對上市公司現金分紅的制度約束與引導,2025年12月,金盃汽車使用公積金彌補虧損的方式掃清了分紅障礙。
客戶、區域集中度雙高,轉型路艱難
業績承壓下,金盃汽車客戶高度集中的隱憂愈發凸顯。雖然公司實現少量供貨於理想汽車(02015.HK)、紅旗,並服務於奔馳、大衆、小米汽車、小鵬汽車、吉利等終端客戶,但核心命脈仍繫於華晨寶馬。據悉,金盃汽車於2003年獲得首個寶馬業務,雙方合作已逾20年,目前華晨寶馬業務撐起了公司的基本盤。
數據顯示,2025年,金盃汽車來自前五名客戶的營收爲41.1億元,佔年度總營收的90.23%。前五名客戶中,來自關聯方的銷售額爲39.65億元,佔總營收的87.03%,同比下降5.58個百分點。其中,華晨寶馬貢獻的營收爲38.16億元,佔總營收的83.78%。
證券之星注意到,金盃汽車關聯交易的“雪球”還在滾大。2026年,金盃汽車日常關聯交易預計總額進一步攀升至68.29億元,其中採購貨物和接受勞務預計總額23.07億元,銷售產品和提供勞務預計45.23億元。這當中,公司向華晨寶馬銷售產品的金額預計將增加至40億元。
不過,與華晨寶馬的深度綁定是把“雙刃劍”,雖然能爲金盃汽車帶來穩定的訂單收益,但若華晨寶馬遭遇銷量波動或戰略調整,金盃汽車將難以有效分散風險。2024年,金盃汽車便因主要客戶調整車型、銷量下滑,導致營收同比下滑15.05%。
值得一提的是,由於華晨寶馬的生產基地主要位於瀋陽,因此金盃汽車對華晨寶馬的依賴也引發了區域發展失衡的頑疾。2025年,金盃汽車東北地區實現營收42.9億元,營收佔比高達94.18%,較2024年的92.04%進一步集中;其他地區營收僅6449.54萬元,營收佔比1.42%。
這種“東北獨大”的格局,從側面反映出金盃汽車在全國市場競爭力不足的短板。公司受限於區域綁定下的技術路線與產能佈局,難以適配南方市場新勢力高端化、智能化需求,業務觸角難有效延伸至更具活力的汽車產業集羣。
雖然短期內難以改變對華晨寶馬的依賴格局,但金盃汽車已開始主動探索多元化產業佈局,謀求戰略轉型。2025年11月,金盃汽車斥資約1.58億元收購長春中拓模塑科技有限公司52%股權,切入輕量化零部件領域,通過併購標的服務於紅旗、理想汽車、小米汽車、大衆等車企,完善零部件產品和客戶矩陣。2025年9月,公司出資2.4億元,協同華晨寶馬參與設立瀋陽汽車產業投資基金,佈局新興產業,聚焦汽車產業鏈電動化、智能化、輕量化方向佈局優質標的。
但轉型之路註定充滿挑戰,金盃汽車坦言,因新興領域技術迭代迅速、市場培育週期較長,且公司在新興產業方面經驗缺乏、人才短缺,需要應對企業文化磨合、人力資源協調、管理團隊與平臺機制協同、技術與業務體系融合等多重考驗。(本文首發證券之星,作者|陸雯燕)







