


漲5毛丟半壁江山?康師傅漲價“迴旋鏢”打崩8年增長



康師傅把經典的營銷手段玩砸了。
近日,有多家媒體報道,康師傅綠茶“再來一瓶”促銷活動引發大量投訴,多地消費者中獎後遭遇兌換無門、商家推諉等問題。而這可是康師傅爲了重拾消費者、拯救業績,時隔17年該再度迴歸的經典促銷手段。
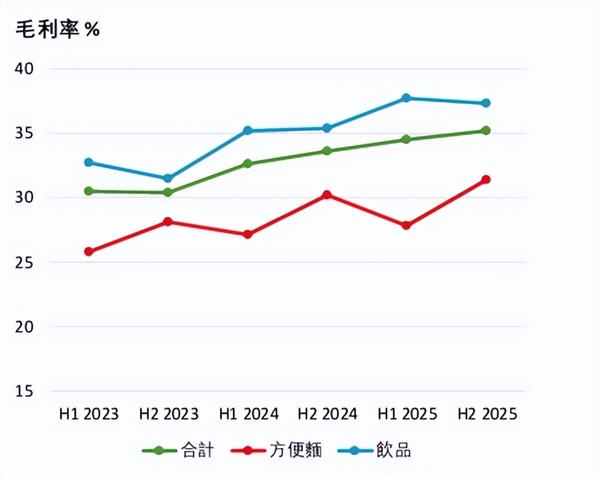
前段時間,康師傅發佈2025年財報,全年實現營收790.68億元,同比下滑1.96%,終結了自2017年以來的8年連續增長;淨利潤卻大漲20.5%,達45.01億元。這一盈利表現得益於毛利率的顯著提升,2025年康師傅整體毛利率達34.8%,較2024年提高1.7個百分點,創下近年新高。
一升一降背後,是康師傅用漲價穩利潤的必然代價。康師傅自2023年起多次提價,背棄了核心消費者,導致其2025年飲品業務營收同比下滑2.9%,爲501.23億元,被農夫山泉(營收爲525.53億元)反超,丟掉了“飲料一哥”的寶座。
資本市場則更能反映康師傅被“漲價”的迴旋鏢擊中——農夫山泉2025年營收雖然不及康師傅整體營收,總市值卻超過5000億港元;東鵬飲料2025年營收僅爲康師傅總營收的四分之一(東鵬飲料2025年營收208.75億元),市值卻已邁入千億港元大關,而康師傅仍在努力衝擊800億港元。
01 漲出利潤,跌走銷量
康師傅冰紅茶因量大價低,有“窮鬼國窖”之稱。直到漲價公告一出,消費者直呼“被刺了”。
2023年開始,康師傅對旗下多款產品進行提價。例如,500mL的冰紅茶從3元漲到3.5元,1L的冰紅茶、綠茶、茉莉蜜茶等飲料則從4元漲到5元。
產品提價直接拉動公司毛利率,成爲淨利潤增長的核心動力。數據顯示,從2022年到2025年四年間,其飲品業務毛利率分別爲31.95%、32.10%、35.3%和37.5%。在毛利率同比提高帶動下,飲品業務實現股東應占淨利潤22.74億元,同比增長18.5%,較2024年多賺了3.55億元。
圖源:康師傅業績演示材料
但漲價不可避免地給銷量帶來衝擊,營收增速持續承壓。其飲品業務自2022-2025年營收增速不斷下滑,同比增幅分別爲7.89%、5.39%、1.3%和-2.9%,2025年首次出現負增長。
具體到飲品類業務,報告期內,即飲茶、包裝水、果汁三大核心品類收入均出現下滑,且下滑幅度均超過5%,只有碳酸及其他飲料實現收入同比增長。而同期飲料行業整體價格指數持續低於100基準線,價格下行壓力顯著,康師傅的提價策略顯得格格不入。
公司管理層也洞察到飲品業務增長乏力。在2025年中期業績會上,康師傅管理層就坦言,受提價影響,2025年上半年500mL裝冰紅茶等飲品的量還是持平的,但1L裝卻出現了衰退。
可當被問及是否會對飲品價格回調時,管理層表示,雖然飲品業務在今年下半年會繼續面臨挑戰,但公司並不會將調價的飲品價格往下調的。“1L裝冰紅茶賣4元太便宜了,但賣4.5元可以改善好幾個點的毛利率,所以我們認爲這個方向是對的。接下來會慢慢地把500ml冰紅茶的價格從3元往3.5元去靠”。
漲價帶來的更大隱患還在於,背棄了核心消費者,品牌定位走向崩塌。雖然康師傅飲品漲價幅度看似不高,只有0.5元和1元,可這些產品的核心受衆大多是學生、農民工、下沉市場居民等價格敏感型羣體。康師傅深耕多年的“平價親民”標籤,在持續漲價中逐漸淡化,而其又未能建立足夠的品牌溢價,無法支撐更高的定價,也難怪有網友看到康師傅漲價後發出“康師傅你飄了”的抱怨。
飲料行業早已進入紅海廝殺,此前康師傅還能憑藉低價策略獲取一方天地,漲價無疑把它推向更復雜的競爭境地:
農夫山泉依靠多元化飲品佈局穩坐龍頭,2025年茶飲料業務超越包裝飲用水成爲第一大業務板塊,產品矩陣持續豐富;元氣森林則用無糖氣泡水、中式養生水等產品精準吸引年輕人,市場份額持續提升;“老對手”統一企業中國在康師傅漲價之時重申“凍漲”決心。統一企業中國董事長羅智先曾公開表示,“統一關心的是消費者反應,不是對手反應,絕對會從消費者角度思考”。
02 經銷商兩年銳減近2萬家
康師傅產品漲價,受傷的不僅是消費者,還有與公司休慼與共的經銷商。
漲價後終端動銷放緩,中小經銷商利潤被嚴重擠壓,不少經銷商選擇主動退出。一位安徽的經銷商曾坦言,漲價後的康師傅,冰紅茶銷量在其區域甚至腰斬,庫存積壓嚴重,資金週轉困難,最後只能無奈退出。
湖北省黃岡市一家快消品批發公司的負責人在接受《經濟觀察報》採訪時也表示,每瓶幾毛錢的漲價擠壓了終端利潤空間,若按廠家建議的零售價售賣,消費者接受度低;若降至4元,終端利潤微薄,算上運營成本很可能虧損。
他稱在其負責的區域,康師傅漲價後,該商品的月銷量從原來的數百箱跌至不足100箱,而另一品牌統一的同規格產品月銷量則升至2000箱,“以前康師傅和統一銷量比大概是6:4或7:3,現在統一的市佔率反超了”。
除了經銷商主動退出,康師傅還掀起了一場名爲“去低效化”的渠道改革,主動砍掉低質量網點、轉向直營與即時零售。數據顯示,康師傅2023年底經銷商爲76875家,2025年底降至57609家,兩年累計減少19266家。
淘汰低效經銷商雖然在短期內能提升渠道效率、降低運營成本,但渠道收縮後,直接削弱了康師傅在下沉市場的覆蓋能力。下沉市場是康師傅的核心基本盤,也是平價飲品的主要消費場景,渠道覆蓋不足導致終端鋪貨率下降,不僅影響現有產品銷量,還使得未來新品推廣、市場滲透的難度大幅加大。
03 產品迭代困局無解
產品漲價與其說是康師傅的主動選擇,不如說是其在飲品市場處境愈發困難的無奈之舉,試圖通過提價的方式維繫利潤。
從行業環境來看,瓶裝飲料行業受到奶茶、咖啡等現制飲品的嚴重侵蝕,尤其是去年外賣大戰期間,各大平臺補貼力度加大,部分消費者對現製茶飲的心理價格錨點從20-30元降至5-10元,逼近瓶裝飲料價格,進一步擠壓了瓶裝飲料的市場空間,康師傅的平價優勢被大幅削弱。
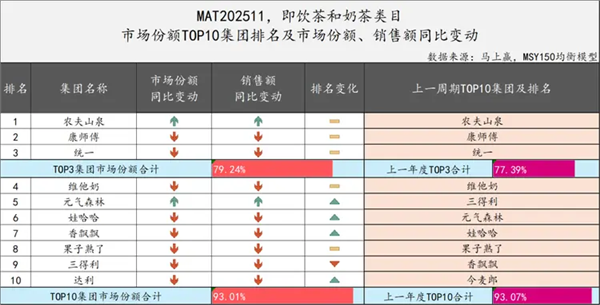
第三方平臺“馬上贏”的調研數據顯示,2024年12月-2025年11月,康師傅、統一位居即飲茶和即飲奶茶市場第二、第三位,僅次於農夫山泉;但這兩大巨頭的市場份額和銷售額同比均有所下滑,而同期功能飲料、即飲果汁等類目銷售額同比實現正增長,行業分化態勢明顯,康師傅未能抓住增長機遇。
圖片來源:馬上贏
與此同時,瓶裝飲料行業內部競爭加劇,競爭對手的持續發力進一步蠶食康師傅的市場份額。農夫山泉、元氣森林、東鵬飲料等品牌或是憑藉高密度的經銷商網絡,或是通過切中核心消費者痛點的新品實現突圍。
康師傅自身產品迭代速度慢,是其錯失行業發展紅利、陷入困境的核心原因。康師傅飲品線仍以面市超20年的冰紅茶、綠茶等經典產品爲主,產品矩陣老化問題十分突出,直到2024年才推出一款新茶飲產品。
然而,過去六年,國內飲品行業已經發生翻天覆地的變化,先後迎來氣泡水、無糖茶、功能飲料、養生水等細分品類的爆發,期間催生了多個爆品,吸引了大量消費者。
康師傅直到2023年,才明確提出健康化、無糖化的產品戰略,開啓無糖茶、無糖碳酸、無糖咖啡等品類佈局。但此時行業紅利已被先行企業搶佔,康師傅已錯失了最佳市場拓展時機,未能形成有競爭力的新品矩陣,難以挽回消費者流失的局面。
“去年快消行業很多企業都呈現出營收、利潤雙下滑態勢。作爲傳統的巨頭,康師傅儘管營收有輕微的下滑,但能取得利潤增長已經實屬難能可貴。”中國食品產業分析師朱丹蓬對我們表示,新帥上位,康師傅或許能迎來轉機。
今年1月,康師傅創始人第三子魏宏丞擔任CEO,與現任董事會主席魏宏名形成“兄弟共治”格局。其公開履歷顯示,2015年2月,魏宏丞獲委任爲康師傅飲品董事,2019年起擔任該板塊董事長。在他的主導下,康師傅飲品完成“全品類佈局”戰略,推出無糖茶、氣泡水等多款爆款產品,這也讓市場對康師傅的轉型抱有一定期待。
在朱丹蓬看來,“飲料功能化、童趣化的趨勢已經非常明顯。康師傅如果能把握機遇,在新任CEO的帶領下,完善並夯實產品矩陣,依託自身的品牌效應、規模效應、粉絲效應,以及完整的供應鏈體系,其2026年的發展依然值得市場期待。”







