


潮宏基IPO前夜:4億短債缺口、廖木枝女婿漲薪257萬



潮宏基再度叩響港交所大門。
去年9月,公司首次遞表港交所,但在6個月內未完成全部審覈流程,招股書於2026年3月12日自動失效。4月2日,公司再次向港交所主板提交上市申請,中信證券爲其獨家保薦人。
儘管此份招股書公司業績表現亮眼,2025年全年營收92.38億元,同比增長超42%;歸母淨利潤4.72億元,同比飆升超178.74%。但在與國際奢侈品牌的侵權訴訟、收購手袋品牌帶來的連年商譽減值、現金流緊張等多重壓力下,潮宏基能否成功實現“A+H”上市,仍是未知數。
01 寶格麗索賠、卡地亞追責
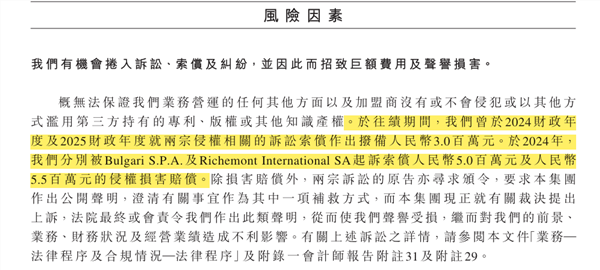
潮宏基在招股書中強調原創是公司的重中之重,但《財經宇宙》注意到,這份“原創”宣言背後,潮宏基正深陷Bulgari S.P.A.(“Bulgari案”)及Richemont International SA(“Richemont案”)兩大知識產權案件糾紛,侵權訴訟共涉及九款產品。
圖源:潮宏基招股書
2024年3月,寶格麗(Bulgari)以“註冊商標專用權、不正當競爭糾紛”爲由,把潮宏基及旗下兩家子公司訴至法院。寶格麗指控,潮宏基在若干產品中採用的設計元素與品牌“Diva’sDream”系列裏的“小裙子”扇形圖案商標高度相似,構成對寶格麗知識產權的侵犯,並造成消費者混淆。
寶格麗向潮宏基提出人民幣500萬元的賠償,並要求潮宏基停止生產、營銷及銷售採用小裙子商標的產品,同時做出公開澄清聲明。
去年12月30日,法院裁定潮宏基須承擔對寶格麗的110萬元賠償責任,並命令潮宏基發佈公開聲明。對此,潮宏基並不認可,於今年1月16日提起上訴,目前該案件仍在進一步審理中。
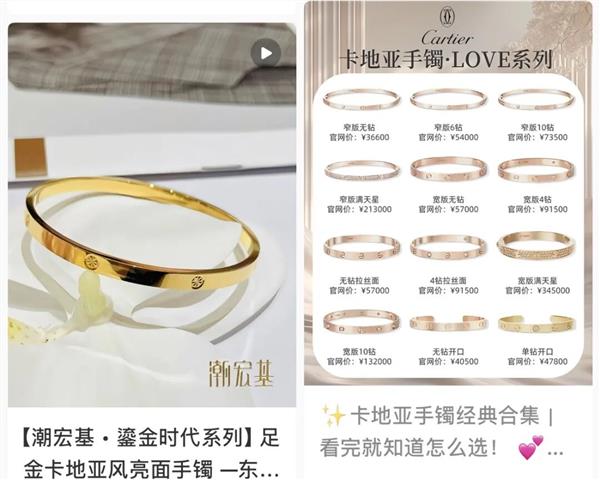
相較於寶格麗案,潮宏基與歷峯集團(Richemont)的糾紛更爲複雜。2024年9月,歷峯集團指控潮宏基侵犯其旗下奢侈品牌卡地亞的知識產權,核心指向卡地亞“Love”系列的標誌性“螺紋鎖釦”設計,同時指控潮宏基存在不正當競爭行爲。
圖源:社交媒體
卡地亞要求潮宏基不僅要停止生產、營銷和銷售採用螺紋口所商標的產品,還要賠償人民幣500萬元,其中的人民幣300萬元由潮宏基附屬公司廣東潮匯賠償,並須承擔連帶責任;同時做出公開澄清說明,減輕對卡地亞的負面影響。
該案件隨後被拆分爲“商標侵權”及“不正當競爭”兩項訴訟。就不正當競爭指控,江蘇省蘇州市中級人民法院在2025年7月判定潮宏基須承擔責任,並判令潮宏基賠償100萬元,同時宣告潮宏基其中一間附屬公司須就上述損害賠償中的40萬元承擔連帶責任。
在最後可行日期,潮宏基同樣向法院提出上訴,並正等待有關被指控商標侵權事項的一審判決結果。
對於兩起侵權訴訟,潮宏基表現得頗爲“淡定”,稱已在2024、2025兩個財政年度計提訴訟撥備人民幣300萬元;還表示賠償金額不大,對集團資產影響較小,即便停止相關產品銷售,也不會對珠寶業務收益產生明顯影響。
但事實遠非潮宏基所述那般輕鬆。這兩起侵權訴訟更像是一個“引爆點”,其影響已從單一的經濟賠償,延伸至品牌聲譽、海外擴張、IPO融資等多個核心層面,成爲潮宏基上市之路上的“絆腳石”。
一方面,“原創設計”是潮宏基多年來打造的核心品牌標籤,也是其打造產品溢價的關鍵。此次涉嫌抄襲被國際大牌起訴且一審敗訴,直接戳破了其“原創”外衣,極易引發消費者對品牌設計能力的質疑,削弱品牌信任度。
另外,知識產權是企業進入國際市場的“通行證”,尤其歐美、東南亞等市場對知識產權保護有着嚴格的法律規定。帶着未決的侵權訴訟出海,潮宏基不僅會面臨巨大的合規風險和潛在的後續訴訟,還會在海外消費者心中留下“山寨”的負面印象,大幅增加海外市場開拓的難度。
更關鍵的是,這一問題已直接影響到其IPO進程。首次遞表時,證監會便明確要求潮宏基補充說明訴訟情況,而其未能按要求完成審覈,最終導致招股書失效;再次遞表,相關訴訟信息的公開,極易引發監管層的進一步問詢和投資者的顧慮,進而影響資本市場對潮宏基的信任度,增加上市審覈的不確定性。
02 短債缺口4.24億元,管理層大幅漲薪
除了侵權訴訟的困擾,潮宏基的財務狀況同樣不容樂觀。財務數據顯示,截至2025年12月31日,潮宏基現金及現金等價物餘額約5.37億元,而同期短期借款及一年內到期的長期借款合計達9.61億元,短債缺口約4.24億元,資金流動性壓力巨大。
更嚴峻的是,2025年全年,公司經營活動產生的現金流量淨額爲-6645.8萬元,同比由正轉負。這意味着公司日常經營產生的現金流已無法覆蓋自身需求,進一步加劇了資金緊張局面。
然而,在現金流喫緊、財務壓力持續加大的背景下,潮宏基的股東及核心管理層卻逆勢漲薪。
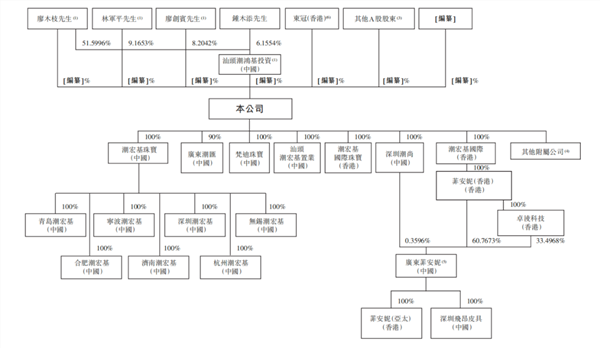
潮宏基是典型的“家族式企業”,呈現“高管父子兵+親家幫手”的治理格局。1997年,廖木枝創立了汕頭潮鴻基有限公司;2020年5月,其兒子廖創賓接替父親成爲公司董事會主席併兼任總經理,全面掌控公司經營;廖木枝的女婿、廖創賓的妹夫林軍平則擔任董事會副主席兼副總經理,協助管理公司業務。
此次赴港上市前,汕頭潮鴻基有限公司爲潮宏基控股股東,持有其28.55%的股份;廖木枝、林軍平及廖創賓分別持有該投資平臺51.59%、9.17%及8.20%的股份,三人互爲一致行動人。此外,廖創賓、廖木枝及林軍平還各自直接持有潮宏基約3.04%、0.07%及0.01%的權益,三人合計持股約31.67%,爲公司單一最大股東集團,對公司擁有絕對控制權。
圖源:潮宏基招股書
資料顯示,最近三年潮宏基累計派發現金紅利7.11億元,佔最近三年歸屬於上市公司股東淨利潤總額的97.89%,近乎將全部淨利潤用於分紅。以此計算,廖木枝、廖創賓、林軍平三位一致行動人,三年間合計獲得分紅約2.25億元。
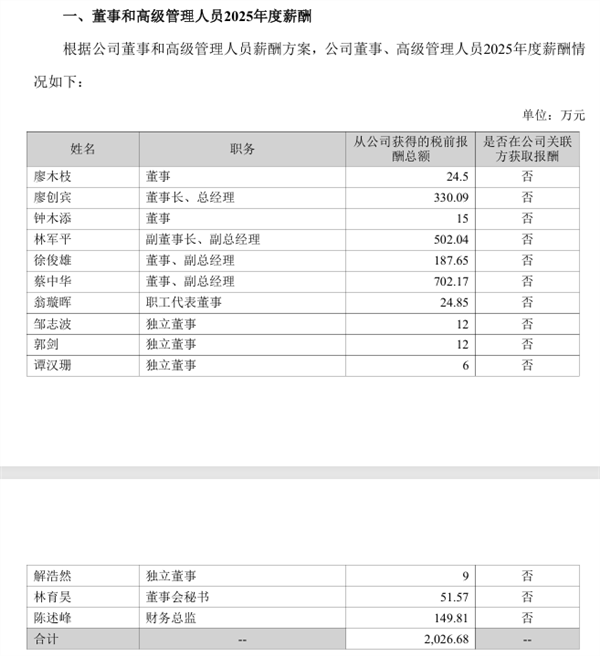
除了高額分紅,“廖氏家族”主導的管理層還在大幅漲薪。根據潮宏基發佈的發佈的《關於確認董事和高級管理人員2025年度薪酬及擬定2026年度薪酬方案的公告》,公司董事及高級管理人員合共獲得的稅前報酬總額爲2026.68萬元,較2024年增長64.81%。
其中,廖創賓2025年度薪酬爲330.09萬元,較上一年增加136.62萬元,增幅達70.62%;林軍平2025年度薪酬更是高達502.04萬元,較上一年增加267.36萬元,增幅飆升至112.22%,兩人薪酬漲幅均遠超公司整體業績增長水平。
圖源:關於確認董事和高級管理人員2025年度薪酬及擬定2026年度薪酬方案的公告》
我們還注意到,潮宏基副總經理蔡中華的薪酬居於公司董事薪酬首位,達702.17萬元,與2024年相比增加了339.57萬元。
資料顯示,蔡中華爲中國香港居民,於2004年3月加入潮宏基擔任副總經理。目前,蔡中華爲廣東潮宏基實業股份有限公司董事、副總經理,兼任潮宏基珠寶有限公司總經理、廣州市豪利森商貿有限公司執行董事及經理、菲安妮有限公司董事、廣東菲安妮皮具股份有限公司董事、菲安妮(亞太)有限公司董事。
03 毛利率連降三年,老股東減持套現
與公司董事薪酬不斷上漲形成對比的是,潮宏基毛利率連續三年逆勢下滑。招股書顯示,2023年至2025年,潮宏基整體毛利率分別爲26.07%、23.60%、22.06%,三年累計下滑4.01個百分點,創下近十年新低。
加盟渠道的快速擴張,是拖累潮宏基毛利率下滑的核心原因。潮宏基爲快速擴大市場覆蓋範圍,近年來持續收縮高毛利的自營店、大力推進低毛利的加盟店佈局。
數據顯示,2023年至2025年,潮宏基加盟網絡收入佔比從41.1%大幅提升至62.7%,加盟店數量三年淨增361家;同期,毛利率更高的自營店則淨減少90家,部分自營店甚至直接轉爲加盟店。
更值得警惕的是,加盟模式的擴張還帶來了回款風險——潮宏基的貿易應收款項從2024年末的3.64億元大幅增長84.19%,達到約7億元,回款週期延長,信用風險敞口持續擴大。
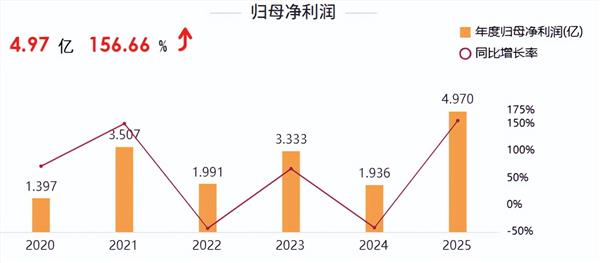
與毛利率持續下滑相伴的,是淨利潤的“過山車式”波動。2023年至2025年,潮宏基歸母淨利潤分別爲3.33億元、1.94億元、4.97億元,呈現明顯的“V”字形結構。
圖源:東方財富網
淨利潤的劇烈波動,主要受到非核心業務“皮具業務”的持續拖累。2014年,潮宏基斥資約14億元將手袋品牌菲安妮收入囊中,試圖拓展多元化業務,但此次收購最終淪爲“敗筆”。
菲安妮的經營表現持續不及預期,2024年以其爲主的皮具業務營收同比下滑27%至2.7億元,業績持續低迷。迫於壓力,潮宏基在2025年A股財報中,已將皮具業務併入“其他”業務,不再單獨列示。
而菲安妮持續的商譽減值更是成爲潮宏基的“財務包袱”。自收購以來,菲安妮的商譽減值從未停止:2018年計提2.09億元、2019年計提1.52億元、2022年計提0.81億元、2023年計提0.39億元、2024年計提1.77億元,2025年再計提約1.71億元商譽減值準備。截至2025年底,菲安妮累計計提商譽減值準備約8.29億元,接近當初14億元的收購總價,相當於大半收購資金“打了水漂”,持續侵蝕公司的淨利潤。
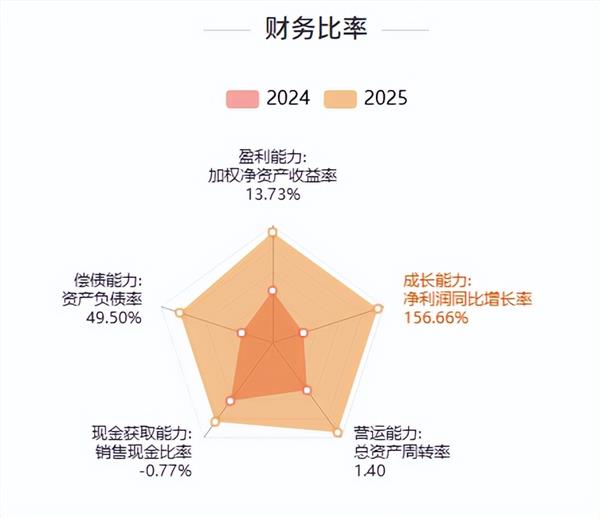
更令人擔憂的是,潮宏基的資金面已出現明顯緊張。根據最新招股書披露,此次港股IPO的募資用途明確包含“補充流動資金、償還債務”,以優化債務結構、降低融資成本。
圖源:東方財富網
雪上加霜的是,公司第二大股東卻選擇在赴港IPO前夜減持套現。截至此次遞表前,東冠(香港)持有潮宏基7.67%的股份,是公司第二大股東,也是潮宏基最早的外部投資方之一、最大的外部股東。
東冠是JB集團的投資主體,2003年潮宏基提出國際化戰略時,引入JB集團作爲投資者,雙方牽手長達20餘年。但在2025年7月8日至7月31日,東冠通過集中競價的方式,減持了潮宏基共計888.49萬股A股股份,佔公司總股本的1%。
值得注意的是,東冠原本計劃在2025年6月至9月期間減持不超過公司總股本3%的股份,此次減持僅爲計劃的三分之一。
東冠減持的具體原因尚未明確,但作爲長期合作的核心外部股東選擇套現離場,無疑向資本市場釋放了負面信號,不僅可能引發投資者的跟風減持,還會進一步削弱資本市場對潮宏基的信心,爲其上市之路再添阻礙。







