


健合集團商譽76億、負債87億,分紅金額超當期淨利潤



成人營養品牌Swisse斯維詩母公司健合集團在去年完成扭虧爲盈。
健合集團發佈2025年財報顯示,淨利潤同比增長465.11%,達到1.96億元;營收143.54億元,同比增長10%,其中,中國市場營收102.02億元,同比增長17.5%,繼續穩居集團第一增長引擎。
集團財務層面另一大亮點還包括,資產負債表優化。截至2025年末,集團淨槓桿比率從2024年的3.99倍降至3.45倍,年內主動降低債務規模超6億元。
然而,業績高漲的背後,品牌信任危機、業務競爭加劇、財務承壓等問題持續凸顯,考驗着集團的長期發展韌性。
01 扭虧爲盈,難掩品牌歷史“原罪”
健合集團的前身是合生元,由羅飛、羅雲兄弟在廣州創立,是一家主營營養粉等產品的品牌。2010年,合生元集團在香港上市,隨後開啓“全球買買買”模式,2015年斥資17.01億元收購了澳大利亞保健品牌Swisse。拿下Swisse後,合生元集團進行了品牌整合,更名爲健合集團。
全球保健品市場不斷擴容,中國市場更是釋放出巨大潛力。中國市場因人口老齡化帶來的基礎保健需求,以及年輕羣體對美容、抗衰、體重管理等“悅己”需求激增,艾媒諮詢顯示,2025年中國保健品市場規模達到3775億元。
受益於中國市場的強勁需求,健合集團成人營養及護理用品(ANC)去年實現營收69.46億元,而Swisse在中國市場營收就達到了49.12億元,佔ANC業務總銷售額的70.7%。
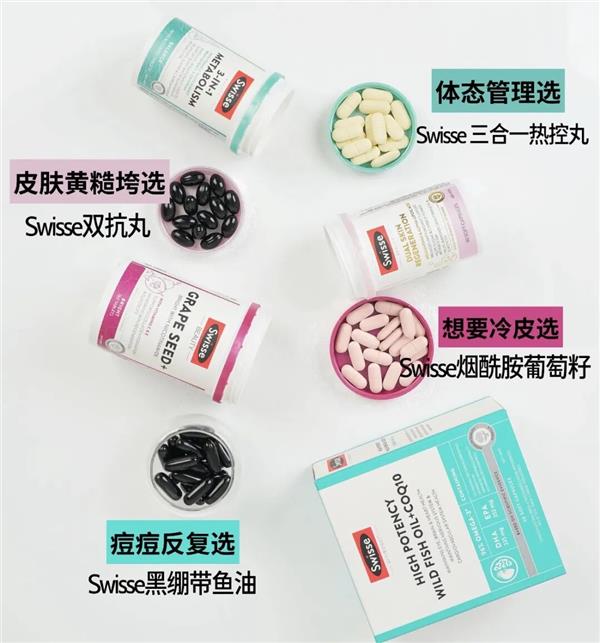
國人對Swisse最初的印象是銷售鈣鎂、乳清蛋白的保健品牌。隨着中國保健品市場呈現“多元化、場景化” 趨勢,Swisse聯合Swisse PLUS、Little Swisse、Swisse Me 三大子品牌,構建覆蓋面向不同人羣、不同需求的產品矩陣。
高端線Swisse PLUS卡位滿足高淨值人羣的抗衰需求,Little Swisse回應父母對孩子精準營養的期待,輕養生品牌Swisse Me以功能性軟糖、微泡片等形態滿足便捷化營養需求。
佈局細分人羣的細分需求的同時,Swisse還在拓展潛力渠道。抖音目前是Swisse重要的增長渠道。去年618期間,Swisse登頂抖音營養保健行業銷量第一。健合集團2025年財報顯示,Swisse抖音渠道的銷售額同比增長了71.4%,增長率遠超其在中國市場13.3%的整體增速。
另外,健合集團還拓展了山姆渠道。集團稱,Swisse在山姆的銷售增長了29.7%。
業績攀升的同時,Swisse卻爭議不斷。黑貓投訴平臺上,有近千條對於Swisse的投訴。投訴內容包括了虛假宣傳、售後服務不佳等。
Swisse的爆品護肝片“奶薊草片”也受到質疑。品牌抖音官方旗艦店主播稱每粒有水飛薊賓70毫克,有媒體檢測後發現,每粒含量只有28.6毫克。“水飛薊賓在肝病治療中會作爲輔助使用,但效果有限。”同濟醫院肝膽外科副主任姜立表示,水飛薊賓類似於中藥裏的甘草,單獨藥用的話效果甚微,可忽略不計。
更大的潛在隱患還在於,消費者對保健品的信任危機。前段時間,央視新聞調查發現,被多位明星代言推薦的保健澳洲優思益進口身份、品牌故事、國際大獎、專家網紅均爲營銷公司策劃。
此事一出,不少網友聯想到Swisse是否存在類似情況。Swisse早年間的確出現過“真假洋貨”的爭議。目前,其線上平臺同時售賣海外版和國內汕頭生產的產品,產品包裝、成分含量等存在差別。
例如,同樣是輔酶Q10,海外版每粒含量150mg,國內僅有43.5mg;且後者售價更高,國產版60粒券後239元,海外版50粒券後149元。這種“雙版本”操作雖然能節省本土供應鏈成本、貼合國內市場需求,但消費者容易混淆,進而降低了對其“澳洲品牌”定位的信任度。
02 研發縮水,重營銷老路難持續
除了收購Swisse,彼時的健合集團還收購了寵物品牌Zesty Paws在內的七大全球高端品牌,集團業務由此覆蓋了蓋嬰幼兒營養與護理(BNC)、ANC和寵物營養與護理(PNC)三大核心業務領域,構建起“全家桶”式的營養佈局。但三大業務板塊表現不均,均面臨着不同程度的發展瓶頸。
BNC業務增速領跑集團三大業務,同比增長20%,全年營收實現52.57億元。其中,合生元在中國內地嬰幼兒配方奶粉銷售額同比增長28.3%,超高端嬰幼兒配方奶粉市場份額提升至 17.1%,增幅優於行業平均水平。
知名獨立乳業分析師宋亮分析,合生元的增長一方面得益於渠道健康度有所修復,通過控價體系策略維護了渠道利益;也源於線上線下渠道持續賦能,強化電商渠道及線下母嬰店渠道,集中資源放大頭部渠道效能,實現了與目標消費者的精準鏈接。
不過,從行業趨勢來看,2025年國內新生兒數量進一步下降,中國嬰幼兒配方奶粉市場已進入長期收縮週期。在此背景下,BNC業務只能依靠提高產品價格,而非擴大消費人羣的方式獲取市場份額,增長空間有限。
但嬰配粉市場競爭日趨激烈,飛鶴、伊利等頭部品牌通過技術升級、渠道下沉和價格促銷等方式,持續瓜分市場份額。合生元儘管卡位高端市場,可整體市佔率較巔峯期仍有明顯差距,難以形成絕對競爭優勢。
更值得警惕的是,在嬰配粉行業從“營銷驅動”轉向“技術驅動”的當下,健合集團在BNC業務上的研發投入不足。財報顯示,健合集團2025年研發投入較去年下降11.0%,研發開支佔集團收入的比例同比減少0.4%。與之形成對比的是,同期銷售及分銷成本攀升至62.29億元,呈現“輕研發,重營銷”的局面。
研發投入不足,可能導致BNC業務在配方創新、臨牀驗證等方面逐漸落後於競爭對手,進而形成“研發不足-競爭力下降-份額萎縮”的惡性循環。
另外,合生元也陷入過“假洋牌”的爭議。2003年,在拉曼公司的協助研發下,合生元益生菌補充劑產品在中國大陸推出,隨後公司進入發展快車道。
但2013年,國家發改委對合生元進行了反壟斷調查,加之媒體曝光其奶粉報關均價僅53元一罐,中國市場銷售價卻接近400元,法國品牌的營銷神話瞬間崩塌。直到現在,小紅書上依然存在“合生元是進口還是國產”的討論,品牌信任度沒有完全修復。
PNC營收2025年同比增長了8.7%,達到了21.50億元。但這一增幅並不突出,且還是建立在2024年集團該業務推行高端化戰略、導致當年中國市場收入下滑的基礎上,屬於“低基數增長”。
此外,健合集團在收購寵物品牌Zesty Paws和Solid Gold花費約50億元,形成了鉅額商譽。截至2025年末,PNC業務相關的商譽達到了24.1億元。
儘管健合集團把PNC業務當作第三增長曲線培養,但中國寵物營養品僅佔寵物食品市場份額的2%左右,且聚集着瑪氏、雀巢等國際巨頭和本土新興品牌,健合集團競爭壓力不小。
03 負債高企,利潤不夠填分紅
健合集團通過高溢價併購,爲業績增長提供動力,卻也因此帶來鉅額商譽。2025年中期,集團商譽高達76.12億元,而集團淨資產只有59.91億元。若再加上50.64億元的無形資產,商譽與無形資產合計躍爲淨資產的2.12倍。
鉅額商譽不僅意味着,一旦被併購品牌未來發展不及預期,將觸發商譽減值,直接侵蝕集團淨利潤;還佔用了大量的資產負債表空間,影響集團的融資能力和資本運作靈活性,制約其長期發展。
公司的財務層面的壓力不止於此,儘管在2025年通過融資降低了部分債務成本,全年融資成本仍達9.1億元,但資產負債高企的現狀仍未得到根本改善,進而影響了集團的現金流。
數據顯示,健合集團現金流從2025年年中的18.3億元降至年末的16.69億元,而同期流動負債從年中的38.72億元攀升至年末的46.15億元。流動負債擴大與現金儲備下降形成雙重擠壓,導致集團資金流動性收緊,進而影響研發投入、供應鏈優化等核心業務的推進,形成“現金流緊張-研發投入不足-競爭力下降”的連鎖反應。
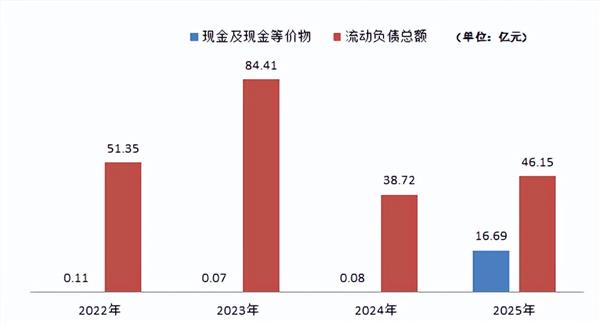
數據來源:集團財報
令人費解的是,在財務承壓的背景下,健合集團仍堅持進行“出血式分紅”。2024年,健合集團淨利潤出現虧損,達5372.1萬元,但集團仍宣佈超2億元的股份分紅,持股超67%的羅氏兄弟成爲主要受益者;2025年,集團歸母淨利潤爲1.96億元,卻再次釋出全年合計2.02億元的分紅,分紅金額超過當期淨利潤,進一步加劇了集團的資金緊張局面。
此外,接連不斷的人事動盪,爲集團長期穩定發展埋下隱患。自2018年以來,健合集團CEO已經歷三次更迭:
主導Swisse收購的安玉婷升任CEO時,提出2023年中國區營收200億元的激進目標,但任期內中國區營收不及目標一半;安玉婷離職後,英國快消行業老將Camillo Pane接任CEO,但僅履職三個月便匆匆離場,創下集團高管任期最短紀錄;此後,集團改組爲四大區域總裁輪值制,中國區業務交由前寶潔高管李鳳婷負責,立下“中國區營收目標2025年衝刺120億元”的目標,如今這一目標仍未完成。
健合集團頻繁更換CEO,反映了戰略方向的搖擺不定——從最初押注嬰幼兒奶粉,到後來轉向家庭營養健康,再到如今重點佈局保健品和寵物營養,戰略的反覆調整導致集團資源分散,難以形成核心競爭力。
如今,併購紅利逐漸消退,三大業務均面臨不同程度的瓶頸;集團業務擴張需要持續投入,但現金流已亮起黃燈;爲滿足股東訴求的“出血式分紅”,又進一步加劇資金緊張。以上種種問題交織在一起,讓外界對健合集團的未來成長性充滿擔憂。







