


CPO太遠,可插拔太擠,XPO憑什麼成了AI算力的第三條路?



AI算力集羣從萬卡向十萬卡躍進,傳統的可插拔光模塊先撐不住了——面板密度見頂,散熱也成了硬約束。另一頭的CPO雖好,離真正鋪開還有不短的路。兩邊的空檔期裏,XPO冒了出來,不是小修小補,是直接把可插拔這件事重做了一遍。
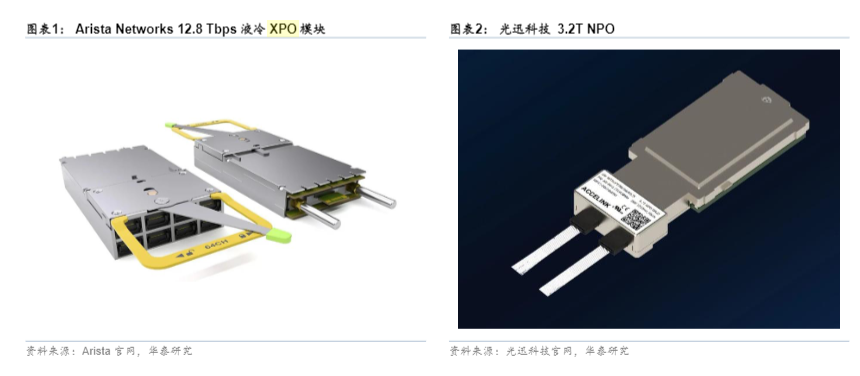
今年3月的OFC上,XPO搶盡了風頭。Arista牽頭拉了超過45家企業組成XPO MSA,中際旭創、新易盛、華工正源這些中國面孔不僅展出了12.8T產品,還坐在了起草標準的桌子旁。十年前他們還在400G身後追趕,現在已經在定義下一代的遊戲規則。
技術路線的”第三條道路”:爲什麼XPO能打破僵局?
光模塊產業長期面臨一個“不可能三角”:帶寬密度、功耗控制、可維護性,三者難以兼得。CPO選擇犧牲可維護性來換取極致性能,將光引擎與交換芯片共封裝,一旦損壞只能更換整機主板;傳統可插拔方案雖然維護方便,但在1.6T速率下已逼近物理極限,前面板密度和散熱雙雙成爲瓶頸。
XPO的聰明之處在於,它用工程創新重新定義了“可插拔”的邊界。
架構層面的突破相當直接。XPO採用“腹對腹”(Belly-to-Belly)雙槳卡設計,將8個1.6T光引擎集成在一個模塊內,通過集成冷板實現原生液冷散熱。這一設計把單模塊帶寬拉到了12.8T,前面板密度提升4倍,同時完整保留了熱插拔能力。換句話說,液冷兜住了高功耗散熱,高密度集成撐大了端口數量,而云廠商最看重的可維護性沒有打半點折扣。
信號完整性的重構同樣關鍵。傳統可插拔方案中,高速信號需要穿越PCB板,走線越長,衰減越嚴重。XPO引入CPC(電纜背板連接)技術,將信號餘量提升了6–8dB,再配合第二代、第三代EML光芯片(調製帶寬超過90GHz),實現了線性直驅(oDSP free)。這意味着在400G/λ這一代技術週期內,XPO可以卸掉數字信號處理芯片的功耗負擔,把單模塊功耗控制在合理區間。
生態開放性的考量也功不可沒。Arista作爲交換機領域的挑戰者,太清楚雲廠商對供應商綁定的警惕了。XPO MSA從成立之初就刻意強調多源供應,微軟、Meta等頭部雲廠商的深度參與,讓這個標準從一開始就具備了快速商業化的基因。反觀CPO,生態主導權仍牢牢握在英偉達、博通等芯片廠商手裏,雲廠商的話語空間相對逼仄。
從產業邏輯看,XPO的崛起算不上意外。2026年AI數據中心的建設節奏正在悄悄轉彎:訓練集羣的規模化部署衝上高峰期,推理需求開始爆發,雲廠商對TCO(總體擁有成本)的敏感度早已不是實驗室階段可比。XPO提供的並不是最極致的技術方案,而是在性能、成本、可維護性三者之間找到的那個最優平衡點——這恰恰是大規模商用最需要的“務實選擇”。
國產廠商的”標準制定者”時刻
XPO MSA的創始成員名單幾乎就是中國光模塊產業的一份“實力認證”:中際旭創(通過海外子公司TeraHop)、新易盛、華工正源、光迅科技、聯特科技,一家沒落。從接口定義到電氣規範再到測試標準,中國廠商的聲音頭一次這麼重。
中際旭創打的是雙線牌。身爲全球龍頭,它在OFC 2026上一口氣擺出了從1.6T可插拔、6.4T NPO到12.8T XPO的整條產品線。更有意思的是它海外品牌TeraHop的站位——同時踩在XPO MSA、Open CPX MSA和SDM4 MCF MSA三個標準組織裏,可插拔、近封裝、共封裝三條技術路線一個沒落下。這種“不賭單條路”的打法,既是對技術走向不確定性的對沖,也是給客戶的多樣化需求留足後路。公司自己透露,XPO產品預計2027年在覈心客戶落地,而1.6T的訂單已經排到了2026年底。
新易盛想的是全棧的事。OFC上除了亮出12.8T XPO光模塊,還頭一回搬出了基於MEMS的OCS全光交換機NX200/NX300系列。這就意味着新易盛正從“賣光模塊”往“賣光互聯方案”上轉——XPO管端口密度,OCS管交換架構,兩樣湊在一起就能給客戶一套更完整的Scale-up和Scale-out互聯組合。至於XPO模塊什麼時候放量,公司在互動平臺上的話說得明白:看客戶需求,但技術底子已經備好。
華工正源走的是首發路線。華工科技這家核心子公司在OFC第一天就全球首發了12.8T XPO光模塊,同步坐上了XPO MSA創始成員的位置。敢這麼幹,背後是光芯片上攢了多年的底子——25G光芯片國內市佔率第一,馬來西亞工廠又繞開了地緣風險,產能能覆蓋全球兩成的1.6T需求。XPO對光芯片要求更苛刻,調製帶寬要超過90GHz,華工正源手裏的自研能力正是它上桌談標準的底氣。
聯特科技這類二線廠商也在找自己的差異化切口。同樣是XPO MSA核心創始成員,聯特在OFC上公開展了12.8T液冷XPO光模塊,順手拿了個2026 Lightwave光通信創新大獎。跟頭部比起來,聯特的招數更聚焦細分場景——它那款800G OSFP 2LR4+ 20km色散管理光模塊,專盯着數據中心中長距互聯的活兒,這和XPO往Scale-across場景滲透的方向剛好合拍。
攤開產業格局看,中國光模塊廠商的集體冒頭不是什麼偶然。LightCounting的全球TOP10榜單裏,中國面孔常年佔一半還多,而且排名靠前。只不過過去這個優勢更多在製造和成本上;如今到了XPO這種新一代技術標準裏,中國廠商開始坐下來畫規則了,這是競爭力的一個質變。
再往下挖一層,其實是供應鏈安全在起作用。XPO的核心幾樣東西——第二代、第三代EML光芯片、CPC連接器、液冷組件——國內已經都能量產。東山精密的EML芯片、立訊精密的CPC產品,都在XPO這條鏈上佔着要緊位置。
結論:XPO不是終點,而是光模塊”超長週期”的起點
技術路線的演進總有變數,但XPO至少印證了一件事:可插拔光模塊的生命力比市場預想的要長得多。業界一度認定CPO會終結可插拔路線,而XPO用系統級工程優化把它的競爭力硬生生拉到了400G/λ乃至更高代際,產線、供應鏈和測試體系的生命週期都跟着延長,龍頭的優勢反倒更穩了。
對國產廠商來說,這是難得的超車窗口——CPO的主導權在芯片廠手裏,XPO的起跑線卻幾乎拉平,疊加製造與供應鏈的底子,以及雲廠商對開放生態的真實需求,切入核心供應鏈的路徑一下子清晰起來。功耗、體積和液冷可靠性的難題當然還在,但並不妨礙它在2027年前後成爲一項夠得着、用得起的商用選擇。
說到底,XPO真正的價值在於性能、成本與可維護性之間找回了那個動態的平衡點。這比任何單一突破都更貼近AI算力基礎設施演進的底層邏輯。







