


尾盤,突發大漲!三大利好



市場震盪反彈,創業板指漲超2%,續創階段新高,滬指漲近1%重返4000點,深成指漲超1.5%。
盤面上,算力硬件方向反覆走強,其中PCB概念爆發,滬電股份、宏昌電子漲停創歷史新高。存儲芯片概念快速拉昇,江波龍、佰維存儲、大爲股份大漲創歷史新高。液冷服務器概念走高,算力租賃、鋰電池概念表現活躍,國防軍工、有色、基礎化工、地產鏈等多個方向尾盤異動拉昇。下跌方面,油氣股集體調整。
截至收盤,滬指漲0.95%,深成指漲1.61%,創業板指漲2.36%。市場熱點快速輪動,全市場超3700只個股上漲。滬深兩市成交額2.38萬億,較上一個交易日放量2334億。
高景氣度持續!算力再迎三大利好
今日A股市場震盪走高,三大指數尾盤大幅拉昇,滬指漲近1%重返4000點;創業板指漲超2%續創階段新高。
熱點方向看,算力硬件方向再度爆發,PCB漲幅居前,光通信、算力租賃等方向反覆活躍。綜合市場觀點,算力方向大漲主要有三大利好驅動:
一是基本面利好,協創數據一季度淨利同比預增284%至402%,智能算力產品及服務業務迎來大幅增長;
二是產業趨勢向好,學習時報今日《構建算數網協同的智能經濟發展新生態》一文指出,智能化高度依賴算法和算力,而算法和算力在目前以及可預期的將來,在數字智能產業生態圈中將發揮牽引作用;
三是漲價邏輯依舊,紐約數據提供商Ornn的數據顯示,近幾個月來,英偉達全系列GPU在雲端數據中心的現貨租賃價格均大幅上漲。
此外,存儲芯片等高人氣板塊同樣走強。
消息面上,高盛日前發佈的報告指出,2026年至2027年全球存儲器市場將經歷史上最嚴重的供應短缺之一,DRAM、NAND和HBM三大品類供需缺口均大幅擴大。其中,2026年DRAM缺口將創15年之最,NAND短缺規模亦達歷史高位,即便消費電子需求大幅下滑,服務器市場的瘋狂吞噬能力仍將維持緊張格局。
從近日主線可以看出,市場風格更側重於景氣主導的趨勢行情,同時資金也開始沿着上下游產業鏈進行擴散炒作,如近期的玻纖、CCL等,本質上是以“高確定性”進行避險式佈局。機構認爲,短線情緒與中期趨勢共振,算力硬件仍是當前資金共識度最高的主線方向,後續可在板塊內部尋找高低切換機會。
需注意的是,今日個股整體依舊是漲跌互現,賺錢效應結構性分佈的特點依舊明顯。機構認爲,市場在4月底之前大概率以寬幅震盪爲主,後續依舊圍繞着AI、鋰電等高景氣方向尋找輪動機會。
業績連續3年高增長股出爐(名單)
4月以來,A股市場正式步入2025年年報披露的高峰期,一批業績預喜的股票受到資金關注,表現搶眼。在海內外環境複雜多變的背景下,那些能夠持續實現業績高速增長的企業值得留意。
數據顯示,截至目前,上市時間超過2年、2023年淨利潤爲正值、2023至2025年淨利潤同比增速在20%以上的連續三年績優個股共有134只。證券時報指出,這些股票憑藉出色的盈利能力、穩健的成長性和強大的市場適應力,在衆多企業中脫穎而出。
從行業分佈來看,汽車、電子、電力設備等行業成爲高增長的沃土,均有10只以上股票入圍。汽車行業入圍股票數量最多,達到20只;電子行業有15只股票入圍;電力設備行業有12只股票入圍;機械設備、醫藥生物行業分別有11只、10只。
從估值水平來看,部分業績穩健的“低調”公司顯露出顯著的估值優勢。上述134只業績連續3年高增長的股票中,截至4月13日收盤,57股滾動市盈率低於30倍,如華能國際、大唐發電等個股滾動市盈率均低於10倍。
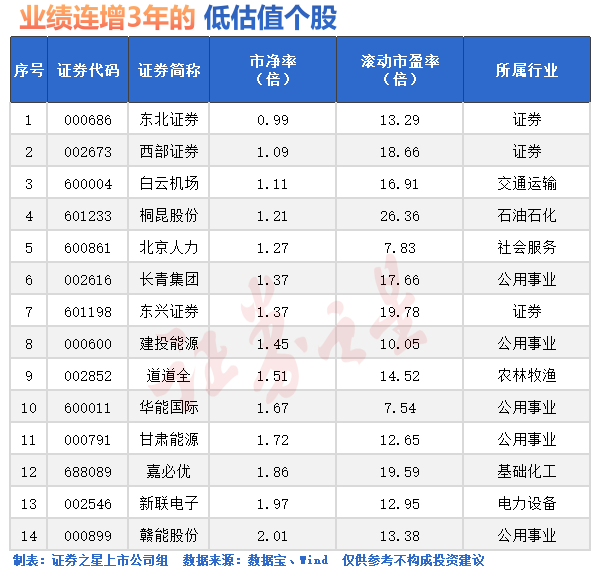
此外,在這57只低市盈率股票中,市淨率不到2倍的有13只,包括東北證券、西部證券、白雲機場、桐昆股份等。
機構:中國股市有望重拾上升勢頭
對於A股後續走勢,多數機構依然保持信心。
國泰海通首席策略分析師方奕認爲,中國股市有望重拾上升勢頭。後續外圍局勢仍會反覆,但預期最悲觀的時候已經過去。
能源價格對全球需求的衝擊或持續存在,開年來中國投資、消費、PMI等經濟數據好於預期,PPI回升推動名義增長修復,中國完備的供應鏈體系與積極的產業進展,在全球也是稀缺的。以資本市場爲樞紐的創新生態加速構建,A股聚集社會資本能力有望進一步增強。
國信證券認爲,3月市場調整是牛市中的雷陣雨,從政策環境和股市情緒來看牛市氛圍還在。借鑑歷史4浪調整已近尾聲,壓抑市場的地緣因素有積極變化,國內基本面逐漸修復。當前市場調整的時空已經到位,隨着內外部積極因素的逐漸積累,市場在4月將迎來向上轉機。
中信建投證券策略分析師夏凡捷也表示,雖然後市上漲速度或將放緩,但市場在短期內預計仍呈現震盪上行格局,中期則需注意高油價持續帶來的外部風險。4月市場將重新迴歸基本面,建議關注一季報,把握景氣行業的投資機會。
對於市場配置,夏凡捷表示,行業配置圍繞一季報高景氣、基本面邊際改善、“政策受益+配置低位+旺季景氣”三方向佈局。重點關注資源品(黃金、能源金屬、鋁、小金屬)、AI(光通信、玻璃纖維、燃氣輪機)、鋰電(電池、鋰電材料)等板塊。







