


營收七連降、扣非累虧94億,跨境通仍未走出“歷史包袱”



證券之星 吳凡
A股“跨境電商第一股”跨境通(002640.SZ)日前交出了一份寒意未消的2025年成績單。公司全年實現營收54.37億元,同比下滑4.93%;歸母淨利潤雖同比減虧,但虧損額仍高達4.17億元,這是公司營收連續第七年走下坡路,也是淨利潤連續第三年陷入虧損,扣非歸母淨利潤自2019年以來更是累計虧損約94.32億元。
證券之星留意到,儘管公司營收降幅較往年有所收窄,經營活動現金流淨額增長至4.04億元,但這份年報依舊未能給長期守望的投資者帶來實質性轉機。常年分紅“停擺”、股價低位徘徊、債務壓力高企、業務結構單一,跨境通似乎仍未走出那場由鋪貨模式衰落引發的漫長寒冬。
大額減值吞噬利潤
2025年,跨境通經營狀況顯現回暖跡象,其營收降幅已由過去幾年常見的兩位數收窄至個位數。然而公司淨利潤虧損卻始終“如影隨形”,其歸母淨利潤自2023年以來累計虧損已超過9億元。
證券之星梳理發現,減值是造成公司近年淨利潤鉅虧的重要因素之一。2025年,公司信用減值損失達到1.3億元,其中其他應收賬款壞賬損失和應收賬款壞賬損失的佔比分別達到76.9%和20.77%;資產減值損失高達1.37億元,其中商譽減值損失達到1.15億元,主要系公司核心子公司優壹電商的業績不達預期,公司對其進行計提商譽減值準備。
在2023年及2024年,跨境通計提的資產減值損失分別達到0.85億元和4.72億元,對應導致各期歸母淨利潤減少7906.82萬元和4.65億元,成爲當年利潤表現的主要拖累因素。
另外,由於公司及其下屬公司近年面臨多起法律糾紛,相關費用和賠償金構成了營業外支出的主體,2023年至2025年,公司營業外支出累計1.08億元,其中2025年的營業外支出高達0.94億元,進一步侵蝕公司利潤空間。這些沉甸甸的“歷史包袱”,正是當年鋪貨模式留下的後遺症。
不過,即便剔除上述減值與訴訟等非經常性因素的影響,跨境通的主營業務造血能力依然承壓。
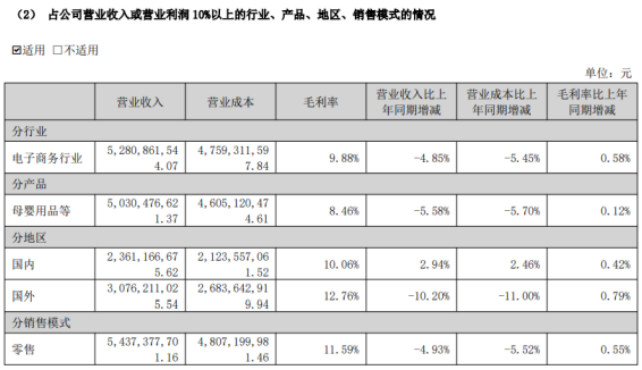
2025年,公司扣非歸母淨利潤爲虧損2.9億元,主業虧損的底色並未改變。作爲公司支柱的跨境進口業務,其核心載體優壹電商全年實現營收50.30億元,同比下滑5.56%;淨利潤達到1.06億元,同比下滑約18.46%。值得注意的是,優壹電商的收入幾乎全部來自母嬰用品等品類,這也反映出優壹電商存在高度依賴單一品類的結構性風險。
曾承載品牌化轉型希望的出口業務仍顯萎靡,報告期內跨境電商出口板塊僅實現營收3.78億元,同比增長5.88%。該板塊收入主要來自自有服裝品牌“ZAFUL”,後者同期貢獻的自有品牌營收達3.97億元。然而,跨境電商出口業務同期淨利潤卻爲虧損1.5億元。更令人擔憂的是,雖然期末ZAFUL自營網站註冊用戶數同比略有上升,但月均活躍用戶數卻從上年的4.7萬人銳減至2.58萬人。
鋪貨模式後遺症仍在發酵
在近期舉行的業績說明會上,投資者最爲關切的問題,便是公司何時才能走出連續虧損的陰霾。而要理解跨境通如今的困局,必須回溯其十年的發展軌跡。
跨境通的前身是山西百圓褲業,主營線下褲裝零售。2014年,公司斥資約10億元收購由徐佳東創立的環球易購,正式踏入跨境電商賽道。彼時的跨境電商尚處紅利期,資本湧入、平臺寬鬆,公司選擇了當時最主流的打法:鋪貨模式。
證券之星瞭解到,所謂“鋪貨模式”,其核心邏輯是“以量取勝”,即通過大批量上架商品、快速搶佔平臺曝光位置來博取訂單,而非深耕單品或打造品牌。跨境通將這一策略發揮到極致,此後藉助資本市場優勢,2016年又先後收購了帕拓遜和優壹電商,進一步在“B2B+B2C”、“進口+出口”、“第三方平臺+自營”、“運營+服務”、“線上+線下”等領域進行綜合戰略佈局。
憑藉這套打法,公司營收從2015年的39.61億元大幅跨越至2018年的215億元,總市值也一度逼近400億元。
然而鋪貨模式的隱患早已埋下,並在外部環境惡化的2019年爆發。當年,海量SKU堆積下的存貨風險集中釋放,公司計提超25億元的存貨減值,淨利潤驟降爲虧損26.86億元,營收亦呈現雙位數下滑,跨境通由此也開啓了漫長的自救之路。
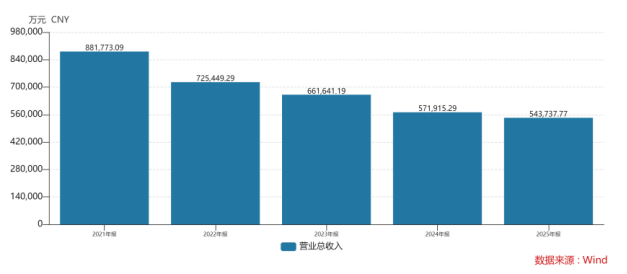
2021年,跨境通以20.20億元的總價將帕拓遜100%股權進行轉讓,同年對全資子公司環球易購申請破產;與此同時,公司管理層也經歷大規模換血,創始人楊建新家族重掌大權,徐佳東等原班人馬悉數退出。在業務層面,公司聚焦“品牌化”戰略,即圍繞ZAFUL、Rosegal等渠道品牌以及自有產品品牌進行打造,此外在2024年,公司還將母嬰進口品牌優壹電商的業務模式從此前的經銷模式轉爲代運營。
從公司近年交出的成績單看,其轉型進展緩慢,其中優壹電商因模式的調整,短期內盈利承壓。
跨境通管理層在業績說明會中表示,2026 年將不斷優化業務結構,聚焦降本增效、維穩提質;強化全面成本管控,提升整體盈利水平等。截至2025年末,公司資產負債率高達84.19%,公司能否在存量博弈愈發激烈的行業環境中找到真正的出路,仍是懸而未決的疑問。(本文首發證券之星,作者|吳凡)







