


A股突發!外資大動作



市場震盪拉昇,三大指數集體收紅,創業板指盤中漲超1%,續創階段新高。
盤面上,儲能方向集體走強,寧德時代創歷史新高,盤中A+H股市值突破2萬億。鋰礦概念爆發,國城礦業漲停創歷史新高,大中礦業、盛新鋰能雙雙漲停。CPO概念表現活躍,中際旭創續創歷史新高。下跌方面,遊戲板塊集體下挫。
截至收盤,滬指漲0.06%,深成指漲0.69%,創業板指漲0.8%。局部熱點反覆活躍,全市場個股跌多漲少,但仍有86只個股漲停。滬深兩市成交額2.14萬億,較上一個交易日縮量1725億。
A股韌性凸顯!兩大主線領漲
今日A股三大指數午後走高,最終均小幅收紅,創業板指再創階段新高。
消息面上,美伊談判陷入僵局,中東局勢又有緊張趨勢,全球風險偏好再度受到壓制,日經225指數、韓國綜合指數、新西蘭50指數今日均收跌。對比海外市場,在中東局勢詭譎難辨的背景下,A股今日走勢已展示出較強韌性。
從市場熱點方向看,資金依舊青睞着算力硬件與鋰電兩大方向。
鋰電方向,寧德時代再創歷史新高,盤中A+H股市值一度突破2萬億。
消息面上,摩根士丹利稱,鋰市場預計將在2026年下半年正式步入供應短缺區間,將2026年的鋰供應預期下調至約40萬噸(年初預期約爲50萬噸)。全球鋰資源供給增速顯著低於需求增速,2026年鋰資源有望形成十萬噸級供應缺口。
目前機構普遍認爲,2026年是鋰電行業週期反轉關鍵年份,這並非簡單的週期波動,而是由供給端“硬約束”與儲能需求爆發共同驅動的結構性逆轉。行業供需格局由過剩轉向緊平衡甚至階段性缺口,其中儲能領域將貢獻超過四成的鋰需求增量。
算力硬件方向,CPO概念人氣股中際旭創、仕佳光子、光迅科技等續創新高。
消息面上,美股光通信龍頭Lumentum首席執行官邁克爾·赫爾斯頓稱,科技巨頭對該公司光學組件的需求正在加速,用不了多久連2028年的產能都要賣完了。此外,CPU最近進入漲價通道,美股CPU公司持續上漲,英特爾、AMD等個股區間漲幅明顯。CPU漲價邏輯傳導至A股。
國金證券表示,AI算力需求持續旺盛,服務器、光模塊和IDC三大細分賽道呈現積極增長態勢。服務器領域受AI算力驅動,光模塊受益於數據中心需求加速增長,IDC板塊因大型科技巨頭擴展AI基礎設施而獲得支撐,整個產業鏈形成良性循環,未來發展前景明確。
不過從震盪維度而言,全市場個股依舊跌多漲少,且量能再度萎縮,機構認爲,短線行情或還是以震盪爲主,留意熱門賽道的結構性機會。
外資大動作!北向資金持倉動向出爐
2026年一季度北向資金持股情況如期公佈。
整體而言,與2025年四季度末相比,北向資金2026年一季度持股規模呈現收縮態勢,持股數量與持股市值雙雙下降。截至2026年一季度末,北向資金持股數量接近1037億股,環比下降近4%,持股數量創近5個季度新低;同期持股市值2.58萬億元,回落至近3個季度以來新低。
從行業角度看,北向資金加倉的行業中,環保、傳媒、綜合、通信行業持股數量環比加倉均超過10%。此外,大金融、大消費方向遭北向資金連續多個季度減持。值得注意的是,鋼鐵、汽車、有色金屬、電子及國防軍工也遭到明顯減持,這類行業2025年收益較高,外資減持或與獲利了結、波段套利存在一定關聯。
從個股角度看,截至2026年一季度末,23家公司北向資金持股比例均超過10%。持股比例居前的有思源電氣、宏發股份、安集科技、匯川技術、華測檢測等;北向資金持股比例環比增加超過2個百分點的公司有35家,加倉幅度居前的有金海通、安集科技、源傑科技、世紀華通等。
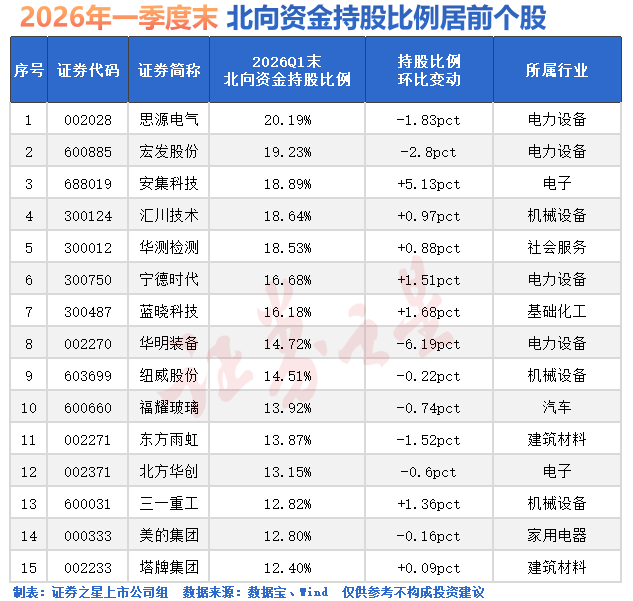
從數據變化可以看出,在一季度市場環境下,北向資金整體操作趨於謹慎,階段性撤退跡象進一步凸顯。
百億私募:看好科技與資源板塊
近日,百億級私募一季度成績單也正式揭曉。
數據顯示,一季度百億級私募平均業績爲正,獲得正收益的佔比逾80%。有業績展示的85家百億級私募平均收益爲2.01%;70家百億級私募一季度實現正收益,佔比達82.35%。
其中,55家百億私募Q1收益在5%以內,15家收益不低於5%,久期投資、進化論資產、海南希瓦、紅籌投資、宏錫基金等百億級私募一季度業績居前。
盤京投資認爲,4月市場風險偏好有望回升,結構性行情可期。地緣局勢不確定性對資本市場風險偏好的壓制高點大概率已結束,持續性可控。而且在政策導向下,國內重點投資項目會加快落地,成爲拉動投資增長的主要動力。接下來,市場會把目光轉到上市公司一季度業績上,循着基本面線索佈局投資機會。
從佈局方向來看,科技與資源板塊備受百億級私募青睞。
紅籌投資表示,2026年AI大模型商業化進入關鍵分水嶺,企業級市場商業模式逐步向“結果付費”轉型,進一步釋放了AI基礎設施需求。光模塊、液冷等領域精準匹配這一需求,有望在行業洗牌中擴大市場份額,長期投資價值凸顯。
另外,全球市場不確定性推動各國央行加速增持黃金,強化黃金貨幣屬性,當前金油比、金銅比均處於歷史極值位置,若黃金價格持續企穩,原油、銅、鋁等有色金屬,乃至各種化工資源品將有機會跟隨上漲,形成“黃金引領,資源普漲”的格局,從而催生投資機會。







